今年以來市值下跌超三成,A股百億市值的京新藥業(002020.SZ)兩次遞表港交所,能否藉助AH聯動重塑估值?
智通財經APP了解到,近日京新藥業再次向港交所主板遞交上市申請書,中信證券為其獨家保薦人。該公司是一家制藥集團,重點專注於中樞神經系統以及心血管及腦血管疾病兩大核心治療領域,地達西尼(京諾寧®)是該公司唯一獲批的創新藥物,此外該公司正在推進重點治療領域的精選在研藥物。
該公司多款產品在行業中處於龍頭地位,根據弗若斯特沙利文,按2025年銷售收入計,在神經系統疾病領域,其左乙拉西坦(治療癲癇的常見藥物之一)以市場份額19.2%在中國左乙拉西坦市場排名第二;鹽酸普拉克索(腦部疾病帕金森氏症治療藥物之一)以市場份額12.2%在中國鹽酸普拉克索市場同樣排名第二,以市場份額32.4%在仿製藥市場排名第一。
京新藥業業績略有波動,2023-2026年上半年,收入增長分別為5.79%、3.99%、-2.14%及-1.46%,淨利潤增長分別為-6.66%、15.32%、7.37%及-10%,2026年上半年淨利率為18%。該公司現金流較為充裕,截至2026年7月,其擁有現金等價物及超過三個月定期存款合計達15.68億元。
該公司於2004年就已在深交所上市,目前市值約100億元,PE值為13倍,此次赴港有望實現AH雙上市平台,推動資本全球化。
三大業務驅動,盈利能力相對穩定
智通財經APP了解到,京新藥業主要業務包括藥物、原料藥以及醫療設備,其中藥物為核心收入來源,包括仿製藥、創新藥和中藥及生物製劑,覆蓋中樞神經系統疾病、心血管及腦血管疾病、消化系統疾病及感染性疾病。截至2026年6月,該公司有40項上市產品納入國家或省級聯盟帶量採購計劃。
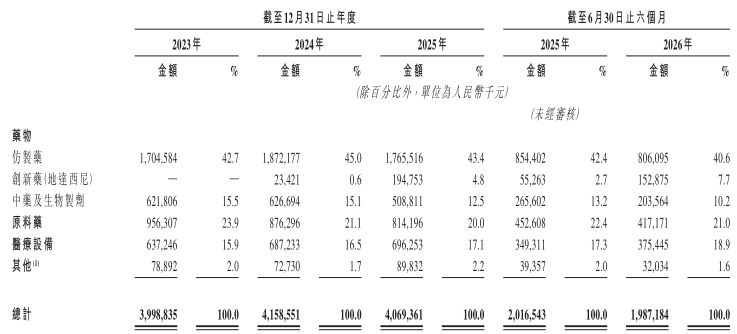
從收入構成看,藥物、原料藥以及醫療設備收入貢獻保持動態穩定,其中藥物收入波動小,業務份額穩定,中醫療設備收入逐年增長,收入份額呈現上升趨勢,而原料藥收入逐年下滑,收入份額下降。2026年上半年,上述三大業務收入貢獻分別為58.5%、21%及18.9%,此外其他業務收入份額1.6%。
圖片來源:公司聆訊資料
在藥物業務,京新藥業已上市產品組合包括逾60種獲批准藥品,中樞神經系統疾病和心血管及腦血管疾病是兩大核心產品領域,佔比藥物收入合計近七成,而仿製藥是產品組合大頭,2026年上半年,仿製藥收入份額40.6%。左乙拉西坦、瑞舒伐他汀鈣片、苯磺酸氨氯地平 片及頭孢呋辛酯片仿製藥均位列前十大商業化產品,而左乙拉西坦表現強勁,驅動中樞神經系統疾病收入穩定增長。
創新藥具有較高的增長潛力,在中樞神經系統領域,地達西尼(京諾寧®)於2023年Q4上市,並已納入醫保目錄,2024年產生商業化收入,2026年上半年該業務收入份額7.7%,地達西尼上市以來已覆蓋超過3000家醫院;在心血管及腦血管疾病領域,創新產品JX2201已於2026年第一季度成功完成I期臨床試驗,商業化後有望釋放業績。此外,中藥及生物製劑收入份額10.2%,主要產品為京新®康復新液等,收入表現相對較為疲軟。
而在原料藥業務,京新藥業主要透過紹興京新及山東京新建立原料藥及中間體生產佈局,核心原料藥產品包括喹諾酮類抗感染原料藥、心血管原料藥及中樞神經系統原料藥;醫療設備業務則是透過2015年收購深圳市巨烽進軍醫療顯示器分辨率領域,產品包括臨床顯示器、診斷顯示器、會診顯示中心以及內視鏡手術顯示器等。
三大業務產品的銷售模式不盡相同,仿製藥以分銷商為主,醫療設備則是直銷為主,而原料藥混合銷售模式。2026年上半年,該公司分銷和直銷佔比分別為66.9%及33.1%。分銷作為核心商業模式,截止目前,該公司分銷網絡已覆蓋超過中國21個省份及選定海外市場,擁有逾1500家分銷商。
京新藥業客戶集中度不高,2023-2026年上半年,前五大客戶收入貢獻分別為29.1%、33.5%、34.5%及34.2%,最大客戶收入貢獻分別為15.2%、15.9%、16.8%及17.2%。此外,該公司市場覆蓋全球,2026年上半年,國內及海外收入佔比分別為78.8%及21.2%,其中海外主要分佈歐洲、亞洲及美洲地區,合計貢獻海外收入達99%。
值得注意的是,該公司盈利能力穩定,2023-2026年上半年,毛利率分別為49.2%、48.5%、48.2%及48%,其中藥物毛利率較高,穩定在63-65%,醫療設備穩定在34-35%,原料藥呈現下降趨勢,但貢獻較低。各項費用率上下窄幅波動抵消,整體保持穩定,上述期間淨利率分別為15.6%、17.3%、18.97%及18.02%。
行業存結構性機會,仍具備增長預期
從行業來看,京新藥業面臨行業增速放緩的成長風險,但也有結構性機會。根據弗若斯特沙 利文,在中樞神經系統藥物,2025年全球中市場規模1.9萬億元,近五年複合增速僅為1.8%,其中中國市場1688億元,複合增速-0.7%,預計到2030年1791億元,複合增速僅為1.6%。在心血管藥物,2025年中國市場規模為1789億元,近五年複合增速-1.5%,預計到2030年為1998億元,複合增速2.7%。
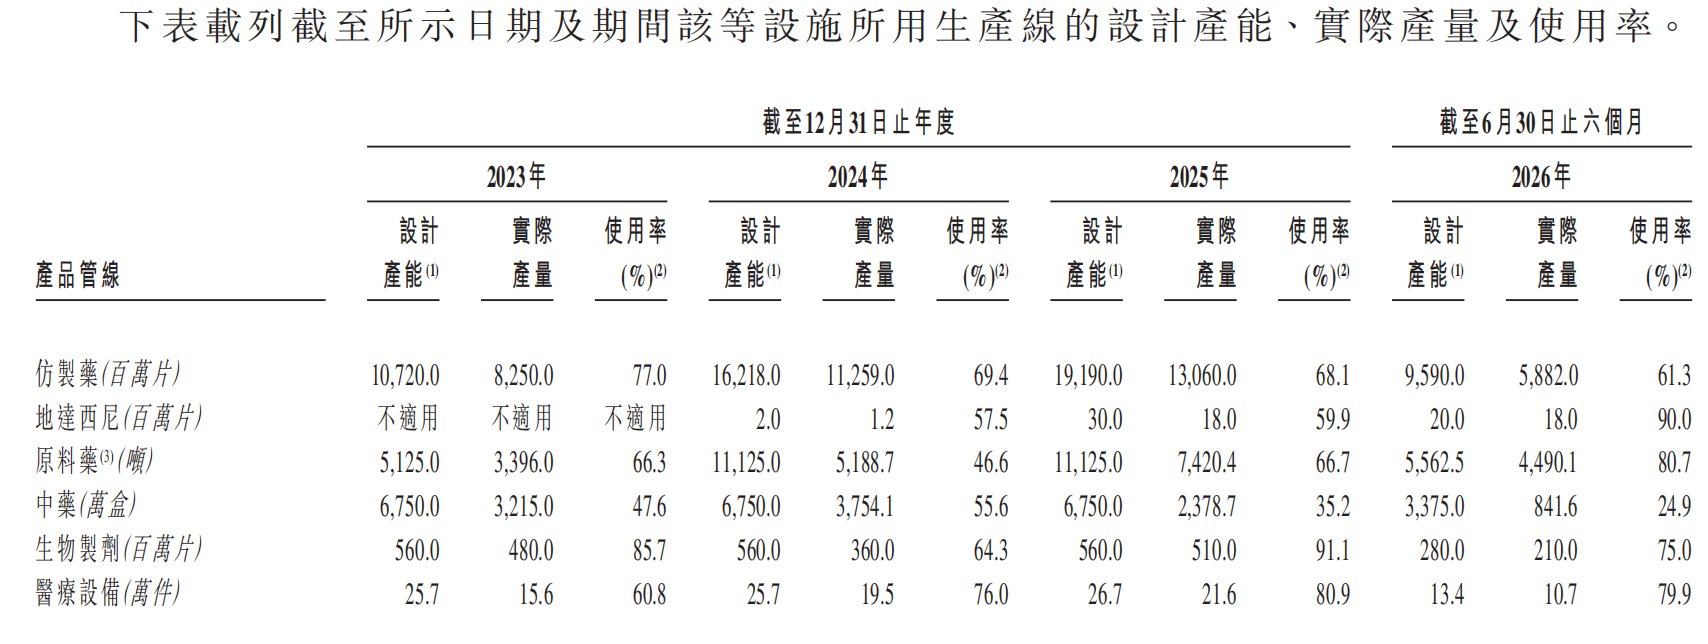
這兩大藥物領域為京新藥業產品組合核心,行業需求增長緩慢,京新藥業各項產品產能利用率整體偏低,2026年上半年,仿製藥、地達西尼、原料藥、中藥、生物製劑以及醫療設備產能利用率分別為61.3%、90%、80.7%、24.9%、75%及79.9%。不過結構性機會為公司產能帶來提升空間。
圖片來源:公司聆訊資料
一方面該公司多款產品在細分領域佔據核心地位,比如左乙拉西坦藥物,按銷售收入市佔率達19.2%,鹽酸普拉克索市佔率12.2%,鹽酸舍曲林市佔率8.8%,分別位居行業第二、第二及第三;另一方面,在細分的多個市場增速搶眼,比如降血脂藥物市場,行業規模保持雙位數的複合增速。
京新藥業也在積極加大研發投入,豐富管線產品組合,2026年上半年研發費用1.65億元,研發費用率8.3%。該公司擁有多條關鍵管線,其中創新藥除了已商業化的地達西尼外,有多款正在研發的藥物,包括JX2201及JX6001,分別進入II期及III期臨床,醫療設備JXYY-JJU也將進入註冊階段,商業化將釋放業績。
總的來說,兩大核心賽道+三大業務+國內和海外共同發力,京新藥業雖當前增長疲軟,但仍具備增長預期:一是多元業務驅動業績增長韌性;二是結構性機會,疊加核心產品的龍頭地位,產能利用率存在提升空間;三是盈利能力上升趨勢,公司利潤率較高,現金流充裕,且有息債佔比低,可滿足管線研發以及全球市場開拓需求。
京新藥業此次赴港上市,或主要為公司業務覆蓋全球,為資本全球化做準備,實現AH雙上市地位。若赴港順利,港股上市估值參照A股估值並不高,且該公司基本面較穩健,管線資源豐富,具備增長預期,值得重點關注。