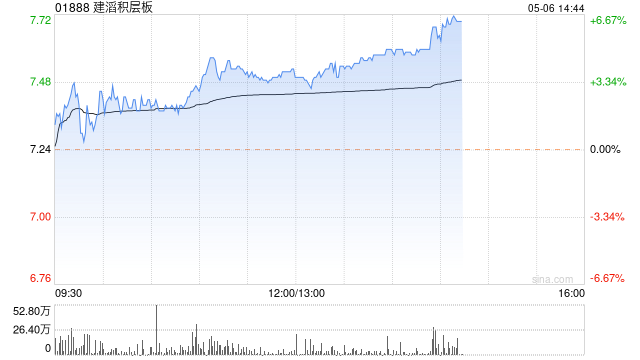
摩根大通發布研報稱,首次覆蓋建滔積層板(01888),給予「增持」評級,目標價65港元,相當於2026及2027年預測市盈率21倍及13倍,對比過去10年平均12.5倍。該行指出,公司為全球最大常規覆銅面板(CCL)生產商,也是僅有兩家擁有完整整合印刷電路板(PCB)材料供應鏈的公司之一,另一家為台灣南亞塑膠。
該行指出,人工智能及一般服務器需求急增,令玻璃布出現大幅短缺,電子級玻璃布價格今年以來已上漲逾100%,有望提升公司整合利潤率及市場份額。該行預測2025至2028年間每股盈利將升8倍,主要驅動因素包括行業短缺及向高端CCL遷移帶動CCL混合平均售價累計上調150%、江西及廣東產能擴張項目、未來兩年織布機隊規模增加75%,以及HVLP1-3銅箔爬坡及HVLP4潛在客戶認證。
小摩稱,建滔積層板已鎖定豐田未來兩年織布機名額約35%至40%,機隊可由2026年約3300台擴至2028年約5800台,帶動2025至2028年玻璃布產量(含特種)增加約55%,並貢獻逾50億港元淨利潤增長。該行預計玻璃布短缺至少持續至2027年,價格上調亦將延續。銅箔方面,公司現有產能約6.3萬噸/年,佛岡新廠將於2027年第三季度起放量HVLP1-3(2.1萬噸/年),該行預計2026年加工費可上漲20%至60%。
該行認為,本輪CCL上升周期或較2015至2017年及2019至2021年更長,因AI規格遷移加速及產能轉換損失,同時一般服務器出貨量2026及2027年按年增長預計達22%及25%,並預計刺激對M4-M7級CCL產品的需求。此外,建滔積層板正步向AI級材料供應鏈,公司正擴大「T布」產能5倍,並已開始向核心CCL客戶如生益科技(600183.SH)供貨。
該行稱,建滔積層板估值具吸引力,配售風險已反映在摩根大通目標價折讓中。儘管公司在規格升級方面落後於大多數同業,但目前僅以預測今明兩年市盈率15倍及10倍交易,而摩根大通預計其2028年淨利潤將上升8倍。投資者一直關注創辦家族於2026年6月至7月期間減持建滔股份,此事與建滔積層板股價下跌72%同時發生,同期香港恒生指數上漲12%。
該行認為,相關情況目前已經過去,因為若創辦家族工具尋求重奪控制權,進一步減持至低於30%(現為31.8%)可能觸發港交所規則下的強制全面要約要求。交易所文件顯示,創辦家族/管理層在強勁的2026年上半年業績後已恢復買入建滔(00148)及建滔積層板股份。該行對建滔積層板每股65港元的目標價,基於預測2027年市盈率20倍,與亞洲PCB產業鏈平均水平一致,並已計入30%折讓,以反映投資者對創辦家族持股變動的持續憂慮。