炒股就看金麒麟分析師研報,權威,專業,及時,全面,助您挖掘潛力主題機會!

////
去年底,陽光保險一筆4億多元股權,由關聯方接盤,這一次拍賣,「自己人」還會出手嗎?外部資本接盤概率大嗎?
本文由無冕財經(wumiancaijing)原創發布
作者:楊一軒
編輯:陳澗
9月22日,在全國工商聯發布的「中國民營企業500強名單」上,陽光保險集團(06963.HK)以約946億元營收,位列第115位,這是其連續十一年上榜。
規模持續擴張,總資產超過7000億,業績呈現增長態勢,陽光保險的確有實力成為500強排行榜上的常客,但在其耀眼光芒下,閃現「暗影」。
幾天前,三筆合計6.74億股的陽光保險內資股股權,在阿里司法拍賣平台上掛出,起拍價合計約21.23億元,將於11月3日正式開拍。
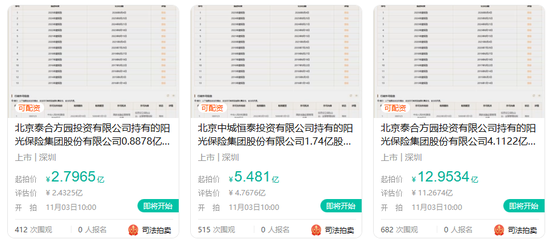
▲阿里司法拍賣平台上,陽光保險三筆將拍賣的股權,仍無人報名。
這些股權由陽光保險兩家股東持有,因牽涉一起非法集資案,是司法追繳的涉案資產。
拍賣本身與陽光保險無關,但價值逾21億元的股權能不能順利找到買家,一定程度上也影響到市場對陽光保險的估值。
更關鍵的是,在這筆股權的轉讓過程中,無論是買家還是監管審核,都會從治理、風控到經營業績,對陽光保險進行嚴苛的檢視。
陽光保險的股權,能順利拍賣出去嗎?
「自己人」會出手接盤嗎?
此次拍賣的股權,屬於歷史遺留問題。
朱一棟控制的阜興集團,曾以公司數百家關聯企業及旗下幾家私募機構進行資金運作,2018年初,因操縱上市公司股價被曝光,旗下私募產品大面積兌付逾期。至2018年6月時,「阜興系」非法集資約565億元,未兌付本金高達218億元。
該案於2021年作出終審判決,阜興集團因集資詐騙、操縱證券市場被判21億元罰金,實控人朱一棟被判無期徒刑。
據媒體報道,捲入此案的上海財通資產管理有限公司,曾為「阜興系」發行過多隻總規模約70億元的資管計劃,其中以6.74億股陽光保險股權作為核心抵押物的產品,是處置難度最高的部分,要待刑事判決生效後,才能依法啓動變現流程。也因此,這筆股權在案發8年後才進入集中處置階段。
這也是陽光保險的兩家老股東,進行清倉式處置,但老股東能否就此徹底退出,還未可知。因為即使與前一次拍賣相比,情況也沒那麼樂觀。
2025年12月,廣西遠辰投資集團所持的1億股陽光保險,在阿里司法拍賣平台上掛出,起拍價為5.5134億元,但遭遇流拍。
半個月後,這筆股權起拍價下調約兩成後重新開拍,首程控股(00697.HK)旗下公司以4.4107億元競得,摺合每股4.41元。
表面上看,民營保險巨頭果然更受市場青睞。
要知道,近一年多以來,數家中小壽險、財險公司股權司法拍賣接連出現流拍,比如三峽人壽、安誠財險、前海財險、信泰人壽、黃河財險、和泰人壽等,均出現股權折價後仍無人接盤的現象。
但事實是,接盤者背後的首程控股,其股東名單中就有陽光保險,持股排名第五。而且雙方還曾在2023年聯手設立投資基金。外界據此將接盤視為雙方繼續鞏固合作關係,與股權本身價值是高是低關係不大。
而此次拍賣股權的體量要遠大於上一次,佔陽光保險總股本的5.86%,資金量要求更高,「自己人」是否還願意繼續接盤,能不能接得下,都要打個問號。
持股6.09%的第一大股東誠通金控屬於央企,以財務投資為主,一般不會主動大額加倉去承接司法涉案股權;其他股東江蘇永鋼、七匹狼等,屬於產業股東,本身持股體量就不大,對大額股份增持動力不足;還有些老股東,自身境況已經不太好,比如華倫企業已淪為失信被執行人,霖峯投資所持股權遭凍結。
算下來,首程控股可能接盤意願相對更強一些,但要整體接下價值超21億的股權,也不太可能。
這樣看下來,可能要寄望外部資本了,但有資本願意入局嗎?
罰單不斷,會擋住外部資本嗎?
陽光保險此次起拍價為每股3.15元,相比此前廣西遠辰投資集團4.41元/股的拍賣價,已經下滑約29%。
按拍賣公告,3.15元只是臨時展示價格,實際的起拍價,將在開拍前以陽光保險H股前20個交易日收盤價均價,結合港元兌人民幣匯率覈算確定。若按最近的股價趨勢,起拍價可能略高於展示價。
資本願不願意出手,價格只是一方面,陽光保險的內控問題,可能也是重要考量因素。
如果內控頻繁出事,不但會因罰款帶來利潤損耗,還會因整改投入侵蝕未來利潤,而更關鍵的是,信任受損導致消費者投訴 【下載黑貓投訴客戶端】等,會令業務承壓,對後續經營造成影響。投資人在競拍前不可能不考慮這些潛在成本。
而陽光保險的內控,正在頻頻漏風。
陽光保險以財險業務起家,如今形成壽險和財險雙輪驅動格局。伴隨着業務擴張,近兩年來罰單不斷。
據公開信息統計,2024年,陽光財險和陽光壽險兩家公司共收到約百張罰單,累計被罰超過1700萬元。2025年,陽光財險罰單仍舊超千萬元,陽光財險被罰超600萬。
進入2026年,兩家公司的違規行為似乎沒有放緩跡象。
企業預警通顯示,今年以來,陽光人壽及分支機構收到至少19張罰單,違規問題多發生在業務前端,包括「誇大保險收益」「虛列銀保專管員佣金」「銷售過程中使用存在誤導性陳述的宣傳材料」「提供虛假資料」「保險許可證遺失」「財務數據不真實」等,合計罰款已超過580萬元。
值得一提的是,今年6月,陽光人壽因四項反洗錢違規被警告並罰款314.4萬元,這是該公司收到的第一張總公司層面罰單,金額也是年內最大。

▲陽光保險因反洗錢違規被罰。
至於陽光財險,情況也好不了多少。
據不完全統計,今年以來,陽光財險在遼寧、山西、江蘇、山東、貴州、青海、甘肅、河南等省的分支機構相繼領罰,罰款超500萬元。違規類型也比較集中,比如「虛構保險中介業務套取費用」 「虛掛中介業務套取手續費」屢屢出現。
而中介渠道虛構套費,早已不是新問題,在2025年就有員工舉報過此類違規行為,雖然已經遭到監管處罰,但仍在反覆上演,似乎已經形成頑疾。
分支機構大面積同類違規,意味着總部內控穿透力不足,外界可能會將陽光保險的治理風險放大。聯繫到此次股權拍賣,可能會增加流拍概率。
內控缺陷會增加盡調難度,也會讓投資人預判後續股東備案審批不確定性上升,勸退不少財務投資者。在內控持續承壓的背景下,外部資本出價意願偏弱,老股東兜底的動力也會下降。
業績增長隱憂,削弱股權價值
從經營業績層面看,陽光保險的股權,還是有吸引力的。
陽光財險成立於2004年,創始人張維功曾在中國人保工作,還擁有保險業監管部門履職經歷,這也讓陽光財險在早期發展迅猛,成立23個月就實現盈利。
從陽光財險起步,成立陽光保險集團,拓展出產險、壽險、信用證保險、資產管理、醫療金康等更多業務,資產規模不斷擴張。
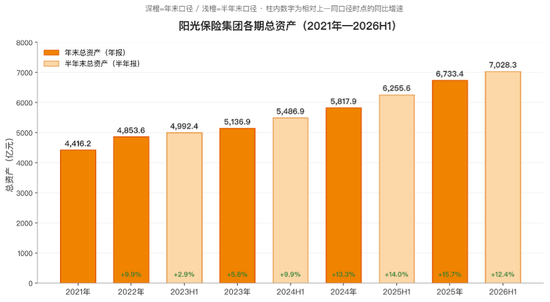
▲陽光保險資產已超過7000億。圖片來自「13個精算師」。
2025年,陽光保險實現總保費收入1507.2億元,按年增長17.4%;歸屬於母公司股東的淨利潤63.1億元,按年增長15.7%。
業績增速還在持續。今年上半年,陽光保險實現總保費收入909.06億元,按年增長12.5%;歸母淨利潤46.94億元,按年增長38.5%。
在一衆上市險企裏,陽光保險的體量雖然趕不上平安、國壽、太保等大型頭部險企,但盈利增速位於中上水平,盈利韌性強於很多持續虧損的中小險企。
但盈利能力並不能大幅抬高陽光保險的價值。
對股權投資者來說,業績增長只能對沖一部分估值折價,沒辦法消除陽光保險的內控合規瑕疵、股東備案審批不確定性、大額資金門檻等核心障礙。
更何況,陽光保險的業績增長,也伴隨着不確定性。
陽光壽險是集團的營收主力,今年上半年,其總保費收入671.6億元,貢獻了集團約73.9%的保費收入,淨利潤達到34.16億元,對集團利潤貢獻也在七成以上。
陽光壽險增勢不錯,但償付能力呈下滑態勢。
2024年末,陽光人壽綜合償付能力充足率為206.15%,但是去年大幅下滑至169.56%。今年下滑趨勢不減。二季度償付能力報告顯示,陽光人壽綜合償付能力充足率為161.08%,較一季度末下滑4.18個百分點。有報告預測,下季度可能會繼續下降。
這意味着陽光人壽的資本補充壓力持續加大,可能會影響未來的業績增長空間。
而陽光保險另一大支柱陽光財險,則正在承受轉型陣痛。
2025年,陽光財險實現原保險保費收入478.9億元,按年微增0.1%。今年上半年,原保險保費收入236.2億元,按年下降6.5%;淨利潤為3.13億元,更是按年大幅下降49%。
這種下滑,主要源於陽光財險今年停止新增孖展類保證險業務,因為該類業務曾因擴張積累了大量風險,主動出清導致綜合成本飆升,吞噬了利潤。
車險成為陽光財險的盈利支柱,但這一塊業務面臨激烈競爭,新的增長曲線尚未培育起來,陽光財險短期內可能難以走出下滑通道。而在「增長」這道考題前,強力的合規整改,似乎也成了難題。
而只有業績增長疊加合規整改真正落地,才能讓擺上拍賣價的21億元股權順利找到買家。目前看,情況並不樂觀。截至9月23日16時,拍賣平台上,三筆股權都還無人報名。