9月8日上線的Meta Muse,到9月21日剛好13天。美區iOS下載量突破180萬次,同期ChatGPT只有130萬。美區日活64.2萬,是ChatGPT同期的三倍。
資本市場反應更直接。9月21日美股開盤,Meta股價直線拉升,收盤漲11.43%,市值單日增加約1900億美元。Arm升逾17%,英特爾升逾12%,AMD漲近10%,市值首次站上1萬億美元。
9月22日A股開盤,CPU概念集體高開。中國長城、綜藝股份、禾盛新材一字漲停,龍芯中科、海光信息、國芯科技升逾5%。
一個消費級AI產品,為什麼能把CPU推上風口?
因為Muse乾的活,跟聊天機器人完全不是一回事。
扎克伯格給每個Muse用戶分配了一台運行在Meta雲端的專屬虛擬機,標配2個vCPU、8GB內存、100GB SSD。
用戶每開一個Muse,Meta就得多備一台虛擬機。目前Muse累計下載超過250萬次。有分析測算,如果用戶規模擴到1億,光CPU就需要約158萬顆。
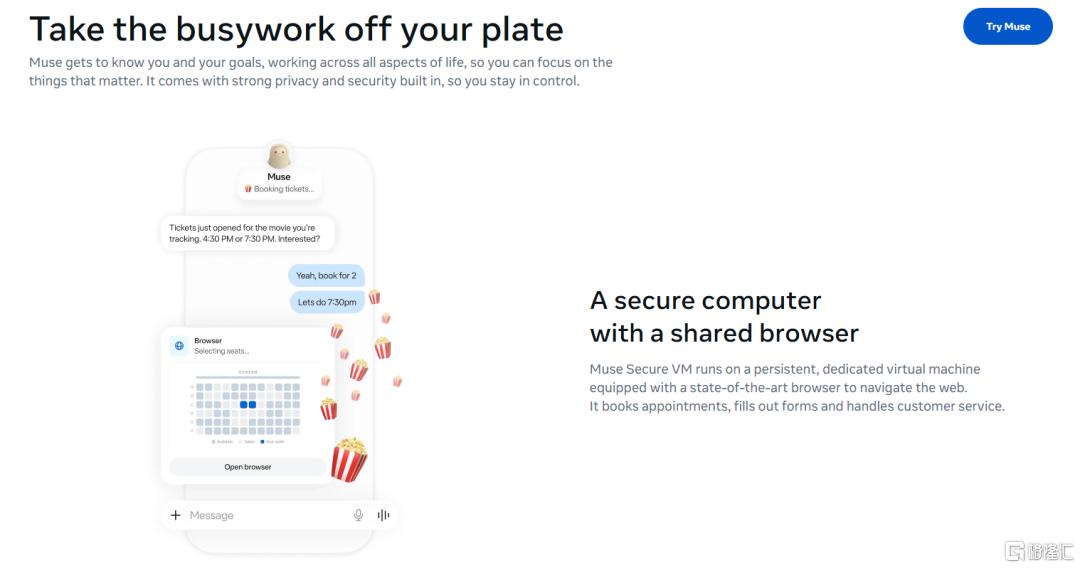
(Meta Muse官網)
更關鍵的是任務屬性。寫郵件、訂機票、比價下單,每一步都涉及意圖拆解、任務編排、工具調用和結果驗證。
這些環節主要喫CPU算力,不是GPU。伯恩斯坦6月的一份研報說得很直接:傳統大模型工作負載裏CPU佔比只有14%,到了智能體時代會跳到50%,跟GPU平分秋色。
Arm的預測更激進——傳統AI數據中心每GW需要約3000萬個CPU核心,Agentic AI時代要1.2億個,直接翻四倍。AMD管理層在一季度財報會上也確認,AI基礎設施裏CPU和GPU的配比正從1:4到1:8,向1:1收斂。
供給端已經在給出信號。英特爾服務器CPU目前只能滿足約50%的客戶訂單,計劃10月再度上調PC CPU價格約10%。KeyBanc數據顯示,英特爾與AMD的2026年服務器CPU產能已基本售罄。
從美股到A股,鏈條正在傳導。
中信證券認為2026年是國產CPU加速滲透之年,國內商業市場滲透率有望從個位數迅速提升到兩位數。東吳證券的判斷更具體:國內AI算力基礎設施建設需要大量CPU配套,海光、鯤鵬等國產CPU有望在本土AI推理集群中率先受益。
但也得留個心眼。Muse目前的商業模型是免費+20美元/100美元兩檔訂閱。Oppenheimer給出了2027年樂觀情景下275億美元的Agent年收入測算,前提是約19.1億用戶、6%付費轉化率、每月20美元訂閱費。這些假設需要真實業務數據來驗證,產品走紅和持續賺錢之間還隔着好幾道坎。
GPU不會被CPU替代,兩者是協同關係。但在Agent從「會聊」走向「會幹」的過程中,CPU的角色確實在從配套設施變成算力樞紐。這個重估邏輯能走多遠,看的是Muse們能不能把「用完一次」變成「每天都用」。