點擊查看研報原文
核心觀點
巴菲特財富的99%是60歲以後創造的,90%是70歲以後創造的,這種看似不平衡的財富累積曲線恰恰是複利增值的常態。巴菲特聚焦企業資本回報能力(ROE),靠可持續的資本回報和時間來積累財富,將永續、勝率和基本面投資推向極致。他以經營實業的視角投資股票,以投資股票的方式管理實業,創造了每股淨資產60年年化增長18%的優異回報(1965-2025)。價值投資道理簡單,但缺乏耐心是人性的弱點,所以大部分人總是無法抓住其中的真諦。巴菲特的成功對當下中國保險業的「長錢長投」有着重要的參考意義。不過本世紀以來伯克希爾BPS的年化增速(9-12%)較上世紀(25-30%)有大幅下降,巴菲特在去年底退休時留給繼任者3700億美元現金,是否預示着伯克希爾面臨無處可投的困境?1.2萬億美元資產是否已經觸及價值投資的規模邊界?我們分三篇報告系統分析了巴菲特的投資理念和表現,分別聚焦伯克希爾的架構、保險板塊經營和價值投資理念。
永續、勝率和α的極致自洽
巴菲特的價值策略可以分成三個維度:時間、確定性和收益來源。他在做投資決策的時候,心理時間維度足夠長,是永續思維。這是價值投資的基礎,也是其他投資者最難複製的地方;當投資時間維度足夠長,靠時間複利賺錢的重要性就超越了靠波動賺錢,要讓複利發揮作用,勝率的重要性就大過了賠率,長期不賠錢比短期賺很多錢更重要。一個勝率不高的投資策略,重複沒有意義;與勝率投資相對應的,是要自下而上聚焦企業的α。α是指企業獨有的、與市場風險不相關的投資價值,反映企業的經營能力、競爭優勢和壁壘,也就是巴菲特口中的「護城河(moat)」。長期ROE是判斷α的一個有效指標。巴菲特將永續、勝率和α的組合推到了極致水平,代表了價值投資的終極方向。他堅守價值投資原則,並回避了那些與之不符的投資方向,比如對科技股的相對謹慎以及對黃金和比特幣持保留態度。
以實業的視角投資股票
巴菲特以經營實業的視角投資股票,關注公司是否能穩定可持續地創造資本回報和現金流,股價高低並不重要。他持股高度集中,1H26近3200億美元股票持倉集中在近32只股票上,其中前五大重倉股達到2150億美元(佔66%)。他認為真正理解企業競爭優勢後,傳統的多元化分散策略沒有意義,甚至帶來風險。他對股票長期持有,換手率雙邊16%,遠低於市場平均。巴菲特對消費股情有獨鍾,可口可樂從1988年至今一直躋身前五大,帶來約34倍的回報(含資本利得和股息);他對銀行股的長期關注有些令人費解,似乎與他厭惡高槓杆商業模式的理念有衝突,我們認為這可能是在投資規模吸納能力、經營質量和商業模式之間權衡後的選擇;與世人印象相反,巴菲特一直在思考如何把科技股投資納入到價值投資框架中,百億美元級別的投資就有過三次,一賠(IBM)一賺(蘋果)還有一個待確定(谷歌)。
以股票的方式管理實業
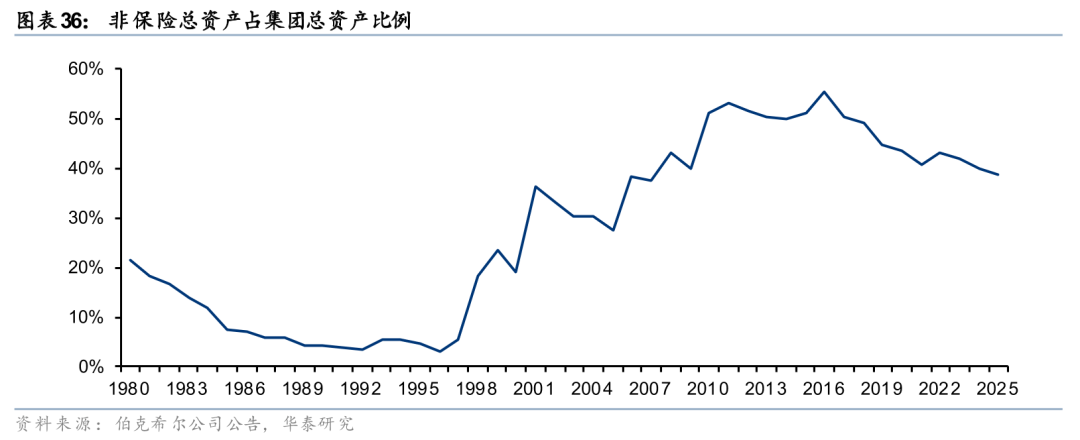
1990年代之後,伯克希爾的總資產連續跨越了百億和千億美元數量級,規模正逐漸成為「甜蜜的負擔」,巴菲特投資重心逐漸轉向能夠吸納大量資金的併購投資,逐漸形成了伯克希爾龐大的非保險板塊。2025年非保險板塊總資產接近4700億,佔集團比例39%,涵蓋50多個品牌,涉及鐵路運輸、公用事業、製造業和服務零售等各個行業。巴菲特像管理一個股票投資組合一樣管理着一個企業組合,和股票一道為伯克希爾淨資產的增值做貢獻。區別在於股票的回報體現在市場價格上漲,這些子公司的回報體現為資本回報ROE。我們估計巴菲特的ROE目標中樞在15%-20%,並根據具體資本佔用程度做調整。巴菲特從不干涉這些企業的經營,他始終以股東身份自居。
風險提示:歷史經驗參考有限,核心持倉波動,保險及非保險業務經營惡化。
正文
核心觀點
巴菲特的價值投資看似簡單,真正難以複製的不是某一種選股方法,而是一套高度自洽的長期投資體系。我們將其概括為永續、勝率和α三個維度:把投資時間拉得足夠長,通過持續複利而非短期價格波動創造財富;把避免永久性損失置於追求高賠率之前,強調投資結果的確定性;最終把收益來源落到企業自身能夠長期創造的超額資本回報上。巴菲特財富主要在晚年快速累積,正是長期複利特徵的集中體現。其成功並不依賴頻繁交易,而是依靠對少數優質資產長期、集中地持有,把時間轉化為收益。
這種理念進一步模糊了股票投資與產業投資之間的邊界。巴菲特並不把股票視作可以反覆交易的證券,而是把持股理解為對企業所有權的一部分,因此關注的是企業長期ROE、現金創造能力和競爭壁壘。與此同時,他又以管理股票組合的方式管理伯克希爾旗下龐大的實業資產:並不深度介入具體經營,而是把資本配置和資本回報作為最重要的管理抓手。1990年代以後,隨着伯克希爾規模不斷擴大,投資重心逐漸從單純買股票延伸至能夠吸收更大規模資金的企業併購,由此形成如今龐大的非保險業務組合。
但規模也正在成為這套投資體系需要面對的新約束。本世紀以來,伯克希爾BPS年化增速已由上世紀約25%-30%下降至9%-12%;巴菲特退休時,公司持有超過3700億美元現金,有可能與符合要求的投資標的越來越少有關。我們認為,這並不意味着價值投資失效,而更可能說明:當資產規模達到1.2萬億美元量級之後,深度價值、集中持有與高資本回報之間開始面臨容量約束。如何在保持安全邊際和投資紀律的同時,為鉅額資本持續找到足夠大的高質量資產,將成為阿貝爾時代伯克希爾最重要的資本配置挑戰之一。
巴菲特的成功對我國保險業「長錢長投」具有重要借鑑意義。保險資金是最接近永續的機構資金,真正的優勢不在於承受更多短期波動,而在於擁有更長的時間去識別並持有能夠持續創造高ROE、現金流和競爭優勢的企業,讓高勝率資產通過複利積累回報,實現「永續、勝率和α的極致自洽」。因此,「長錢長投」不僅要拉長持有期限,更要弱化短期收益和同業排名約束,把投資重心從博取市場波動轉向企業長期價值。
我們觀點的獨到之處
市場通常把巴菲特的成功歸結為「選到了好公司」或者「長期持有」,我們認為這種理解仍然不夠完整。巴菲特真正難以複製之處,在於他把時間維度、投資勝率和企業α組合成了一套極度自洽的投資體系。長期持有本身並不會自然產生高回報,只有企業能夠持續創造高資本回報、投資者又能夠避免永久性虧損,時間纔會成為複利的朋友。因此,「長期」不是價值投資的結果,而是建立在對企業價值具有較高確定性判斷之上的投資選擇。其真正的優勢並非預測市場,而是在足夠長的時間裏持續找到並持有能夠自我增值的資產。
我們還認為,理解巴菲特不能只研究其股票組合,而應把股票投資、企業併購和資本配置放在同一個框架下觀察。巴菲特以實業的視角投資股票,又以股東的視角管理實業,無論資產以股票還是全資子公司的形式存在,最終衡量標準都是資本能否持續獲得足夠高的回報。同時,伯克希爾不斷擴大的規模可能正在觸及這套體系的容量邊界,能夠同時滿足「足夠便宜、足夠優質、規模足夠大」的投資機會越來越稀缺。3700多億美元的高額現金與本世紀以來BPS增速下降,可能正是這一約束逐步顯現的結果。
永續、勝率和α的極致自洽
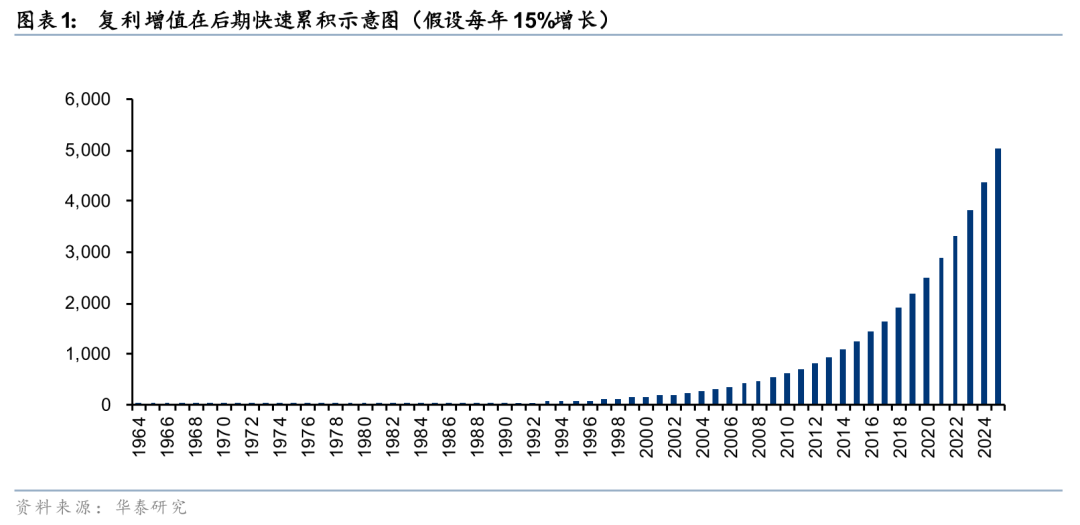
很多人沒有意識到的是,巴菲特的財富中99%是60歲以後創造的,90%是70歲以後創造的。這種看似不合常理的財富累積曲線恰恰是複利增值的常態,因為同樣的增值速率,後期增長的金額會比前期大很多。但人的天性是看重當下而忽略長遠,今天賺100塊錢可能好過10年後賺1000塊錢,因此總是難以抓住複利增值的真正內涵。如果要真正踐行巴菲特式的複利增值,首先是要有耐心,巴菲特既沒有繼承雄厚的家族財產,也沒有開創劃時代的技術和產品,僅憑投資積累了如此可觀的財富,一個很重要的原因是儘可能確保資產以穩健的速率增值,不追逐高風險的回報,儘量避免損失,在自己可以理解的範疇內獲得低波動的穩健回報;以及本人長壽(生於1930年,2025年底退休)且在一生中的絕大部分時間專注於價值投資,複利增值的時間足夠長。
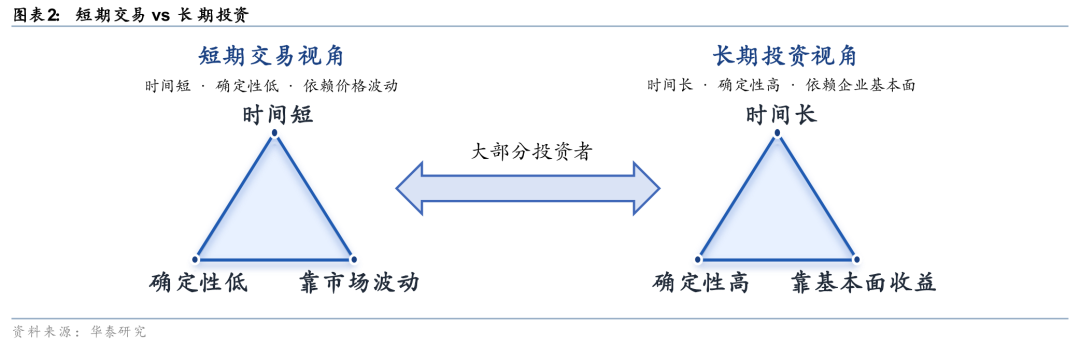
用更為技術的語言,巴菲特的深度價值策略可以拆分成三個維度:時間、確定性和收益來源。他在近乎永續的時間維度裏,儘可能提高收益的確定性,通過挖掘企業獨有可持續的價值,讓複利在長時間內發揮威力。為了更好理解巴菲特的價值策略,可以拿對沖基金做對比,對沖基金是在極短的時間裏,冒着較大的不確定性,從市場波動中博取收益。我們無法對這兩種策略孰優孰劣做價值判斷,只能說這是兩種截然不同的投資策略,需要非常不一樣的知識框架、思維模式和人格特質,兩種策略也都出現過成功的投資者。對大部分投資者而言,可能處在這兩者之間的某個位置。每個投資者的資源稟賦不同,需要做的是根據自身特點尋找合適的組合,達到投資策略的自洽。巴菲特的成功在於他把這三者的自洽程度推到了極致,也取得了這個策略的極大成功。
時間接近永續
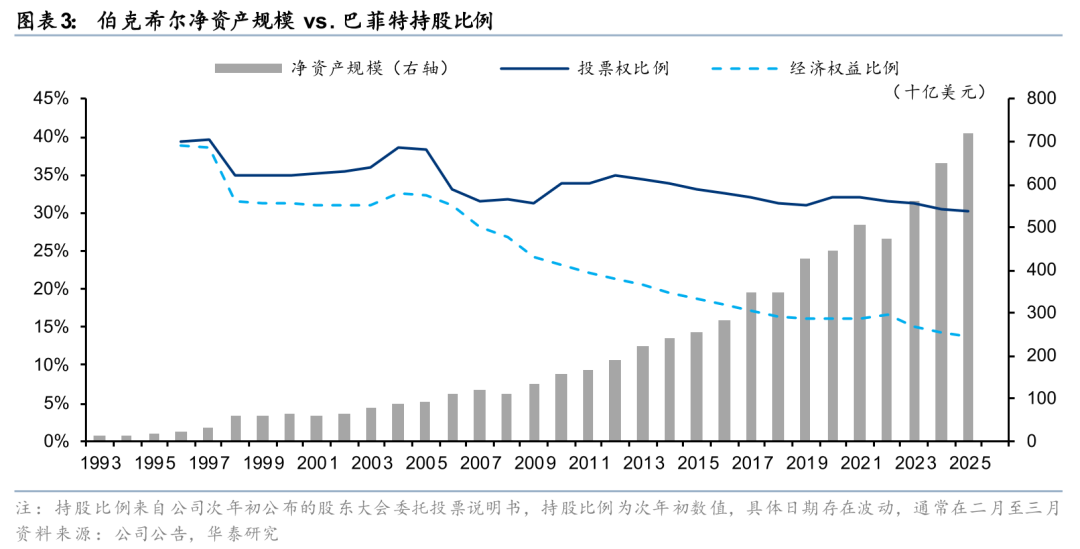
1970年巴菲特解散了自己的投資合夥公司,把絕大部分個人資產投入伯克希爾。此後的幾十年中,他和妻子蘇珊在伯克希爾的持股比例大部分時間在29-46%之間,波動主要來自增持和換股收購。2006年巴菲特宣佈將自己的財富逐步捐贈給慈善和家族基金會,當年他的持股比例在31%左右,之後逐年下降,2025年降至13.7%。在大部分時間中,巴菲特自己的財富構成了伯克希爾的重要組成部分。巴菲特在做投資決策的時候,心理上的時間維度足夠長,是永續思維。這一點是長期價值投資的基礎,也是其他投資者最難以複製的地方。
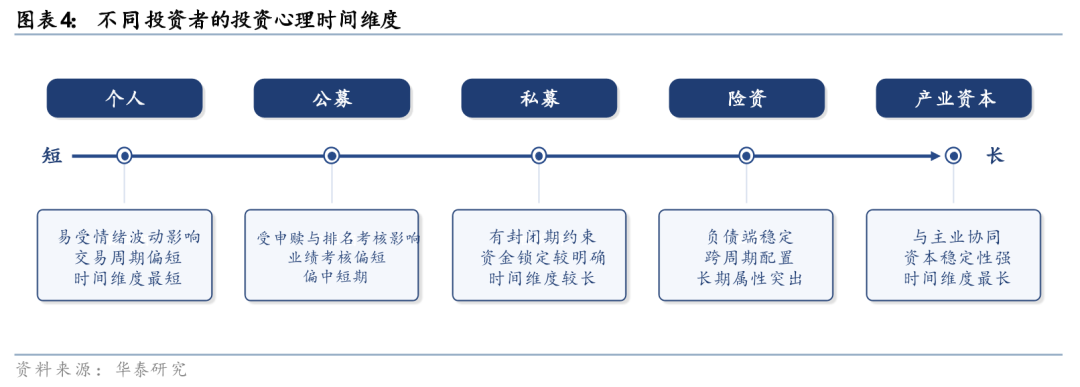
價值投資和長期投資是分不開的。如果要賺價值的錢,時間就要足夠長,長到價格與價值的背離在時間維度上能夠被平滑掉。時間不夠長,價格和價值的背離就無法忽視,投資者在離場的時候只能以價格為錨,所謂價值投資就是一句空話。這裏的時間維度不是金融產品合同上寫的時間維度,而是做出投資決策的人的心理時間維度。比如公募基金經理的實際投資期限往往也會受到客戶申贖、相對排名和階段性業績考覈等因素影響,因此在投資決策中難以完全忽視短期市場表現。在這種機制下,其心理時間維度可能明顯短於產品名義期限。私募基金有封閉期和贖回時間的約束,相對而言投資經理的心理時間維度要好於公募基金。其他各類代客理財式的金融產品(或者淨值金融產品)或多或少都存在類似的情況,做投資決策的人是代客理財,就不得不考慮出資人的想法。
在機構投資者當中,保險資金是最接近永續性質的資金。保障類保險產品不存在收益的概念,投資端的好壞與保險客戶無關;即便是儲蓄類產品,客戶的收益也不是和投資端直接綁定,保險公司要做的是確保客戶獲得長期可持續的收益,或者說是有保底、低波動的收益,保險公司有跨期平滑的優勢。保險產品的退保懲罰也確保了不會發生大規模資金「贖回」。歸根結底,保險不是淨值金融產品,保險資金在保險公司資產負債表上,客戶的利益和資產端相互隔離,由股東承擔所有的客戶責任和投資風險,保險投資可以不考慮客戶的短期想法。只要保費能夠源源不斷地流入,留存的保險資金實質上是永續性質的。但在實際經營過程中,考覈和同業對比則構成了保險投資的心理時間維度,拉長考覈期限、弱化同業對比有助於保險公司用更長的時間維度來進行投資佈局。
個人投資者和產業資本在某種程度上也擁有較大的時間優勢,但卻無法充分發揮這個優勢。個人投資者缺乏進行深度價值挖掘的能力,也缺乏長時間堅持投資策略而不動搖的耐心。能夠對企業進行深度價值分析並長期堅守投資紀律的個人投資者鳳毛麟角,個人投資者「追漲殺跌」行為顯示大部分人的心理時間維度較短。產業資本做投資,更多是圍繞自身主業進行產業鏈投資,根本目標服務於自身主業的發展而非純粹的投資,往往投資時間維度較長,但可能不是以投資收益為最高目標。
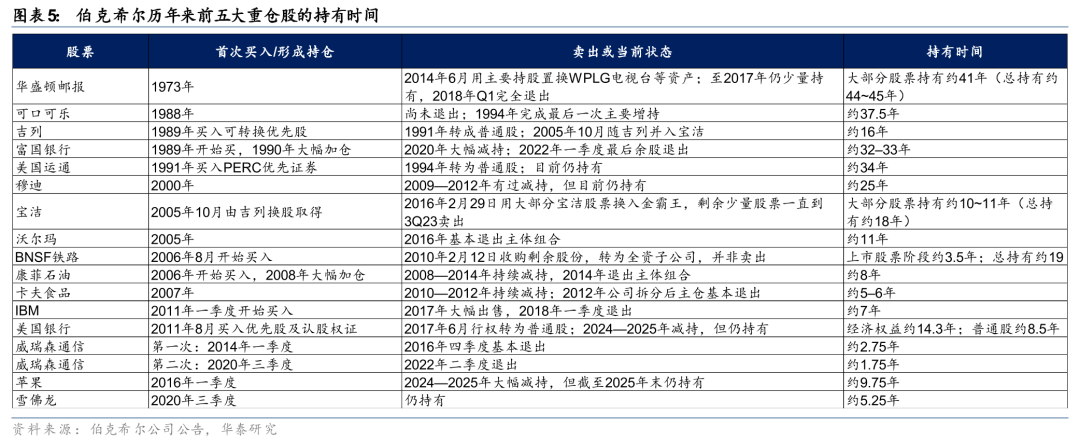
巴菲特擁有的心理時間優勢幾乎是不可複製的。首先,伯克希爾沒有贖回壓力,其股東即便不認可巴菲特的投資理念,也只能出售伯克希爾股票,這對巴菲特的投資組合沒有任何影響;其次,巴菲特對價值投資抱有極強的信念。這種信念可能來自於他的人格特質、師從格雷厄姆的經歷、大蕭條帶來的童年陰影,也可能來自於他11歲時盯盤炒股的痛苦記憶。絕大部分人即便相信價值投資,也很難做到像巴菲特那樣的堅信與堅持,無形之間縮短了自己的心理時間維度。以伯克希爾前五大重倉股為例,可口可樂和美國運通等優質企業一旦被證明擁有穩定護城河、持續現金創造能力和可靠管理層,往往會被持有數十年。
高度重視勝率
當投資時間維度是永續時,靠時間賺錢的重要性就超越了靠波動賺錢,能否讓複利發揮作用就成了關鍵。要讓複利發揮作用,勝率的重要性就大過了賠率,長期不賠錢比短期賺很多錢更重要。一個勝率不高的投資策略,重複的意義有限。實際上如果能夠做到不賠錢,長期累積起來的收益是相當可觀的。提高勝率的要求是真正看懂一家企業的商業模式和護城河,看懂企業的底層價值,而不是被市場價格波動左右。
巴菲特非常厭惡損失,他不是一個願意承擔損失來博取高收益的人,他的名言「規則第一條:永遠不要損失本金;規則第二條:永遠不要忘記第一條」(《滾雪球》)廣為人知,他強調「伯克希爾的一條投資規則從未改變,也絕不會改變:永遠不要冒本金永久性損失的風險」(2023致股東信)。巴菲特的投資哲學對安全邊際極其重視,換句話說巴菲特喜歡高勝率(而非高賠率)的投資。如果難以理解勝率和賠率的概念,不妨想想彩票,是典型的低勝率高賠率,中獎可能性極低代表低勝率,一旦中獎收益遠超成本代表高賠率。高勝率投資的特徵是虧損的可能性低、收益的可能性高,也就是所謂確定性高,但這類收益很難有特別高的幅度,也就是說賠率會降低。高勝率和永續時間是完美的搭配。因為時間充裕,不急於獲得一時的收益,對賠率的要求不高,而持續獲得收益避免虧損的重要性提升,也就是要求有高勝率。而高勝率則要求持續重複方能產生較高的累積收益,也就是巴菲特最喜歡說的複利投資,對時間維度有較高的要求。
高賠率無法與永續時間搭配,因為一個沒有把握的投資策略,重複的意義有限,甚至在過程中就可能因為高波動而清倉出局了。時間短也無法有效搭配高勝率,因為沒有充足的時間讓複利發揮作用,效果看起來非常一般。時間維度不夠正是很多投資經理無法複製巴菲特深度價值投資策略的原因。如果時間維度短,高賠率低勝率投資則反而成了合乎理性的選擇,因為要想在有限的時間裏做出成績,博一下說不定效果更好,這正是相當多的機構和個人的投資行為。
即便如此重視勝率,如此聚焦於企業的商業模式和護城河分析,巴菲特也坦言犯過很多錯誤。2022年致股東信中,巴菲特說「在管理伯克希爾的58年裏,我做出的大多數資本配置決策都‘不過如此’(no better than so-so)。在某些情況下,我做出的壞決定甚至是被極大的運氣給拯救了。比如我們在全美航空和所羅門兄弟上的死裏逃生」,「我們令人滿意的結果,其實只是大約十幾個真正好的決策的結果——大約每五年一個。」在實際運營中,他稱「我們現在每年只落實一個好主意」(2018年致股東信)。巴菲特在1989年致股東信中專門用一個章節羅列在過去25年犯的錯誤,包括:
「撿菸蒂」導致的錯誤投資:買下伯克希爾控股權。巴菲特坦言,買下伯克希爾是他犯過「最愚蠢的決定」。當時他純粹是貪便宜去買一個日漸沒落的夕陽紡織廠,結果被迫花了20年時間掙扎,最後不得不關閉工廠,這讓他白白損失了龐大的機會成本,以「撿菸蒂」的方式進行投資是愚蠢的(除非你是清算人)。
基本面判斷錯誤的投資:Dexter鞋業的慘敗。1993年巴菲特用伯克希爾價值不菲的股票去交換了這家鞋廠,結果由於沒能抵禦住海外低成本競爭,導致這筆投資價值歸零,商譽全額沖銷,讓股東蒙受了鉅額的資產損失。在2007年致股東信中,巴菲特估算這筆錯誤對股東的真實成本不是4億美元,而是35億美元。
大都會/ABC股票的過早賣出:巴菲特曾在1993年以每股63美元的價格賣掉了1000萬股大都會公司的股票,結果第二年股價就漲到了85.5美元,直接導致公司錯失了2.22億美元的利潤,這讓巴菲特自嘲「或許是時候需要給我指定一個監護人(防老糊塗)了」。
巴菲特清醒地認識到,投資成功並不意味着沒有失誤,它只要求你「正確的時候多於錯誤的時候」。而提高正確的概率(勝率)只能從深入挖掘企業內在價值入手。正是因為在極少數的「偉大生意」上做對了決策(如美國運通、GEICO保險、可口可樂、喜詩糖果等),巴菲特才足以覆蓋所有的失誤,並為股東創造出了驚人的長期複利。
投資α而非β
與勝率投資相對應的,是要關注企業的α。α是指企業獨有的、與市場風險不相關的投資價值。比如財產險行業的承保利潤,壽險行業的死費差益,與金融市場風險無關,是行業獨有的收益。與α相對應的是β,指的是市場風險帶來的收益,保險投資帶來的利潤就是β收益。α反映企業的經營能力、競爭優勢和壁壘,β則反映企業與市場波動的相關性。顯然,相比於判斷長期β,判斷長期α的難度要更低。如果一個企業擁有很強的競爭力,尤其是擁有品牌/渠道/技術/客戶粘性等方面的壟斷地位(α),那麼它大概率會穿越市場波動(β),持續產生資本回報。所以勝率投資的下一步就是α投資,投資企業的獨有價值,而不是市場波動。
巴菲特高度重視企業獨有的競爭優勢和壟斷地位,他總結為「護城河(moat)」,他認為「一家真正優秀的企業,必須擁有一道持久的‘護城河’,保護其優異的資本回報率」(2007年致股東信)。護城河代表容易辨認、競爭對手難以複製的競爭優勢。巴菲特尤其鐘意有特許經營權的企業,在他的定義中特許經營權要滿足三個條件:(1)被人們需要或渴求;(2)消費者找不到接近的替代品;(3)不受價格管制的約束(1991年致股東信),包括有品牌效應的公司或者壟斷性的報紙、電視等「過橋收費」式壟斷企業。他對併購的「六條標準」(見第一篇《無法複製的巴菲特(1/3):大型永續封閉式基金》,2026年8月12日)清晰表明了他高度關注企業的基本面α。
規模足夠大(以稅後利潤為標準,過去幾十年不斷增加);
穩定持續的盈利能力(我們對遠景不感興趣,對經營逆轉也不感興趣);
高資本回報且沒有或少許舉債;
有現成的管理層(我們無法提供經理人);
簡單的商業模式(如果有太多科技,我們可能不理解);
賣方提供報價(我們不想浪費自己和對方的時間談論一個價格都沒有的交易,即便是初步討論)。
由於持有的時間長,大概率需要經歷若干經濟周期,α投資的關鍵在於找到能夠穿越周期始終有競爭力的企業,因此對宏觀經濟分析的依賴度不高,更多是關注企業自身的基本面,尤其是市場地位、競爭優勢、壟斷屬性等內容,顯而易見是「自下而上」的分析方法。相應的,巴菲特對於「自上而下」投資框架中的宏觀分析基本忽視。在1994年致股東信中,他直言「我們將繼續無視政治和經濟預測,這些對許多投資者和商人而言是昂貴的干擾。三十年前,沒有人能預見到越南戰爭的大規模擴張、工資和價格管制、兩次石油危機、一位總統的辭職、蘇聯的解體、道瓊斯指數單日下跌 508 點,或是國庫券收益率在 2.8%至 17.4%之間波動。但令人驚訝的是,這些重磅事件無一例外,都未能對本·格雷厄姆的投資原則造成絲毫影響。它們也沒有使以合理價格協商收購優質企業的做法變得不穩健。試想,如果我們因對未知的恐懼而推遲或改變資本部署,那將付出多大的代價。事實上,我們通常是在對某些宏觀事件的憂慮達到頂峯時,做出最出色的收購。恐懼是跟風者的敵人,卻是基本面投資者的朋友。未來 30 年,必將發生一系列截然不同的重大沖擊。我們既不會試圖預測這些衝擊,也不會試圖從中獲利。如果我們能識別出與過去所購業務相似的企業,外部意外對我們的長期業績影響將微乎其微」。他還說「形成宏觀觀點,或者聽取他人的宏觀及市場預測都是浪費時間。這甚至是危險的,因為宏觀預測可能模糊投資者對真正重要事實的判斷」,「自己與芒格合作的54年中,從未因為宏觀或政治環境而放棄一項有吸引力的投資;這些問題在作出具體投資決策時甚至不會被討論」(2013致股東信)。這正是巴菲特所謂「別人恐懼時我貪婪、別人貪婪時我恐懼」的底層邏輯基礎。
高度關注α和長期資本回報的一個自然結果就是股價對巴菲特而言不重要。巴菲特不看重股價不是說他會在任何價格無腦買入。恰恰相反,巴菲特喜歡在好公司被低估的時候買入,巴菲特早期特別喜歡「菸蒂投資」策略,即尋找價格嚴重低估的公司。股價不重要是說在持有時期,只要公司的基本面沒有發生變化,股價漲升跌跌不會影響巴菲特的判斷,他也毫不在意,因為他知道只要時間夠長,價格終將圍繞在價值周圍。這需要對公司內在價值α有堅實的判斷和高度的自信。
股價不重要的一個例證就是巴菲特收購併私有化了大量的公司,只要是好公司,市場出價多少他並不關心。為了獨佔好公司的全部收益,巴菲特乾脆全資收購,徹底拋棄市場價格。關注市場價格的投資者實際上都有潛在的出售心態,而巴菲特對於好公司是沒有任何出售意願的,因此市場價格對他而言意義不大。這與大部分企業家把旗下公司上市(部分賣掉)的做法完全相反。1990年,美國銀行股因房地產貸款風險陷入恐慌,富國銀行股價在幾個月內下跌近50%。伯克希爾在下跌前已經買入一部分,但巴菲特並未因賬面損失停止投資,而是說:「我們歡迎這次下跌,因為它使我們能夠按新的恐慌價格買入更多股份」(1990年致股東信)。
必要的放棄
投資市場的理念原則層出不窮,巴菲特的深度價值投資策略(永續、勝率和α組合)僅僅是其中之一,這意味着有些錢就不是深度價值策略可以賺到的,或者說任何策略都是在市場上賺自己該賺的部分並放棄其他。巴菲特被人抨擊最多的地方就是他對於科技股的反應遲緩,他對於黃金和比特幣的負面評價也是世人皆知,並引發爭議。我們不能說巴菲特眼光短淺竟然看不到這些領域的投資機會,只能說他堅守了他的價值投資原則,並放棄了不符合這些原則的投資機會。
巴菲特在本世紀之初錯過互聯網投資曾被市場嘲笑,後來互聯網泡沫破裂又似乎顯示了他的先見之明。我們認為事前的嘲笑和事後的崇拜都是對巴菲特的誤讀。巴菲特確定了自己的投資原則,並一以貫之地堅持。他劃定了自己擅長的領域,並在其中不斷重複成功的經驗,讓複利發揮最大的威力,這是他給世人留下的關於價值投資最好的經驗。投資世界門派林立,巴菲特只是堅守了自己的價值派,這也意味着他必然會放棄那些不符合價值投資原則的機會,比如科技創新帶來的投資機會。這些機會往往代表着未來的發展方向,但遠遠未到穩定回報的時候,不符合巴菲特的投資策略,巴菲特不去抓這些機會在邏輯上是完全自洽的,這些機會根本不是巴菲特價值策略能夠把握的。策略的含義就是有所取捨,承受特定的風險,賺取特定的利潤,如果每樣投資機會都想抓住,那也就沒有所謂策略了。批評巴菲特不能抓住科技企業投資機會,就像批評漁夫不會在林中打獵一樣。
實際上,巴菲特並未忽視科技行業,他以自己的方法論來觀察、評價科技公司,並曾果斷下注,有過失敗,也獲得過人類歷史上名列前茅的投資業績,並在退休前最後一刻將伯克希爾帶入AI投資時代。我們在下一章會專門討論巴菲特的科技股投資,這裏不做贅述。
了解了巴菲特價值投資原則以及他的選擇標準,再回頭看他對黃金和比特幣的態度就非常容易理解了。因為依據巴菲特的觀點來看,這兩類資產不能產生現金收益,沒有底層的資本回報,他們的回報完全來自於價格波動,而這恰恰是巴菲特最不看重的地方。2011年致股東信中,巴菲特詳細闡述了他對黃金的看法,「黃金有兩個重大缺陷:用途不大,也不會自行繁衍或產生收益」,「推動大多數黃金購買者買入的,是他們相信恐懼者的隊伍將不斷壯大」,「需要不斷擴大的買家群體;而這些買家之所以受到吸引,又是因為他們相信未來買家群體還會進一步擴大。持有者並不是被資產本身能夠創造的產出所吸引——這種資產將永遠沒有生命、不會產生任何東西——而是相信未來其他人會更加迫切地想要它」 。他比較了當時兩組價值均為$9.6萬億的資產:全球約170,000噸黃金組成的立方體 vs 美國全部耕地、16家埃克森美孚、剩餘約$1tn現金,一百年後,耕地已經生產大量農產品,企業已向股東支付大量股息;黃金的數量和生產能力卻沒有變化。
關於比特幣,巴菲特將其視為非生產性資產,並明確表示「加密貨幣最終會迎來不好的結局」(2018股東大會),他認為「即使你擁有全世界所有的比特幣,並願意以$25賣給我,我也不會買」(2022股東大會),比特幣不會像農場、住宅或企業那樣持續產生經濟產出。
我們不能說投資黃金和比特幣是錯誤,畢竟有投資人在其中獲取了豐厚的收益。但可以確定的一點是,它們不符合巴菲特對好資產的要求,與他的投資理念相悖。它們也許是不錯的投資品,但不屬於巴菲特。
以實業的視角投資股票
巴菲特在中文世界裏被稱為「股神」,是對其投資表現的高度讚譽。但這一稱謂過度簡化,對真正理解巴菲特的投資哲學有嚴重誤導作用。如果說這一稱謂對巴菲特早期和中期的投資理念和表現還有貼切的地方,巴菲特後期的投資已經與股票漸行漸遠,大規模的併購取代股票在其投資組合中扮演越來越重要的角色,單單股票已經遠遠不能涵蓋巴菲特的投資範圍,他在併購投資領域同樣取得了令人驚歎的成就。
此外,巴菲特對股票的理解與絕大部分投資者不同,他並不在意股價的升跌,除了早期他喜歡買便宜的股票(撿菸蒂策略),他大部分的投資生涯都是以經營實業的角度來看待股票。他關注的是公司是否能穩定可持續地創造資本回報和現金流,股價高低並不重要,他也從未將頻繁交易作為他的投資策略,這與普通人對「股神」點石成金、翻雲覆雨的印象相去甚遠。
在英文世界,從未出現過「God of stocks」這樣的稱謂。巴菲特通常被英文母語者稱為「The Oracle of Omaha(奧馬哈先知)」或者就是非常平直的「the greatest investor(最偉大的投資者)」。「股神」這個稱謂僅限於中文世界,可能與上世紀90年代巴菲特形象進入中文世界時正值中國股市起步、金融投資理念匱乏有關。在大部分人心目中,股票就是投資,投資就是股票,一個偉大的投資家自然等同於股神。
「股神」標籤很容易讓大衆從炒股的視角來理解巴菲特,從而嚴重誤讀他的投資理念。如果真正理解了巴菲特的投資理念,會發現巴菲特並不頻繁買賣股票,跟「炒」毫不沾邊,巴菲特追求的是長期持有。相當多人從炒股票的視角去模仿這種心態和投資邏輯,只能說是緣木求魚、刻舟求劍。撕掉「股神」標籤,讓巴菲特迴歸「投資者」或「投資家」身份,我們才能更好地理解巴氏投資哲學。
長期且集中
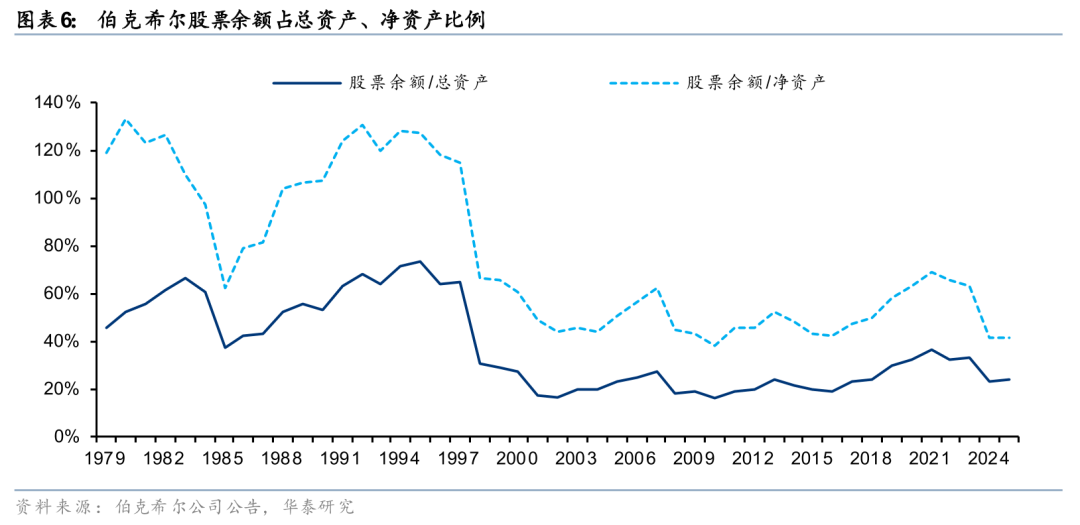
伯克希爾股票投資的絕對規模長期增長,但其在集團資產負債表中的相對權重已顯著下降。股票投資佔淨資產比重在1980年達到歷史高點133.2%,此後雖有所回落,但1995年仍高達127.8%。這意味着當時伯克希爾持有的股票市值超過自身股東權益,保險浮存金及其他長期經營負債為股票投資提供了重要資金支持。1996~1998年,伯克希爾先後收購GEICO剩餘股權、General Re、FlightSafety、Dairy Queen和Executive Jet等七家公司;其中既有保險公司,也有非保險企業,並且部分交易通過發行伯克希爾股票完成。隨着集團密集併購,淨資產不斷積累,股票投資佔淨資產的比例總體下降。截至2025年末,股票投資為2978億美元,佔淨資產比例已降至41.5%。
按總資產口徑看,這一變化更加明顯。1995年末,股票投資餘額為220億美元,佔比達到歷史高點73.5%,當時集團的資產結構仍高度集中於上市公司股票。受大型併購特別是1998年General Re並表影響,股票佔總資產比例由1995年的73.5%大幅降至31.2%。此後,伯克希爾又陸續擴張鐵路、能源、製造、服務及零售業務,2025年末,伯克希爾股票投資佔比進一步降至24.4%。反映出伯克希爾由投資上市公司股票,逐步擴展為同時併購優質企業的控股權,最終形成實業經營與股票投資並重的綜合性控股集團。
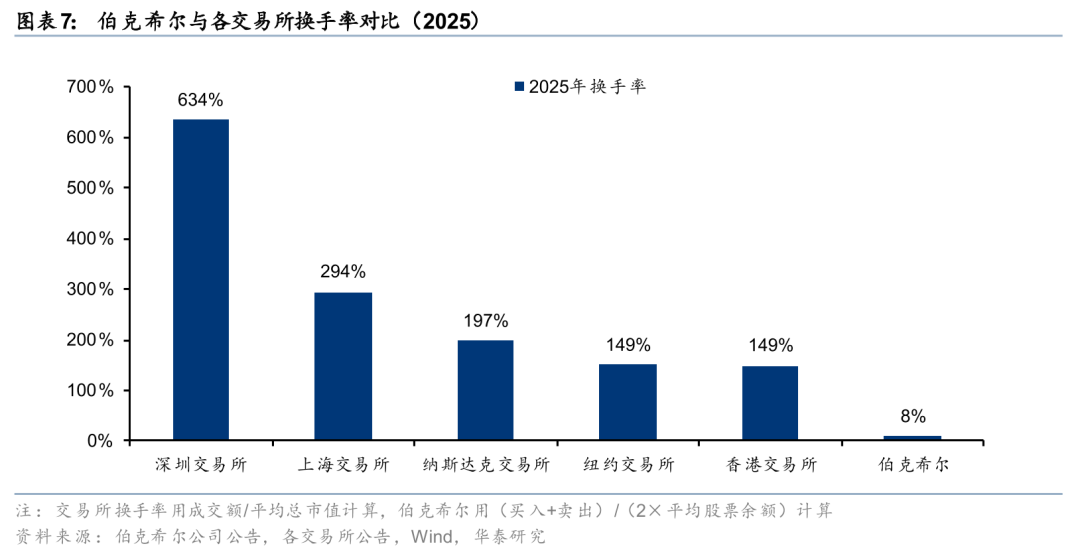
巴菲特的價值投資框架,決定了他不是通過交易賺取價差來獲得投資收益,他靠的是長期持有、通過被投企業自身的資本增值來獲得投資收益,所以伯克希爾股票持倉的交易頻率顯著低於市場。我們估計,2025年伯克希爾的股票持倉換手率只有8%,遠低於各主要交易所股票市場的換手率。
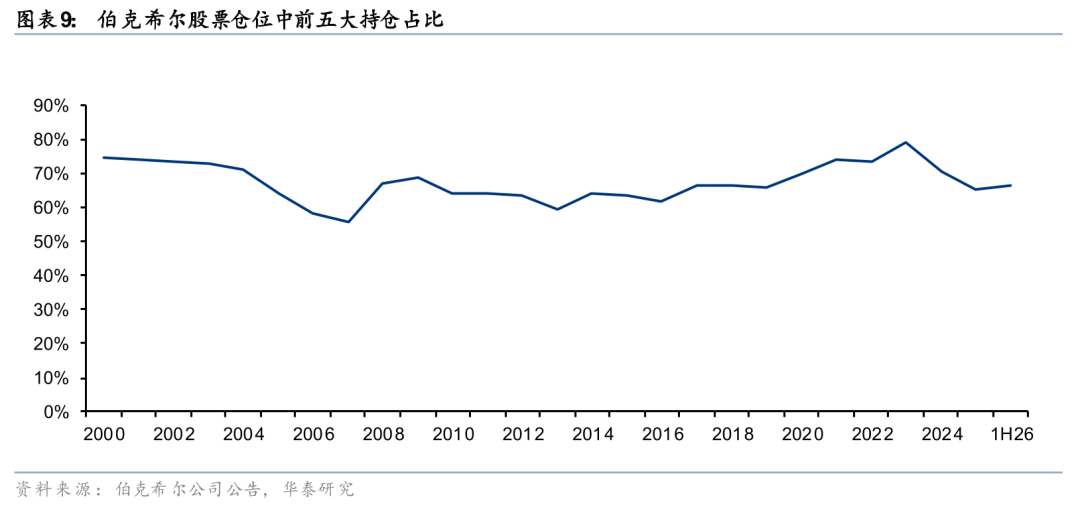
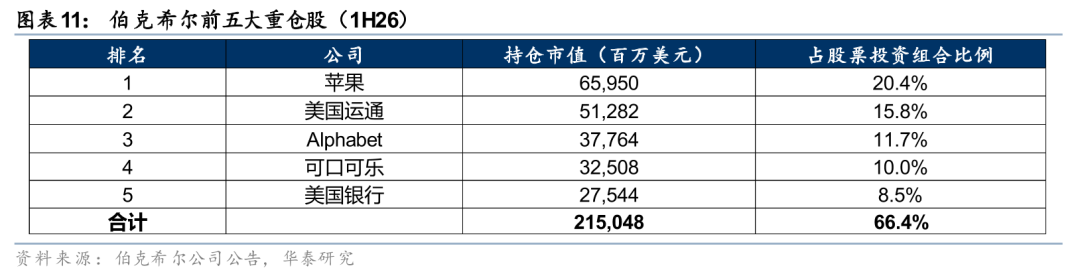
巴菲特的股票持倉高度集中,截至1H26的3238億股票持倉集中在約32支股票上,完全不符合分散投資原則。事實上,巴菲特不認同分散投資,在1993年致股東信中,巴菲特闡述了他對於分散投資的看法。只有單筆交易中蘊含巨大風險,才需要分散化,比如風險投資;又或者不理解具體企業的運作模式但又想長期投資美國企業的投資者(know-nothing investor),可以通過購買指數基金參與投資,其表現會超越大部分專業投資者。他說當「傻」錢承認自己的侷限時,就不再傻了。但對於那些理解產業經濟、能找到5到10家價格合理且具有長期競爭優勢公司的投資者,傳統的多元化分散策略沒有任何意義,甚至帶來風險。他無法理解一個投資者已經有了最理解、風險最低且獲利潛力最大的前幾名公司,為什麼還要把資金分散投到不那麼喜歡的公司中。這時候所謂分散投資,就只能說明並沒有真正理解所投資的公司了。1998年在佛羅里達大學演講時,他進一步表示,「如果你能真正找到六家優秀的公司,那麼持有這六家公司就已經實現了足夠的分散」。巴菲特建議投資者將一生可做的投資決策限定為20次(如同在一張卡片上打20個孔),這樣你在做每一次決策時都會極其慎重,並且一旦確認是傑出企業,就會集中投入巨資並長期持有。
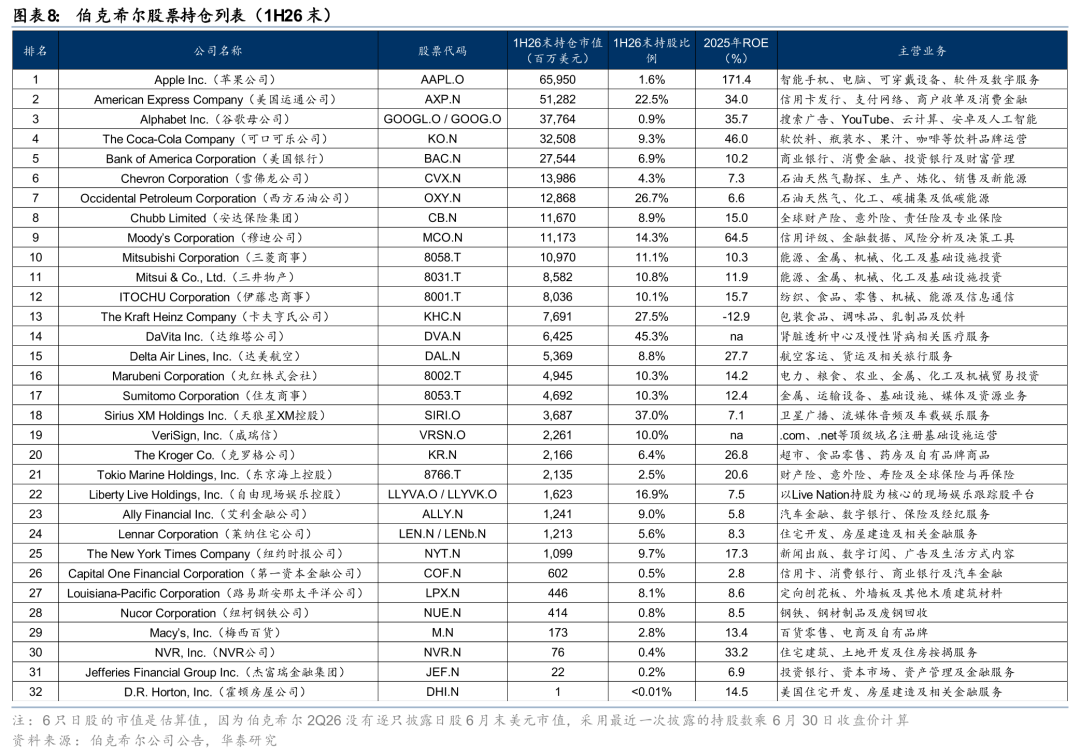
比32支股票持倉更為極致的是,其中的前五大重倉股佔股票倉位達到了2150億美元,進入伯克希爾前五大重倉股的持倉金額至少在200億美元以上。前五大重倉佔股票持倉比例達到了驚人的66%,這個比例在過去的二十年中維持在60-80%之間。
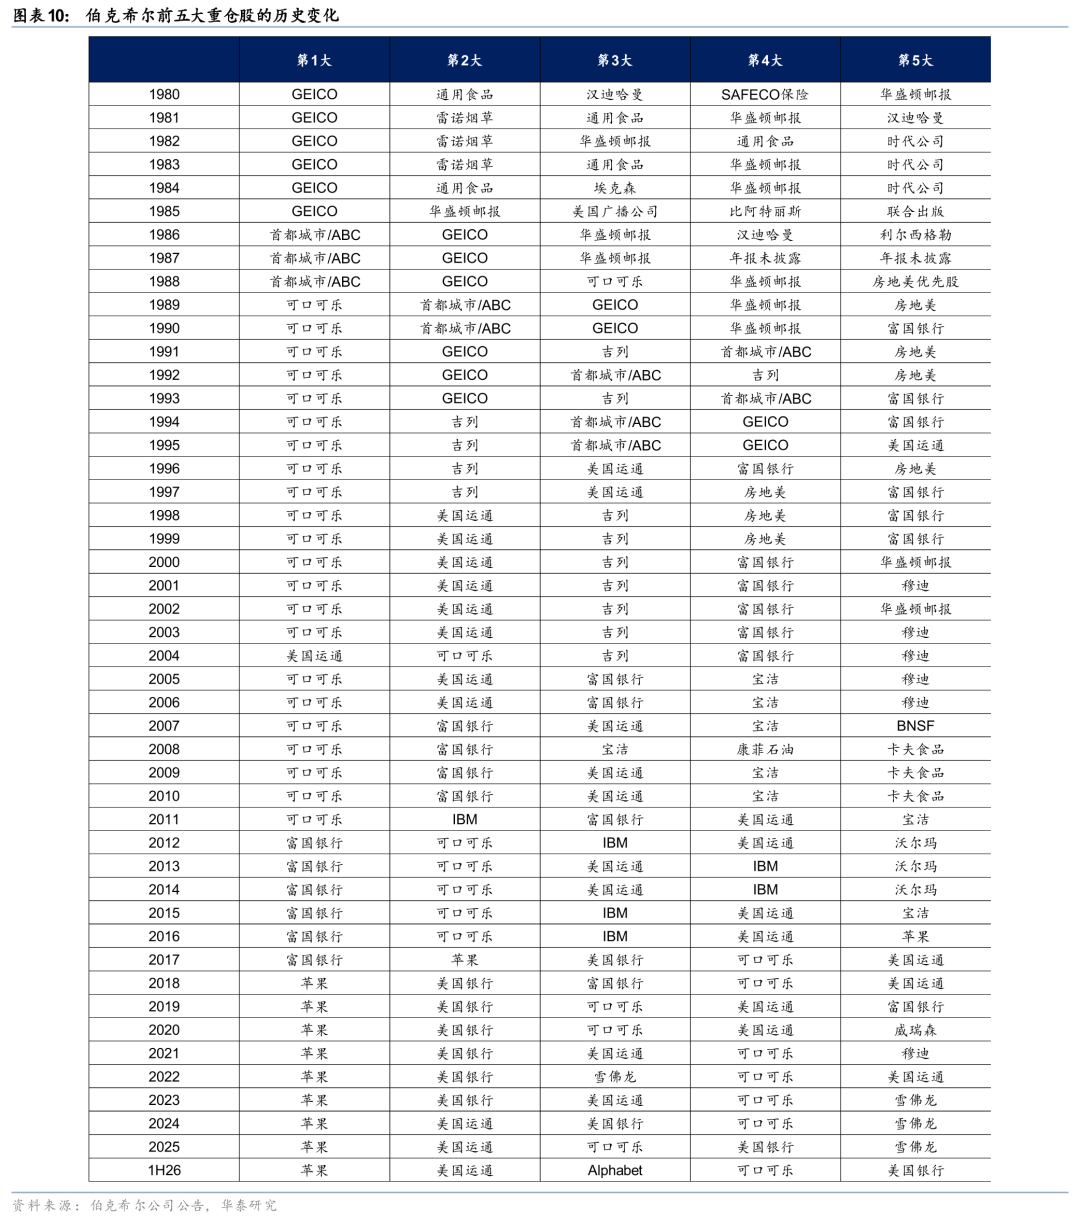
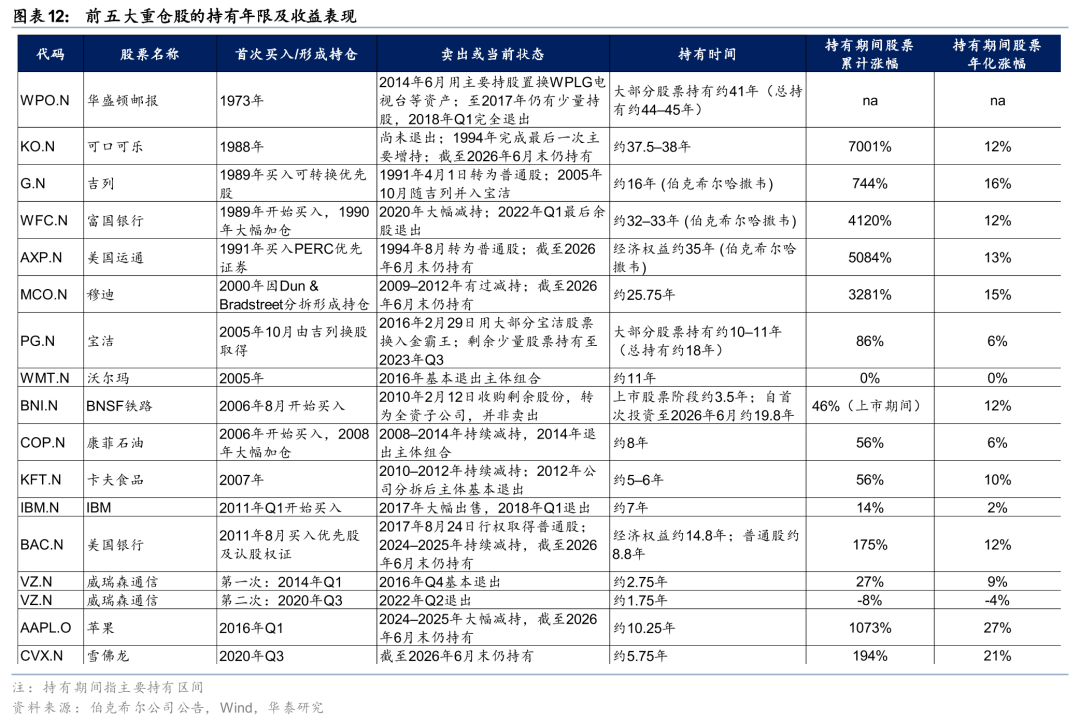
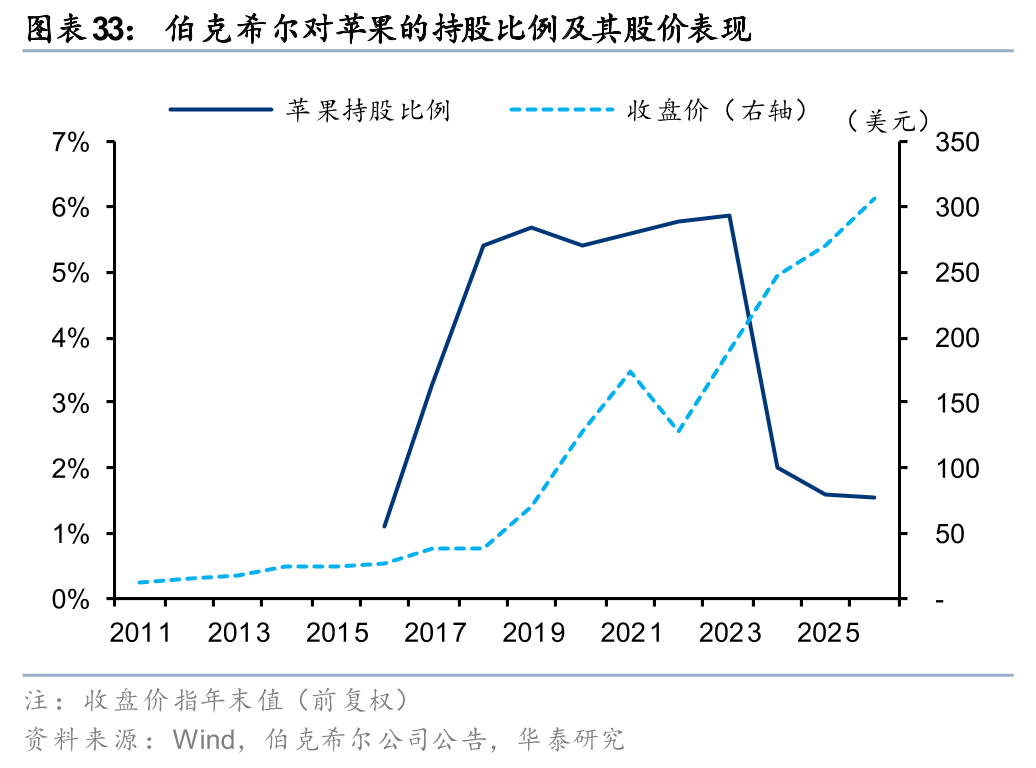
前五大重倉股的持有時間一般都較長,大多在5年以上,持有幾十年的也很常見。以2025年前五大重倉股為例,這五隻股票分別為蘋果、美國運通、美國銀行、可口可樂、雪佛龍,分別自2016年、1991年、2011年、1988年和2020年開始買入。
對消費股由衷喜愛
巴菲特對消費行業有着特殊的偏愛。他喜歡從消費者行為出發來判斷一家消費公司的長期生命力,早年收購喜詩糖果的成功案例讓他認識到有品牌效應的消費品公司有着強大的護城河。在其投資生涯中,巴菲特始終對消費行業保持着高度關注,在股票投資領域頻頻涉獵消費股,其中最著名的莫過於可口可樂。還有衆多其他消費股,僅過去二十多年進入到伯克希爾前五大持倉的就包括吉列、寶潔、卡夫食品和沃爾瑪。
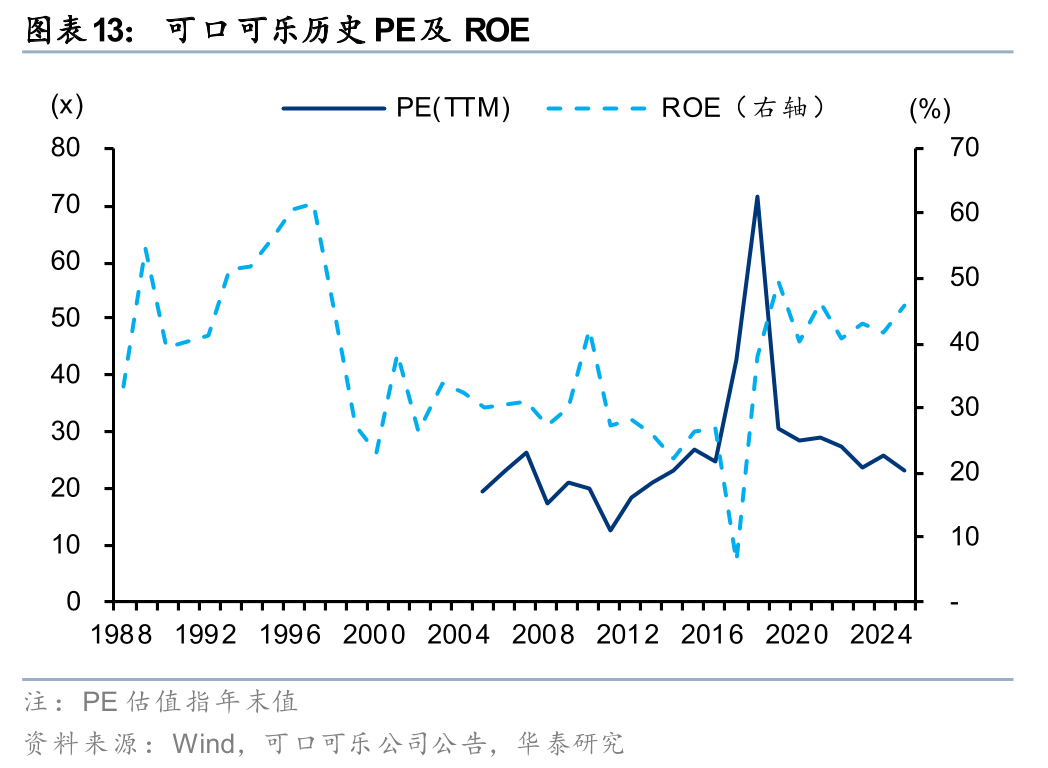
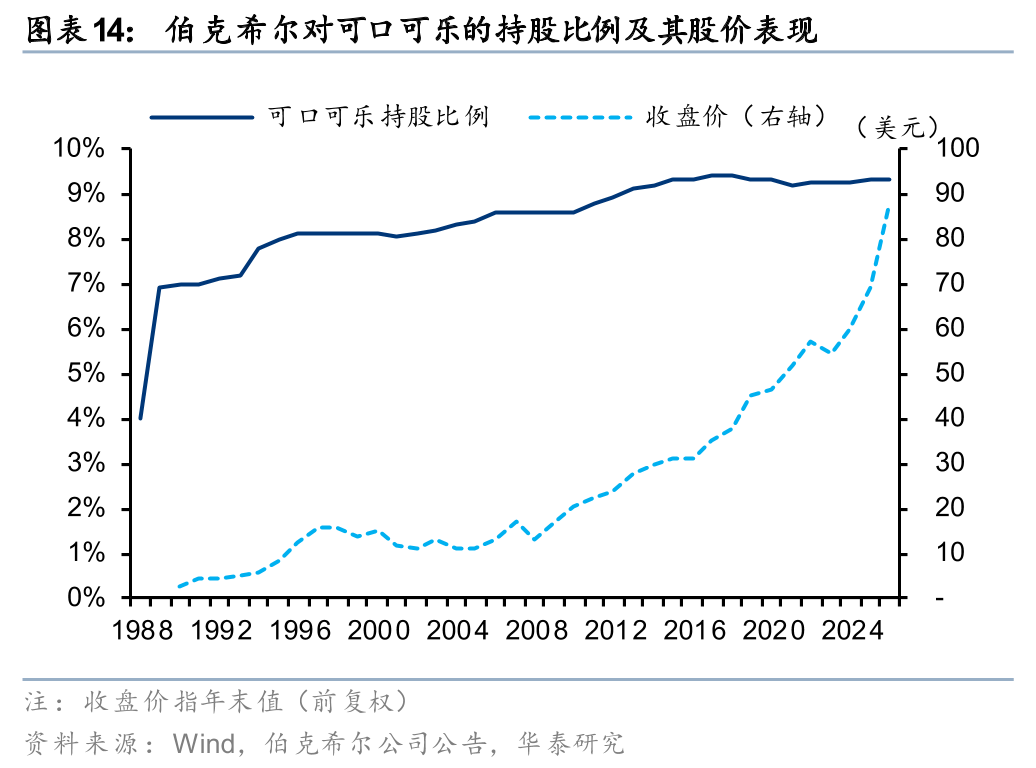
伯克希爾對可口可樂的投資最早可以追溯到1988年,當年伯克希爾大舉購入了可口可樂的股份,並表示對於這種業務優秀且管理層卓越的企業,伯克希爾偏好長期持有(1988年致股東信)。之後伯克希爾持續增持,並於1994年完成建倉,年末持股數上升至1.0億股,持股比例為7.8%。此後伯克希爾基本未再主動增減持,經過可口可樂後續拆股,持股數量增至目前的4億股,並持續持有超過30年。隨着可口可樂回購,伯克希爾持股比例被動上升至10.0%(1H26末)。從1988年至今,可口可樂一直為伯克希爾的前五大重倉股,其中超半數的年份為第一重倉。甚至在1991年巴菲特把可口可樂概括成「世界上最好的兩家公司」 之一(另一家是吉列)。巴菲特認為,可口可樂(和吉列)的品牌、產品屬性以及分銷體系構成突出的競爭優勢,相當於在「經濟城堡」周圍建立了一條護城河(protective moat)(1993年致股東信)。
這種優異的商業模式也直接反映在長期極高的ROE上。1988年以來持有期間可口可樂ROE平均達到約37%,1997年一度達到61%,絕大多數年份維持在20%~50%,在大型消費品公司中處於非常優秀的水平。其高ROE首先來源於品牌和濃縮液業務天然的輕資產屬性,這也是巴菲特所謂「真正的錢在糖漿裏」的經濟含義。同時,可口可樂具有很強的品牌定價權,公司能夠通過銷量增長、價格提升和產品結構優化持續擴大利潤。全球市場的長期擴張進一步放大了這一優勢,巴菲特早在1989年就特別強調可口可樂海外業務的高速增長。除此之外,公司長期進行股票回購也壓低了賬面股東權益,從而在一定程度上進一步抬升ROE;截至2025年,可口可樂自1984年啓動回購計劃以來累計回購約36億股。因此,可口可樂長期高ROE既反映了品牌、產品屬性和分銷體系帶來的高資本回報,也受到持續回購、較低權益資本基數的推動。
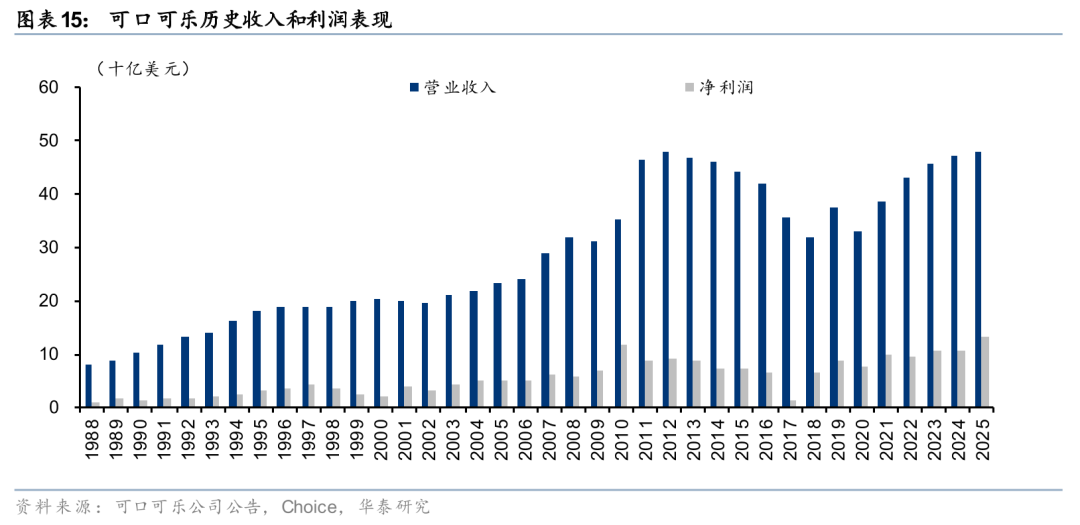
從長期經營表現來看,可口可樂真正突出的特徵並不是每一年都高速增長,而是在極長時間維度上保持穩定的盈利擴張。1988~2025年,公司營業收入由80.76億美元提升至479.41億美元,年均複合增速約5%;淨利潤由10.45億美元提升至131.07億美元,年均複合增速約7%。1994年,巴菲特曾用消費量直觀展示可口可樂的商業價值:當年公司全球銷售約2,800億份8盎司飲料,每份盈利略低於1美分,但積少成多,伯克希爾7.8%的持股對應約210億份飲料,並貢獻接近2億美元的「軟飲料利潤」。巴菲特隨後將可口可樂等公司比作「rare gems(稀世珍寶)」,並指出,長期來看,這類企業極有可能持續以令人滿意的速度提升價值。
2013~2018年可口可樂收入和利潤曾經持續下降,但更多是業務結構調整,而不是核心競爭力惡化。可口可樂在這一階段加快推進裝瓶業務重構(refranchising),逐步將低毛利、重資產的公司自營裝瓶業務轉讓給獨立瓶裝合作伙伴。出售後相關收入不再並表,因此公司表觀收入持續下降。美國裝瓶業務於2017年前後基本完成特許經營化,加拿大業務於2018年完成,北美重構由此基本結束。因此,這一階段公司實際上是在主動「做小收入、做高利潤率和資本回報率」。2018年以後,隨着業務重構影響逐步消化,公司收入恢復增長,ROE也重新回到約38%的高水平,此後多數年份維持在40%以上。2017年淨利潤異常偏低,主要由於當年四季度確認約36.10億美元的一次性稅改相關費用。2017年12月,美國通過《減稅與就業法案》(Tax Cuts and Jobs Act),將聯邦企業所得稅率由35%下調至21%,同時要求美國企業就歷史累積的海外未匯回利潤一次性確認過渡稅(transition tax)。由於可口可樂歷史累積海外利潤規模較大,因此受到的一次性稅務衝擊較為顯著。
對於伯克希爾而言,可口可樂最終成為一個「資本利得+持續現金股息」雙重回報的經典長期投資案例。從股價表現看,2013~2018年雖然公司收入和利潤受到裝瓶業務重構及一次性因素擾動,但資本市場並未將其視為核心競爭力惡化,可口可樂股價長期趨勢仍保持向上,給公司帶來高額的資本利得回報。截至1H26末,伯克希爾投資可口可樂的持倉市值已增至325.08億美元,而累計成本僅12.99億美元,對應未實現資本利得約312億美元;同時,可口可樂持續通過現金派息回饋股東,我們估計伯克希爾持有期間累計收取股息已超過128億美元。與原始投資成本相比,資本回報(含股息)高達34倍。如果從伯克希爾1994年基本完成建倉的時點觀察,我們估算至1H26的年化投資回報率約為9%,其中包括資本利得和股息。這一回報看似不像科技股那樣驚人,但其特點在於持續時間超過30年、商業模式和盈利確定性極高,並且期間無需頻繁調整倉位,這正是巴菲特所追求的長期複利型資產。
對金融股「言行不一」?
巴菲特對銀行股的投資可能是最令人費解的。他一生秉持價值投資理念,反對高槓杆的商業模式,明確說過不喜歡銀行的高槓杆商業模式。但巴菲特長期重倉銀行股,時間最長的是富國銀行(Wells Fargo Bank),從1990年起持有直到2019年退出前五大持倉,2022年徹底清倉,取而代之的是美國銀行(Bank of America)。在其投資生涯早期他還收購過伊利諾伊銀行,更不用提巴菲特長期鐘意的美國運通(American Express),可以說巴菲特幾乎整個投資生涯都涉及到金融行業投資。那麼他到底是怎麼看待金融股呢?
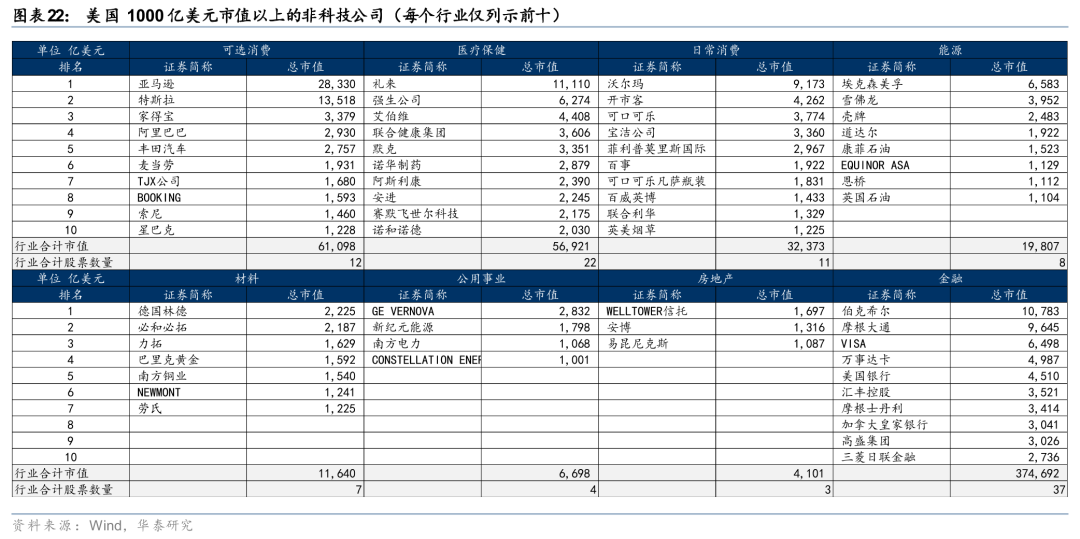
我們認為這可能是在流動性承載能力、商業模式和經營質量之間權衡後的選擇。面對伯克希爾公司資產規模不斷膨脹的情況,巴菲特需要尋找大規模的投資項目才能吸納投資資金,並保持伯克希爾淨資產的合理增速。對於伯克希爾的重倉股,按照今天的標準至少需要百億美元以上的投入,這意味着目標公司的市值至少要達到千億美元級別。在這個數量級的上市公司中,金融佔據了較大比例,可能是難以忽視的存在。所以縱然巴菲特不喜歡銀行的高槓杆商業模式,但考慮到合適的選擇不多,如果銀行有優秀靠譜的管理層,以及有便宜的買入機會,巴菲特仍然願意選一支銀行股進行長期重倉投資。
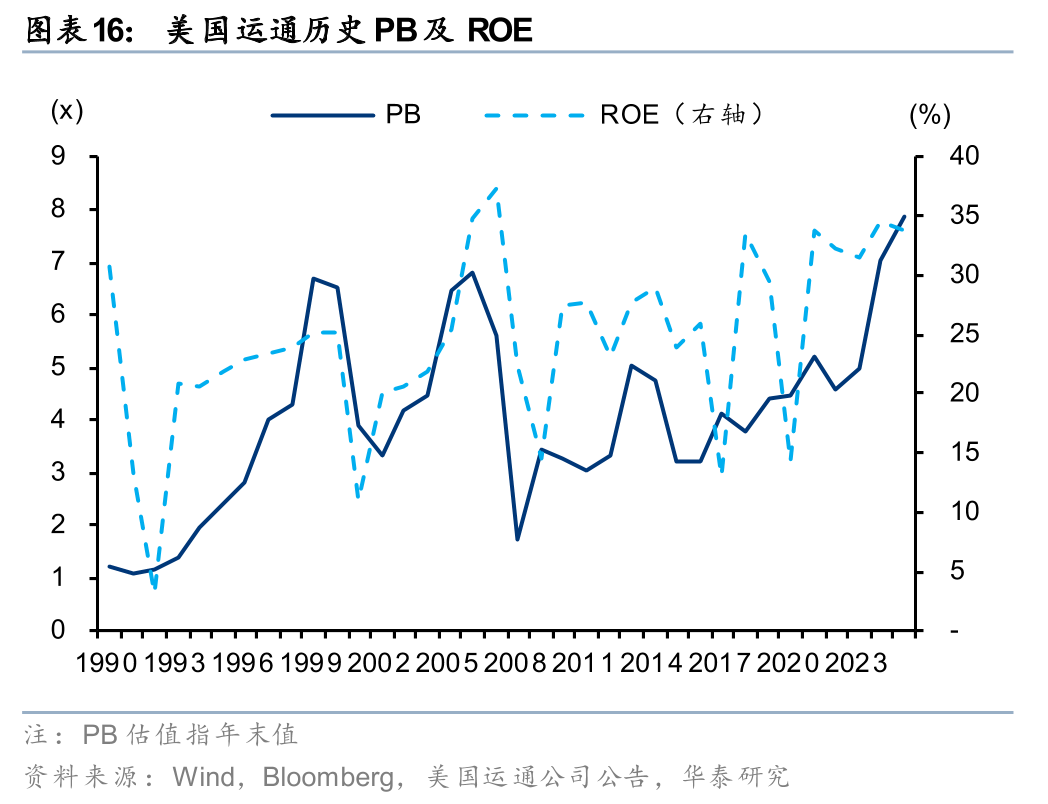
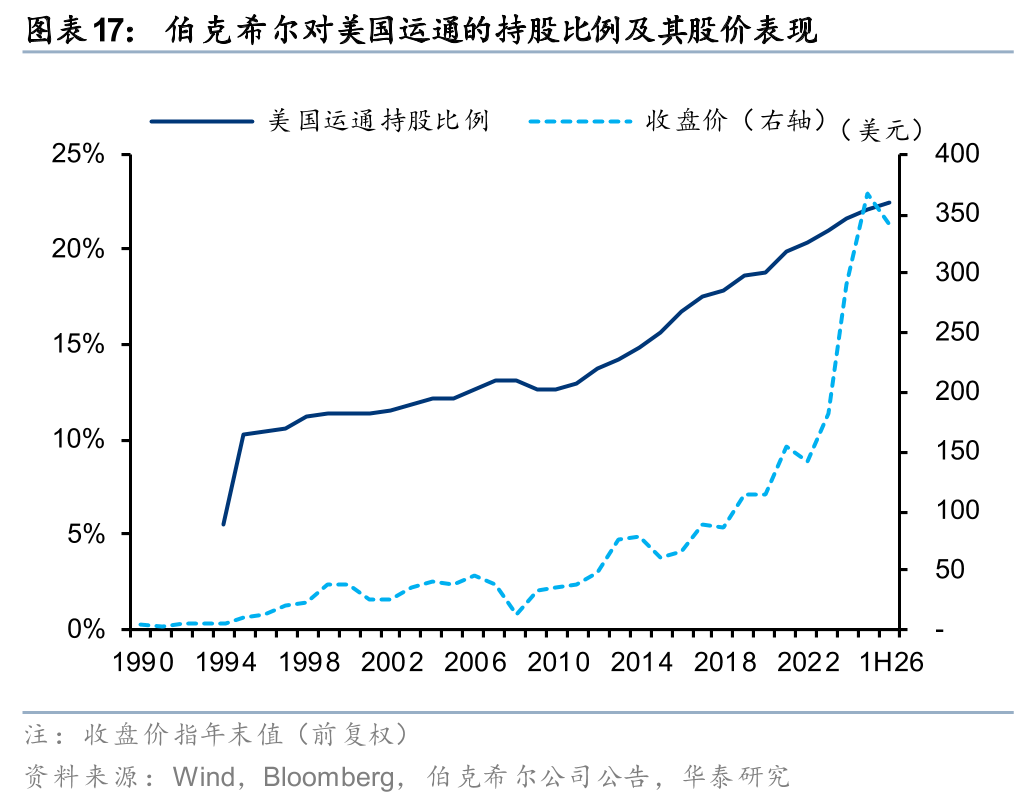
巴菲特最早於1991年開始對美國運通的投資,當時投資的是其Percs(一種強制轉換型優先證券),三年後強制轉換成普通股,同時伯克希爾在市場上繼續買普通股。1995年美國運通成為伯克希爾前五大持倉股,持續至今。截至1H26,持倉市值達到512.82億美元,為公司第二大重倉股。美國運通完美符合巴菲特的價值投資和護城河理念,其ROE自1993年來以25%為中樞波動,大部分時間在20%以上,作為獨立信用卡品牌擁有極強的客戶粘性。
巴菲特對銀行最早的大筆投資發生在1969年,當時他以1550萬美元的價格收購了伊利諾伊國民銀行97.7%的股份,當時這筆資金對伯克希爾極為龐大,巴菲特甚至向銀行借了1000萬美元完成這筆交易,但他也承認債務在伯克希爾是個不光彩的詞。這家銀行運營良好,巴菲特對其經營表示滿意(1969年致股東信),但1980年因《銀行控股公司法》限制不得不將該銀行股權分拆剝離給股東。
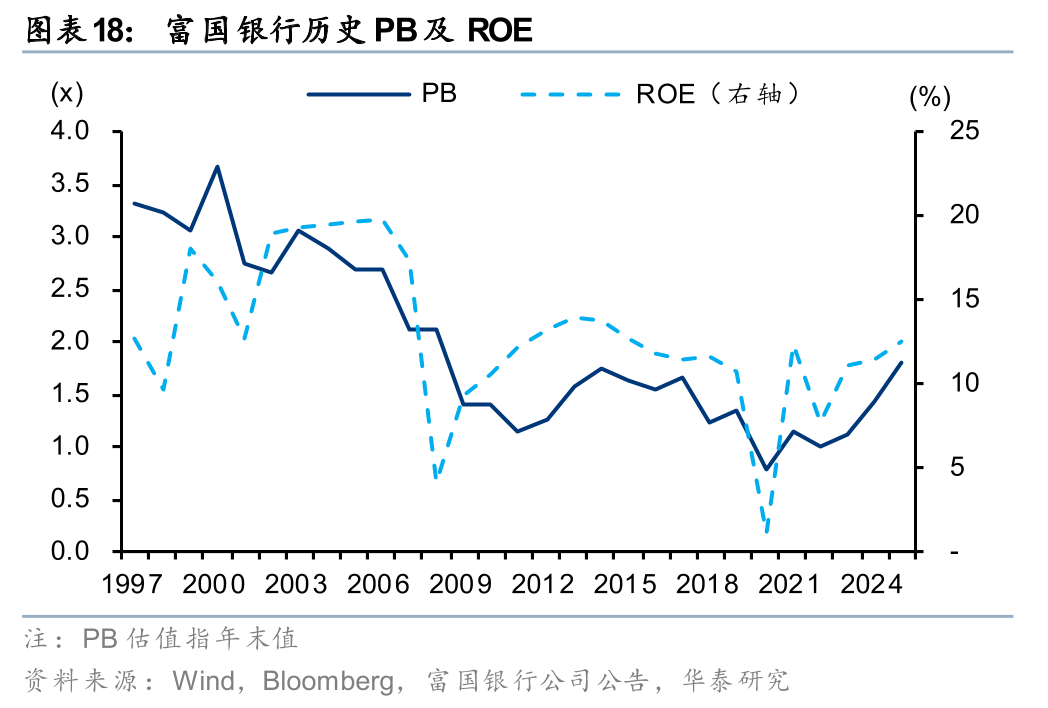
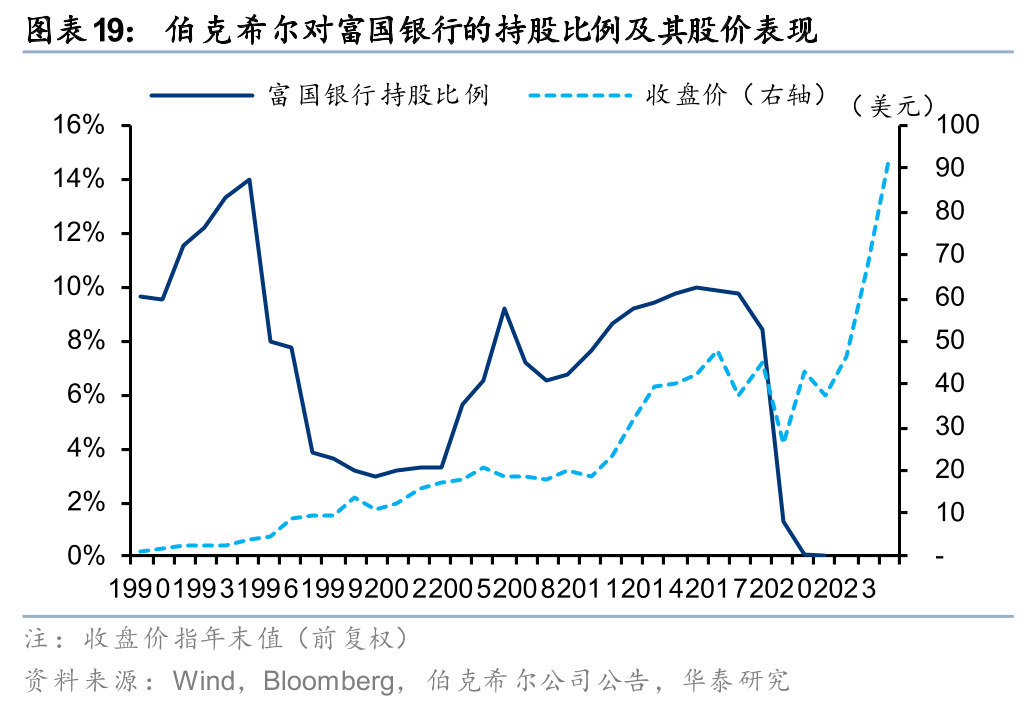
富國銀行是巴菲特最著名的銀行投資案例,投資期限長達三十多年,長期位居前五大持倉股。巴菲特1989年開始投資富國銀行,次年成為第五大持倉,市值2.9億美元,持股比例接近10%的監管上限。在當年的致股東信中,巴菲特展現出了對銀行業複雜的看法。他開宗明義強調銀行業不是我們「特別喜歡的」(favorite),因為高達20倍的槓桿,資產端的任何失誤會導致資本金的大幅損失。而大銀行犯錯似乎是規律而不是例外,很多錯誤來源於管理層在貸款業務上對行業頭部公司的無腦模仿,高槓杆放大了管理層的強項和弱項。巴菲特對便宜但管理差的銀行沒興趣,只對價格公道管理優秀的銀行有興趣。
巴菲特對富國銀行當時的管理者Carl Reichardt(董事長兼CEO)和Paul Hazen(總裁兼COO)讚譽有加,認為他們是最好的(best)。1990年的信貸危機帶來的銀行股動盪則提供了以不到5倍PE買入富國銀行的機會,而富國銀行有着20%的ROE。巴菲特對風險認識很清醒,經濟收縮或金融恐慌可能會讓任何高槓杆機構面臨危險,不論管理得有多好。當時美國加州的房地產泡沫也可能對在該業務上處於頭部的富國銀行造成衝擊。但巴菲特認為富國銀行有能力經受衝擊。在巴菲特持有期內,富國銀行的ROE平均為14%,展現出了良好的資本增值能力。
2016年,富國銀行爆發了震驚全球的「虛假賬戶醜聞」。前CEO約翰·斯頓夫(John Stumpf)極力推行的「Eight is Great」——即讓每個客戶家庭平均擁有8個富國銀行的產品。為了達成激進的銷售考覈,數千名底層員工在客戶不知情的情況下,通過僞造簽名、甚至虛構郵箱,虛開了200多萬個活期存款和信用卡賬戶。這徹底擊碎了富國銀行的聲譽。虛假賬戶醜聞爆發後,富國銀行迎來了嚴厲的監管處罰。2018年,聯儲局對富國銀行實施了銀行業歷史上最嚴厲的單項處罰——1.95萬億美元的資產總額上限,這一處罰限制了富國銀行在未來數年擴張資產負債表的能力。
巴菲特對富國銀行感到極為失望,從2017年開始減持富國銀行股票,最終在2022年徹底清倉,結束了長達33年的投資。在2017年5月股東大會上,巴菲特嚴厲斥責了富國銀行的管理層犯下的三大錯誤:1)極其愚蠢的員工激勵系統;2)知情後的「無視與拖延」,巴菲特強調這是富國銀行所犯的最嚴重、掩蓋了其他所有失誤的錯誤;3)監管溝通與合規文化的破產。
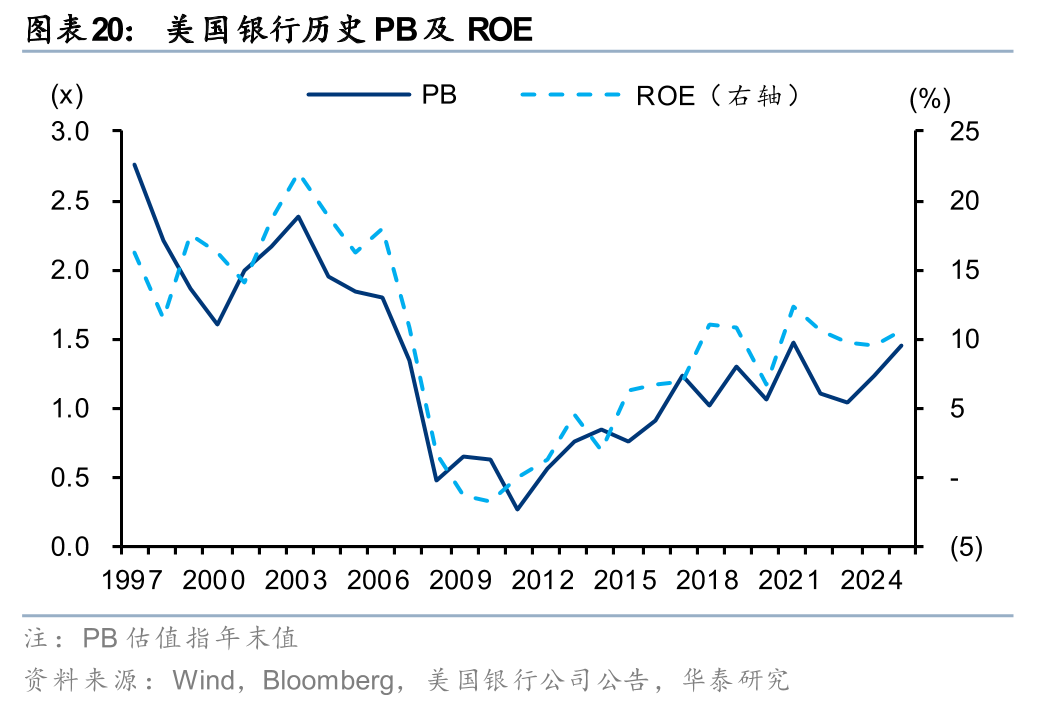
值得注意的是,在2016年富國銀行醜聞爆出的次年,美國銀行首次躋身伯克希爾前五大持倉股,巴菲特已經選好了替換的重倉銀行股,並延續至今。實際上巴菲特對美國銀行的初始投資要追溯到2011年,當時他以50億美元購買了美國銀行5萬股6%累積永續優先股和7億股普通股認股權證(行權價每股7.14美元,行權有效期到2021年)。巴菲特對美國銀行的CEO布萊恩·莫伊尼漢(Brian Moynihan)有高度評價,認為他出色地清理了前任管理層留下的爛攤子,培育了一個「巨大且極具吸引力」的底層業務(2011年報)。隨着美國銀行股價上漲,這筆認股權證後來給伯克希爾帶來可觀的收益。當巴菲特決定放棄富國銀行時,美國銀行就成了順理成章的選擇,2017年8月巴菲特行權換取了7億股美國銀行股份,成本約50億美元,年末持倉市值約為206.6億美元。之後巴菲特繼續加倉美國銀行,持股數在2020年達到最高10.3億股,對應持股比例11.9%,持倉市值達到313億美元。
但從2024年開始巴菲特陸續減持美國銀行,截至1H26持股比例降至約6.9%,持倉市值降至275億美元。巴菲特並未解釋減持美國銀行的原因,美國銀行的ROE在2024、2025年仍然保持10%左右的水平,股價也保持上漲趨勢。
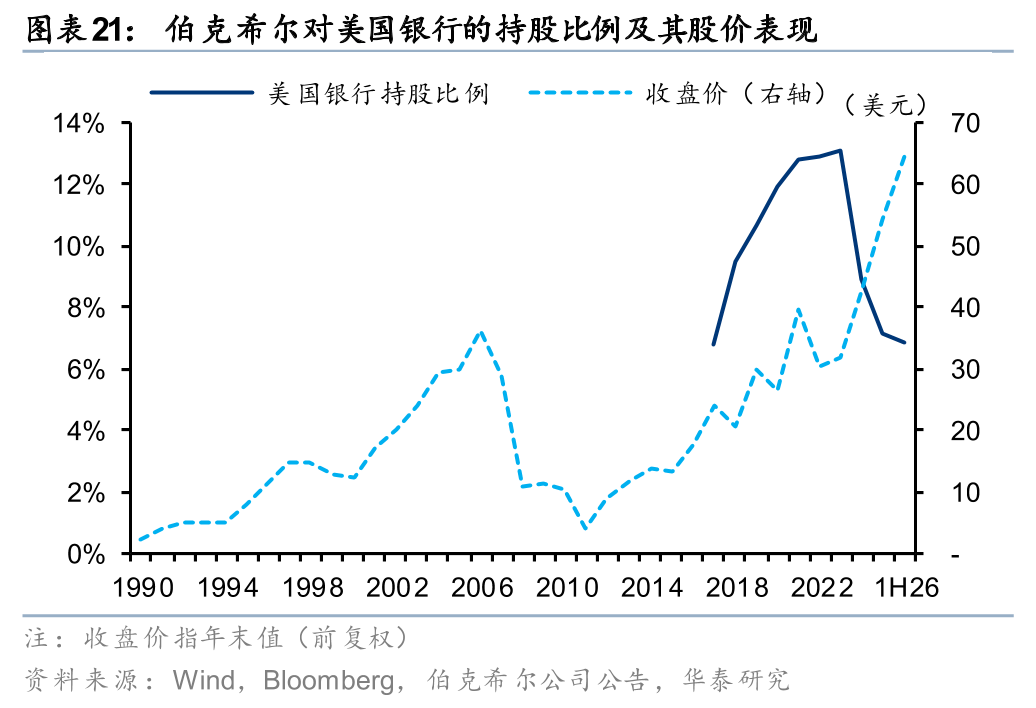
如果說巴菲特對於美國運通的投資是看重其強大的資本回報和商業護城河,對於銀行的長期大規模投資似乎無法從巴菲特的投資框架中找到完美的解釋。我們認為銀行股可能是巴菲特在企業質量和規模容量之間權衡後的選擇。對於巴菲特的重倉股,至少要達到百億美元持倉。而在美國的上市公司中,科技股之外還能有1000億美元市值以上的公司數量有限,分佈在金融、醫療、能源、消費和電信公用事業等行業裏。巴菲特的科技股投資我們有單獨分析,消費行業是他最擅長的領域不必多言;醫藥行業巴菲特有過投資但承認「無法評估創新藥的專利壁壘」(1999年致股東信),可能無法下定決心重倉。所以其他的重倉股可能不得不分配給金融和能源,在他眼中美國運通可能不是傳統的金融股,因此可以在重倉股中留給傳統金融機構比如銀行一席之地。
對能源股興趣上升?
伯克希爾資產規模快速擴張帶來規模包袱,巴菲特不得不尋找更多的「大象」級別的投資來吸納資金,可能也解釋了近年巴菲特對於能源公司的投資。石油公司在過去的幾十年中偶爾會出現在前五大重倉股中,比如1984年的埃克森和2008年的康菲石油。2022年起雪佛龍開始出現在前五大重倉股中,直至2026年被谷歌(Alphabet)頂替掉。雖然能源公司的槓桿水平要遠低於銀行,不過作為周期行業也存在較大的波動。
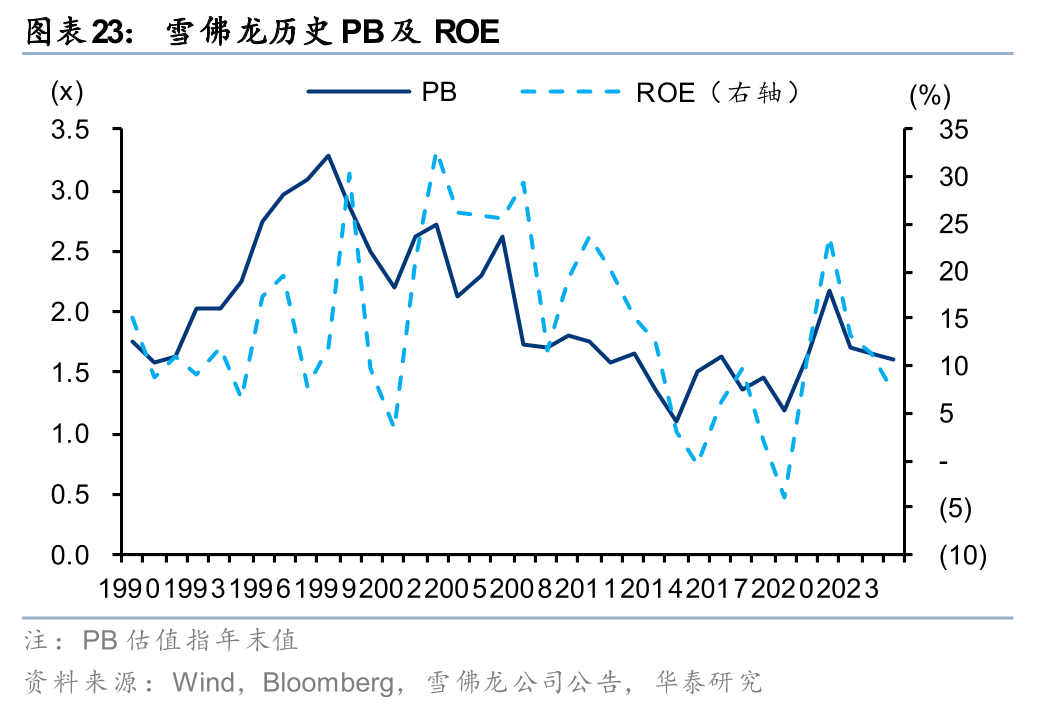
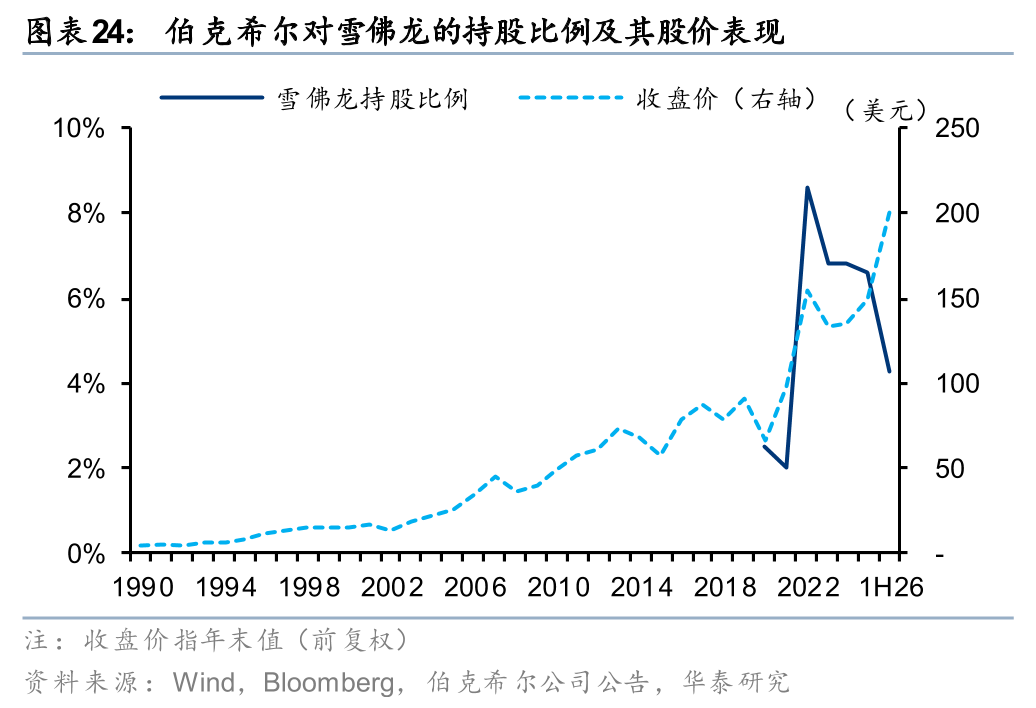
雪佛龍是美國「石油巨頭」之一,伯克希爾從2020年下半年開始買入雪佛龍,2022年大幅加倉,年末持股比例上升至8.6%,成為伯克希爾第三大重倉股。2021年伯克希爾股東大會上,巴菲特表示,「世界在很長時間內仍需要大量碳氫化合物」。但2023年伯克希爾開始減倉雪佛龍,可能是因為當時已經大筆買入另一家石油公司——西方石油的股份,並不代表看空石油行業。從公司本身經營表現看,2023年來雪佛龍的ROE一直下滑,歷史ROE表現也較不穩定。不過股價持續呈現上漲趨勢,這筆投資應當獲得了可觀的資本利得收益。
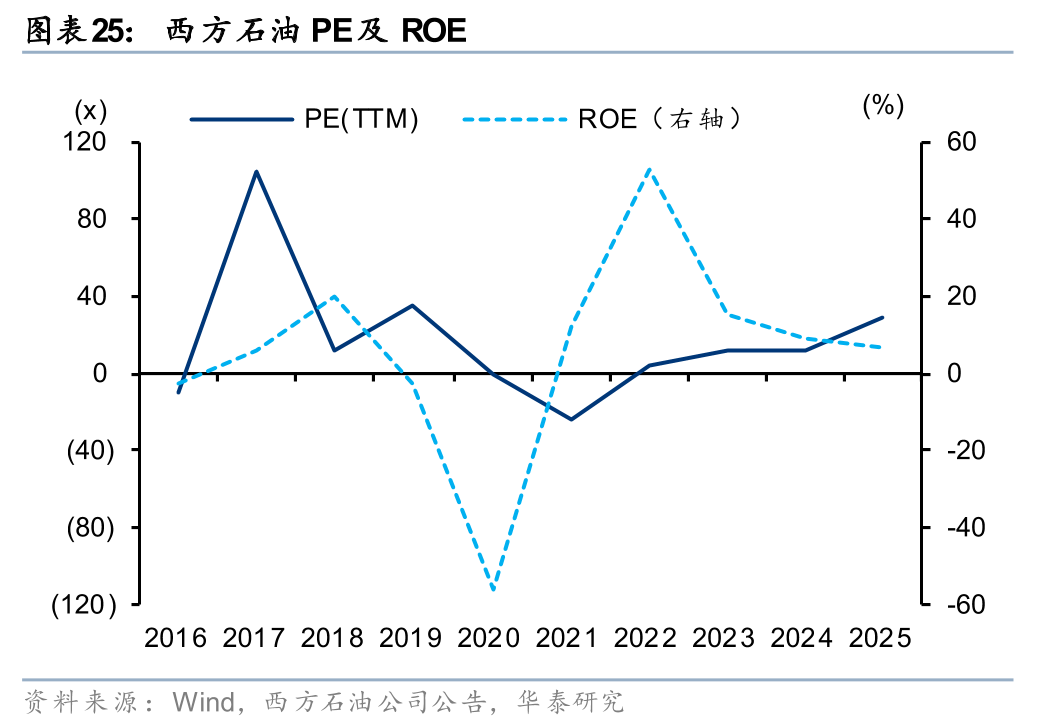
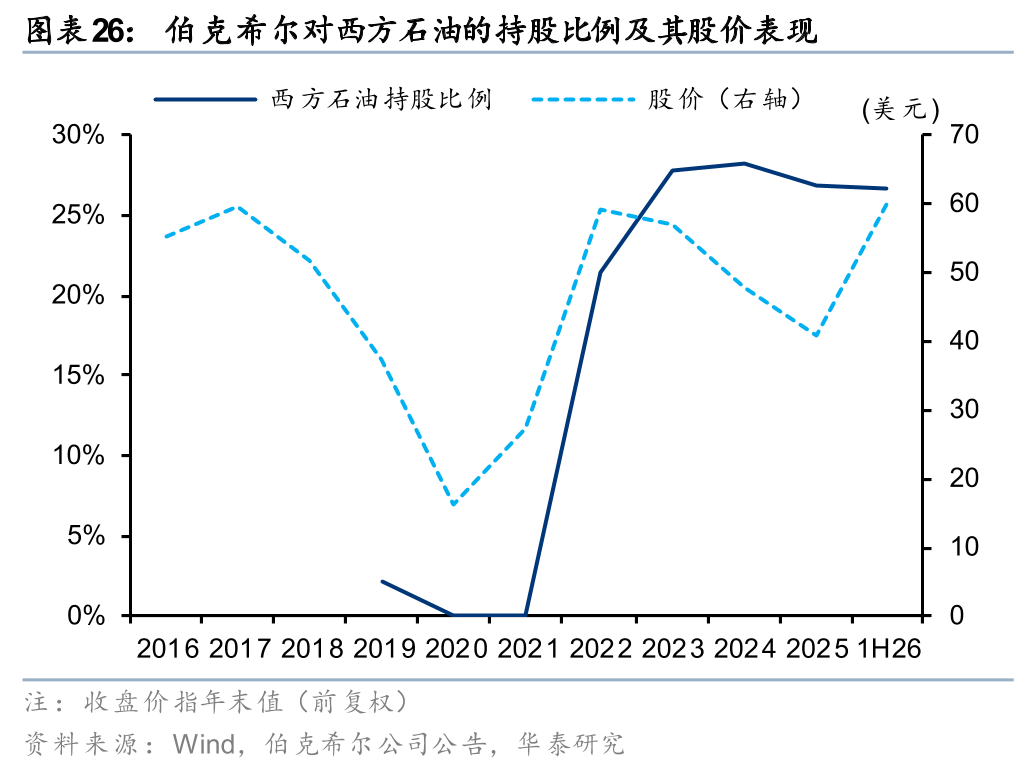
西方石油是伯克希爾大筆買入的另一石油公司。西方石油是美國大型綜合油氣公司,核心業務是石油和天然氣勘探、開發與生產。伯克希爾對西方石油的投資最早開始於2019年的優先股投資。2019年,伯克希爾投入100億美元獲得西方石油優先股及認股權證,2023年開始少量贖回優先股。優先股的股息率高達8%,我們估計,截至2025年末整體優先股淨收益約 46億美元,優先股投資回報較為可觀。認股權證至今尚未行權,伯克希爾對西方石油普通股的持倉來自二級市場買入。
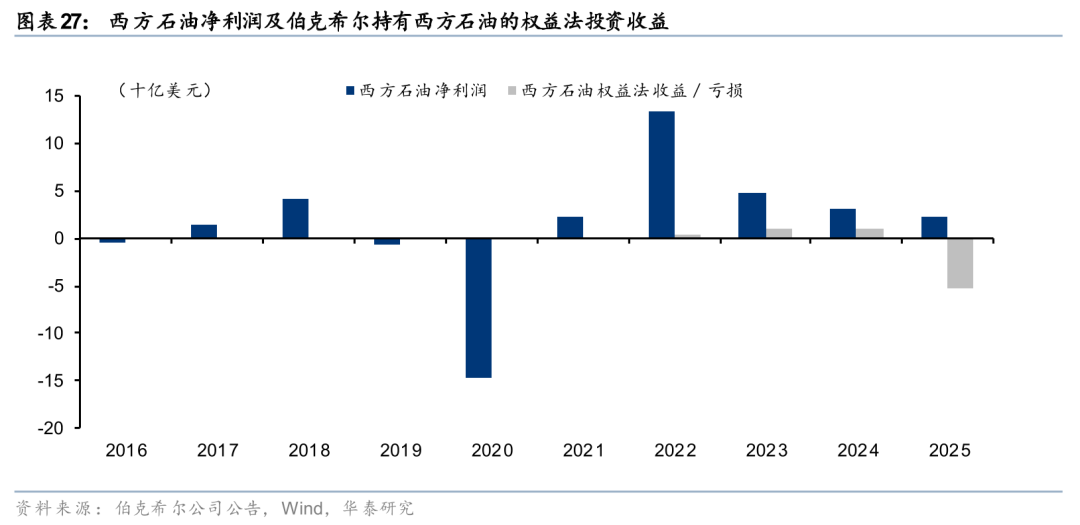
2022年2月起伯克希爾大規模買入西方石油普通股,當時正值俄烏衝突之際,並於2022年8月持股超過20%後採用權益法覈算。2023年股東大會上,巴菲特明確表示喜歡西方石油在二疊紀盆地的資產佈局。之後持股比例一直維持高位,2025年末約為26.9%。但西方石油本身盈利情況較不穩定,2023年來淨利潤持續下滑,股價也連續下跌。隨着西方石油ROE持續下滑、股價走弱,伯克希爾於2025年第四季度確認約 57億美元稅前減值損失,使普通股投資賬面價值降至109億美元,與公允價值基本一致。2022~2025年西方石油累計權益法收益約-28.97億美元(含減值),且累計買入成本高於期末公允價值,因此截至2025年末,普通股投資仍處於虧損狀態。
對科技股一戰再戰
世人普遍認為巴菲特不懂科技,也不投資科技,這其實是對巴菲特過度簡化的誤讀。巴菲特從來都坦言自己對科技並不了解,他所信奉的資本回報和護城河理念在判斷科技公司前景上確實不像判斷傳統行業有那麼高的能見度,出錯的可能性更高。但巴菲特並沒有完全迴避科技行業,相反他始終在思考如何把科技行業的投資納入到自己的價值投資框架中來。巴菲特為此做過若干嘗試,百億美元「大象」級別的投資就有過三次,一賠(IBM)一賺(蘋果)還有一個待確定(谷歌)。巴菲特對於移動互聯和雲計算大潮來臨的反應遲緩導致了沒能在IBM投資上及早抽身,但對消費者行為的深刻洞察讓他在蘋果上獲得了人類投資史上名列前茅的投資收益,他把職業生涯最後一戰留給了谷歌,認為該公司「資本回報率很高」。
可能大部分人忽視的是,當全世界進入信息時代的時候(1990年代),巴菲特已經年過六旬,他在職業生涯後半期纔開始接觸到科技行業,讓他拋棄自己一生信奉的價值投資框架轉而用成長的視角看待科技企業是不現實的。巴菲特耐心等待這些企業邁入穩健期,進入他看得懂的階段,然後果斷出手。他在90年代初就與微軟創始人比爾蓋茨成為好友,但他基本是在觀察那一代科技企業;當然他避開了2000年代初期的互聯網泡沫破裂,當時他已年過七旬;他對科技企業第一個大手筆投資(IBM)發生在2011年,他已年過八旬,但幾年後黯然離場;他最成功的科技投資(蘋果)發生在2016年,他已是86歲高齡,當時他正在從IBM撤退;他的最後一戰(谷歌)發生在2025年底,95歲準備退休前的一個季度,他帶領伯克希爾進入了AI投資時代。
實際上巴菲特展示出了對投資、對人性非凡的洞察力。大部分人其實是沒有資格評價一個從60歲時開始接觸最新的計算機技術、80歲時果斷出手、一戰再戰並獲得顯赫戰績的人不懂科技。巴菲特只是在用自己的方式跟上時代的步伐。
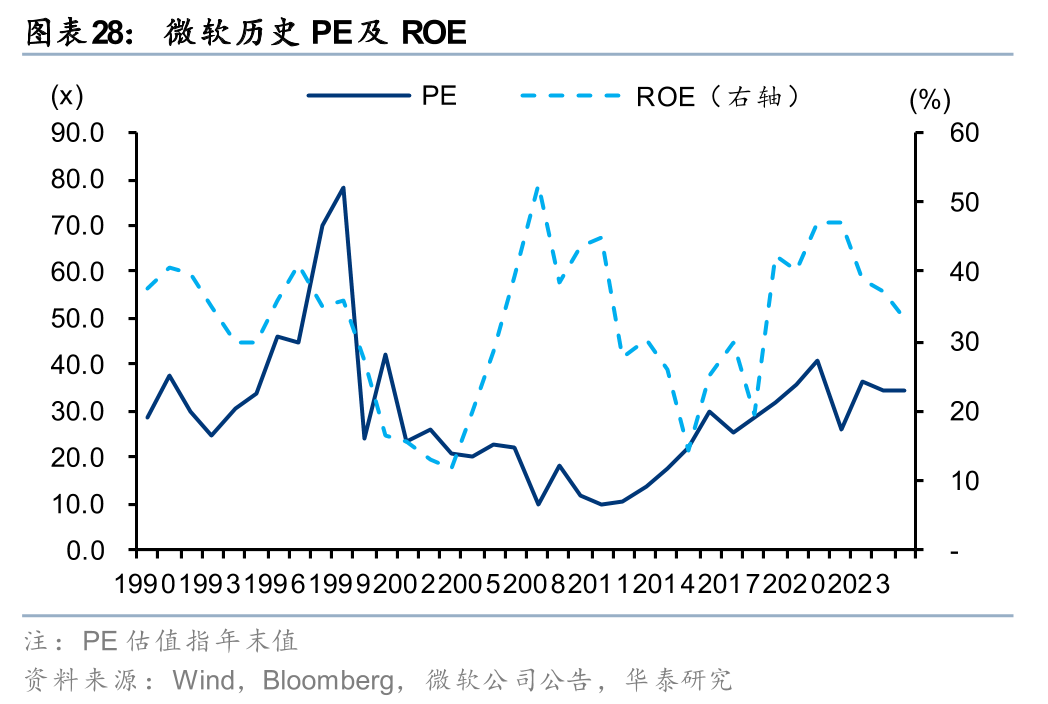
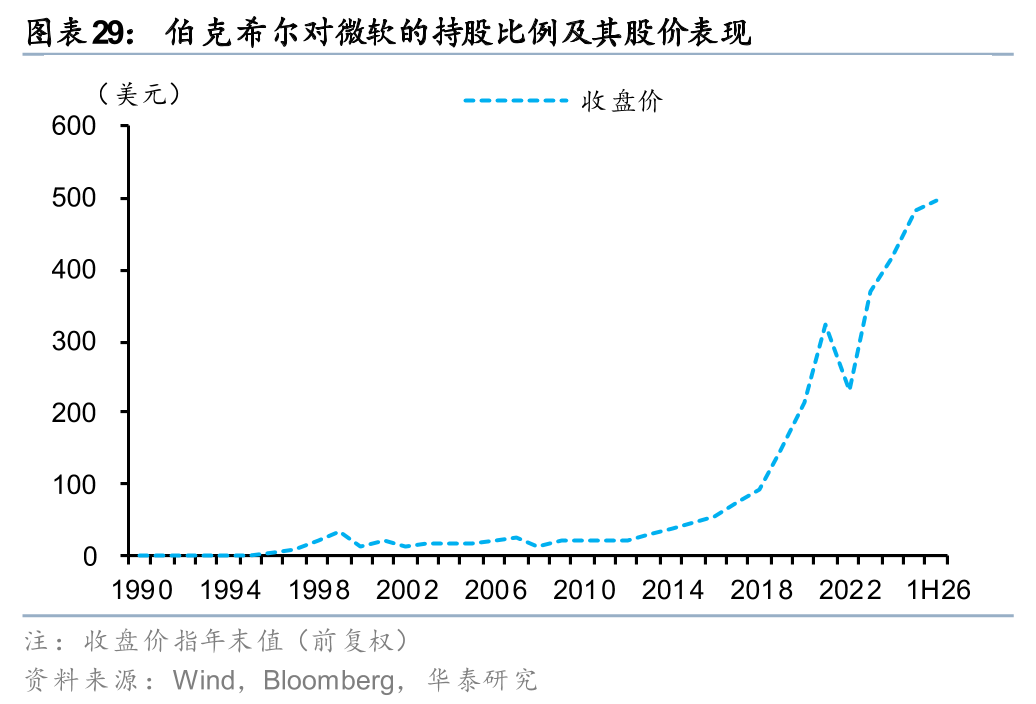
微軟:始終無法建立信心。巴菲特和微軟創始人比爾蓋茨在1991年認識並很快成為好朋友,他們相互欣賞並就科技和信息產業發展有大量交流。2005年巴菲特甚至邀請比爾蓋茨擔任伯克希爾的董事(直至2020年)。2006年巴菲特開始向梅琳達蓋茨基金會捐款,累計捐款超過470億美元。2026年巴菲特與比爾蓋茨關係轉淡,其於7月宣佈停止向蓋茨基金會捐款。即便雙方擁有長達三十多年的友誼,巴菲特也沒有投資過微軟。1991年認識比爾蓋茨後,巴菲特在公開市場上購買了100股微軟股票(《滾雪球》),巴菲特形容這就像喫了一粒燕麥圈,純粹是為了好玩和跟蹤微軟動態,這不算真正的投資。
巴菲特對於微軟、英特爾、思科或甲骨文等科技巨頭的態度是「高科技行業本身更新換代極快,技術帶來的特許經營權壽命可能非常短暫」,「無法預料十年後微軟或甲骨文會發展成什麼樣,不想參與一個其他人有競爭優勢的領域」(《滾雪球》、1996年致股東信),「軟件世界在我眼中不像軟飲料行業那麼清晰,軟件業務不在我的能力圈內」(1999年股東大會),巴菲特拒絕投資看不懂的生意。
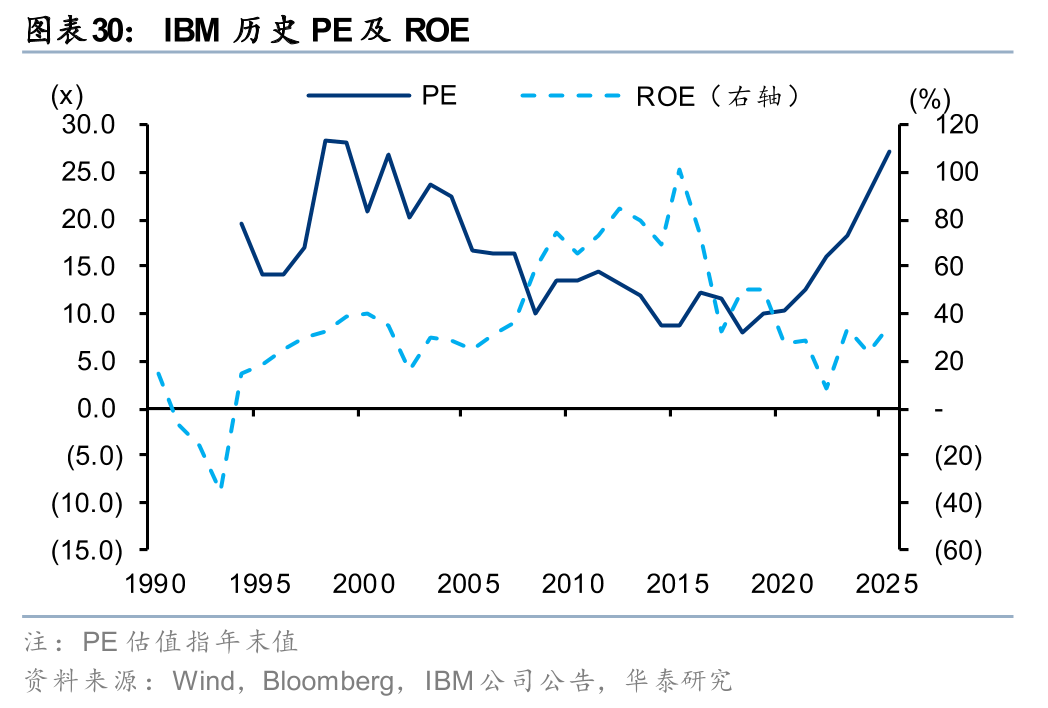
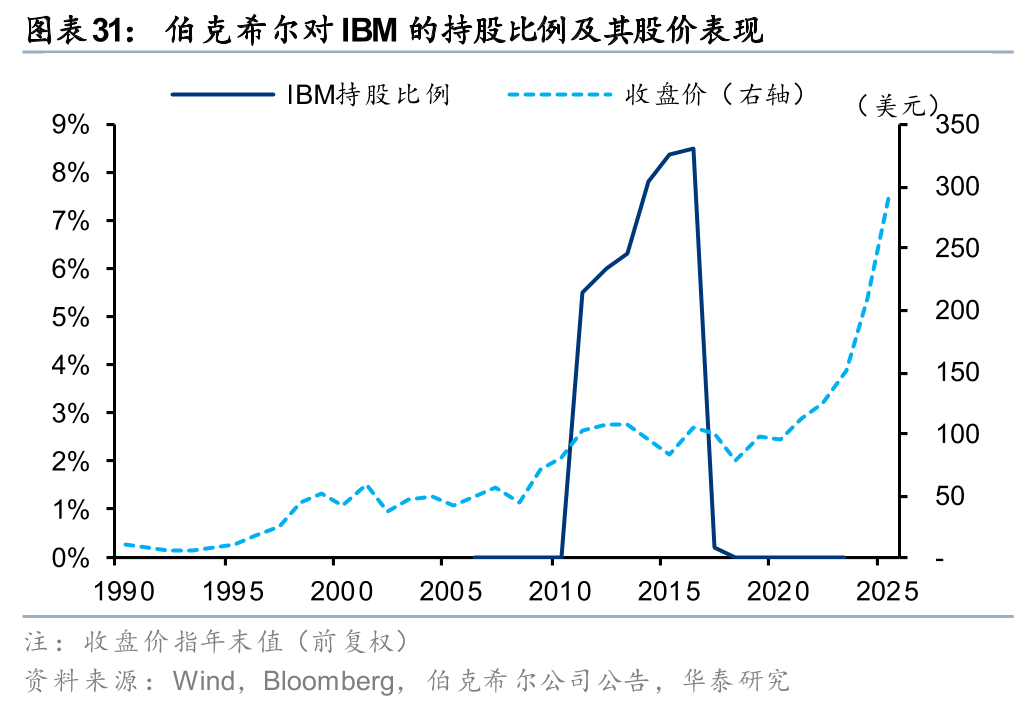
IBM:沒有意識到鉅變來臨。2011年巴菲特以109億美元投資IBM,佔當時IBM總股本的5.5%,是截至當時巴菲特最大一筆單一股票投資,巴菲特視其為「四大」持倉之一(其餘三家是美國運通、可口可樂和富國銀行)。在2011年致股東信中,巴菲特對IBM CEO郭士納(Lou Gerstner)和Sam Palmisano給予了極高評價,包括明智使用債務槓桿和通過併購增加企業價值。巴菲特花了很大篇幅討論IBM股票回購。他甚至希望IBM的股價在未來五年表現疲弱,這樣IBM就可以回購更多的股票,伯克希爾的股份比例就會更快上升。巴菲特向CNBC表示,IBM有留住客戶的競爭優勢,「在IBM上犯大錯的概率、可能要遠遠低於在谷歌或蘋果上犯大錯的概率」(2011年股東大會)。但實際上,巴菲特恰恰是在IBM上犯了錯,而在蘋果上賺了大錢,在谷歌上做出最後一搏,成果尚有待驗證,這是後話。
但這次股東大會和致股東信中,巴菲特並未對IBM的技術能力和產業發展趨勢給予任何評價,可能是巴菲特對IBM的技術能力有信心,也可能這不是他擅長的地方,但對技術層面缺乏判斷為後來的黯然離場埋下了伏筆。巴菲特以傳統行業的財務視角來看IBM,他確信IBM能夠維持競爭優勢和營收增長,因此重點放在了回購和資本回報上。彼時的IBM在出售了個人PC等消費業務之後,已經變成一個純粹的to B商業模式,向大企業尤其是金融機構銷售企業級軟件和IT諮詢服務。巴菲特看重的正是全球大企業客戶對IBM的超高粘性和IBM的強勁現金流。但巴菲特沒有意識到的是,科技行業正悄然發生劃時代的變化,移動互聯網和雲計算正成為新的潮流,但IBM卻沒能跟上變化。2011年實際是IBM營收的巔峯,由於錯失了移動互聯網爆發和雲業務轉型,IT硬件和服務業務不斷萎縮,營收連年下滑,IBM未能實現其財務經營目標。到2015年底,該筆投資已出現26億美元虧損,約佔成本19%。2017年巴菲特承認IBM的表現不及六年前的預期,並在當年基本清倉了IBM。
事後看IBM投資是個錯誤,但事前看它符合巴菲特對於護城河的一切定義。IBM從2005年剝離PC業務之後,高度聚焦to B企業級軟件和IT諮詢服務,毛利率顯著提升,是科技行業拋棄低利潤硬件、向高利潤軟件轉型的典範。從2008年金融危機之後,IBM開啓了股價的持續上漲。正是在這個過程中巴菲特對IBM進行了投資,他對IBM客戶粘性的判斷沒有錯,直到今天仍有大量企業尤其是金融企業和政府機構高度依賴IBM的服務。巴菲特的失誤是沒有看到技術路徑的變化讓這一業務模式失去了增長勢頭,平心而論如果不是科技行業的資深投資者很難事前做出清晰判斷。這也側面說明了巴菲特說自己不懂科技行業並非謙虛,他的強項的確不在科技,他的價值投資框架尤其是護城河優勢在科技行業面臨着比傳統行業更大的挑戰。有意思的是,移動互聯網和雲計算變化的一大推手正是彼時巴菲特尚不看好的蘋果;更有意思的是,巴菲特在清倉IBM的同時已經開始了對蘋果的投資。
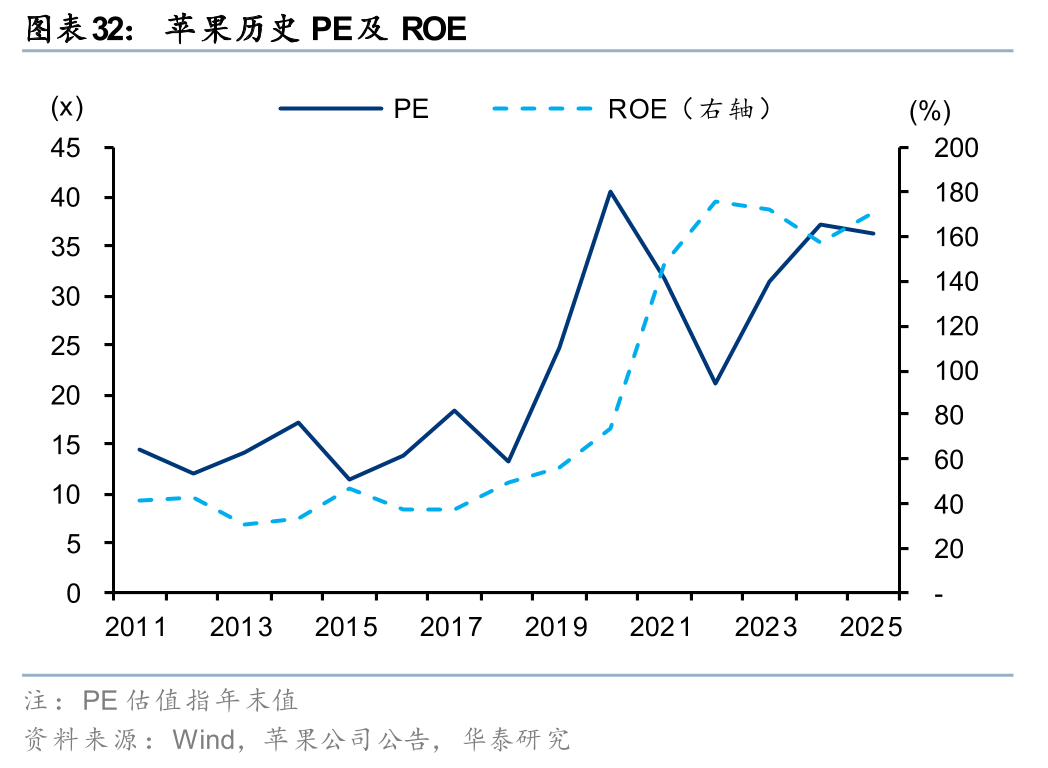
蘋果:最成功的投資。在IBM投資造成19%損失(2025年底)的時候,巴菲特已經開始了對蘋果的關注。2016年一季度,伯克希爾買入了10億美元的蘋果股票,在清倉IBM的過程中巴菲特大舉加倉蘋果,截至2018年中伯克希爾持有了5.2%的蘋果股份,成本達到360億美元(2020年報),佔當時伯克希爾股票投資組合26.8%左右。巴菲特完全沒有受IBM失敗的影響,投資蘋果下注規模之大、決策之果斷充分展現了一個投資家的強大心理素質、對自身判斷的堅信和對投資原則的堅持。因為這一次巴菲特找到了熟悉的感覺,他把蘋果看作是一家消費品公司,這是他擅長的領域。在2017年的股東大會上,巴菲特坦言自己對互聯網技術並不精通,但他了解消費者行為,蘋果是一家有着較高科技成分的消費品公司。他認為蘋果擁有「一款消費者絕對熱愛的產品」(2021年股東大會),用戶有着極高的忠誠度,蘋果的生態系統粘性較強,客戶的遷移成本很高,構成了強大的護城河。2020年接受CNBC採訪時,他表示蘋果可能是他所知道的世界上最好的企業。在2021年度股東信中,巴菲特稱Tim Cook為「Apple’s brilliant CEO」,並對蘋果的大規模回購非常讚賞(2020年致股東信)。2023年股東大會上,巴菲特進一步表示,蘋果比伯克希爾擁有的任何其他企業都更優秀。
脫離對技術的判斷,聚焦於客戶是否喜歡蘋果的產品,這是巴菲特擅長的to C消費品範疇。因此他對自己的判斷有着極高的信心,對蘋果的投資規模也是歷史之最。到2023年三季度末,伯克希爾對蘋果的投資達到了9.16億股,持股比例5.9%,持倉市值1500多億美元。在6-7年的時間裏獲利超過四倍,盈利過千億美元,從規模上看是巴菲特最成功的投資,甚至可能是人類投資史最成功的投資之一。蘋果投資的成功,是兼顧回報和規模的成功。四倍回報看似不是特別亮眼,但考慮到百億美元級別的投入,千億美元級別的回報,實際難度驚人。2016-2018年的伯克希爾,總資產規模已經到了6000-7000億美元,如何抓住「大象」級別的投資是關鍵。巴菲特展示出了老練投資家的穩準狠,在上一單科技投資黯然離場的同時,抓住機會,在蘋果單一股票上就投入了總資產的大約5%,並在隨後的幾年中讓大象起舞,讓這筆投資增值了四倍,令人驚歎。
但從2023年四季度開始,巴菲特開始減持蘋果,1H26末的持股比例大幅降至1.6%,持倉市值降至659.5億美元。巴菲特在2024年5月的股東大會上給的解釋是,他認為美國政府面對日益龐大的財政赤字,很有可能在未來提高資本利得稅稅率。當時的資本利得稅率為21%,可以賣出一些蘋果股票繳納21%的稅款,以防止未來繳納更高的稅率。他減持絕非是對蘋果的前景或商業吸引力產生了動搖,甚至稱其是比美國運通和可口可樂還要更好的一門生意。
這個理由看似合理,但從5.9%的持倉降低到1.6%,僅憑一個預期稅率上升的原因很難讓人信服。巴菲特2016年首次投資蘋果的時候,其市盈率不足12倍,但到了2025年市盈率已經超過35倍。巴菲特不看重股價,看重長期可持續的盈利增長和資本回報,他是否對蘋果的長期前景產生了擔憂,是否IBM的經歷讓他對科技股始終抱有戒心,是一個仁者見仁智者見智的問題。
另一個可能的影響因素是集中度太高了,巴菲特也提及減持蘋果「必須在整個投資組合的背景下管理風險」(2024股東大會)。在減持之前蘋果股票一度佔據伯克希爾股票倉位的50%,總資產的15%左右,即便對信奉集中投資的巴菲特而言,這樣的集中度風險可能也太高了,降低集中度是合理且審慎的風險控制。即便經歷了大幅減持,蘋果仍然是伯克希爾持倉最大的股票。
此外,我們注意到過去兩年伯克希爾的現金(含國庫券)敞口在不斷增加,2025年末較2023年末淨增加2057億美元,蘋果市值淨減少1123億美元。似乎減持蘋果成為伯克希爾現金儲備增加的主要來源。再結合2025年巴菲特退休,他是否也在考慮留給繼任者充足的「彈藥」來實施自己的投資策略呢?至少可以說減持蘋果同時實現了鎖定一部分盈利、降低集中度風險、留給繼任者充裕現金三重目標,至於巴菲特是否改變了對蘋果長期增長前景的看法,可能只有他自己才知道了。
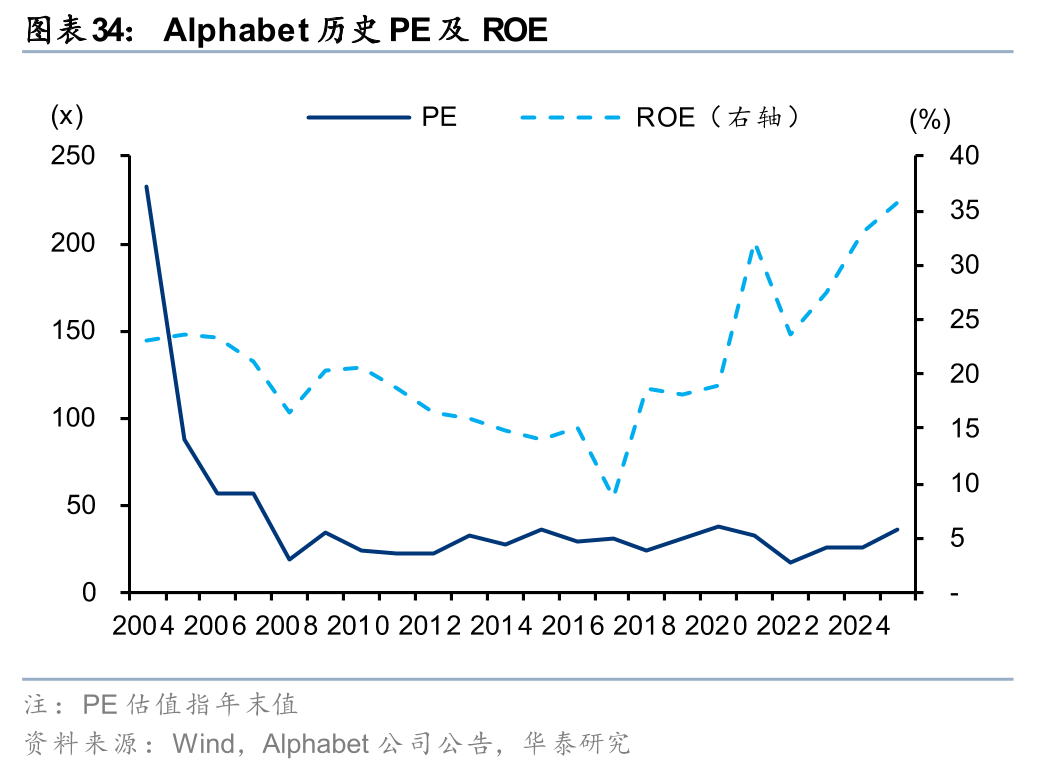
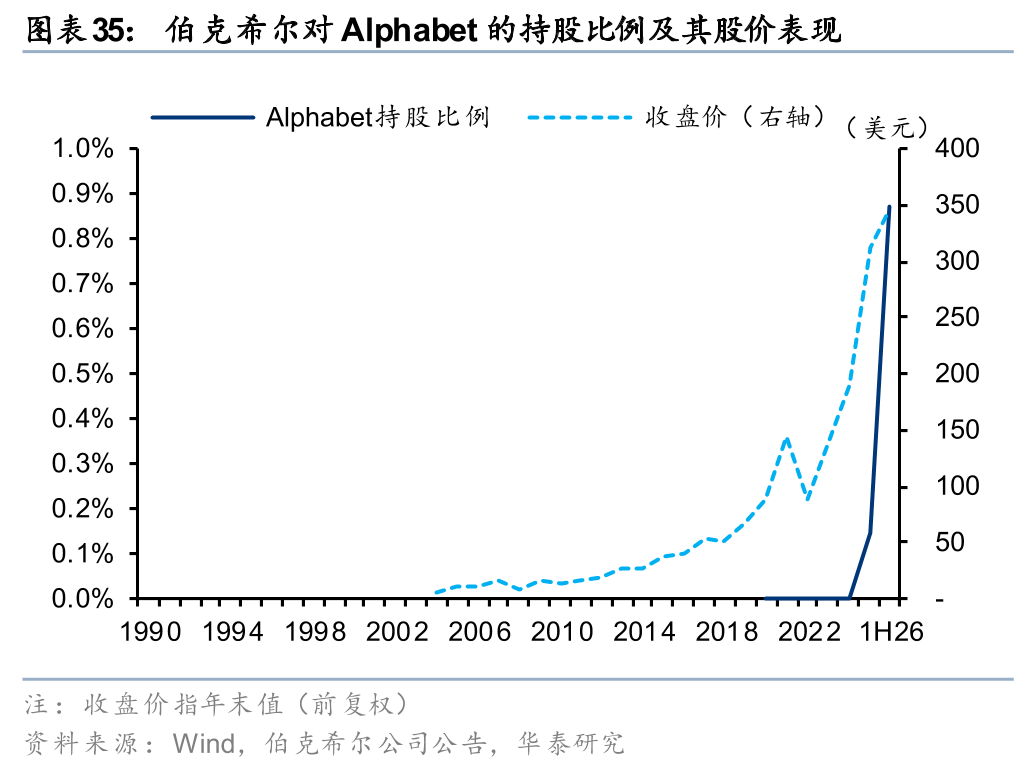
谷歌:最後一戰。整個職業生涯專注價值投資的巴菲特,最後一戰留給了科技股Google的母公司Alphabet。伯克希爾從3Q25開始買入Alphabet股票,到1H26時持倉市值達到377.6億美元(持股比例0.9%),已經成為公司第三大重倉股。在7月15日CNBC《Squawk Box》節目中,巴菲特證實是他本人推動了對Alphabet的投資,而非他的繼任者阿貝爾。巴菲特特意強調「我喜歡這家公司的發展前景——資本回報率很高」。意味着巴菲特仍然沿用他一貫的邏輯來審視這筆投資:資本是否能持續增值。巴菲特也明確承認沒有早買是個錯誤,早在2017年伯克希爾股東大會上,巴菲特就提到這是一門好生意(good business),但他搞砸了(But I blew it)。不過,他的態度並非毫無保留。Alphabet雖然是好公司,但在伯克希爾全部持有的上市公司和全資子公司中,至少還有四五家企業是他更喜歡的。巴菲特也有擔憂,他指出,Google及其競爭對手正在為AI投入數千億美元的真實資本,這與過去資本投入很少的軟件商業模式截然不同。
Alphabet代表着巴菲特職業生涯最後一筆百億美元級的投資,一項可以與當年蘋果投資並駕齊驅的投資,也把伯克希爾帶入了最新的AI投資領域。我們不知道巴菲特是否把Alphabet也視作是有消費屬性,他是否對客戶的粘性有着如同蘋果那樣篤定的判斷,究竟Alphabet會複製蘋果的成功,還是會重蹈IBM的覆轍,我們拭目以待。
以股票的方式管理實業
1990年代是一個分水嶺,當時巴菲特已經年過六旬,步入投資生涯的後期,但伯克希爾資產規模的真正膨脹才啱啱開始。在九十年代,伯克希爾的總資產連續跨越了百億和千億美元數量級,規模正逐漸成為「甜蜜的負擔」。「隨着伯克希爾增長,能夠顯著提升業績表現的投資機會變得越來越少了」,而巴菲特希望「伯克希爾的內在價值能夠維持15%的年化增長」(1991致股東信)。「我們現在需要‘大象’級別的投資來獲得顯著的業績增長,而他們非常難找」(2001年致股東信)。
出於提高單筆投資規模的考慮,1990年代開始併購投資逐漸成為巴菲特的關注重點。在此之前巴菲特也有過不少併購投資,但當時伯克希爾的投資重心仍然是股票;在此之後,併購投資佔比不斷上升。併購後的企業獨立運營,與伯克希爾集團合併財務報表,劃入非保險板塊,保險板塊承擔集團的股票投資職責。粗略估計,非保險板塊擁有51個品牌,每個品牌實際又是一個小型的集團,涉及鐵路運輸、公用事業、製造業和服務零售等各個行業。雖然這些企業是伯克希爾的全資子公司(比如鐵路運輸公司或者天然氣公司),但巴菲特對待這些企業和對待股票並沒有什麼不同,他把這些子公司視作投資組合的一部分,和股票一道為伯克希爾淨資產的增值做貢獻。區別在於股票的回報體現在市場價格上漲,這些全資子公司的回報體現為資本回報。巴菲特從不干涉這些企業的經營,他始終以股東身份自居,要求子公司實現既定的資本回報目標,至於怎麼實現是子公司管理層的事情,巴菲特並不關心。他像管理一個股票投資組合一樣管理着一個企業組合。
巴菲特說「我們不屬於鋼鐵行業,不屬於鞋業,從本質上說,我們不屬於任何行業。我們如今在保險業的地位舉足輕重,但我們並不想讓這種現狀繼續下去,因為我們不想讓人們產生這樣一種根深蒂固的感覺,認為我們將在這條路上一直走下去。因此,我們會把資本從保險公司轉移到其他對於伯克希爾-哈撒韋公司更有戰略意義的公司」(《Warren Buffett Speaks》)。
有實業沒主業
伯克希爾是一家有實業但沒有主業的集團。與通常意義上的綜合型集團(如GE、飛利浦、西門子)相去甚遠,人們無法對伯克希爾給出一個較為明顯的實業畫像。伯克希爾作為控股公司,擁有一個非常繁雜的子公司網絡,涉及行業極多,子公司之間的協同效應不明顯。保險業務似乎在其中佔據重要地位,但很少人把伯克希爾視作是一家保險公司。巴菲特從未統一過旗下公司的品牌,伯克希爾以投資機構的形象示人,巴菲特對併購來的企業從未進行過整合,旗下的企業仍然沿用自身品牌。以實業經營的角度看巴菲特,我們看到的是一盤散沙,沒有協同效應,控股公司管控薄弱,子公司各自為政。但從投資的視角去看,一切則順理成章,各個子公司(投資標的)只需要做好自己的事情即可,無需和集團以及兄弟公司產生聯繫。伯克希爾的併購,只是把投資比例提升到100%而已,是對優秀公司的獨佔性投資,而非要去插手經營。
伯克希爾併購企業沒有明確的主線,橫跨鐵路、公用事業、零售、製造業和服務業等等。如果說有什麼共同點,可能是這些行業均相對成熟,其產品是社會運行和消費者衣食住行不可或缺的。這些公司在各自細分領域有某種程度的壟斷特徵(護城河),無論是靠資源稟賦還是品牌建立的低可替代性或是高進入門檻。
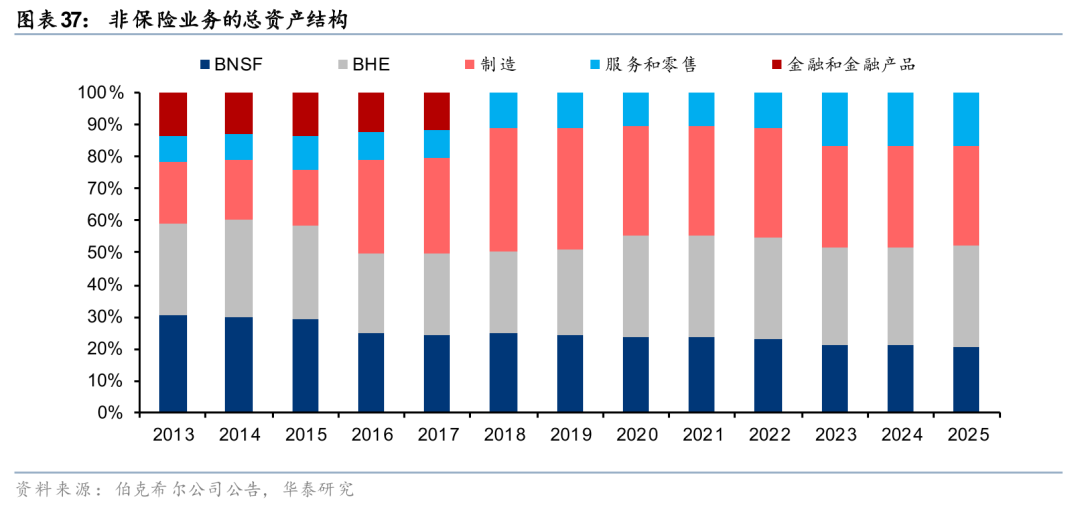
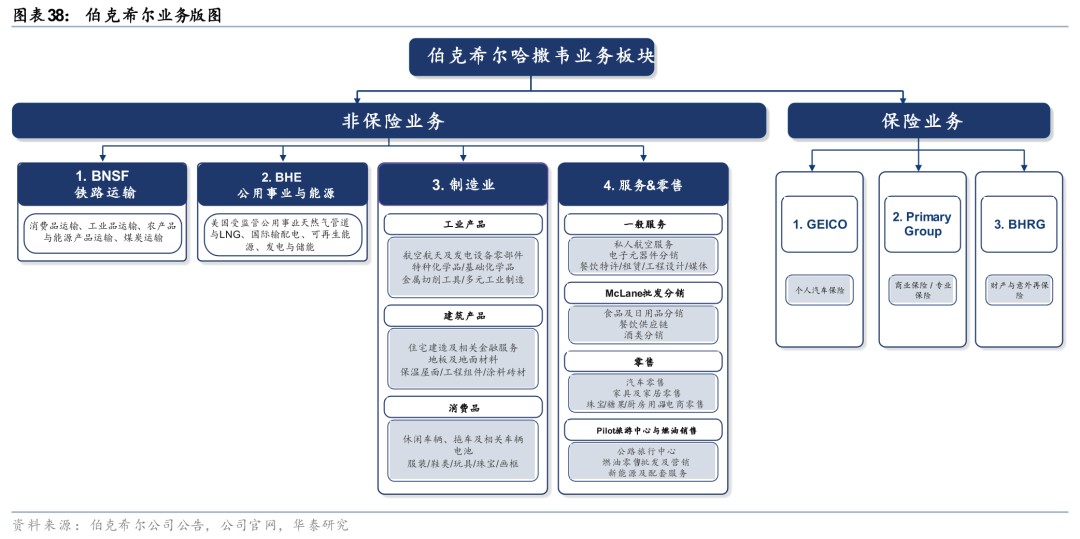
伯克希爾將非保險板塊分為BNSF、BHE、製造、服務&零售四大部分,此外還單列McLane和Pilot兩家公司。BNSF是北美大型鐵路貨運公司,主要為煤炭、消費品、工業品、農產品等提供鐵路運輸,2025年佔非保險板塊資產的21%。BHE是伯克希爾能源與公用事業平台,經營受監管電力和天然氣公用事業、天然氣管道、輸配電和發電業務等,2025年佔非保險板塊資產的31%。製造業板塊較為繁雜,覆蓋精密零部件、化工、建材、服裝、房屋建造等,2025年佔非保險板塊資產的32%。服務和零售板塊涵蓋航空服務、電子元件分銷、餐飲、汽車零售、家居零售、批發分銷、旅行中心等業務,2025年佔非保險板塊資產的16%。此外,早期還單列金融和金融產品板塊,自2018年後該板塊拆分合併至其他板塊。
實業投資組合
伯克希爾的併購,與其說是實業投資,不如說是獨家投資,是巴菲特集中投資理念的體現,也就是真正的好資產不與他人分享。巴菲特對待這些實業投資的態度就像是在管理一個股票組合,只是每個股票都是100%控股。很難想象大股東缺乏實業背景,卻又能持續經營良好,但伯克希爾做到了這一點。粗略估計,伯克希爾旗下有51個非保險業務品牌,每個子品牌實際又是一個小型的集團。巴菲特在管理上極度放權,唯一抓在手裏的是資本,也就是企業必須維持強勁的現金創造能力,資本投入必須創造合適的回報。如果資本過多造成回報降低,說明企業已經無法充分利用手頭的現金,必須將多出來的現金上繳集團(1998年致股東信)。如果是經營變差造成回報降低,巴菲特會撤換管理層。巴菲特的理念是:資本由你支配,你就要負責資本回報,至於怎麼實現資本回報,由你自行決定;如果現金出現冗餘,不能達到回報目標,把錢退給我。如果子公司管理層出現管理能力嚴重不足且無法自我糾正,巴菲特會干預並罷免職務。截至2025年末,伯克希爾共有387,815名員工,而奧馬哈公司總部只有28人,實際上這28人是伯克希爾「基金管理公司」的真正員工,管理的企業投資組合則僱佣了這38萬多人。
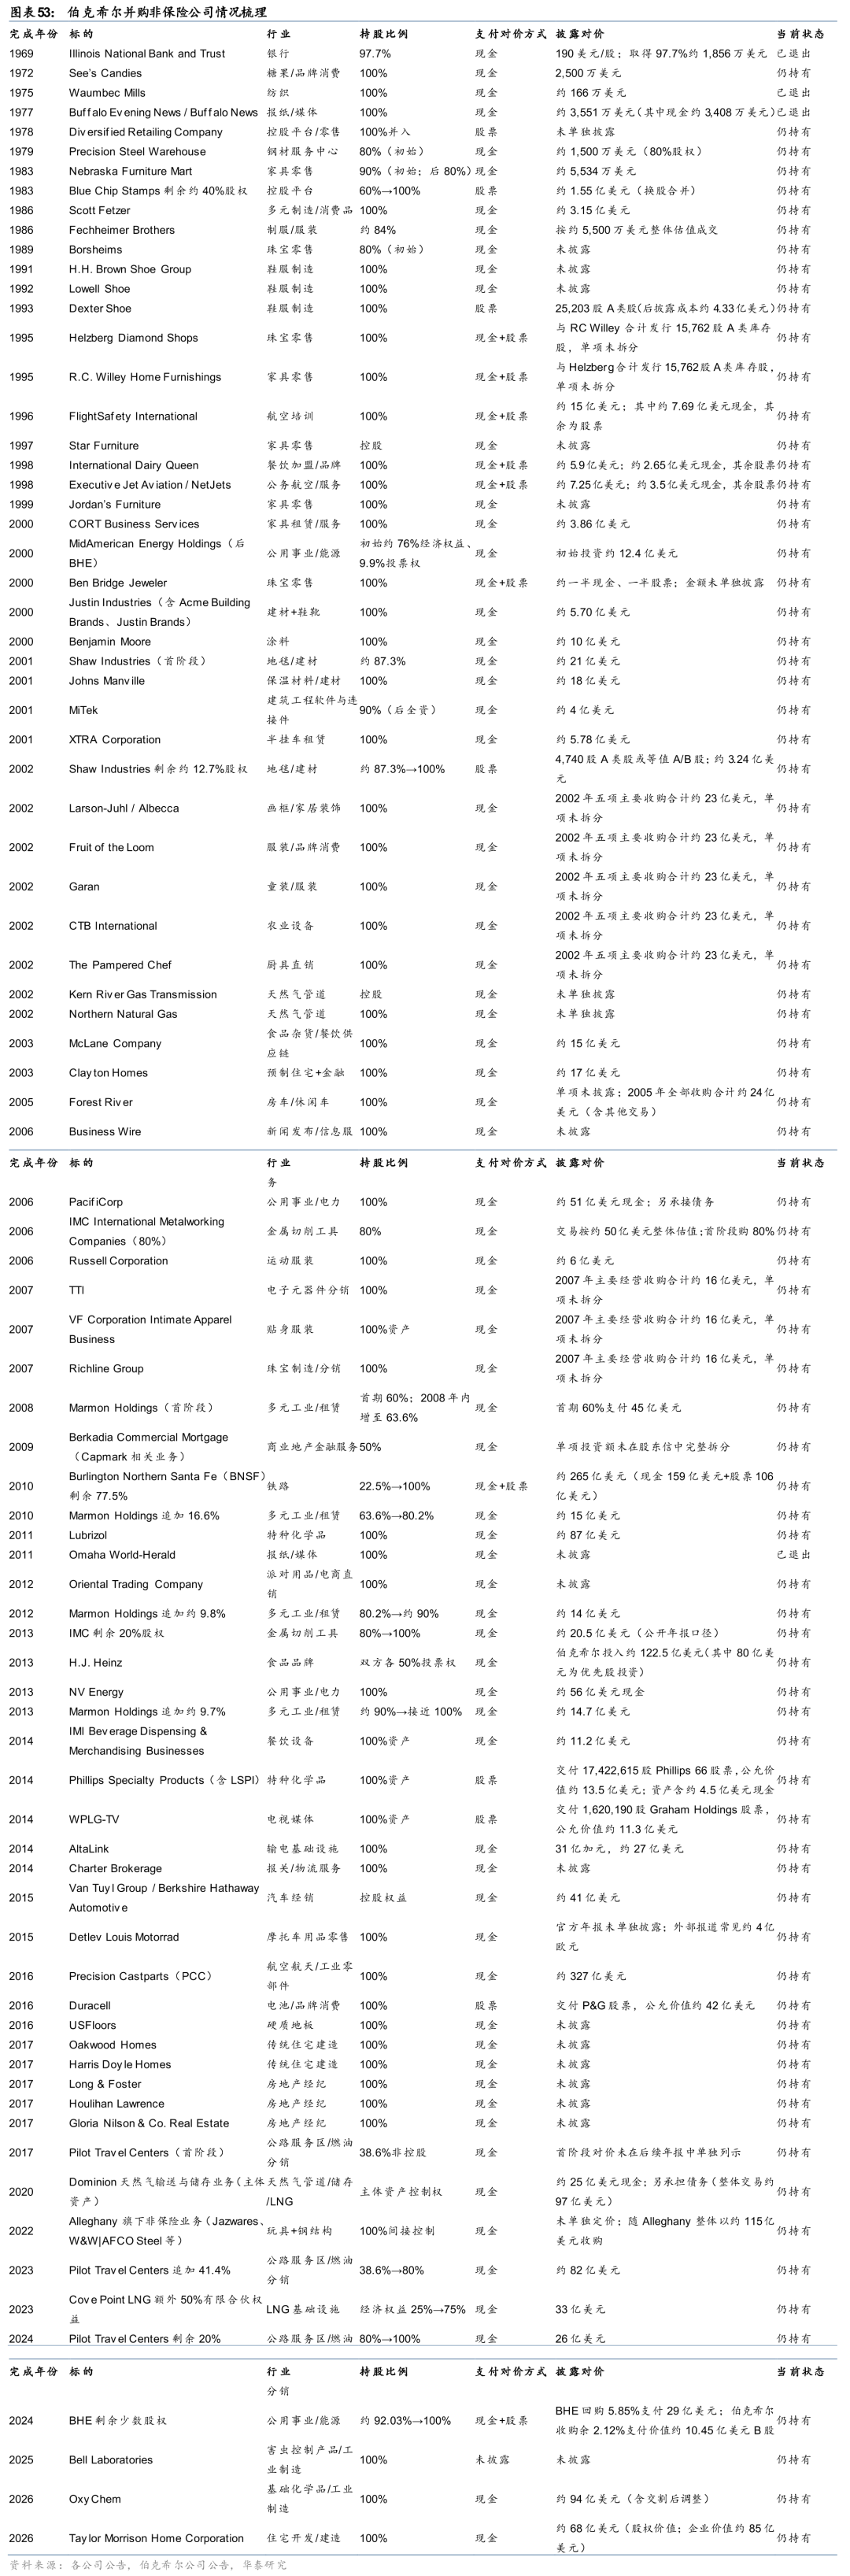
巴菲特對於併購投資不陌生,在其投資生涯早期就已經涉足其中。1965年,26歲的巴菲特回到家鄉奧馬哈,以10.5萬美元成立了合夥投資公司,正式開啓專業投資生涯。在隨後的三十年中,巴菲特在非保險領域也有不小的佈局。這一時期他偏好投入資本少、產生現金流高的企業,如喜詩糖果。到了1990年代,伯克希爾已經全資擁有了被巴菲特稱為「七聖徒」的一批非保險企業,包括《水牛城新聞報》、內布拉斯加傢俱賣場、喜詩糖果、世界圖書百科全書、柯比吸塵器(斯科特·費澤公司)等。我們梳理了較為完善的伯克希爾併購歷史(見附件)。
隨着伯克希爾規模擴大,其收購對象從輕資產品牌轉向能夠長期吸收數十億美元資本的重資產行業,2000年為分界線(2000年收購BHE)。
2000年前以品牌、零售、媒體及特色製造為主:這一階段雖然收購了Waumbec Mills(紡織品製造)、Scott Fetzer(多元工業製造及消費品)、FlightSafety International(飛行員培訓及飛行模擬器製造)和NetJets(公務機分時共享、租賃及航空服務)等偏重資產企業,但數量不多。
2000年進入BHE(電力和天然氣公用事業、發電、輸配電及能源基礎設施),隨後收購Kern River Gas Transmission Company(州際天然氣管道運輸)、Northern Natural Gas Company(州際天然氣管道運輸與儲存)、PacifiCorp(美國西部受監管電力公用事業)、Shaw Industries(地毯及地板製造)、Johns Manville(保溫、屋面及工程材料製造)、XTRA(半掛車等運輸設備租賃)、Clayton Homes(住宅建造及住房金融)、Forest River(房車、拖車、客車和船舶製造)、IMC/Iscar(金屬切削工具製造)和Marmon Holdings(多元工業製造及設備租賃)。
2010年收購BNSF(北美鐵路貨運及相關物流服務),繼續擴大BHE,並收購Lubrizol(特種化學品及潤滑油添加劑)、NV Energy(內華達州受監管電力和天然氣公用事業)、AltaLink(加拿大阿爾伯塔省受監管輸電網絡)、Precision Castparts/PCC(航空航天及工業用精密金屬零部件製造)、Pilot Travel Centers(公路旅行中心及燃油零售和批發)、Dominion天然氣資產(天然氣管道、儲存及LNG設施)和OxyChem(氯鹼、PVC原料及其他基礎化學品)。
以兩個巴菲特的經典收購案例來觀察他的併購邏輯。一個是輕資產、高回報、規模小的消費行業,一個是重資產、低迴報、規模大的鐵路運輸行業。
喜詩糖果(See’s Candies):喜詩糖果創立於1921年,以穩定的產品質量、鮮明的品牌形象和節日禮贈需求建立了較高的客戶忠誠度。1972年,巴菲特和芒格控制的Blue Chip Stamps以約$25mn的價格取得公司控制權,隨後繼續收購剩餘少數股權;1983年,伯克希爾通過換股吸收Blue Chip的剩餘股權,喜詩由此完全進入伯克希爾體系。收購時,喜詩約有$8mn淨有形資產,年稅後利潤約$2mn,按傳統有形資產估值並不便宜;真正吸引巴菲特的是其品牌、客戶習慣和定價能力。此後喜詩並未依靠大規模資本投入擴張,而是通過持續提價、保持產品質量和提高經營效率增長,所需新增資本很少,大部分利潤可以上交Blue Chip及伯克希爾總部,用於股票投資和其他企業收購。喜詩因此成為伯克希爾典型的「資金輸出型」企業,也使巴菲特更加深刻地認識到,具有持久競爭優勢、經濟商譽和高資本回報的優質企業,即使收購價格高於賬面淨資產,也可能比低價收購普通企業更有價值。
伯靈頓北方聖達菲(BNSF):BNSF由美國多家歷史悠久的鐵路公司長期合併形成,覆蓋美國西部和中部的大型鐵路網絡。伯克希爾並非一次性買下BNSF,而是自2006年開始逐步在二級市場建倉,前期股份主要由保險子公司NICO持有;到全面收購前,伯克希爾已持有約22.5%的股份。2009年,伯克希爾宣佈收購其餘股份,並於2010年2月完成交易,為剩餘約77.5%股權支付約$26.5bn,其中約$15.9bn為現金、約$10.6bn為新發行的伯克希爾股票。現金部分又由約$7.9bn現有現金(約$3.9bn來自母公司)和$8.0bn伯克希爾母公司新發行債券構成。若把伯克希爾原有22.5%持股按收購日公允價值計入,全部股權購買價約為$34.5bn;再加上BNSF自身約$10bn債務,公告所稱整體交易價值約為$44bn。與喜詩不同,BNSF是典型的重資產企業,需要持續投入鉅額資本維護軌道、機車、貨運樞紐和信息系統,但其鐵路路權、網絡密度、規模經濟和運輸成本優勢極難複製。巴菲特將這筆交易視為對美國經濟長期發展的重大投資,BNSF也成為伯克希爾重要的「資金吸收型」資產:它能夠把集團不斷產生的大量現金投入具有長期需求、較高進入壁壘和相對穩定回報的基礎設施業務中。
公司治理的巴氏哲學
巴菲特的公司治理哲學是在管理效率和潛在成本之間取得平衡,為了嚴格管理而疊床架屋式構造龐大的「官僚」管理體系會嚴重影響經營效率,優秀的公司可能就不再優秀。放棄嚴格管控,可能會造成一些內控失敗和損失,但這是維持效率必須要付出的成本,是可以接受的。巴菲特在2008年股東信中寫道:「我們的授權幾乎達到了放棄管理的程度」。當年伯克希爾約有246,000名員工,總部只有19人。「我們寧願承受少數錯誤決策所帶來的有形代價,也不願承擔因令人窒息的官僚體系導致決策過慢,甚至根本不作決策,所產生的大量無形代價」,「我們絕不會讓伯克希爾變成一個被各種委員會、預算彙報和多層管理架構所充斥的龐然大物」(2009年致股東信)。但在聲譽問題上,巴菲特採取近乎零容忍的態度。他的經典原話是:「我們承受不起聲譽上的損失——哪怕只是一丁點」(2010年致股東信)。
這種邏輯對於一個實業家而言,可能很難從內心深處接納,但對於一個投資者這是很容易理解且合乎邏輯的做法。成熟的投資者在看到收益的同時,也看到了回撤(波動),波動是獲得收益必須付出的代價,消滅波動的同時也消滅了超額收益。換句話說,巴菲特不是在收購後通過嚴格管理控制經營失敗風險,而是在收購前通過挑選好公司和優秀的管理層來降低失敗風險。尋找好公司是巴菲特的強項,從事具體經營是他的弱項,巴菲特一生的精力都花在他的強項上,而對他的弱項唯恐避之不及。
在考慮一項收購時,巴菲特評估的是企業的競爭優勢和管理層的素質。「查理·芒格和我實際上只有兩項工作。一是吸引並留住傑出的管理者來運營我們的各項業務。這並非難事。通常,這些管理者是隨我們收購的公司一同加入的,他們在各種商業環境中展現了自己的才華。在我們認識他們之前,他們早已是管理明星,而我們的主要貢獻就是不擋他們的道」(1986年致股東信)。子公司經理人負責所有經營決策,並將企業產生的剩餘現金送往總部。現金交給總部後,經理人不會被各種誘人的資金使用機會分散精力(2011年致股東信);而且,與任何一位只能在本行業尋找投資機會的經理人相比,巴菲特和芒格能夠在廣得多的範圍內尋找這些資金的投資用途。巴菲特期待經理人「思考什麼真正重要,而不是它在會計上將如何被記錄…以實現長期價值最大化為目標,而不是迎合下一季度的利潤」(1998年致股東信)。
伯克希爾看重實際表現,而不是年齡,並明確反對強制退休年齡。例如內布拉斯加傢俱大賣場的創始人「B夫人」一直工作到103歲。但是在企業出現問題時,巴菲特也會更換管理人。比如2001伯克希爾收購高端塗料品牌本傑明·摩爾後,巴菲特曾向獨立經銷商承諾,公司將長期堅持經銷商體系。2012年CEO丹尼斯·艾布拉姆斯試圖進入大型連鎖渠道。巴菲特認為這違背自己對經銷商作出的承諾,因此撤換了艾布拉姆斯。2009年伯克希爾旗下的私人飛機運營商奈特捷稅前虧損7.11億美元,債務一度達到19億美元;如果沒有伯克希爾提供信用支持,公司可能難以繼續經營。創始人理查德·聖圖利辭任後,巴菲特任命大衛·索科爾接掌公司。
薪酬激勵機制方面,核心在於將經理人的利益與其實際控制的業務績效(而非伯克希爾的整體股價)深度綁定。巴菲特在2006年股東信中稱,自己是約40家重要經營企業CEO的「一人薪酬委員會」,並表示這項工作佔用的時間「幾乎為零」。他強調,各公司的方案雖不同,但都力求簡單、公平。其中的一些原則包括:伯克希爾旗下公司管理層的獎金不設上限,把獎金與資本回報掛鉤,以及與特定行業的指標掛鉤(比如車險保費和承保利潤),巴菲特不喜歡固定價格股票期權。
這種管理方式建立在巴菲特抓資本、放經營和子公司管理層勤勉盡責的基礎之上。這種寬鬆的管理方式也有其弊端,就是對子公司管控的缺失,以及隨之而來的管控失敗的醜聞,其中一些甚至對伯克希爾產生了嚴重傷害。
Salomon Brothers國債事件(1991):交易員Paul Mozer通過公司及未經授權的客戶名義違規投標,繞過美國國債拍賣中單一投標人35%的上限。更嚴重的是,公司高管獲悉後長期沒有及時調查或向監管部門報告,導致違規繼續並使公司瀕臨失去國債交易資格。巴菲特隨後出任臨時董事長,重建合規體系。
Gen Re虛假再保險事件:2000-2001年Gen Re部分高管參與設計了與AIG之間缺乏真實風險轉移的有限風險再保險交易,幫助AIG虛增準備金、粉飾財務報表。2005年事件引發DOJ和SEC調查,多名高管被起訴,Gen Re也支付了追繳、和解及相關款項。
2011年David Sokol事件:Sokol(伯克希爾旗下NetJets董事長、總裁兼CEO及MidAmerican Energy Holdings董事長,一度被外界視為巴菲特潛在接班人)在參與伯克希爾評估Lubrizol(化學品公司)作為潛在收購標的期間,先以個人賬戶買入約$10mn該公司股票,之後再向巴菲特推薦收購。問題核心是嚴重利益衝突和披露不完整;伯克希爾認定其違反公司道德準則和內部內幕交易政策,但監管機構並未最終認定其構成聯邦法律意義上的內幕交易。Sokol隨後辭職。
ROE要求10%~20%
巴菲特並沒有公開表示對併購企業的ROE目標,但我們可以合理推測出大致範圍在15%-20%。巴菲特曾反覆提到希望伯克希爾平均取得約15%的淨資產收益率(1986年致股東信),或者(每股)賬面價值/內在價值年均增長15%(1989-1994年致股東信)。如果期望伯克希爾的內在價值能夠年均增長15%,那麼作為底層資產的併購企業也需要平均達到這個水平,15%是巴菲特眼中的正常要求。2019年股東信中,巴菲特稱伯克希爾持有的一組大型上市公司,按加權平均計算,在經營所需的淨有形權益資本上取得了超過20%的回報,而且沒有使用過度負債,他將這種表現稱為「remarkable」。因此對於大型企業,20%的ROE可能就達到了巴菲特對優秀的定義。對於重資產、大規模、能吸納大量資金的企業,巴菲特願意降低資本回報要求,我們認為可能降至10%。
1987年股東信中巴菲特特意引用了《財富》雜誌的一項研究,在1,000家公司中,只有25家符合兩項卓越經濟指標:1977~1986年十年平均ROE超過20%,任何一年ROE都不低於15%。需要強調的是,巴菲特不認可由過度負債製造出來的高ROE,「衡量管理層經濟業績的首要標準,是其能否在運用的股東資本上取得較高回報率,而且這種回報不依賴過度槓桿、會計花招等手段」。
關於被投企業ROE實際表現,2011年股東信提供了 「量化分層」的真實表述。巴菲特說,在伯克希爾製造、服務和零售企業中:一些企業按無槓桿淨有形資產計算的稅後回報率為25%至超過100%;另一些企業取得12%~20%的良好回報;少數企業回報很差。
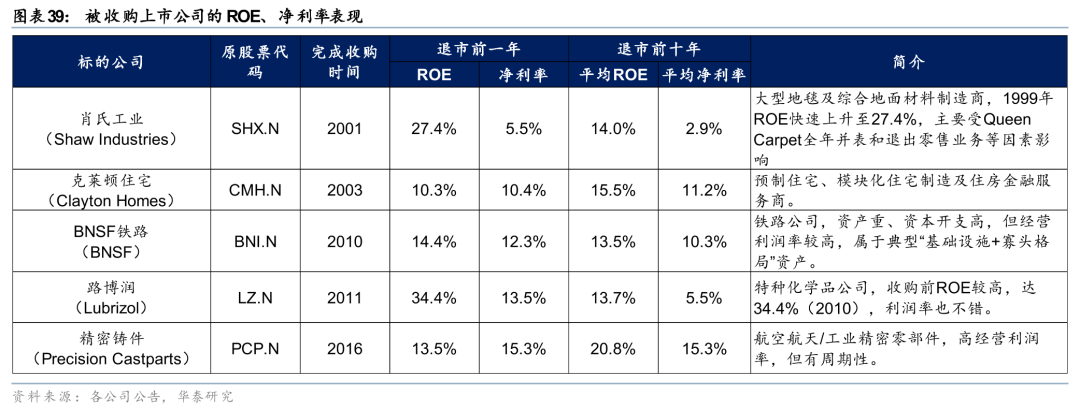
巴菲特私有化了不少上市公司,觀察這些公司退市前的ROE可以推測巴菲特對於資本回報的要求。根據我們的不完全統計,被收購公司在退市前的十年平均ROE基本在13.5%以上,收購前一年的ROE則有高有低,但均在10%以上。且對於鐵路等能夠長期吸收鉅額資本的重資產企業,似乎ROE要求有所放寬。這些公司基本均為製造企業,如果看消費企業,伯克希爾2007年股東信披露,喜詩糖果當年實現稅前利潤0.82億美元,經營所需資本為0.4億美元,稅前投入資本回報率約為205%,處於非常高的水平。
規模邊界是否正在顯現?
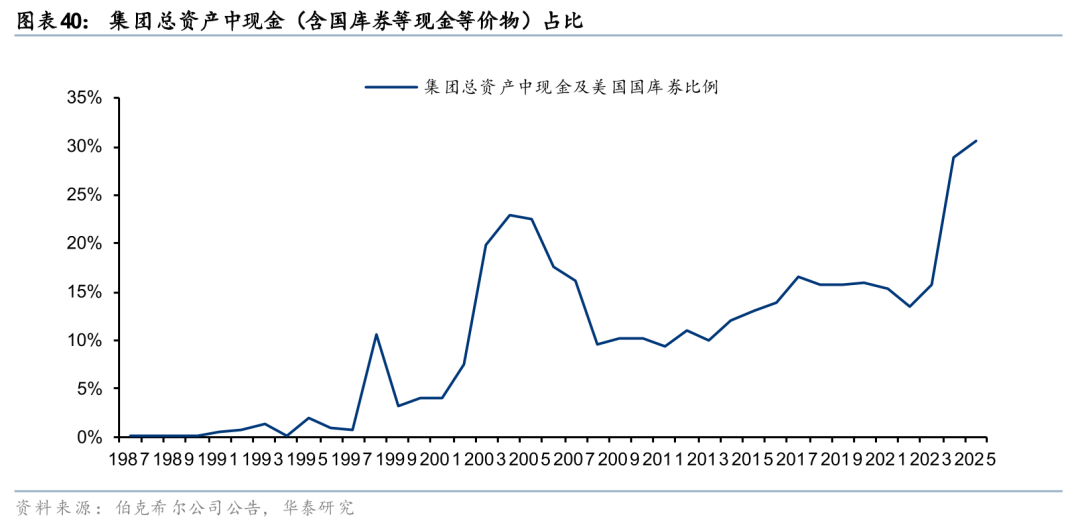
2025年底,巴菲特退休時留給繼任者阿貝爾3700多億美元現金,佔伯克希爾總資產的31%,是歷史最高水平。上一次現金佔比高要追溯到2004年,美國次貸危機前四年。如此之高的現金水平是非常反常的,現金大量以短期國債形式持有,當前收益率約為3.7%-4.0%,遠低於巴菲特對伯克希爾15%長期資本回報的要求,大量持有現金將不可避免地拉低伯克希爾的資本回報水平。現金儲備的快速上升發生在2024年以來,尤其是對蘋果公司的大幅減持,即便對谷歌母公司的大筆投資與現金儲備相比也相形見絀。巴菲特主導的股票回購也在2024年收尾了,看起來巴菲特是刻意維持極高的現金儲備水平。
一個值得探討的可能性是,伯克希爾當前面臨優質投資標的稀缺的問題。2025年5月的股東大會,巴菲特明確表示「不會高尚到為了讓Greg(阿貝爾)表現好看而刻意不做投資」。伯克希爾在市場中找到「大象」至「鯨魚」級別的價值投資標的越來越難,而現金仍然在積累,導致他被迫持有更多的現金。這與美國金融市場中科技企業極其缺乏現金、四處找錢的景象形成強烈反差。有沒有一種可能,伯克希爾的規模之大可能已經觸及到了價值投資、集中投資可以容納的邊界?其實,進入21世紀後伯克希爾BPS(或者叫「伯克希爾基金」的淨值)的增速較上個世紀25-30%大幅下降至9-12%,巴菲特式的集中深度價值策略在1萬多億美元的規模之下似乎越來越難以維持理想的資本回報。
另一個可能的解釋是,巴菲特可能是想給繼任者阿貝爾留下充裕現金,以便其按照自己的策略展開投資,不受巴菲特投資遺產的羈絆。但巴菲特應該明白,當前現金水平比歷史平均高出了近2000億美元,阿貝爾無論如何無法在短期內將這筆錢有效率地投資出去,這將不可避免地拉低伯克希爾的資本回報。我們注意到2026年阿貝爾接棒以來,伯克希爾於2Q26重新開啓股票回購,規模達到45億美元,是2021年以來規模最大的季度;伯克希爾今年還收購了住宅建築商Taylor Morrison Home,耗資68億美元;再加上巴菲特退休前主導的Alphabet投資中,有322億美元左右是今年上半年投出的。阿貝爾似乎四面出擊在消耗現金,但不得不承認,這些現金消耗速度與儲備規模仍然不在一個數量級。阿貝爾如何處理伯克希爾的巨量現金儲備將充分體現他對價值投資的理解和思考。
從投資組合管理的角度看,伯克希爾始終持有大筆的現金,可能是巴菲特價值投資邏輯的必然結果。因為買入好公司的機會可遇不可求,如果不備有充足的現金,當交易機會來臨的時候可能會望而興嘆。永遠備好現金雖然損失了一定的收益,但卻儘可能抓住了買入好公司的機會,這是巴菲特價值投資策略的必然成本。如果不是提前有足夠的現金儲備,歷史上的一些大額收購可能就無法完成。比如2000年收購MidAmerican合計投入約16.95億美元,占上年末現金儲備的44%;2010年收購BNSF投入現金159億美元,超過上年末現金儲備的一半;2016年收購航空零部件公司耗資321億美元,占上年末現金的45%。
現金派生能力強勁
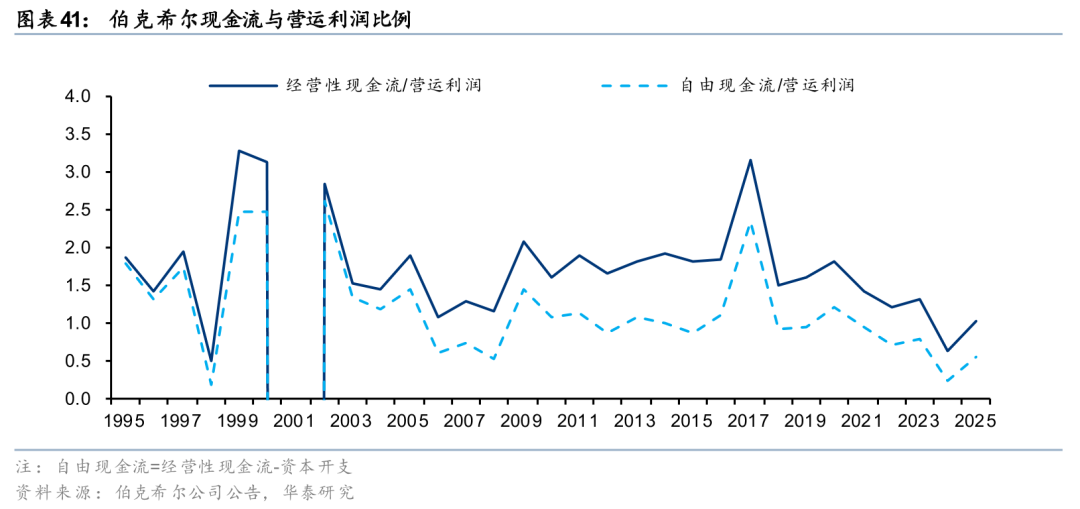
伯克希爾作為一個整體擁有強大的現金派生能力,其經營性現金流長期維持在營運利潤的2倍左右,自由現金流維持在營運利潤的1倍左右。說明伯克希爾旗下的各個子公司賺得是「真金白銀」。維持高資本回報是巴菲特對旗下各板塊的基本要求。如果板塊業務規模擴張,能夠把產生的資本回報重新投入再生產,巴菲特樂見其成,這樣在該業務板塊內部就實現了資本的複利增長;但如果板塊不需要更多的資本投入,無法吸納不斷新產生的資本收益,這些冗餘資本則需要以派息的形式歸集到伯克希爾集團層面,由巴菲特統籌安排進行新的投資和收購。伯克希爾這台機器的核心作用就是給新產生的資本找到高回報的投資去向。
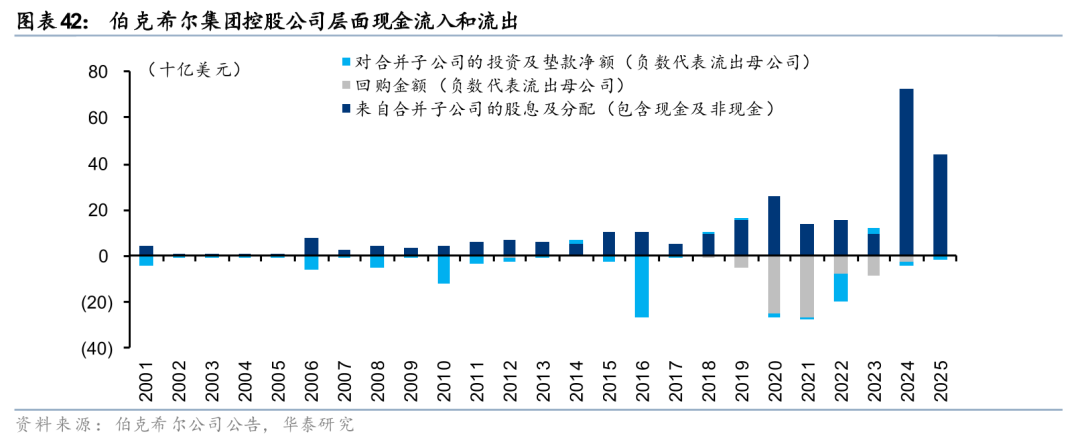
2000-2025年,伯克希爾集團層面收到子公司的派息(包含非現金派息,如國庫券)一共約2879億美元,在大部分年份派息規模在20億美元到100億美元之間,2020年收到261億美元派息是個相對高點;2024和2025兩年子公司派息大幅上升,合計派息超過1100億美元,是歷史最高水平,其中保險子公司將大量短期國債以派息形式上劃至集團。
集團層面的現金流出主要有兩個方向:向子公司投資和回購。向子公司投資主要是開展併購投資,有些情況下現有子公司(主要是保險公司)需要資本金的時候,伯克希爾母公司也會進行注資。歷史上收購併不均勻,2010年伯克希爾收購BNSF鐵路公司剩餘股份時,以保險子公司NICO作為收購平台,由於收購價格較大(總計265億美元,包括159億美元現金和106億美元伯克希爾股票),母公司向NICO進行資本投入,包括母公司80億美元債券孖展所得和約39億美元現有現金,用來支持NICO完成收購,當年母公司向合併子公司的投資及墊款高達119億美元。2016年收購航空零部件公司PCC,導致了最大規模的現金流出(264億美元),是歷史上現金流出最多的幾個年份之一。2019-2024年間,股票回購成了現金流出的主要部分,2020-2021兩年的回購金額較大,合計超過500億美元。
伯克希爾長期維持較高的現金(含國庫券)儲備,主要分佈在保險板塊和集團控股公司層面。現金佔總資產比例長期在15%左右。2019年現金比例為16%,現金餘額1280億美元接近兩個優質槓桿的規模(保險浮存金1760億美元和遞延所得稅負債856億美元)一半。由於巴菲特找不到更好的投資渠道(他在2018年股東信中表示,具備不錯長期前景的企業,價格高得驚人),加上伯克希爾股票估值在部分時期承壓(PB估值在2020年3月時甚至跌到1.0x),低於巴菲特認為合理的水平,於是伯克希爾開始了長達6年的股票回購。雖然以1倍以上的PB估值回購,會削弱留存股東的每股淨資產BPS。但巴菲特認為伯克希爾的真實價值遠超淨資產,只要回購價格低於每股真實價值,就能夠增厚留存股東的每股真實價值(關於回購標準的討論見《無法複製的巴菲特系列三部曲之一:大型永續封閉式基金》,2026年8月12日)。回購從2022年開始逐年減弱,2025年停止,2018-2024期間即便回購規模達780億美元,伯克希爾的現金佔比仍然維持在15%左右。
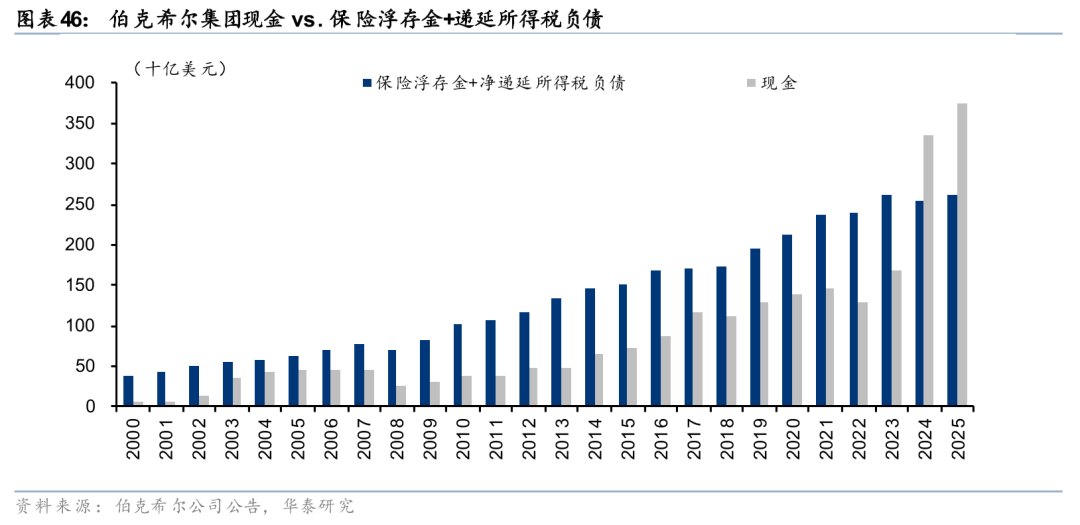
過去兩年,對蘋果公司的減持和停止回購,導致現金儲備大幅上升,2025年底達到集團總資產的31%,約3733億美元。保險板塊也通過大比例派息向控股公司層面轉移現金。2025年底,2127億美元由保險板塊持有,佔現金的一多半;1274億美元由控股公司持有,佔現金的三分之一;其餘現金由非保險板塊持有。保險板塊的現金主要用於股票投資和保險行業併購,少數情況下會配合集團進行非保險行業併購;集團的現金如果不用來股票回購,將主要用於併購投資;非保險板塊的現金主要用於自身經營。
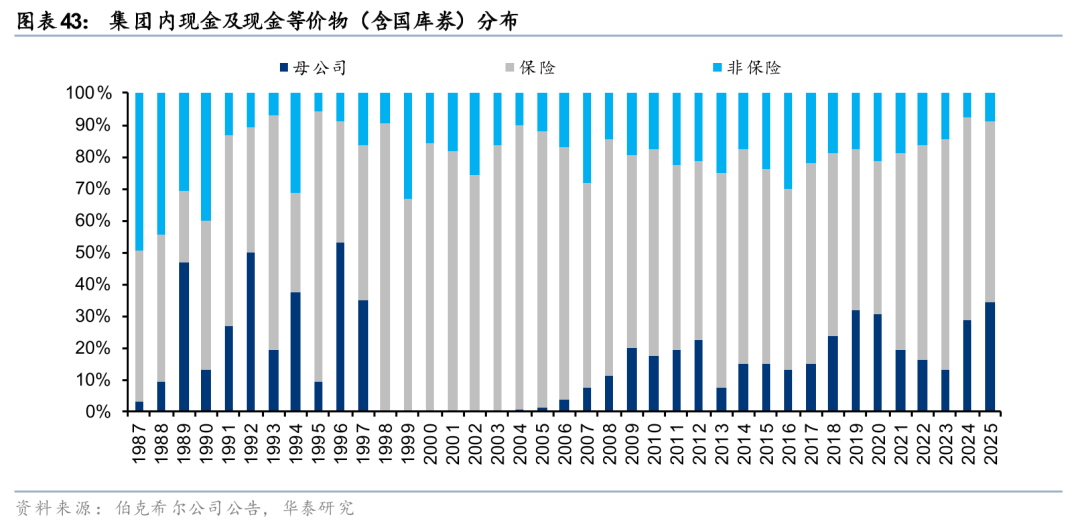
過去兩年現金儲備的大幅增長是巴菲特投資生涯非常罕見的。巴菲特解釋對蘋果公司的減持是考慮到美國可能提升資本利得稅率,因此選擇在低稅率的情況下減持,但減持比例之大仍令人費解(見前文分析)。雖然巴菲特主導了2025年下半年對谷歌母公司Alphabet的55.86億美元投資,但仍然無法阻止現金規模的快速膨脹。我們認為現金儲備的快速上升可能是多種因素的疊加,包括鎖定一部分蘋果投資盈利、降低集中度風險和留給繼任者充裕現金三重目標。
優質槓桿帶來額外現金
巴菲特對槓桿的厭惡態度舉世皆知,從企業經營的視角出發,高槓杆是拿股東的錢進行賭博,運營企業不應該藉助槓桿來放大資本回報,只有在低槓桿下仍能取得出色的資本回報纔是真正的價值創造。但從投資平台的架構層面出發,巴菲特在一定程度上接納和認可槓桿,認為這是拓寬現金來源、放大投資收益的合理做法,前提是獲得「優質」槓桿。優質槓桿的標準是沒有成本、沒有到期日。在伯克希爾平台上,保險浮存金和遞延所得稅負債就是兩個優質槓桿資金來源。
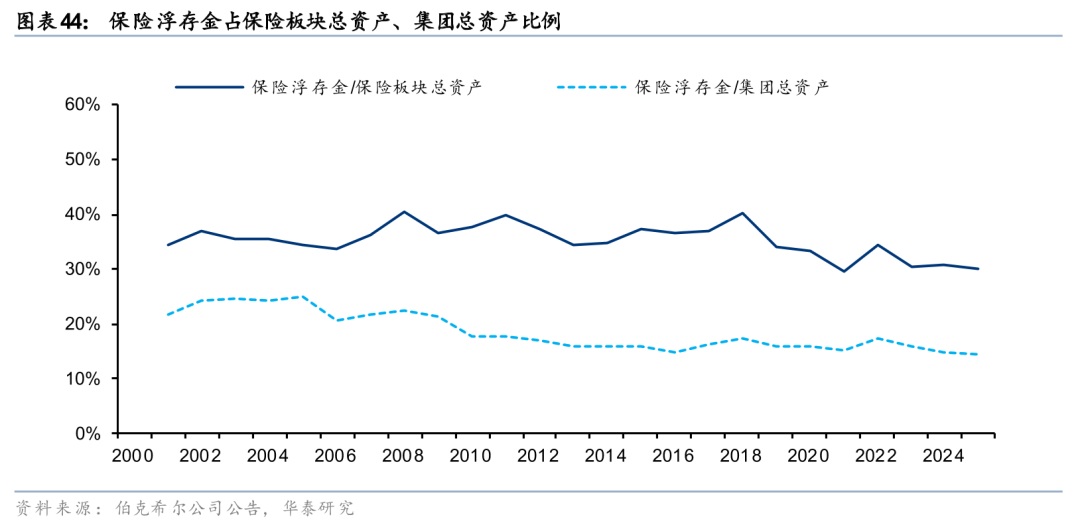
財產保險業務的準備金符合優質槓桿標準,前提是能獲得承保利潤。只要保險業務源源不斷,這筆負債槓桿資金就永遠存在,就像沒有到期日一樣,他稱之為「浮存金(float)」。財產保險的浮存金不僅不需要付財務成本,甚至還會帶來收益——承保利潤,可以將其視為負成本。財產保險業務的特性決定了必然存在槓桿,通常而言國際大型財產保險公司的槓桿率(總資產/淨資產)維持在3-6倍水平。但即便對於這樣的優質槓桿,巴菲特也持謹慎態度,伯克希爾保險板塊的槓桿率常年維持在1.8~2.2倍左右,巴菲特不希望高槓杆讓資產負債表變得脆弱,進而影響到他的投資決策。2025年底保險浮存金規模達到1760億美元,佔保險板塊總資產30%,佔集團總資產14%。
對於保險業務自身的盈利表現,也就是槓桿的收益貢獻(或負成本),巴菲特有着嚴格要求。巴菲特在衡量保險業務的盈利能力的時候,只關注承保利潤和股息利息收入,不考慮投資端的股票價差收益,這和中國保險公司把資本利得視作盈利主要貢獻的做法完全不同。也就是說,先不談保險資金運用問題,保險業務首先應該是盈利且有良好資本回報的,其次纔是保險資金用於投資帶來的額外收益。
保險業務由於自身的低槓桿和高盈利,給了投資端極大的轉圜空間和風險容忍度,也纔有了保險投資端對於股票的大比例、長期和集中投資。這樣的投資特徵在全世界的保險公司中都極其罕見,但卻完美符合巴菲特的投資原則。這些是伯克希爾保險業務的鮮明特徵,也可以說是巴菲特對保險業務刻意改造的結果。巴菲特在保險業上看到了「兼顧」的機會,一方面確保負債端承保利潤能貢獻良好的資本回報;另一方面將資產端納入自己的長期價值投資框架,服務於伯克希爾的整體投資理念。
另外一個優質槓桿資金來源是欠政府的稅款。美國實施資本利得稅,對於資本利得收益徵收21%的稅率。只要股票上漲有投資收益,投資公司就要計算稅收成本,但如果沒有賣出股票實現收益,這筆稅金就不必真正付出去,而是記作負債方的「遞延所得稅負債」科目,代表欠政府的稅,等到以後賣出資產實現收益後再實際繳付。對應這筆遞延稅費的現金仍然在投資公司手中,可以用於投資,這就相當於從政府手中借了一筆錢做投資。只要不賣出股票,這筆資金就一直存在,相當於沒有到期日。這筆欠款自然沒有任何成本,當然也不像保險準備金那樣能產生收益。伯克希爾的遞延所得稅規模在美國大企業中名列前茅,與其他企業遞延所得稅負債主要來源於折舊(在稅法和會計準則之間)的臨時性差異不同,伯克希爾的遞延所得稅負債主要來源於未實現的股票投資收益。2025年底,稅務槓桿規模達到856億美元,幾乎相當於保險浮存金的一半,佔集團總資產比例達到7%。
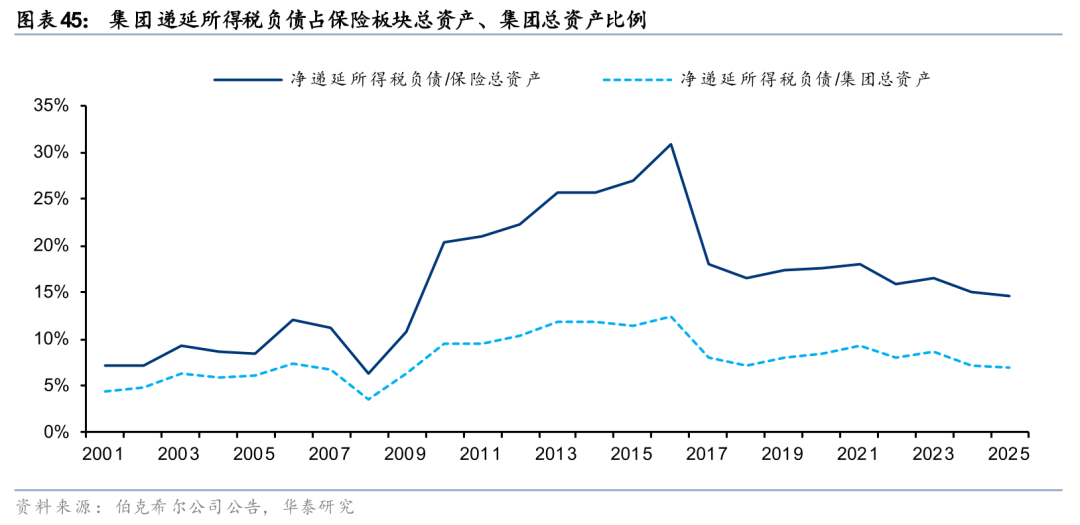
2024年以來的現金儲備快速擴張,已然超過了浮存金和稅務負債兩個優質槓桿之和,這是歷史上第一次出現,預示着伯克希爾的經營狀況正在發生重大變化。
誰是現金牛?
伯克希爾的投資版圖涵蓋50多家實業投資、40幾支股票和14家保險品牌,其中有些公司擔負着擴大再生產、提供投資機會、吸納資本並增值的職責,這樣的公司可能不派息或很少派息;還有些公司則屬於主要的現金貢獻者,它們不再需要大規模投資,每年產生的現金冗餘會以派息的形式返還給集團。伯克希爾在2025年報中提到,經營業務中,「其中一些業務只需要很少的增量投資,並會把多餘現金返還給伯克希爾;另一些業務則提供了極具吸引力的投資機會,能夠隨着時間推移實現複利增長」。
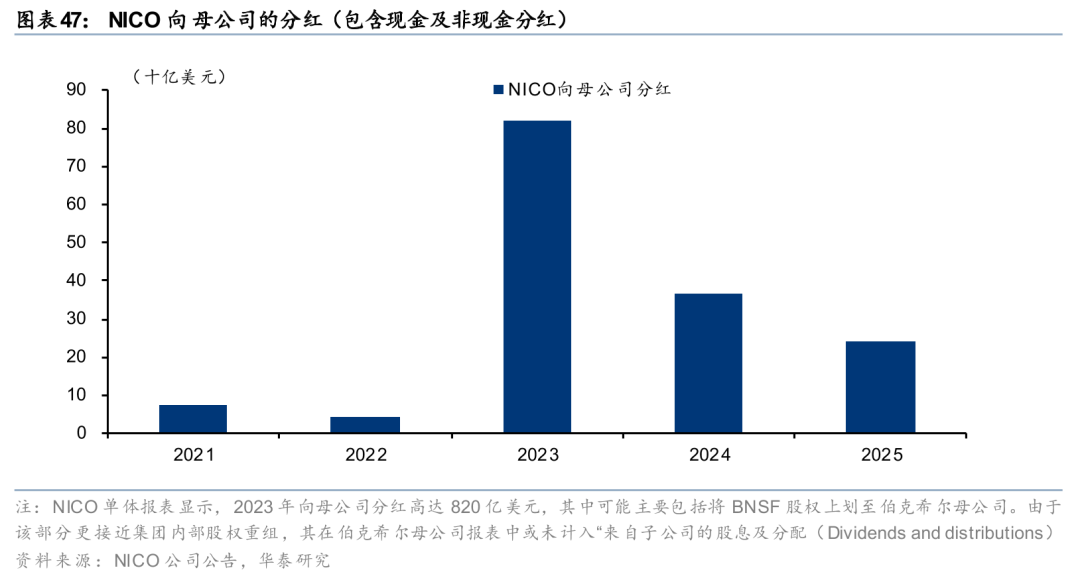
由於資料限制,我們無法對伯克希爾的每一家子公司做現金流分析。我們選擇了部分子公司做重點分析。保險板塊中,我們認為主要的保險持股公司NICO是現金的主要貢獻者。派息應該主要由NICO完成,2023年派息高達820億美元,主要是NICO將其持有的BNSF 100%股權轉讓母公司;2025派息降至240億美元,主要以短期國債的形式上交,佔母公司當年收到派息的55%。
BNSF經營鐵路運輸網,是伯克希爾集團內高額派息的非保險子公司之一。2025年,BNSF產生了 81億美元的經營活動淨現金流,並通過派息的方式向伯克希爾返還了其中的44億美元,過去五年BNSF的年均派息約為41億美元。需要注意的是,2023年9月30日以前,BNSF為NICO的子公司,BNSF產生的現金派息首先上繳至NICO,再由NICO根據自身資本需求及監管約束向伯克希爾控股公司分配;2023年9月30日以後,NICO將BNSF股權轉讓給伯克希爾控股公司,BNSF成為控股公司的直接子公司,其派息也開始直接進入母公司。BNSF本身份紅能力較強,2025年BNSF派息金額44億美元,佔伯克希爾全部子公司派息的10%。
BHE是伯克希爾公用事業板塊,基本不向母公司上繳現金派息。 BHE在年報中明確表示,自伯克希爾於2000年3月取得公司股權以來,BHE從未向普通股股東宣派或支付任何現金股息,目前也不預計在可預見的未來就普通股宣派股息。BHE官網進一步指出,由於不存在股息支付要求,公司能夠將100%的淨利潤重新投資於業務,以更好地服務客戶並把握增長機會。也就是說,與BNSF持續通過派息向伯克希爾母公司提供現金不同,BHE採取的是典型的「利潤留存—持續再投資」模式,其經營現金流和利潤主要留在能源及公用事業體系內部,用於支持資本開支和業務擴張。
資本回報的三個來源
伯克希爾的整體資本回報主要來源於三個方面:保險板塊的營運利潤、保險板塊持有的股票投資回報以及非保險板塊的利潤。這三部分在歷史上對伯克希爾的貢獻佔比不一。基本而言,在上個世紀,股票投資收益貢獻佔比較高;進入二十一世紀,非保險業務利潤貢獻佔比上升。以世紀之交為分界線,上世紀伯克希爾資本回報驚人,連續二十年維持在25%-30%左右;但進入21世紀後大幅下降至9-12%的水平,主要是股票投資收益的貢獻大幅下降,保險業務的承保表現也有所收窄,雖然非保險業務的貢獻相對上升,但無力阻止整體資本回報大幅下降。不過公平的講,考慮到本世紀初互聯網泡沫破滅對美國股市造成的影響,伯克希爾在2000-2009年仍能維持股票投資年化正貢獻已經殊為不易。近15年12%左右的年化回報也表現不俗。
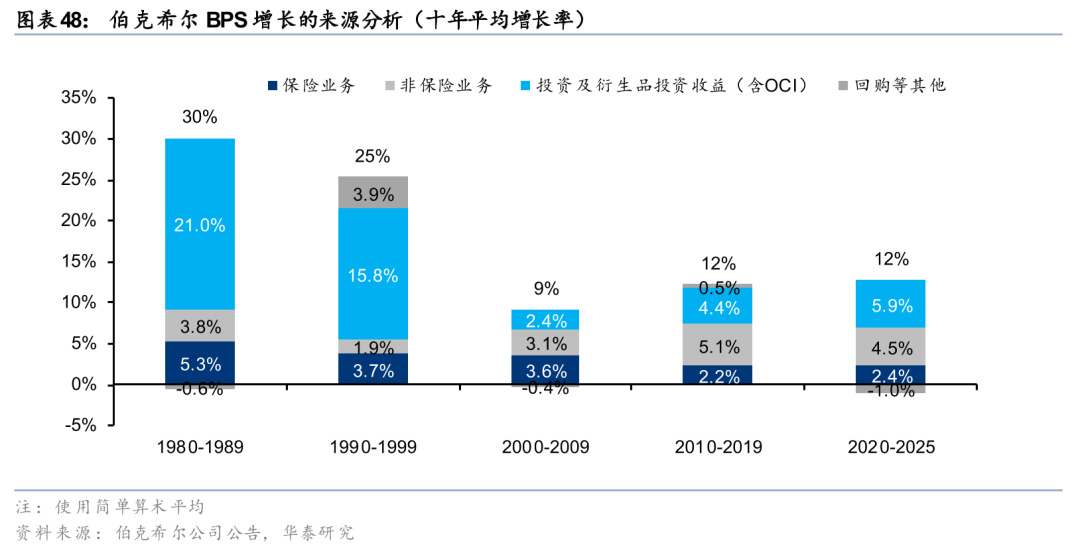
2000年以來,集團BPS年化增速約為11%,包含其他綜合收益(OCI)在內的集團綜合ROE也長期圍繞10%左右波動,明顯低於上世紀80~90年代。主要原因是股票投資收益大幅遜於上世紀,此外非保險板塊的ROE常年徘徊在10%左右,也不及巴菲特心目中15-20%的理想水平。一方面股票價值策略在科技股長期大牛市下有所遜色,另一方面非保險板塊的實業投資在近5000億美元的規模壓力之下也面臨標的難尋的困境,找到足夠大、ROE足夠高的標的越來越困難,此外伯克希爾長期保留大量現金也拉低了資本回報。巴菲特式的集中深度價值策略在1萬多億美元的規模之下似乎越來越難以維持理想的資本回報。
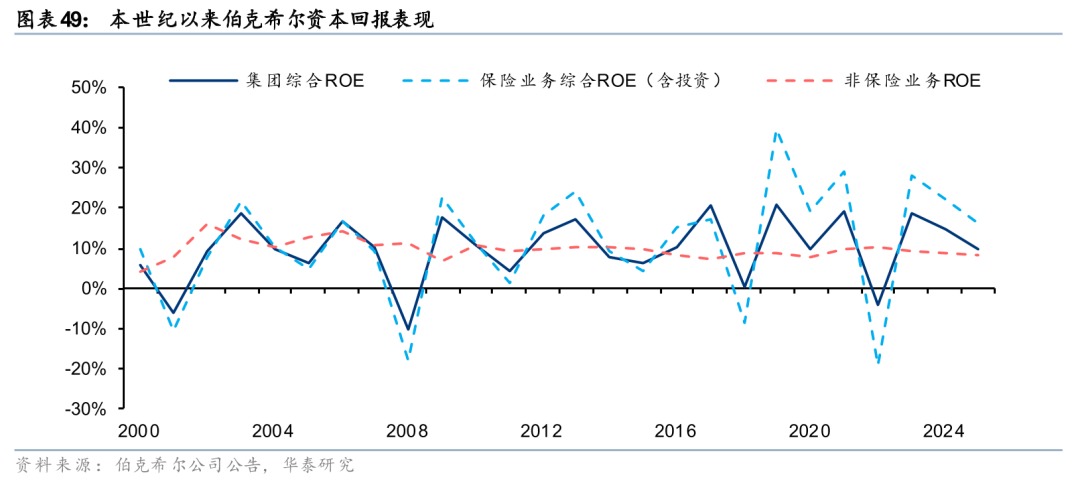
觀察各板塊自身的資本回報水平,保險業務的營運ROE中樞約為4%,自上世紀80年代以來大多圍繞這一水平波動,歷史高點接近8%,低點則曾降至負值。其營運利潤構成主要是承保利潤和利息股息收入,不包含股票投資的資本利得收益。保險板塊4%左右的營運ROE看似不高,是因為保險板塊的資產負債表槓桿水平很低,總資產/淨資產比例在歷史上長期維持在1.5~2.5的較低水平。如果伯克希爾保險板塊的槓桿水平上升,營運ROE也將顯著提升。單看承保利潤,伯克希爾保險板塊的綜合成本率COR在過去二十年平均只有92.2%,處於非常優秀的水平。
營運利潤波動主要來自承保端,當年承保盈利或虧損的幅度,是影響保險板塊ROE的重要因素。2006年是較為典型的高點,當年稅前承保利潤達到38.38億美元,而2005年僅為0.53億美元,主要因為2005年卡特里娜等颶風過後再保險市場明顯提價、承保條件趨嚴,而2006年又恰逢重大巨災損失較少,形成了「高費率、低賠付」的有利組合。相反,2001年伯克希爾稅前承保虧損擴大至40.7億美元,主要受「9·11」恐襲帶來的約24億美元巨災損失拖累,同時收購不久的General Re自身承保質量較弱,當年承保虧損高達36.7億美元。
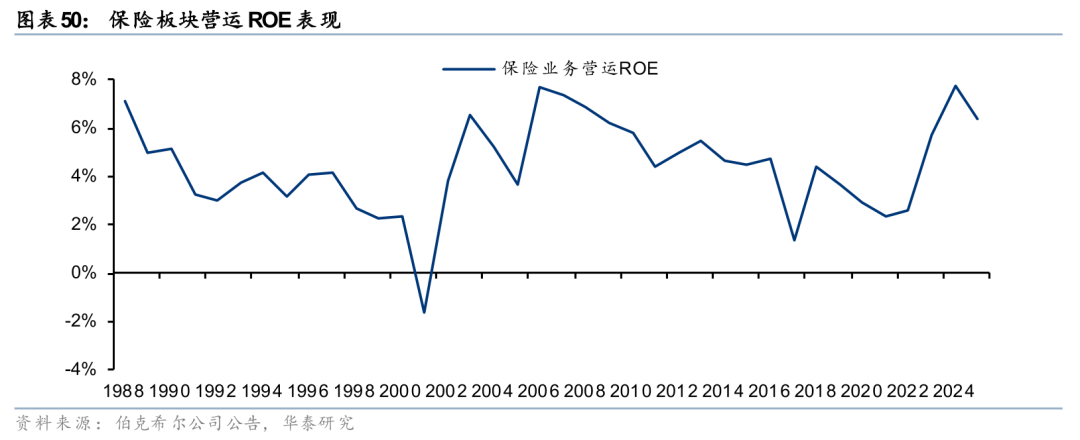
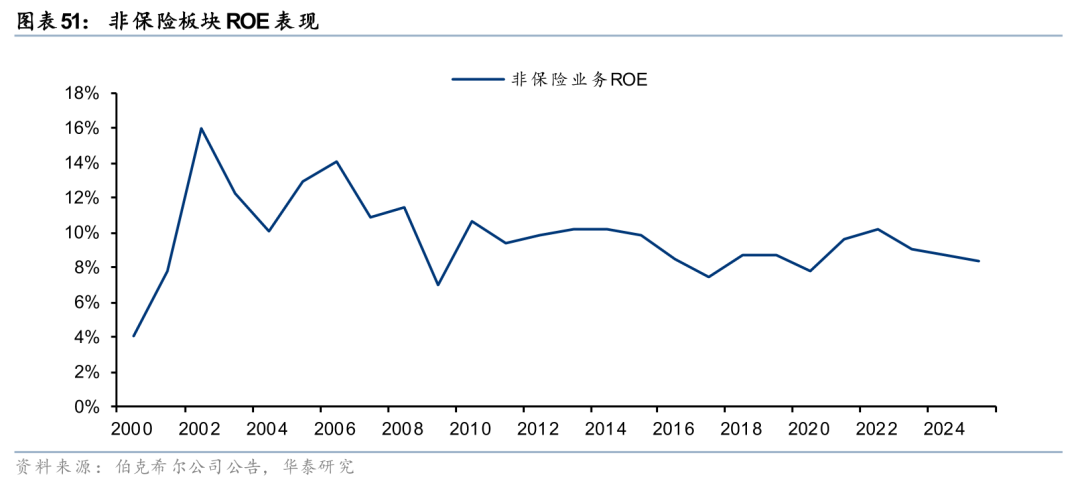
對於非保險業務,本世紀以來ROE平均約為10%,整體不高呈緩慢下行趨勢,2025年已降至約8%。這一水平與伯克希爾整體資本回報中樞下移基本一致。我們認為,背後主要反映了伯克希爾資本規模持續擴張後再投資難度上升:隨着資產體量越來越大,可供配置的高ROE、高質量業務相對有限,同時本世紀以來重點併購和擴張的BNSF、BHE等業務資本投入較重,需要持續投入鐵路、電網、發電設施等長期資產,雖然盈利穩定、現金流可預測,但ROE本身並不高,因此逐步拉低了非保險板塊乃至集團整體的資本回報中樞。
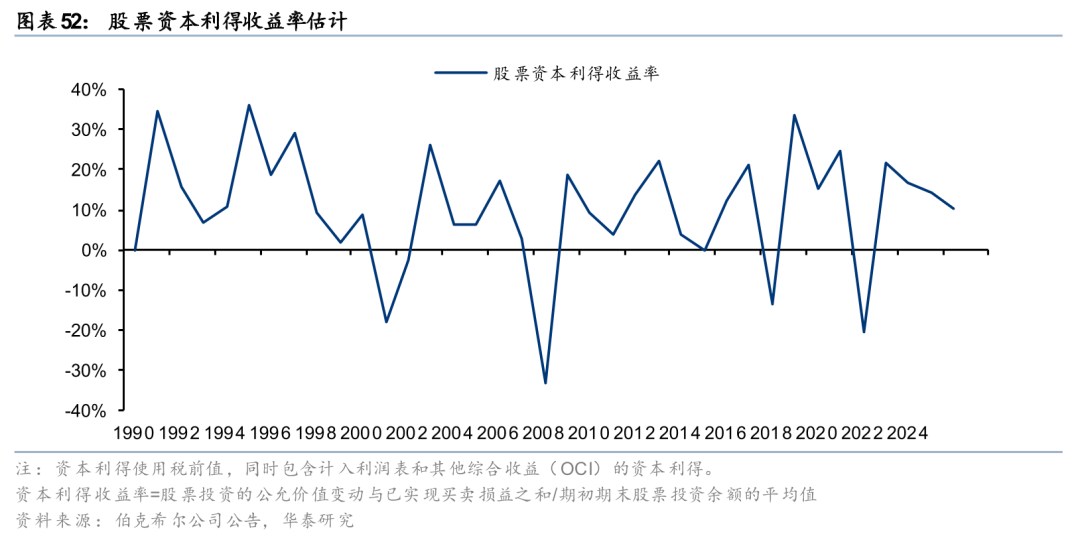
對於股票投資,我們估計股票資本利得收益率自1990年以來平均約為10%,但年度間波動幅度較大:2008年受全球金融危機和權益市場大幅下跌影響,收益率降至約-33%,為歷史低點;2019年則高達約34%,主要受蘋果等核心重倉股大幅升值推動。總體來看,儘管單年度資本利得波動顯著,但長期平均回報仍保持在較高水平,反映出伯克希爾通過長期持有優質權益資產獲取資本增值的能力。
附件:伯克希爾非保險板塊併購史
風險提示
歷史經驗的參考價值存在侷限:本文主要基於伯克希爾歷史投資案例總結巴菲特的價值投資理念,未來宏觀環境、資本市場結構及投資機會可能與歷史時期存在較大差異,歷史投資回報及成功經驗不代表未來表現。
資本市場波動及核心持倉基本面惡化:伯克希爾股票投資集中度較高,若資本市場大幅下跌,或蘋果、美國運通、Alphabet、可口可樂等核心持倉基本面、估值出現明顯下行,可能導致股票投資價值及集團資本回報顯著波動。
保險承保及非保險業務經營表現不及預期:保險浮存金低成本、長期穩定的特徵建立在良好承保表現基礎上,若重大災害損失增加、市場競爭加劇,可能導致承保利潤下降;同時,鐵路、公用事業、製造業等非保險業務經營惡化,也可能拖累伯克希爾整體資本回報。
文章來源
研報《無法複製的巴菲特系列三部曲之三:價值投資的難與易》2026年9月20日
李健 分析師 S0570521010001 | AWF297
於明匯 分析師 S0570526080001
關注我們
華泰證券研究所國內站(研究Portal)
https://inst.htsc.com/research
訪問權限:國內機構客戶
華泰證券研究所海外站
https://intl.inst.htsc.com/research
訪問權限:美國及中國香港金控機構客戶
添加權限請聯繫您的華泰對口客戶經理
免責聲明
▲向上滑動閱覽
本公衆號不是華泰證券股份有限公司(以下簡稱「華泰證券」)研究報告的發布平台,本公衆號僅供華泰證券中國內地研究服務客戶參考使用。其他任何讀者在訂閱本公衆號前,請自行評估接收相關推送內容的適當性,且若使用本公衆號所載內容,務必尋求專業投資顧問的指導及解讀。華泰證券不因任何訂閱本公衆號的行為而將訂閱者視為華泰證券的客戶。
本公衆號轉發、摘編華泰證券向其客戶已發布研究報告的部分內容及觀點,完整的投資意見分析應以報告發布當日的完整研究報告內容為準。訂閱者僅使用本公衆號內容,可能會因缺乏對完整報告的了解或缺乏相關的解讀而產生理解上的歧義。如需了解完整內容,請具體參見華泰證券所發布的完整報告。
本公衆號內容基於華泰證券認為可靠的信息編制,但華泰證券對該等信息的準確性、完整性及時效性不作任何保證,也不對證券價格的升跌或市場走勢作確定性判斷。本公衆號所載的意見、評估及預測僅反映發布當日的觀點和判斷。在不同時期,華泰證券可能會發出與本公衆號所載意見、評估及預測不一致的研究報告。
在任何情況下,本公衆號中的信息或所表述的意見均不構成對任何人的投資建議。訂閱者不應單獨依靠本訂閱號中的內容而取代自身獨立的判斷,應自主做出投資決策並自行承擔投資風險。訂閱者若使用本資料,有可能會因缺乏解讀服務而對內容產生理解上的歧義,進而造成投資損失。對依據或者使用本公衆號內容所造成的一切後果,華泰證券及作者均不承擔任何法律責任。
本公衆號版權僅為華泰證券所有,未經華泰證券書面許可,任何機構或個人不得以翻版、複製、發表、引用或再次分發他人等任何形式侵犯本公衆號發布的所有內容的版權。如因侵權行為給華泰證券造成任何直接或間接的損失,華泰證券保留追究一切法律責任的權利。華泰證券具有中國證監會覈准的「證券投資諮詢」業務資格,經營許可證編號為:91320000704041011J。