文章來源:匯通財經
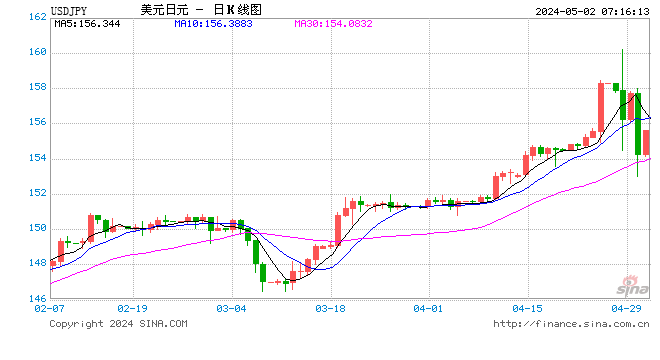
美元兌日元周二亞洲早盤走強,USD/JPY升至157.55附近。日元近期承壓的主要原因,是日本央行上周加息後並未給出明確的後續政策指引,市場因此降低了對日本央行短期內繼續收緊政策的預期。與此同時,聯儲局官員釋放進一步加息信號,美日利差預期仍對美元構成支撐。

日本央行上周將政策利率提高25個點子至1.25%,達到31年來最高水平,決議以7比2的票數通過。不過,市場更加關注的是後續政策路徑。當前掉期市場對10月底日本央行會議再次加息的定價不足20%,而對12月會議加息的定價概率則達到約90%。這意味着市場並未完全否定日本央行繼續收緊政策的可能性,但短期內對政策行動仍保持謹慎。
日元面臨的另一個重要變量來自日本當局的潛在匯率干預。市場消息顯示,日本官員近期進行了匯率詢價,即向銀行詢問美元兌日元報價,以了解當前市場狀況。匯率詢價通常被市場視為官方可能採取行動之前的重要信號,因此隨着USD/JPY逐漸接近160.00關口,交易員對日本當局進一步干預匯市的警惕程度明顯提高。如果美元兌日元繼續快速升值,日本當局可能面臨更大的政策溝通壓力。市場此前已經將160.00附近視為較為敏感的價格區域,因此即使基本面繼續支持美元,干預預期也可能限制匯價短線進一步擴張的空間。美元方面,聯儲局鷹派預期繼續發揮作用。聖路易斯聯儲主席阿爾貝託·穆薩萊姆表示,如果通脹仍受到強勁需求和大宗商品價格衝擊推動,聯儲局可能需要進一步加息。他傾向於更早採取漸進式政策調整,以避免通脹在較長時間內明顯高於2%的目標。
根據芝加哥商品交易所集團FedWatch工具,市場目前預計10月聯儲局至少加息25個點子的概率約為56.5%,高於一周前的43.5%。如果後續聯儲局官員繼續釋放鷹派信號,美國利率預期和美債收益率可能進一步獲得支撐,從而擴大美元短線優勢。不過,USD/JPY當前並非單邊美元行情。日本官方干預風險、聯儲局後續政策路徑以及美國收益率變化共同構成匯價的三重約束。尤其是當USD/JPY接近160.00時,市場對日本財務省和日本央行可能採取行動的預期可能明顯增強,進而放大匯價的雙向波動。
接下來,將重點關注聯儲局官員約翰·威廉姆斯、菲利普·傑斐遜和托馬斯·巴爾金的講話,以及美國利率預期變化。同時,日本方面是否進一步釋放有關匯率的政策信號,也將成為影響日元走勢的重要因素。在美元保持強勢的同時,USD/JPY越接近160.00,市場對政策干預風險的敏感度可能越高。
從日線結構來看,USD/JPY雖然升至157.55附近,但整體技術結構仍受到100日均線壓制。目前匯價重新站上布林帶中軌156.65,說明短線下跌壓力有所緩和,RSI約52,處於中性略偏強區域,但尚未形成明顯的趨勢性上攻信號。上方首先關注100日均線159.55,若能夠有效突破,則進一步阻力看向布林帶上軌161.10。下方則關注156.65附近的布林帶中軌,如果失守,下一支撐位在布林帶下軌152.18附近。
4小時級別來看,USD/JPY短線重新走強,157.50附近成為當前多空爭奪區域。若匯價能夠站穩157.50並繼續向上突破158.00,短線可能進一步測試159.00至159.55區域;但隨着價格接近160.00,日本當局潛在干預風險可能明顯增加。反之,如果157.50附近出現明顯獲利回吐並跌破156.65,則短線反彈結構可能遭到削弱,進一步關注155.75至155.00區域。整體而言,美元利率優勢仍支持匯價,但官方干預預期使上方空間面臨較強不確定性。

編輯總結
USD/JPY當前處於美元利率優勢與日本官方干預風險的博弈階段。聯儲局進一步收緊政策的預期以及日本央行缺乏明確鷹派指引,為美元兌日元提供支撐,但隨着匯價接近160.00,市場對日本當局採取行動的敏感度正在上升。短線重點關注156.65支撐和159.55阻力,160.00則是更重要的心理及政策敏感區域。後續聯儲局官員講話、日本央行政策預期及匯率干預信號將共同決定USD/JPY的短線方向。