卓創資訊分析師 賈婷婷
【導語】2026年國內瀝青均價經歷兩輪拉漲,價格突破歷史新高,驅動因素主要來自原油成本端及市場供應端。後期來看,原油成本端支撐或逐步由強轉弱,疊加供需基本面或轉向略寬鬆局面,國內瀝青價格或震盪下跌。
經歷兩輪拉漲,瀝青現貨均價突破歷史新高。
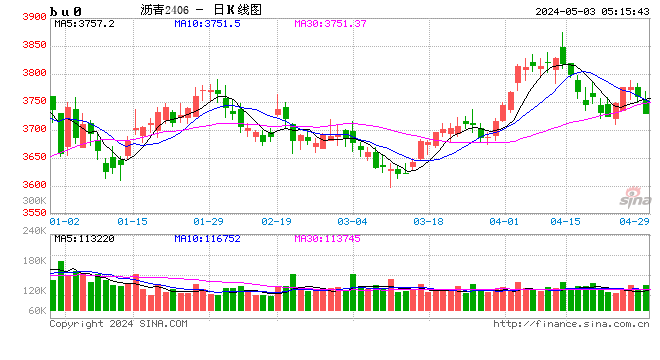
3月美伊衝突以來,全國瀝青均價漲至歷史同期的高位,並持續處在同期偏高位水平運行,尤其是經歷了8月下旬以來新一輪推漲後,瀝青價格突破歷史新高。由圖1數據顯示,2026年國內瀝青均價出現兩輪拉漲,第一輪出現在3月份,瀝青月度均價從3400元/噸漲至4600元/噸,漲幅1200元/噸;第二輪出現在8月下旬至9月,瀝青月度均價從4500元/噸漲至6100元/噸,漲幅達1600元/噸,均價突破歷史新高。
中東地緣局勢,成為推升油價並且加大油市波動性的關健因素。
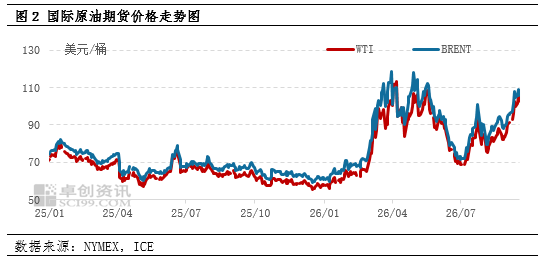
受中東局勢擾動,3月國際油價快速拉漲,成本端給予瀝青價格較強支撐。6月震盪下跌到7-8月新一輪的反彈,成本端對瀝青市場利空相對有限,瀝青價格表現明顯強於原油。三季度局勢再度擾動,尤其是進入9月份,美伊新一輪衝突升級,地區支線衝突加劇,疊加沙特東西輸油管線遇襲後預防性關閉,原油價格接連上漲,成本端給予瀝青市場有力支撐。
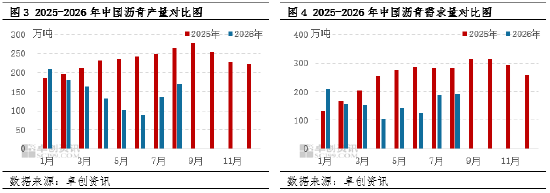
另外,中東局勢影響國內煉廠瀝青生產原料進口量,疊加企業權衡效益以及汽柴油保供等因素,國內煉廠瀝青產量下滑明顯。同時,中東局勢也導致瀝青主要進口貿易伙伴韓國、新加坡、伊朗等瀝青產量及出口量下滑,1-8月國內進口瀝青量累計按年減少25.56%。成本和原料供應問題,導致國內瀝青供應量持續低位運行,對瀝青現貨價格支撐穩固。
瀝青產量低位運行給予價格有力支撐,但需求下降限制瀝青價格漲幅。
2026年瀝青月度產量違背季節性規律,上半年月度產量持續下滑,6月份瀝青產量降至低點89萬噸。6月海峽階段性通航,煉廠原料得到一定補給,7-8月產量按月走高,但按年表現依舊明顯偏低。產量持續低位疊加進口量下降態勢,國內供應量偏緊,支撐瀝青現貨價格推漲。但2026年瀝青需求持續偏弱,且瀝青價格漲幅較大限制終端需求釋放,瀝青需求按年下滑明顯,需求端下降態勢一定程度上限制了瀝青價格漲幅。
後市展望:成本端支撐或逐步由強轉弱,疊加供需基本面因素,國內瀝青價格或震盪下跌。
9-10月份原油市場維持高位、高波動行情,油價主流波動區間或在80-110美元/桶;若11月份地緣局勢出現緩和或者轉變,疊加產油國增產、美國石油累庫以及聯儲局貨幣政策等因素影響,年底油價存在震盪下行風險,成本端對國內瀝青現貨價格支撐或逐步由強轉弱。供需基本面,進入四季度,瀝青市場剛性需求將逐步減少,預計市場供需面或略有寬鬆,疊加原油下跌導致瀝青成本支撐減弱,瀝青現貨價格或呈現震盪下跌走勢。但是,供應端整體偏弱仍將限制價格深度下跌的空間。