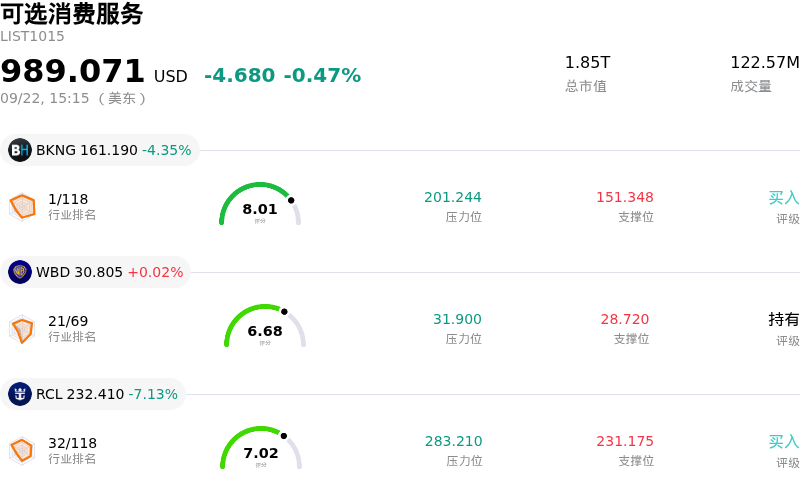
皇家加勒比郵輪 (RCL) 盤中下跌6.99%, 所屬行業可選消費服務下跌0.47% ,公司漲幅跑輸行業漲幅,行業成交額前三股票 繽客 (BKNG) 下跌 4.42%;華納兄弟探索公司 (WBD) 上漲 0.02%;皇家加勒比郵輪 (RCL) 下跌 7.13%。
今日是什麼導致了皇家加勒比郵輪(RCL)股價下跌?
皇家加勒比集團在該交易日承受了明顯的拋售壓力,這主要是受到市場對一宗潛在鉅額收購案相關報道的反應所驅動。據媒體報道,該郵輪運營商正就收購涼鞋度假村國際集團(Sandals Resorts International)的多數股權進行深入談判,交易估值超過60億美元。若完成收購,這將成為皇家加勒比歷史上規模最大的一筆併購,使其獲得一系列頂級加勒比海陸上全包式度假村的控股權。投資者對這一消息持謹慎態度,反映出市場對高估值、執行風險以及資助如此大規模陸上酒店交易所需潛在資產負債表槓桿的即時擔憂。
儘管管理層的戰略理由側重於發揮遠洋郵輪與陸上奢華度假之間的協同效應,但市場參與者似乎更加關注資本配置的優先順序。在疫情後的復甦努力下,皇家加勒比在降低資產負債表槓桿和產生自由現金流方面取得了顯著進展。重新開展大規模併購可能會擠佔正在進行的船隊現代化、私人島嶼投資以及股票回購或償還債務的資金。此外,拓展至傳統度假村管理領域帶來了與核心郵輪業務迥異的運營複雜性,引發了機構投資者的短期不確定情緒。
這一交易消息出現之際,該股在經歷長時間上漲後近期正處於股價盤整階段。儘管併購消息引發了負面交易情緒,但皇家加勒比的底層運營軌跡依然穩固。公司繼續展現出強勁的預訂勢頭、擴大的營業利潤率以及消費者對休閒旅遊韌性十足的需求。在新船部署和高乘客消費的支撐下,遠期盈利預測反映出健康的增長預期。儘管併購的不確定性可能會引發短期波動,但基本面表現和核心郵輪執行力仍將是決定股東價值的長期關鍵因素。
皇家加勒比郵輪(RCL)技術分析
皇家加勒比郵輪 (RCL) 技術面來看,MACD(12,26,9)數值-2.661,處於賣出狀態,RSI數值21.588處於賣出狀態,Williams%R數值97.270處於超賣狀態,注意關注。
皇家加勒比郵輪(RCL)基本面分析
皇家加勒比郵輪 (RCL) 處於可選消費服務行業,最新年度營業收入$17.93B,處於行業7,淨利潤$4.27B,處於行業4。「公司簡介」
近一月多位分析師給出公司評級為買入。目標價預測平均價為$346.87,最高價為$425.00,最低價為$259.71。
關於皇家加勒比郵輪(RCL)的更多詳情
公司特定風險:
- 燃料費用上漲與對沖敞口: 原油基準價格的大幅上漲對營業盈利能力構成直接威脅,皇家加勒比大量未對沖的燃料頭寸(2026財年約42%未對沖)直接使船隊面臨運營成本上升和利潤率侵蝕的風險。
- 地緣政治動盪與需求放緩: 持續的中東局勢動盪和歐洲行程需求降溫導致行程取消和預訂收益率下滑,迫使管理層下調全年營收增長預期。
- 槓桿率與利率脆弱性: 公司的淨債務與EBITDA比率維持在2.9倍至3.2倍左右,對高企的債券收益率和粘性利率仍然高度敏感,儘管近期發行了固定利率票據,但這仍推高了其數十億美元債務的再孖展成本。
- 運營單位成本增長與利潤率承壓: 非燃料單位費用的不斷上漲和港口運營費用的增加超越了淨收益率的增長,壓縮了調整後EBITDA利潤率,並引發機構對可選消費支出回落的擔憂。
原文鏈接