智通財經APP獲悉,四足機器人市場的分化,還在加深。國際數據公司(IDC)最新數據顯示,2026年上半年,全球出貨量超過4.9萬台,按年增長92.5%;市場規模超4億美元。但比出貨量更值得關注的,是收入結構:教育科研和家用消費貢獻了約60%的出貨量,卻只貢獻了不到三分之一的收入;而政府、工業製造、公共事業等行業級應用,用不到40%的出貨量,拿走了超過三分之二的收入。
國際數據公司(IDC)最新發布的全球四足機器人市場份額報告顯示,行業級應用已成為市場增長的核心引擎,2026上半年行業應用市場規模超過2.7億美元,按年增長125.1%,部署量按年增長260.5%。這個增速,遠超出貨量整體增速。實際行業需求的比重持續提升。
市場進入商業化擴張期,競爭格局仍在快速演變
2025年,全球四足機器人市場進入規模化發展階段,全年出貨量約5.8萬台、市場規模超過4.9億美元,較2024年均實現翻倍以上增長。2026年上半年,市場延續高增長態勢,出貨量超過4.9萬台,按年增長92.5%;市場規模超過4億美元,按年增長95.4%,商業化進程進一步加快。
隨着運動控制、環境感知和人工智能能力持續提升,產品應用正從科研教育、展示表演和家用消費,逐步向政府,工業製造,公共事業,石油天然氣,礦產及工程、建設及房地產等專業場景拓展,市場增長動力中,實際行業需求的比重持續提升。
全球四足機器人市場呈現多梯隊競爭、廠商定位分化和區域化拓展等特徵。宇樹科技(Unitree)、雲深處科技(DEEP Robotics)、智元機器人(AGIBOT)、具微科技(Micbot)等中國廠商依託供應鏈、成本和規模製造優勢,加速拓展消費、科研及多行業應用;ANYbotics、Boston Dynamics等歐美廠商主要聚焦政府、工業、石油天然氣及特種作業等專業場景。
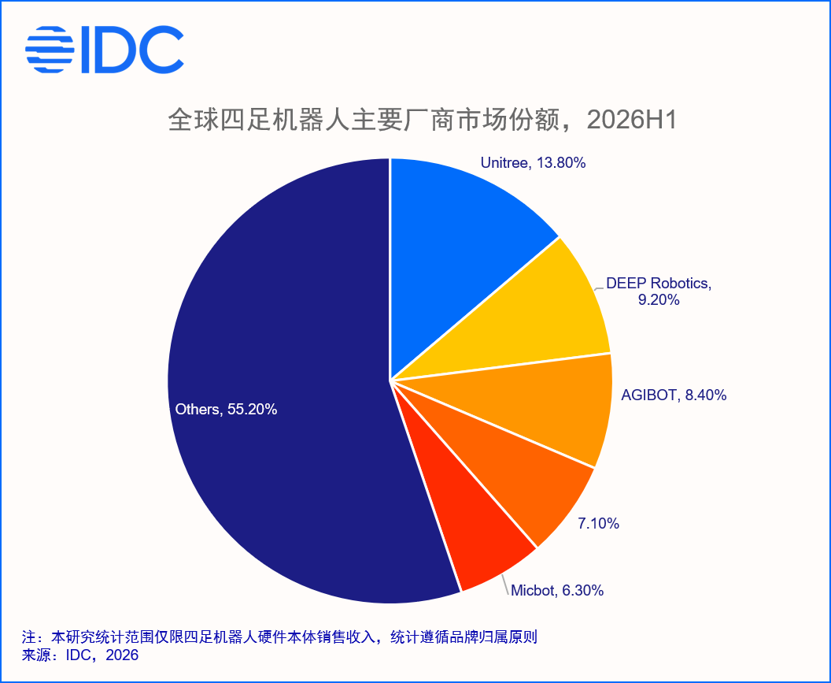
與此同時,技術門檻降低、產品成本下降及應用市場擴大,推動新廠商持續入局,市場競爭進一步加劇,競爭格局仍處於快速演變階段。隨着本體技術逐步成熟,廠商競爭也將由早期的運動性能和硬件參數競爭,進一步向AI能力、行業場景、軟件生態及整體解決方案競爭演進。
出貨靠消費科研,收入靠行業級應用
全球四足機器人市場正在呈現明顯的「出貨靠消費科研、收入靠行業應用」特徵。
2026年上半年,教育科研和家用消費貢獻約60%的四足機器人出貨量,但收入佔比不足三分之一;相比之下,政府、工業製造、公共事業等行業級應用市場雖然出貨規模相對有限,但產品單價和項目價值更高,貢獻了更高的市場收入,成為整體市場增長的重要驅動力。
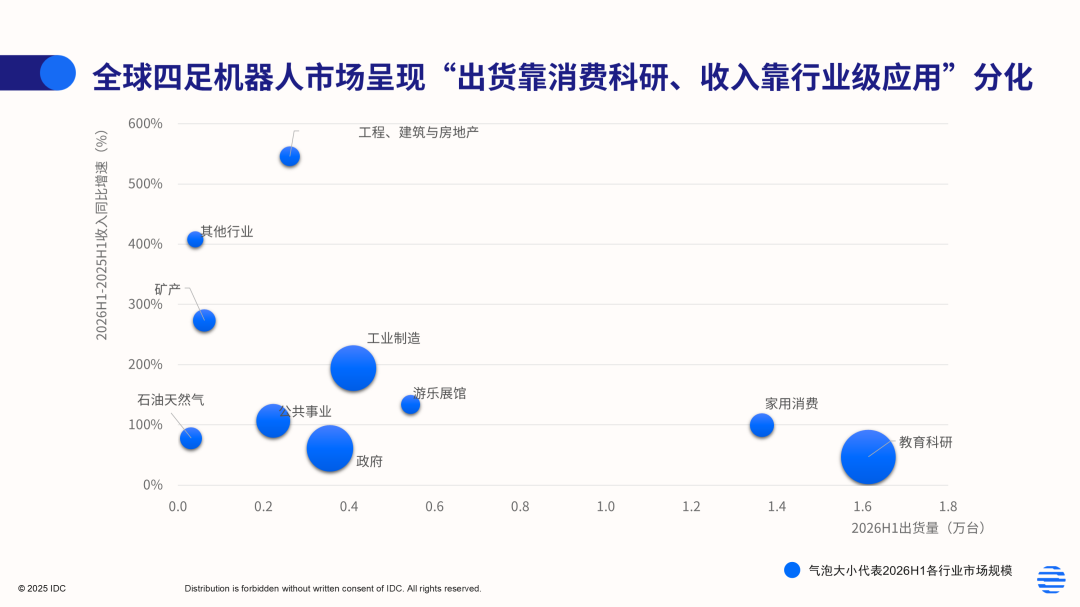
2026年上半年,除教育科研、家用消費之外的行業級應用市場規模超過2.7億美元,按年增長125.1%;部署量超過1.9萬台,出貨量按年增長260.5%。從廠商表現來看,雲深處科技(DEEP Robotics)位居行業級應用市場首位,憑藉在電力巡檢、工業巡檢、應急消防等場景的廣泛部署,以及較為成熟的產品和解決方案能力,在行業級應用市場保持領先。
這一結構性差異並非新現象,而是四足機器人市場的長期特徵。2025年如此,2026上半年依然如此,且分化程度還在加深。消費及科研市場仍是推動產品規模化和降低成本的重要力量,行業應用則持續成為廠商實現收入增長和商業化變現的關鍵市場。兩者不是替代關係,而是並行關係。從行業級應用維度來看,政府和工業製造是規模最大的兩個細分市場;其中工業製造市場增速更高,正成為廠商重點拓展的方向。
工業製造:四足機器人加速進入規模化應用階段
2026年上半年,全球四足機器人工業應用市場規模約7675萬美元,按年增長194.2%;部署量超過4100台,出貨量按年增長537.9%,市場進入快速擴張階段。
隨着工業應用加速落地,越來越多廠商開始進入這一細分市場,競爭由早期的少數廠商探索逐步轉向多廠商拓展。
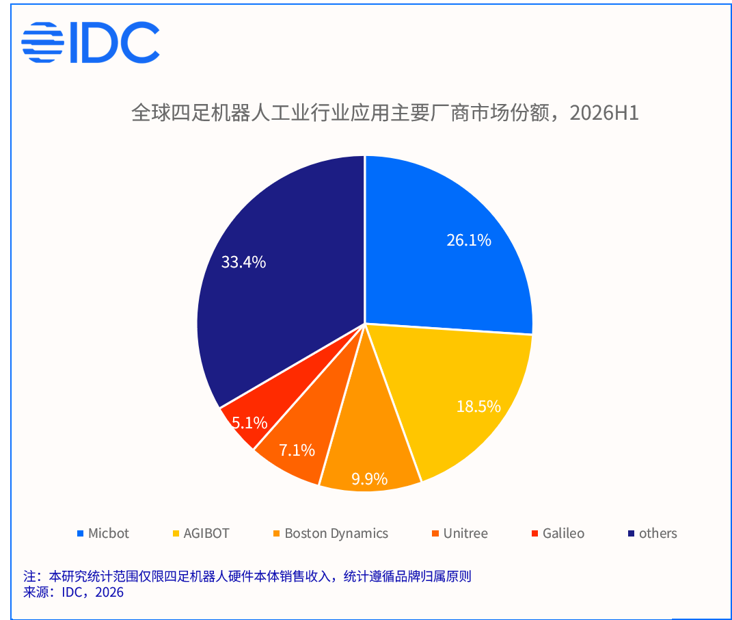
具微科技(Micbot)聚焦高危工業場景,依託輪足機器人和工業具身大腦,推進防爆等特種產品的規模化量產與交付,工業市場收入份額位居前列。智元機器人(AGIBOT)通過生態合作伙伴快速拓展工業應用,Boston Dynamics、宇樹科技(Unitree)等廠商也持續探索工業場景,推動四足機器人從傳統巡檢向更多任務延伸。
未來展望:從單機巡檢走向複雜作業
未來,全球四足機器人市場將從高速擴張逐步進入應用深化與能力升級階段,市場增長動力中,行業應用和商業價值的比重將進一步提升。
行業應用從單點試用走向規模化部署。隨着四足機器人在工業製造、石油與天然氣、公共事業、工程建築、礦山等領域持續落地,市場增長將逐步由教育科研、消費等早期需求,向行業客戶的批量採購轉變。安全性、可靠性、部署效率和ROI將成為影響採購決策的重要因素。
從移動巡檢向智能作業平台演進。多模態感知、AI模型、機械臂及專業作業載荷的融合,將推動四足機器人從「移動+巡檢」向設備檢測、維護、操作和應急處置等複雜任務延伸,實現從感知、識別到決策和執行的能力閉環。
數據與具身智能成為新的競爭壁壘。隨着運動控制、定位導航等基礎能力逐漸成熟,廠商競爭將更多聚焦真機數據、模型訓練和任務泛化能力。通過真實場景數據持續訓練和優化,機器人將從「一次部署、固定任務」向「持續學習、能力擴展」演進。
消費級與行業級市場雙向發展。消費級市場將通過降本、改善交互和豐富內容擴大用戶基礎,行業級市場則持續向高可靠、高智能和高ROI方向升級,形成不同的增長路徑。
全球競爭從產品出海轉向本地化能力競爭。中國廠商將進一步拓展歐洲、亞太、中東非等市場,全球競爭將更加考驗技術、成本、供應鏈、行業經驗以及本地化交付與服務能力,市場逐步形成頭部廠商、多梯隊廠商及細分專業廠商並存的競爭格局。
IDC中國研究經理李君蘭表示,四足機器人商業化路徑日益清晰,行業級應用市場持續向巡檢、安防及複雜作業深化,消費市場則在降本和產品能力提升的推動下持續擴展。隨着具身智能技術、產品可靠性和載荷能力不斷提升,四足機器人正從以移動和巡檢為主的平台,逐步向多場景通用作業平台演進。
IDC建議:兩條路,兩種打法
對於廠商而言,2026年下半年是一個需要做出選擇的節點。
如果主打消費科研市場,核心是降本和生態。消費級市場對價格敏感,產品同質化風險高,單靠硬件參數很難建立長期壁壘。廠商需要通過規模化製造壓低成本,同時用內容、交互和開發者生態提高用戶粘性,把「賣一台機器人」變成「留住一個用戶」。
如果主打行業級應用市場,核心是場景理解和交付能力。工業、政府、能源等場景高度碎片化,沒有一款產品能通喫。廠商需要選擇擅長的細分場景做深做透,積累真實場景數據和任務經驗,把「能巡檢」升級為「能作業」,把「賣產品」升級為「賣解決方案」。安全性、可靠性和ROI,是行業客戶真正關心的三件事。
如果兩條路都想走,則需要警惕資源分散。消費市場和行業市場的競爭邏輯差異很大,前者拼成本和規模,後者拼場景和服務。同一套產品和團隊很難同時打好兩場仗。更現實的路徑是:用消費市場的規模攤薄成本,用行業市場的利潤反哺研發,但前提是找到兩者之間的技術複用點,而不是簡單地把消費級產品改一改賣給行業客戶。
對於整個市場而言,四足機器人正在從「能走能跳」的技術展示階段,進入「能幹活、能賺錢」的商業驗證階段。誰能率先證明四足機器人在真實場景中持續創造價值,誰就能在下一階段的競爭中佔據主動。