雲棲大會後,高盛、花旗、瑞銀圍繞阿里20GW數據中心擴張目標密集發布報告,重新測算阿里雲長期收入空間。三家機構預計20GW目標對應約1600億至1700億美元外部雲收入,並看好自研芯片、千問商業化及AI雲需求增長,但對資本開支規模和AI變現節奏仍存在分歧。
雲棲大會落幕後,華爾街主要投行迅速跟進發布研究報告,從資本開支路徑、雲收入天花板及AI全棧競爭力三個維度對阿里巴巴的戰略佈局作出系統性解讀。高盛、花旗、瑞銀均維持買入評級,但三家機構對20GW算力目標所隱含的雲收入規模給出了不同測算,分歧背後折射出市場對阿里AI變現節奏的核心爭議。
阿里巴巴CEO吳泳銘在大會上提出2032年將數據中心總功耗擴張至20GW的目標,較2022年擴大約10倍。這一表態被三家投行視為本次大會最具增量價值的信息,直接觸發了各方對雲收入長期天花板的重新測算。
花旗認為,20GW目標可對應2033財年約1600億美元的外部雲收入,較其此前對2031財年1000億美元的預測增加約600億美元;瑞銀則基於不同假設,將同一目標對應的2032年外部雲收入測算為約1700億美元,兩者均隱含約40%的年複合增長率。
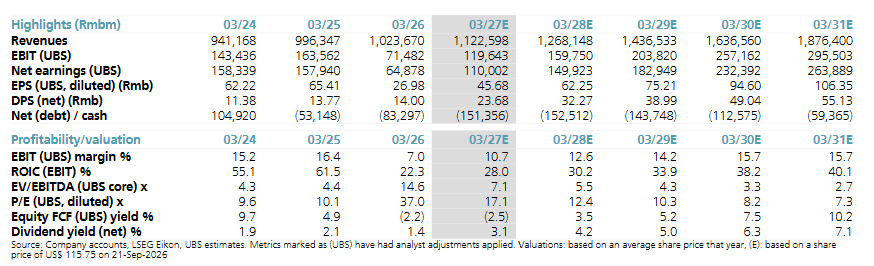
三家機構均維持買入評級,但目標價存在明顯差異。高盛給予阿里美股目標價177美元,花旗給出190美元,瑞銀則最為積極,目標價達206美元,對應當前股價約78%的上行空間。
20GW目標:雲收入天花板大幅上移,但資本開支路徑存分歧
20GW擴張目標是三家投行報告的共同焦點,但各方對資本開支規模及孖展路徑的判斷存在差異。
據高盛測算,從當前約5至6GW擴張至2032年的20GW,意味着未來數年每年新增1至2GW,對應阿里巴巴年度資本開支約2000億至3000億元人民幣。高盛預計阿里巴巴FY27至FY29的資本開支分別為2090億、2430億和2600億元人民幣。高盛強調,這一規模在可控範圍之內,將通過自建重資產、輕資產合作及租賃三種模式組合實現,資金來源包括電商業務穩定的EBITA、雲業務利潤增長、賬面現金及未來孖展。
瑞銀預計阿里巴巴FY27資本開支將達2300億元人民幣,並指出擴容計劃將依賴自建產能(由淘天集團約1900億元人民幣的現金流支撐)、外部租賃(計入運營成本)及合作伙伴三條路徑共同推進。
花旗則指出,阿里巴巴尚未更新此前3800億元人民幣的資本開支指引,但預計未來數年資本開支將維持高位,部分基礎設施容量將通過與行業合作伙伴的運營層面合作加以補充。
自研芯片「平頭哥」:成本優勢或成差異化關鍵變量
高盛在報告中對阿里巴巴自研芯片「平頭哥」給予較高權重,認為其是理解20GW目標經濟性的關鍵。高盛指出,「平頭哥」的自研芯片路線相較國內外同類方案具備顯著的美元/GW成本優勢,預計中期內「平頭哥」將貢獻阿里雲約一半的算力,而當前佔比僅約10%。
大會上發布的新一代AI芯片甄武V900性能較現役M890提升3倍,支持最高50萬卡規模的單一集群,並計劃最終擴展至百萬卡集群。高盛認為,「平頭哥」芯片出貨量在未來數年將大幅提升,這將直接壓低單位算力成本,改善雲業務的資本開支轉化效率。
瑞銀亦在報告中提及,阿里巴巴計劃於2027年推出自研Yitian 720/730 CPU,與V900形成協同,進一步提升算力性價比。
千問模型:ARR加速兌現,參數規模向5-10T躍升
在模型層面,三家投行均關注到千問 MaaS平台(百鍊)的商業化進展。據高盛援引公司數據,千問 AI MaaS平台年化經常性收入(ARR)已於8月底達到200億元人民幣,較5月中旬的80億元和8月中旬的160億元持續加速,公司維持年底達到300億元人民幣的目標。
在模型路線圖方面,阿里巴巴明確千問4系列即將發布,千問4.5及千問5將向5至10萬億參數規模演進,並持續強化多模態能力,推進遞歸自我改進(RSI)。高盛指出,千問3.8 Max的用戶收入在兩個月內增長8.5倍,Token消耗量激增12倍,效率提升與商業化加速同步推進。
高盛維持其高於市場一致預期的阿里雲收入增速預測,預計2026年9月季度、12月季度及2027年3月季度的按年增速分別為53%、55%和55%。
六大結構性趨勢支撐雲增長持續性
瑞銀在報告中系統梳理了管理層對AI雲需求的判斷,歸納出六大結構性驅動因素:
一是模態從文本向圖像、視頻、音頻及3D世界模型擴展,拓寬可尋址場景並提升算力需求;
二是推理需求超越訓練需求,將用戶群體從模型開發者擴展至終端用戶,顯著擴大總體可尋址市場;
三是AI對傳統雲業務形成乘數效應,帶動存儲、網絡、安全等產品的交叉銷售;
四是需求向互聯網以外的製造、金融、自動駕駛、機器人及農業等行業加速滲透;
五是移動端和PC端應用將圍繞AI重構,推動新一輪雲遷移;
六是海外業務增速持續超越國內,阿里雲正積極在南美、中東和歐洲擴建數據中心。
花旗亦指出,阿里雲當前面臨的主要制約仍是供給而非需求,AI算力供應緊張是雲收入加速的背景,這也是20GW擴容目標的直接驅動邏輯。
估值與風險:目標價分歧折射變現節奏不確定性
三家機構目標價的差異,在一定程度上反映了各方對阿里AI投資回報節奏的不同假設。
高盛採用SOTP估值法,給出阿里美股177美元、港股172港元的12個月目標價,預計FY27和FY28每股收益按年增速分別為58%和27%。
花旗和瑞銀則分別給出190美元和206美元目標價,後者認為,認為隨着AI投資回報率改善,市場將逐步上調盈利預測,並重新聚焦阿里巴巴的AI資產價值。