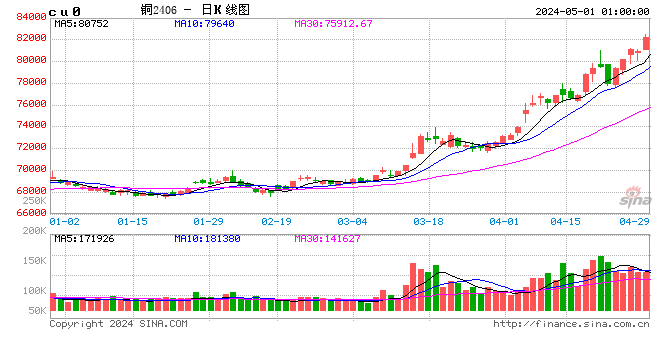
8月-9月上旬,銅價加速上漲,得益於礦端持續收緊、關稅預期下美國對銅虹吸等供給端的提振,LME銅價創出記錄高位,滬銅也逼近今年1月底的絕對高位;然而,一則關於美銅關稅可能遲滯的消息,引發銅價快速回調,而後又重拾強勢。
美加息利空落地
地緣方面,中東亂局持續,增添新的擾動,胡賽武裝控制曼德海峽,關注本周聯合國大會期間美國與海灣六國的會談,國際油價有所回調總體還在略偏高位。聯儲局9月會議加息25個點子,為2023年7月以來首次加息,最新點陣圖顯示,2026年底聯邦基金利率預測中值從6月的3.8%升至4.1%,16名官員預計年內至少再加息一次;沃什在新聞發布會上重申「通脹太高且持續太久」,不確信通脹正向目標回落,這與他之前在全球央行會議上的表態基本一致;會議整體基調中性略偏鷹,在結果出爐前市場基本對加息已有所定價。加息利空落地後,短期暫無進一步加劇的風險;而需重點關注的還有長端美債波動,若美債收益率再度在高位攀升,仍可能引發恐慌情緒加劇。
銅礦加工費降至-220
全球銅礦供應縮減逐步體現,據國際銅業研究組織(ICSG),今年上半年全球銅礦總產量1134.1萬噸,按年下滑1.1%,智利和印尼產量降幅較大。主產國智利銅產量僅在6月按年有小升,7月產量按年再轉降,下降9.4%至40.34萬噸,其全年銅產量或保持低迷。祕魯7月銅產量按年增加3.7%至23.65萬噸,1-7月累計產量159.9萬噸,按年增加2.2%。
銅礦供應緊張難以緩解,加工費在負值區域持續加深,截止上周,現貨進口礦加工費TC降到-220美元/幹噸左右,貿易商報價的指數扣減也較深,冶煉廠對低價貨源接受意願持續下降。我國8月銅礦進口250.8萬噸,按月回升5.4%,按年下降9.1%,1-8月累計進口1949.15萬噸,按年下降2.8%。截止上周,Mysteel全國主流港口銅礦庫存62.4萬噸,整體水平相對適中。
冶煉廠減產將有體現
全球角度上,據ICSG,今年上半年全球精煉銅總產量1440.1萬噸,按年增長2.4%,增速已較前幾個月明顯下滑,中國和剛果(金)的產量合計增長5.7%,其他國家產量下降1.9%,智利產量下降12%。韋丹塔旗下位於讚比亞的銅冶煉廠在經歷了逾三個月的檢修後,恢復生產。
國內方面,統計局數據顯示,我國8月精煉銅產量127.9萬噸,較7月微降0.6萬噸,按年下降1.2%,前8個月累計產量1015.1萬噸,按年增長4%,增速持續放緩。9月之後,礦端及廢產陽極板實質性緊張難以緩解,副產品硫酸價格持續下移,冶煉廠仍處於盈虧平衡之下,有大型煉廠集中檢修,預計9、10月精煉銅產量有明顯減量。我國8月精煉銅進口25萬噸,按月下降10.5%,按年下降18.6%。
現貨升水升至高位
8月下旬後,國內電解銅社會庫存去化加快,截止本周一,SMM電解銅社庫降至7.48萬噸;上期所銅總庫存自8月高點8.9萬噸降至最新5.6萬噸,倉單量為2.2萬噸,略偏低位。國內現貨端供應偏緊張,換月後,現貨升水高企,9月22日,現貨升水已至1000元/噸以上,逼倉風險明顯升溫。
9月10日,有消息稱,白宮尚未就精煉銅關稅做出決定,使得前期對關稅邏輯的炒作降溫,再加上宏觀層面的壓力,銅價快速回調。但上周,該消息的影響已逐步減弱。9月底是關稅決策應該落地的時限,若順利落地並於明年初加徵關稅,那年底前美國對銅的虹吸還將持續,對銅價形成利多帶動;若關稅再度延遲,可能引起銅庫存迴流LME,對銅價形成壓力。當前,COMEX-LME價差還在300左右,仍有套利空間。9月後,LME銅庫存小幅回升,0-3現貨升水50美元/噸左右。COMEX銅庫存徘徊於76.8萬噸附近的絕對高位,註冊倉單至47.6萬噸,美國對銅的虹吸還未結束。
下游需求邊際改善
9月上旬之前,銅價快速衝高對需求端形成明顯抑制,下游採購以剛需為主;中旬,銅價有一定調整,下游積極點價補庫,新增訂單明顯放量,部分企業有節前備貨計劃,終端採購情緒也有回暖。1-7月我國電網投資完成額累計按年增速降至0.75%,電源投資完成額累計按年下滑4.7%。8月空調產量1495.2萬台,按年下降9.2%,出口369萬台,出口按年增速加大;產業在線9月家用空調內銷排產降幅收窄。8月汽車產銷按年降幅擴大,分別下降4.7%和5.1%,新能源汽車產銷增速也有放緩,分別增長18.9%和17.8%。
整體來看,聯儲局9月加息利空已落地,尚存長端美債收益率高位波動及地緣局勢的擾動,宏觀面上多空並存。供需面上,銅礦供應緊張態勢延續,加工費降至-220,煉廠牴觸心理持續加重。原料緊張、虧損壓力之下,近兩個月冶煉廠減產或有體現。國內精銅庫存下降,現貨溢價嚴重,逼倉風險加劇,LME銅庫存整體小升,關注月底美銅關稅政策動向。需求端受到銅價再衝高抑制、旺季恢復前景的拉扯。總體上,供給因素仍佔主導,銅價易漲難跌,絕對高位上注意高波動與風險控制。僅供參考。
作者:屈亞娟,從業資格:F03113549,長安期貨有色金屬分析師。