文|音樂先聲
騰訊音樂的10億美元美元債,正式落地了。
9月10日,騰訊音樂娛樂集團完成10億美元優先無抵押票據發行。其中,5億美元票據將於2031年到期,票面利率5.05%;另外5億美元將於2036年到期,票面利率5.65%。扣除承銷折扣、佣金及相關費用後,公司實際募集資金淨額約9.919億美元,將用於一般公司用途,包括境外債務再孖展和股票回購。
從9月1日宣佈啓動發行,到9月3日完成定價,再到9月10日正式交割,騰訊音樂只用了不到兩周時間,便完成了這筆近年來中國音樂行業少見的大額美元孖展。
問題也隨之而來:一家賬上並不缺現金的音樂平台,為什麼還要主動發債、增加槓桿?在音樂流媒體之外,騰訊音樂究竟準備把自己變成一傢什麼樣的公司?
不缺錢,為什麼還要借錢?
從賬面看,騰訊音樂並不缺現金。
截至今年6月底,公司現金、現金等價物、定期存款及短期投資合計達到442.2億元,高於去年底的380.4億元。與此同時,有息負債也在明顯增加。今年上半年,公司通過多家銀行貸款安排提取約128億元本金;喜馬拉雅並表後,其原有銀行借款也納入集團口徑,截至6月底,騰訊音樂借款賬面餘額為131.39億元。
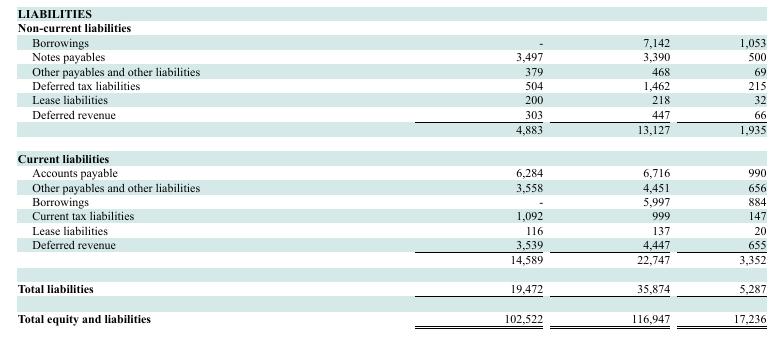
也就是說,騰訊音樂並不是因為現金喫緊而被迫舉債。相反,它正在出現一個值得分析的變化:現金和負債同時增加。
從現金流看,據騰訊音樂9月4日向SEC提交的美元債發行文件顯示,今年上半年,公司經營活動帶來約52億元淨現金流,同時又新取得約127.7億元長短期借款;另一邊,股票回購和股息支付分別花去約27.3億元和25.4億元。最終,孖展活動仍錄得約72.7億元淨現金流入。
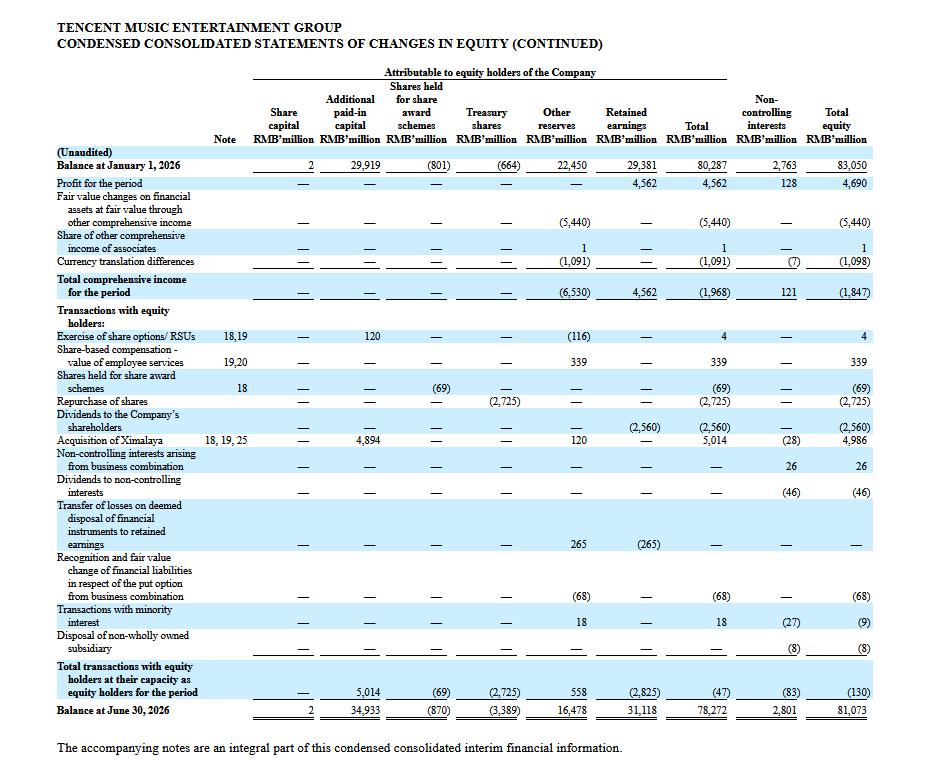
公司對資金的使用場景也在變多。去年,騰訊音樂簽訂收購協議,喜馬拉雅原股東可獲得最高12.6億美元現金,同時騰訊音樂還將發行一定比例的A類普通股作為交易對價,交易在今年5月18日完成。
另一邊則是持續的股東回報。僅今年第二季度,騰訊音樂就在公開市場回購了4350萬份ADS,耗資約4億美元;2025年啓動的回購計劃授權額度為10億美元。同時,公司2025財年派息總額約3.7億美元。
併購、回購和派息同時存在,也解釋了一個看似反常的邏輯:賬上有現金,並不意味着所有資金需求都要直接消耗現金。
騰訊音樂是一家開曼註冊、主要業務在中國境內運營的公司,境內外資金並不能完全自由調撥。對於境外債務再孖展、ADS回購等境外用途,直接在境外孖展,可以減少對境內資金上劃的依賴。
而保留更多現金和類現金資產,本身也意味着保留更多選擇權。按發行文件的備考口徑,計入此次新債後,騰訊音樂總債務將由6月底的165.29億元升至232.59億元。
即使僅作靜態比較,以6月底442.2億元的現金、現金等價物、定期存款及短期投資衡量,其流動性資產仍明顯高於備考總債務,公司整體流動性緩衝依然充裕。
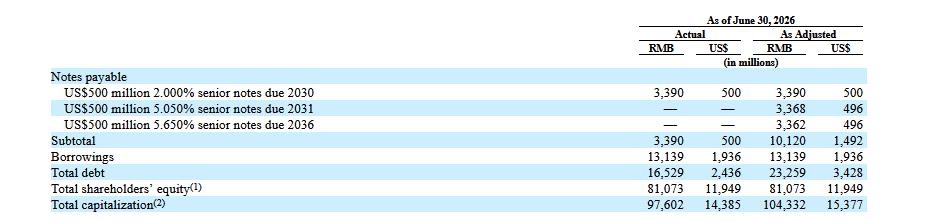
因此,這次10億美元發債更像是騰訊音樂主動把信用能力放進資本配置工具箱:不再只是依靠內部現金,而是同時使用現金、銀行借款和資本市場孖展,在股東回報、併購和日常流動性之間留出更大的騰挪空間。
從孖展結構看,這次發債更值得關注的,是騰訊音樂在今年明顯增加銀行貸款的同時,也再次擴大了對美元債資本市場的使用,使資金來源和期限結構變得更加多元。不過,騰訊音樂的業務和收入主要集中在中國、以人民幣計價,而此次新增債務以美元計價,未來需要承擔相應的匯率波動和幣種錯配風險。
換句話說,騰訊音樂是在付出明確孖展成本的同時,為資產負債表換取更大的調度空間。至於這筆「靈活性溢價」最終值不值,還是要看這些資金能否被投入到回報更高的地方。
騰訊音樂的生意越來越「重」
如果只盯着這10億美元,容易把討論侷限在財務層面。
過去一年多,騰訊音樂另一個明顯變化,是在演出、藝人合作和IP衍生業務基礎上,通過股權投資和合資等資本紐帶,更深地進入音樂產業鏈。
2025年5月,騰訊音樂從HYBE手中接下SM Entertainment約9.4%的股份,成為其第二大股東。隨後雙方把合作從版權和內容進一步延伸至新偶像團體開發、IP業務及中國市場演出。
到了2026年,這條路線變得更加清晰。
今年5月,騰訊音樂參與韓國廠牌THE BLACK LABEL的B輪孖展。據彭博報道,該輪孖展規模約1200億韓元,騰訊音樂與Krafton是主要投資者之一;8月底,與SM又在北京成立合資公司STE,一方面負責支持SM旗下大中華區藝人在中國的發展,另一方面還計劃圍繞招募、培養、出道以及後續經紀管理,開發本土新人組合,目標是在未來兩到三年推出新人。
可以看到,騰訊音樂正在加速參與產業鏈的上游。
這種變化已經反映在收入結構裏。
今年一季度,騰訊音樂的線下演出相關收入按年實現三位數增長。公司舉辦了BABYMONSTER、NCT WISH等藝人在中國台灣、中國香港等市場的演出,也持續參與和推動汪蘇瀧、GAI、張靚穎等戰略合作藝人的線下業務。
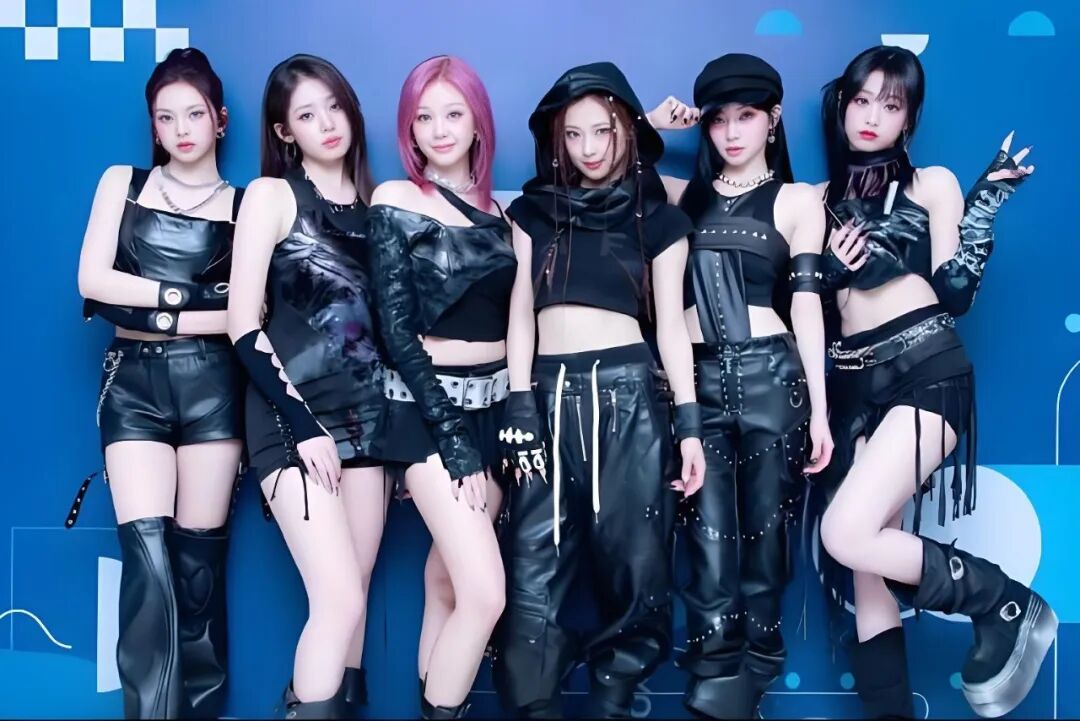
同時,QQ音樂上線Fan Club會員,將演唱會優先購票、專屬內容和實體周邊等權益放入更深層的粉絲運營體系;SVIP也繼續強化數字專輯、實體收藏品以及演出相關權益。
到了二季度,變化更明顯。音樂相關服務收入按年增長11%至76.1億元,公司明確提到線下演出相關服務繼續保持強勁增長。SMTR25澳門粉絲見面會、TIMA,以及實體唱片和藝人周邊,也都被列進了季度經營重點。
由此可見,騰訊音樂正在嘗試把一首歌、一個藝人或一個IP,從聽的入口延伸到演出、周邊、會員和消費。
收入結構發生變化的同時,成本結構也在變化。今年上半年,騰訊音樂收入成本按年增長6.0%至93.33億元。公司將部分增量歸因於線下演出、廣告服務以及長音頻內容庫擴張帶來的成本增加;與此同時,社交娛樂業務相關的收入分成成本繼續下降。
目前,業務做「重」暫時還沒有直接壓低整體盈利能力。財報顯示,今年上半年,公司收入按年增長約6.5%,收入成本增長6.0%,整體毛利率反而由44.3%小幅升至44.5%。
這裏所謂的做「重」,並不是傳統意義上的重資產化,而是騰訊音樂參與業務的鏈條變得更長、承擔的運營和資本風險也更加複雜。
從平台和內容分發,騰訊音樂繼續向IP投資、藝人開發、線下演出、衍生商品乃至長音頻擴張。與之對應的,是資本需求和經營複雜度一起上升。
當孖展能力成為產業能力
把視野放到全球音樂產業,這種變化並不孤立。
當下,無論是成熟版權、廠牌、藝人服務公司還是發行基礎設施,優質音樂資產的交易規模正在不斷抬高。
今年5月,索尼音樂版權宣佈從Blackstone管理的基金手中收購Recognition Music Group的完整曲庫,涉及超過4.5萬首歌曲。交易雙方沒有正式公布作價,路透援引知情人士稱,交易規模約為40億美元。
7月交易完成後,索尼集團在財報期後事項中披露,一項7月15日完成的音樂資產收購,涉及約2600億日元現金對價(約16億美元),並表確認約3100億日元長期債務(約19億美元)及約650億日元少數股東權益(約4億美元);以及約5500億日元音樂版權資產(約34億美元)。雖然財報中未直接點名Recognition,但交易日期與性質與其同日完成交割的公開信息一致。
這恰恰體現了大型音樂交易越來越典型的一面,買資產的能力,已經不只取決於賬上有多少現金,也取決於一家公司能夠調動多少債務、共同投資資本以及其他孖展資源。
BMG和Concord的合併則展示了另一種資本組合。今年4月,雙方宣佈以「現金+股權」的方式合併;9月交易完成後,Bertelsmann持有新BMG約67%的股權,Concord原股東持有約33%,並獲得11.6億美元一次性現金支付。與此同時,Bertelsmann還通過Apollo引入約11億歐元(約12.5億美元)外部股權資本,後者入股BMG旗下部分版權資產,相關資金將用於再孖展和償還BMG、Concord現有的ABS債務。
一筆大型音樂交易背後,已經同時出現現金支付、股權置換、外部股權資本和資產證券化債務。資本能力的含義,也因此不再只是「賬上有多少錢」,而是能否調動不同來源、不同期限的資金,把交易做成。
再回頭看騰訊音樂,此次美元債的重要性也不只在10億美元這個數字。
5年期和10年期美元債分別獲得穆迪A2和標普A的債項評級,公司發行人評級亦全部處於投資級;5年期債券最終以美國國債收益率加60個點子定價,10年期為加95個點子。
對於一家過去幾年有息負債規模始終不高、今年才明顯增加債務使用的音樂平台來說,這次美元債的順利發行,至少說明騰訊音樂已經具備穩定進入長期美元債市場的能力。
這也是理解騰訊音樂下一階段的一條重要線索。僅從QQ音樂、酷狗、酷我等平台的日常經營看,騰訊音樂手握442.2億元現金及類現金資產,流動性並不緊張。今年明顯增加銀行貸款和美元債,更像是在主動擴充資金來源:既可以用於股票回購、離岸債務再孖展和資產負債表管理,也為未來的併購、投資和產業整合預留更大的資本空間。
當部分優質音樂資產的交易規模已經進入十億美元乃至數十億美元級別,競爭也不再只發生在產品、用戶和內容層面。能不能調動足夠多、足夠長期的資金,正在成為大型音樂公司參與產業整合的一項基礎能力。
當音樂資產越來越貴,孖展能力本身,也開始成為內容競爭的一部分。