科技板塊終於迎來估值機會。
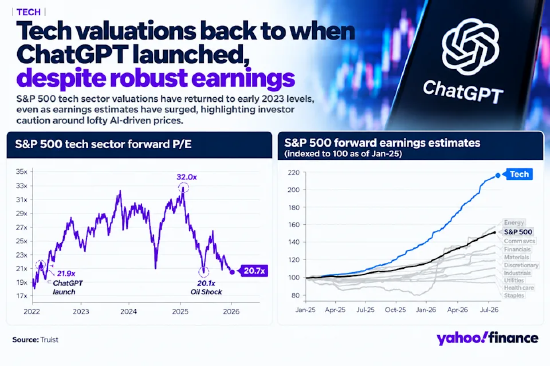
特魯伊斯特(Truist)首席投資官基思・勒納指出,標普 500 指數科技板塊的遠期市盈率,已經從去年 10 月的 32 倍回落至約 21 倍。當前科技板塊估值水平,大致回到 2022 年 11 月 OpenAI 推出 ChatGPT 時的位置。
勒納表示,與此同時,科技板塊的遠期盈利增速依舊是全市場最強,僅僅過去三個月,盈利增長預期就上調了約 20%。
勒納分析稱:「循環孖展模式、新模型迭代速度方面依舊存在風險與未解的問題。但目前科技板塊相對估值溢價已經收窄至約 9%,接近過去十年低點,板塊價格已經在一定程度上消化了上述不確定性。」 他補充,現階段科技板塊對投資者而言屬於 「相對機會」。
當下科技板塊的投資吸引力正在提升。
正如勒納所說,受頑固的通脹以及高企的美債收益率(10 年期美債收益率在 5% 附近震盪)推升折現率,科技股估值持續收縮。折現率抬升會直接壓低企業未來預期收益的現值。
Meta、亞馬遜這類大型科技雲廠商今年預計合計投入 8000 億美元用於人工智能資本開支,投資者也開始要求看到實實在在的投資回報。
除大規模的數據中心建設投入之外,軟硬件供應商也面臨越來越多的審視:企業信息技術預算存在縮減風險,同時 AI 投資商業化落地節奏慢於市場預期。
即便如此,科技股來到如此估值區間的機會並不多見。
「綜合各項市場信號,應當順應市場主要趨勢。」 勒納說道,「倉位配置不足的投資者可以考慮增加股票敞口,科技板塊當下具備相對投資機會。如果市場出現更深幅度回調,則可以考慮進一步加大進攻性倉位。」