文章來源:匯通財經
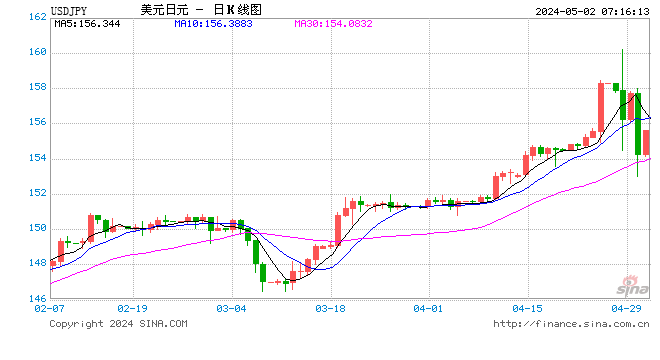
周三(9月23日)亞洲早盤,美元兌日元升至157.60附近。日元延續跌勢,因日本央行上周加息後缺乏明確的鷹派指引。美國採購經理人指數初值將於周三晚些時候公布。市場對日本當局可能干預匯市保持高度警惕。
日本央行7比2投票結果令市場質疑後續加息力度
上周,日本央行將政策利率上調25個點子至1.25%,為1995年以來最高水平。然而,投票結果為7比2,委員淺田統市郎和佐藤綾乃投下反對票。市場將兩位政策制定者的異議視為警告,即進一步加息可能更難實施,這令日元承壓。
當被問及是否可能連續加息或更大幅度行動時,日本央行行長植田和男表示,央行不會在董事會會議前排除任何特定政策選項。
富國銀行亞太首席策略師表示:「植田的新聞發布會顯示出鷹派的蛛絲馬跡,但不足以支撐市場激進的鷹派預期。」投票分歧暴露了政策委員會內部對經濟韌性與通脹可持續性的不同判斷,反對票可能反映對過快收緊可能抑制增長的擔憂。
市場因此下調了對年內連續加息的押注,日元短線承壓,同時投資者更加關注後續數據與植田表態的細微變化,以判斷政策路徑是否仍具連續性。
干預風險上升,利率檢查被視為前兆
交易員對日本當局支撐日元的干預保持高度警惕。
日本媒體上周報道稱,日本官員進行了匯率檢查。匯率檢查涉及當局要求銀行提供貨幣報價以評估市場狀況,交易員將其視為貨幣干預的前兆。若日元繼續走軟,日本當局可能採取實際行動,這可能限制美元兌日元的上行空間。
歷史上,匯率檢查往往是口頭干預或實際入市操作的前奏,尤其在日元快速貶值、進口成本上升並加劇通脹壓力時,當局更傾向於出手。
當前美日利差仍處高位,資金外流壓力未消,若美元因聯儲局偏鷹而走強,日元貶值速度可能加快,從而提升實際干預概率。
市場因此在追逐美元多頭的同時,對突然出現的買盤保持警惕,干預風險成為限制美元兌日元進一步上行的重要制約因素。
華僑銀行:短期逆風,但日本央行收緊意願增強
華僑銀行策略師承認,日本央行近期「7比2的投票分歧可能仍是日元的短期逆風」,分歧的董事會可能抑制即時貨幣支撐。
然而,他們強調,「更重要的結論是,日本央行似乎越來越願意以更快的速度收緊政策。」
在他們看來,這一演變的立場「應緩解日本央行落後於曲線的擔憂」,強化了更主動的政策路徑將逐步支撐日元的預期,即便短期波動持續。
策略師指出,儘管反對票顯示內部謹慎,但多數委員仍支持加息至三十年來高位,表明政策重心已從長期寬鬆轉向正常化。若後續工資增長與核心通脹保持韌性,日本央行可能繼續推進收緊,從而縮小與聯儲局的利差。
短期日元或因分歧而承壓,但中期政策轉向有望為貨幣提供基本面支撐,投資者需區分短期噪音與中長期趨勢。
柯林斯鷹派表態強化聯儲局偏鷹基調
聯儲局柯林斯明確支持上周加息,並警告通脹顯著高於2%的可能性增加,她框定的政策立場優先考慮在勞動力市場似乎處於更有利位置的情況下及時迴歸價格穩定。
她對「略更具限制性」聯邦基金利率的強調,表明傾向於在更長時間內維持高利率,這一信息通常支撐美元並對風險敏感資產構成壓力。
柯林斯的表態與整體點陣圖預期形成呼應,顯示決策者更關注通脹黏性而非過早轉向,從而為美元提供持續支撐,並加大美日利差對日元的壓力。
總結
日元當前面臨日本央行缺乏鷹派指引與聯儲局鷹派基調的雙重壓力。7比2的投票分歧令市場質疑日本央行後續加息力度,而柯林斯的鷹派表態和聯儲局情緒指數走高進一步支撐美元。然而,日本當局的干預風險和華僑銀行關於日本央行收緊意願增強的判斷,為日元提供了一定的潛在支撐。
短期內,美元兌日元可能繼續拉升,但若日本當局實施干預或日本央行釋放更明確的緊縮信號,日元可能獲得喘息。
未來需關注美國PMI數據、聯儲局官員表態、日本當局是否採取實際行動,以及日本央行後續會議是否給出更清晰的加息路徑。

(美元兌日元日線圖,來源:易匯通)北京時間11:11,美元兌日元報157.63/64。