來源:華泰期貨
作者: 師橙
市場要聞與重要數據
期貨行情:
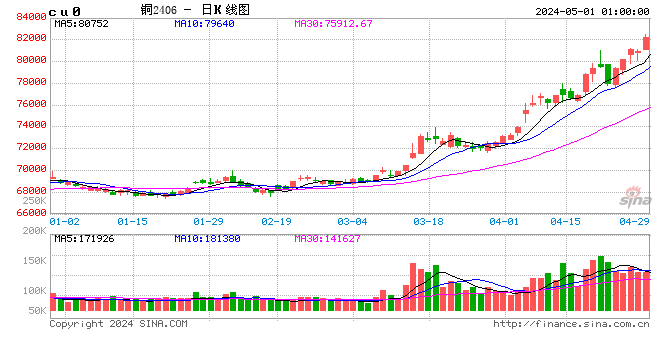
2026-09-22,滬銅主力合約開於 111380元/噸,收於 111320元/噸,較前一交易日收盤1.03%,昨日夜盤滬銅主力合約開於 111,840元/噸,收於 111,610 元/噸,較昨日午後收盤上漲0.35%。
現貨情況:
據 SMM 訊,昨日 SMM 1# 電解銅現貨對滬銅 2610 合約升水 1150-1600 元 / 噸,均價 1375 元 / 噸,較前一日上行 550 元 / 噸。早盤滬銅 2610 跳空高開震盪走強,短暫下探 110820 元 / 噸後反彈站上 111000 元 / 噸,衝高至 111750 元 / 噸,午盤收 111570 元 / 噸。隔月 Back 月差 430-610 元 / 噸,對 2609 合約進口盈虧虧損 1200-1460 元 / 噸。上海地區銷售情緒 3.65、採購情緒 3.75,按月均改善。早盤持貨商隨成交上調報價,不同品牌升水區間分化明顯。明日上海可流通貨源預計維持偏緊,疊加節前備庫支撐現貨升水,少量進口貨源到貨難以改善供給。升水仍存上行空間,但高位銅價、擴大 Back 與高升水抬升下游採購成本,市場對高升水接受度或下滑,若升水繼續急漲,剛需或轉弱,需警惕高價共振引發需求負反饋風。
重要資訊匯總:
地緣方面,美國總統特朗普在第81屆聯合國大會發表講話時重申,美國將在11月中期選舉後與伊朗達成協議。特朗普預計,若伊朗衝突結束,油價將大跌,甚至可能跌至衝突前水平以下。在AI問題上,特朗普明確反對通過國際協議限制技術發展,稱美國完全拒絕任何旨在建立全球性機制來管控AI的企圖。特朗普對「前沿模型」可能失控所帶來的風險不以為意,稱美國將繼續推動AI發展,不想扼殺一種可能「比工業革命還要偉大」的技術。伊朗方面,伊朗總統佩澤希齊揚赴美國出席聯合國大會,並預計將於9月23日在聯合國大會上發表講話。伊朗外長阿拉格齊與美國總統特使威特科夫於紐約舉行會晤。伊朗提出,重新開放霍爾木茲海峽的條件包括:美國立即解除海上封鎖,立即解凍所有伊朗資產以及結束在地區各戰線戰爭。美國總統特朗普表示,美國官員與伊朗代表團進行了三個小時會晤,非常富有成效,將在不久的將來安排另一次會談。
礦端方面,受新增冶煉產能投產後採購需求增強,以及全球銅精礦供應持續偏緊影響,中國進口銅精礦現貨加工費(TC/RC)上周進一步下滑。阿格斯周度冶煉廠採購TC指數在9月18日較9月11日下降10.3美元/噸和1.03美分/磅,貿易商採購TC指數下降26美元/噸和2.60美分/磅。冶煉廠市場方面,一船4萬噸銅精礦成交,其中包括2萬噸乾淨礦和2萬噸Timok銅精礦,成交價格據悉為指數貼水25美元/噸。另有1萬噸第四季度裝運的乾淨銅精礦以-233美元/噸成交。隨着新增冶煉產能投產,現貨加工費進一步承壓。中國營口建發盛海於9月12日點火其位於遼寧營口的新銅冶煉廠一期項目,新增精煉銅產能30萬噸/年。貿易商市場方面,一船1萬噸Escondida銅精礦以-310美元/噸至-301美元/噸成交,11月裝運。另一船1萬噸Antamina A銅精礦以-340美元/噸成交,同樣為11月裝運,計價期為M+2。第三筆交易為1萬噸Quebrada Blanca 2銅精礦,12月裝運,成交價為-353美元/噸,計價期範圍為M+0至M+4。
冶煉及進口方面,Vedanta(韋丹塔公司)表示,旗下Konkola Copper Mines(KCM,孔科拉銅業公司)已恢復其位於讚比亞的Nchanga冶煉廠運營,此前該廠經歷了逾三個月的檢修。Nchanga冶煉廠耗資3.5億美元建造,於2010年正式投產,是該國最大冶煉廠之一,銅年產能達31.1萬噸。KCM在聲明中表示,此次停產最初計劃為60天,但因詳細檢查中發現需要額外處理的重大關鍵工作,最終耗時106天完成。該冶煉廠翻新工程耗資約4,000萬美元,為八年來首次進行的大規模改造。據讚比亞礦業部數據,KCM 2025年銅產量為80,215噸。
消費方面,上周,銅價維持窄幅震盪運行,且由於臨近月底,下游消費提振空間有限,但由於部分加工企業搶出口動作,市場需求相對較為平穩。但由於周內下游市場整體訂單表現平平,因此周內下游企業基本維持逢低剛需採購為主。
庫存與倉單方面,LME 倉單較前一交易日變化-1625.00噸萬254250噸。SHFE 倉單較前一交易日變化-1503 噸至20805噸。9月 21 日國內市場電解銅現貨庫 7.48萬噸,較此前一周變化 -1.43萬噸。
策略
銅:謹慎偏多
聯儲局加息落地後利空釋放,宏觀情緒有所修復,但仍存再度加息的潛在風險,疊加中東地緣擾動,大宗商品整體維持高波動格局。國內臨近雙節,工業金屬受益低庫存與節前備貨具備韌性,但終端需求僅邊際回暖,尚未迎來全面旺季,礦端緊張、原料緊缺的現實約束仍在,宏觀預期與產業現實博弈成為市場主。操作上目前仍然建議以逢低買入套保為主,買入區間可關注109000元/噸至109500元/噸。不過若銅價上升至111800元/噸的水平後,有賣出套保的企業也可適當進行沽空操作,投機頭寸則不建議過於激進地沽空操作。
套利:暫緩
風險
Comex庫存流出
海外流動性踩踏風險
投資諮詢業務資格: 證監許可【2011】1289號
免責聲明:
本報告基於本公司認為可靠的、已公開的信息編制,但本公司對該等信息的準確性及完整性不作任何保證。本報 告所載的意見、結論及預測僅反映報告發布當日的觀點和判斷。在不同時期,本公司可能會發出與本報告所載意 見、評估及預測不一致的研究報告。本公司不保證本報告所含信息保持在最新狀態。本公司對本報告所含信息可 在不發出通知的情形下做出修改, 投資者應當自行關注相應的更新或修改。 本公司力求報告內容客觀、公正,但本報告所載的觀點、結論和建議僅供參考,投資者並不能依靠本報告以取代 行使獨立判斷。對投資者依據或者使用本報告所造成的一切後果,本公司及作者均不承擔任何法律責任。 本報告版權僅為本公司所有。未經本公司書面許可,任何機構或個人不得以翻版、複製、發表、引用或再次分發 他人等任何形式侵犯本公司版權。如徵得本公司同意進行引用、刊發的,需在允許的範圍內使用,並註明出處為 「華泰期貨研究院」,且不得對本報告進行任何有悖原意的引用、刪節和修改。本公司保留追究相關責任的權利。 所有本報告中使用的商標、服務標記及標記均為本公司的商標、服務標記及標記。 華泰期貨有限公司版權所有並保留一切權利。