Muse上線六天下載破90萬、登頂雙平台榜首,用的卻並非最頂尖的模型。從C端Meta Muse到B端騰訊WorkBuddy,一個新共識正在成形:當模型能力越過「夠用」臨界點,AI競爭的勝負手已悄然從算法轉向應用層、工作流與用戶入口的爭奪。
9月21日,Meta收升逾11%,創去年4月以來最大單日漲幅,市值單日增加超1900億美元。
行情的導火索是Meta近期推出的個人智能體Muse。Sensor Tower數據顯示,應用上線六天它在美國iOS累計下載超90.2萬次,遠超Meta上一代產品的數據表現;到周一,Muse同時坐在美國iOS與Google Play免費榜第一,把ChatGPT擠了下去。
市場為Muse的大熱瘋狂買單。科技分析師Ben Thompson在文章《Frontier Overhangs》中評價道:「Muse Spark 1.3並非最頂尖的模型,但這正是值得警惕的信號——一個並不領先的模型,已經足夠支撐一款極具粘性的個人Agent產品。」
Thompson認為,當下前沿模型能力已經出現「過剩」,模型能力不再是AI企業最重要的護城河,下一個賽點或許是「應用時刻」。
模型能力跨過臨界點之後,AI競爭的重心正在發生位移。從C端的Meta Muse到B端的騰訊WorkBuddy,一個共同信號浮現:決定產品價值的,越來越不是模型本身,而是Harness、工作流與用戶入口的控制權。
9月22日,騰訊呼應了隔夜Meta的漲勢,早盤港股跳升逾6%,盤中最高463.40港元。
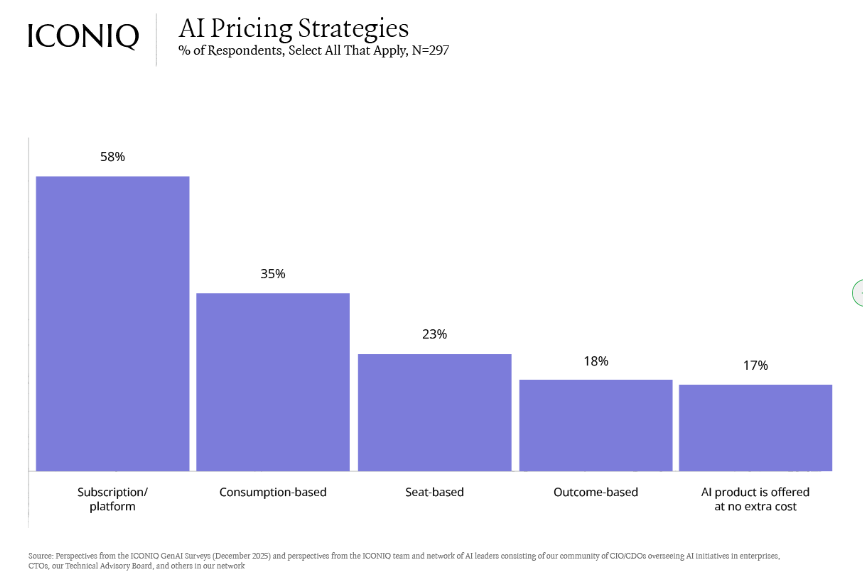
與此同時,諮詢機構和風險資本的研究正在從不同維度驗證同一判斷。Gartner警告,到2030年,高達2340億美元的企業軟件支出面臨「Agent套利」風險;a16z明確建議AI應用公司停止按Token定價,轉向按結果收費;ICONIQ調研的300餘家AI軟件公司數據顯示,應用層已成為行業建設重心,AI產品毛利率正從2025年的45%向2026年預計53%攀升。
「應用時刻」將臨?
Thompson提出了一個關鍵概念:當前沿模型的能力持續提升,但實際產品和用戶場景對模型能力的消化速度跟不上時,就會出現「frontier overhang」——模型能力過剩。
他援引了一個具體案例:AI敘事遊戲公司Fable推出了新一代模型,但市場需求反應平淡。這不是因為產品質量差,而是因為現有模型能力對於該場景已經「夠用」,更強的模型並未帶來用戶可感知的體驗提升,自然也就無法轉化為更高的付費意願或更大的市場份額。
Thompson認為,性能還不夠用時,誰把模型和應用層(harness)綁得緊誰贏;一旦越過「夠用」那條線,客戶開始在意上市速度、便利、定製、數據怎麼處置,模塊化就佔便宜了。
這個細節具有指示意義。它說明,在某些場景下,模型能力的邊際價值正在遞減。當「更強的模型」不再等於「更好的產品體驗」,模型層的競爭優勢就開始與應用層的商業價值脫鉤。
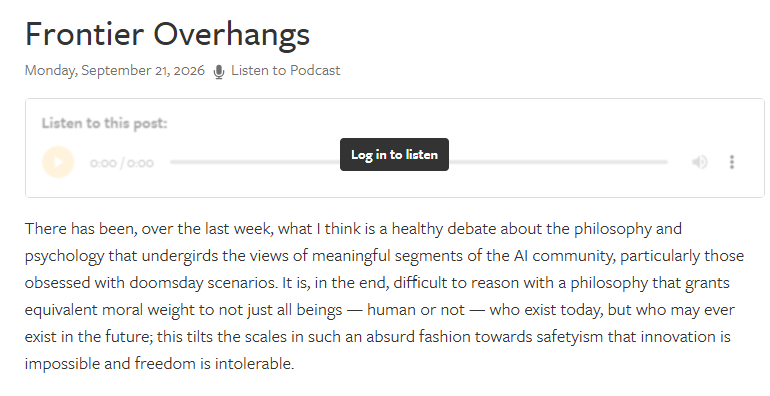
Thompson進一步指出,在這種背景下,真正重要的是「應用層(harness)」——即如何將模型能力有效地組織、調度和封裝,使其能夠在具體場景中穩定、可靠地完成任務。模型是引擎,Harness是傳動系統。沒有後者,前者的馬力再大也無法有效輸出。這一框架,為理解Meta Muse和騰訊WorkBuddy的產品邏輯提供了清晰的座標。
C端:Meta Muse的產品賭注
Meta推出Muse,是一次典型的「應用層押注」。根據Meta官方介紹,Muse定位為個人AI Agent,其底層模型為Muse Spark 1.3,但產品的核心賣點並不是模型參數規模或基準測試成績,而是Agent能夠實際完成任務的能力——幫用戶制定計劃、執行步驟、追蹤進度,在用戶的日常生活場景中真正「幹活」。
這一定位的背後,是Meta對AI產品競爭格局的一個判斷:在模型能力已經相對充裕的當下,用戶真正稀缺的不是「更聰明的模型」,而是「能幫我把事情做完的工具」。Muse試圖成為用戶的個人執行層,而不僅僅是一個問答界面。
更進一步看,Muse的產品重心,實際上將C端Agent的突破口從「模型是否足夠聰明」,轉向了「用戶能否放心交付任務、產品能否連接真實事務」。Muse Spark系列模型幫助Meta補上了基礎能力,但決定Agent能否進入用戶日常生活的,並不只是推理和生成能力,還包括授權、信任與執行鏈路。為此,Muse將獨立運行環境、憑據保護和關鍵動作審批納入產品設計,以建立清晰的授權邊界;同時結合長期記憶與後台執行能力,讓Agent能夠圍繞用戶目標持續推進任務,而非止步於一次性的問答或指令響應。
從商業邏輯看,這種設計有其深意。個人Agent一旦深度嵌入用戶的日常工作流,就會積累大量個人數據、偏好和使用習慣,形成難以遷移的用戶粘性。這種粘性,纔是真正意義上的護城河——而不是某個特定版本的模型能力。
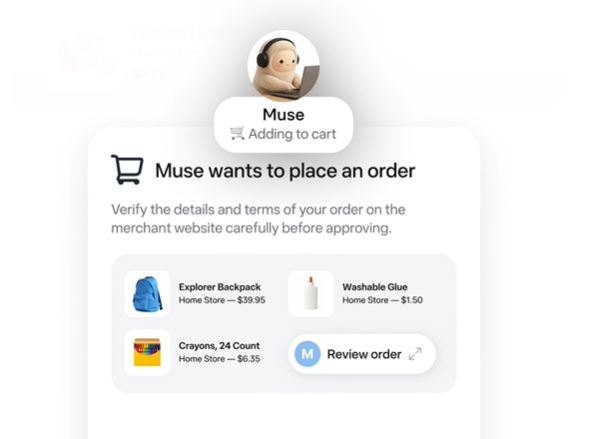
市場對Muse發布的積極反應,在一定程度上印證了這一邏輯:投資者對「能用」的Agent產品的興趣,已經超過了對「更強」模型的關注。
B端:騰訊WorkBuddy的企業路徑
在企業端,騰訊WorkBuddy呈現出相似的產品邏輯。根據騰訊雲官方介紹,WorkBuddy企業版的核心能力不在於提供一個通用聊天界面,而在於能夠連接企業內部的各類系統和流程,跨平台執行工作任務,將AI能力真正嵌入企業的日常運營。
這代表着企業AI從「工具」向「執行層」的一次關鍵躍遷。過去,企業購買AI產品,本質上是購買一個更智能的搜索或問答工具;而WorkBuddy所代表的方向,是讓AI成為能夠主動發起、執行和完成工作任務的Agent,直接參與業務流程。
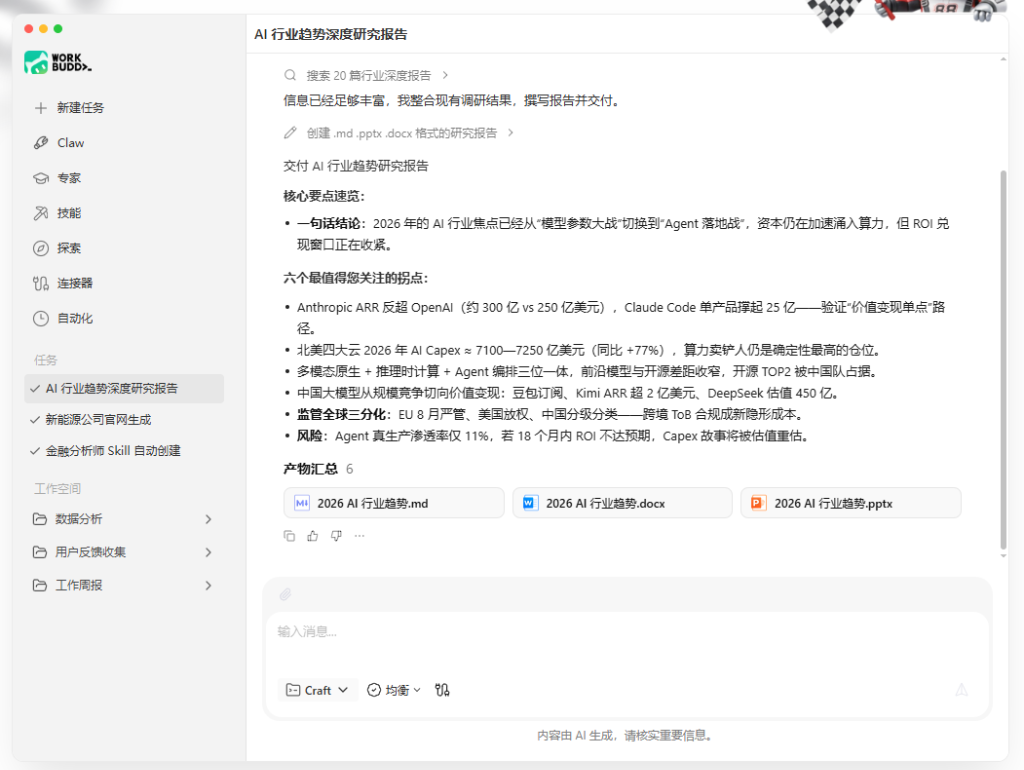
這一轉變的商業含義同樣深遠。當AI能夠跨越多個軟件系統完成任務,傳統企業軟件的「功能價值」就面臨直接挑戰。Gartner在2026年7月的報告中明確指出,Agentic AI的興起使高達2340億美元的企業應用軟件支出面臨風險——因為Agent可以繞過或替代原本需要多個獨立軟件才能完成的工作流程,傳統軟件的「功能護城河」可能因此被侵蝕。
對於企業軟件公司而言,這是一個需要認真對待的結構性壓力。
商業價值的重新定價:從Token到結果
模型能力的"夠用化",正在推動AI商業模式發生根本性轉變。
風險投資機構a16z在其報告《You are not a model. Don't price per token.》中直接點明瞭這一趨勢:AI應用的真實價值,來自其所整合的數據、工具、工作流以及最終交付的可量化結果,而不是來自調用了哪個模型、消耗了多少Token。換言之,「賣模型能力」的定價邏輯正在讓位於「賣結果」的定價邏輯。
a16z給出三種收費模式:賣模型訪問,按 token 計價;把模型變成有用的工作,按客戶認得出的價值單位計價,通常是積分;交付清晰可歸因的業務結果,按結果計價。而受訪的50位企業AI技術買家,27人偏好「和可辨認的工作量掛鉤的積分」,14人偏好按token付費。
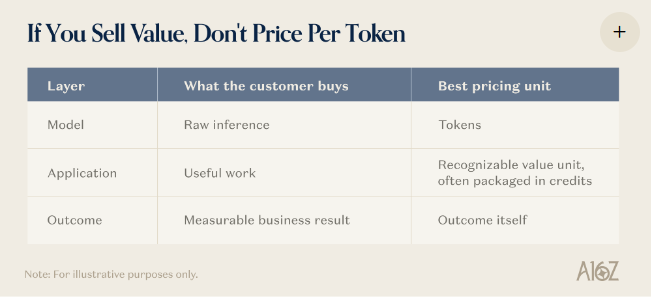
這對AI產業的價值鏈分佈有直接影響。如果模型本身逐漸成為一種基礎能力——類似於雲計算早期的算力——那麼真正能夠捕獲商業價值的,將是那些能夠在模型之上構建出具體產品、垂直工作流和可驗證ROI的應用層公司。
McKinsey在其報告《Where AI agents pay off》中提供了企業視角的佐證:隨着Token成本持續下降,企業在評估AI投入時,關注的核心問題已經從「這個模型有多強」轉向「這個Agent能帶來多少可量化的效率提升和經濟回報」。ROI的可驗證性,正在成為企業AI採購決策的核心標準。
這意味着,AI應用公司需要回答的問題,已經從「我們用了什麼模型」變成了「我們能幫客戶省多少錢、提多少效」。
產業格局:多模型時代的應用層競爭
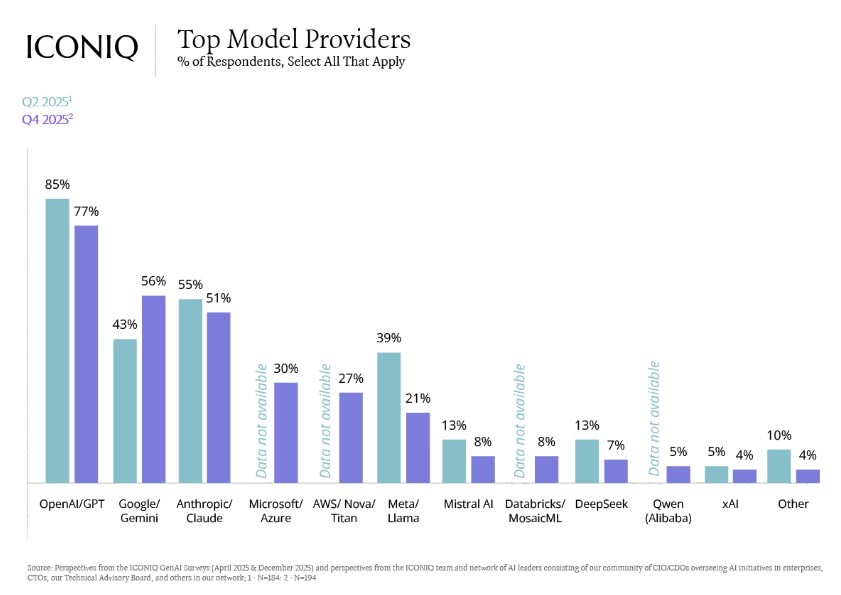
ICONIQ在其《2026 State of AI Report》中對300多家AI軟件公司進行了調查,結果揭示了一個清晰的產業趨勢:接近三分之二的受訪公司正在開發橫向或垂直AI應用,多模型使用已經成為常態。
「多模型使用成為常態」這一數據,本身就是模型商品化趨勢的有力註腳。當企業可以根據任務需求靈活切換不同模型,模型提供商的議價能力就會受到壓制,而能夠有效整合多模型、構建穩定工作流的應用層平台,反而獲得了更強的議價地位。
ICONIQ的報告同時追蹤了AI收入和毛利率的變化。這一數據維度的重要性在於:它將幫助市場判斷,應用層的商業價值捕獲是否真的在發生,還是仍停留在敘事層面。對於投資者而言,這是區分「AI應用故事」與「AI應用生意」的關鍵指標。
從產業結構看,當前正在形成的格局是:模型層(OpenAI、Anthropic、Google、Meta等)提供基礎能力,應用層(各類垂直Agent和工作流平台)負責將能力轉化為可交付的結果,而傳統企業軟件公司則面臨被繞過或被替代的壓力。這三層之間的價值分配,將是未來數年AI產業最值得持續觀察的動態。
傳統SaaS的座席邏輯正在被穿透
如果Agent可以跨系統完成任務,企業員工就不必頻繁進入每一個傳統軟件界面。軟件仍在運行,但界面可能退到後台。
Gartner預計,到2030年,最高2340億美元企業應用軟件支出將面臨Agentic AI帶來的風險,約佔企業應用SaaS支出的20%。
Gartner管理合夥人George Brocklehurst說:「Agentic AI改變了軟件的經濟邏輯。Agent系統直接交付結果,繞開重度依賴用戶界面的應用,讓軟件變得不可見。」座席數量與軟件收入增長之間的傳統聯繫,可能因此被削弱。
壓力首先落在依賴儀表盤、功能模塊和座席授權收費的廠商身上。企業買家不會因為多了一個AI按鈕就增加預算;他們會追問,Agent是否減少人工操作、是否縮短流程、是否提高轉化率、是否降低單位成本。
但這不是傳統SaaS的終結。擁有行業數據、客戶關係、系統連接和業務流程控制權的廠商,仍可將自身重構為Agent執行層。風險在於守着界面收費,機會在於佔住任務執行和結果交付的位置。
模型領先,還能直接變現嗎?
需要明確的是,上述分析並不指向「模型不重要」的結論。前沿模型能力仍然是整個AI產業的基礎,沒有足夠強的模型,應用層的構建無從談起。真正值得討論的問題是:模型領先,是否還能直接轉化為產品優勢和商業價值?
從當前的證據看,這條轉化路徑正在變得更長、更復雜。Fable新模型需求不佳的案例說明,在某些場景下,更強的模型已經無法帶來可感知的用戶價值提升;Meta Muse和騰訊WorkBuddy的產品邏輯說明,頭部科技公司已經在用「Harness應用層+工作流+用戶入口」來構建差異化,而不是單純依賴模型能力;a16z和McKinsey的研究說明,企業客戶的付費邏輯正在從「模型能力」轉向「可量化結果」。
這意味着,AI產業的競爭正在進入一個新階段:模型能力是必要條件,但不再是充分條件。誰能把通用模型轉化為具體的產品體驗、穩定的工作流和可驗證的商業回報,誰才能在下一階段的競爭中真正佔據有利位置。
而這一變化提示了一個值得重新審視的估值框架:在AI領域,模型參數規模和基準測試排名固然重要,但應用層的工作流深度、用戶入口的粘性,以及ROI的可驗證性,可能正在成為更具預測力的商業價值指標。當模型開始「夠用」,下一場戰爭的戰場,已經悄然轉移。