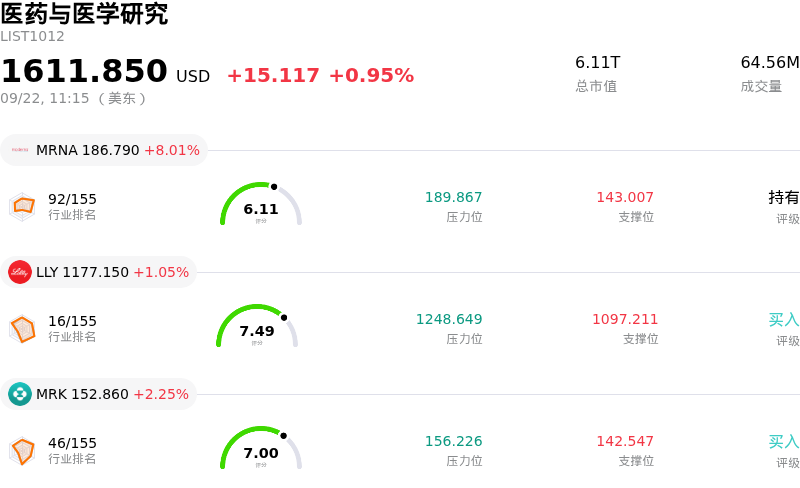
安進 (AMGN) 盤中上漲3.90%, 所屬行業醫藥與醫學研究上漲0.95% ,公司漲幅跑贏行業漲幅,行業成交額前三股票 Moderna Inc (MRNA) 上漲 8.23%;禮來 (LLY) 上漲 0.96%;默沙東 (MRK) 上漲 2.33%。
今日是什麼導致了安進(AMGN)股價上漲?
在安進宣佈其關鍵性3期 OASIZ 301 臨床試驗取得積極的頂線結果後,公司股價錄得穩健上漲。該研究評估了 dazodalibep 在伴有中重度全身性疾病活動度的成年乾燥綜合徵患者中的療效。試驗成功達到了主要終點,在為期48周的評估期內,與安慰劑相比,展現出在降低全身性疾病活動度方面具有統計學顯著性與臨床意義的改善,且早在治療第4周時就出現了明顯改善。鑑於目前尚無獲FDA批准的乾燥綜合徵全身性改善病情療法,這一成功的晚期臨床數據公布將 dazodalibep 打造成安進旗下具有突破性潛力的首創(first-in-class)商業化機遇。
除了乾燥綜合徵試驗帶來的直接催化劑之外,投資者對安進基礎研發管線和估值的重新評估進一步提振了市場情緒。這一利好消息加速了股價從9月初因心血管板塊更廣泛的數據公布所引發的波動中復甦。投資者重新將焦點放在安進多元化的晚期研發組合上,其中包括針對其新型每月給藥一次的減重候選藥物 MariTide 所開展的規模不斷擴大的3期 MARITIME 臨床項目,以及其腫瘤學療法 IMDELLTRA 最近獲得的積極監管更新和說明書標籤修訂。
從機構投資的角度來看,市場的回應反映出投資者對安進通過內部臨床執行力驅動多年營收增長的能力充滿信心。一款高價值自身免疫療法的潛在加入,有助於緩解即將到來的傳統藥物專利到期壓力。結合穩健的經營現金流、核心產品線強勁的商業化執行力,以及相對於大盤生物製藥同行而言依然具有吸引力的遠期估值倍數,安進繼續為機構投資組合提供良好的風險回報平衡。
安進(AMGN)技術分析
安進 (AMGN) 技術面來看,MACD(12,26,9)數值-4.077,處於賣出狀態,RSI數值53.932處於中性狀態,Williams%R數值51.482處於中性狀態,注意關注。
安進(AMGN)媒體輿情
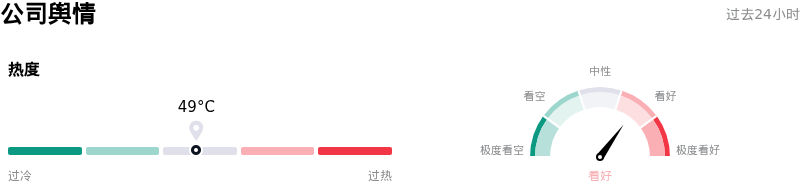
安進 (AMGN) 公司輿情熱度來看,當前熱度49,處於穩定狀態;公司市場輿情方向來看,當前輿情指數處於看好狀態。
安進(AMGN)基本面分析
安進 (AMGN) 處於醫藥與醫學研究行業,最新年度營業收入$36.75B,處於行業14,淨利潤$7.71B,處於行業10。「公司簡介」
近一月多位分析師給出公司評級為持有。目標價預測平均價為$389.14,最高價為$457.00,最低價為$225.00。
關於安進(AMGN)的更多詳情
公司特定風險:
- Olpasiran 管線療效存疑: 隨着一款同類降 Lp(a) 資產 3 期臨床試驗宣告失敗,市場對安進處於 3 期臨床階段的心血管候選藥物 olpasiran 的質疑加劇。由於擔心靶向 Lp(a) 可能無法帶來預期的心血管風險降低效果,多家機構下調了其評級。
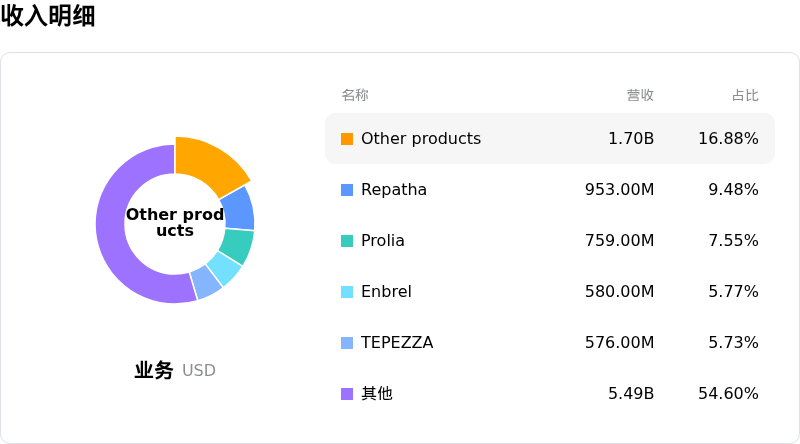
- 成熟藥物市場遭侵蝕與生物類似藥壓力: 包括 Prolia、Enbrel 和 Otezla 在內的核心成熟收入來源,正面臨來自生物類似藥激進競爭以及美國 Medicare 藥品價格談判帶來的日益沉重的營收擠壓,將營收增長限制在低單位數水平。
- 減重管線高度依賴單一資產: 在戰略性終止 AMG 513 等早期減重候選藥物後,安進在競爭激烈的減重市場中的增長邏輯幾乎完全依賴於 MariTide,這加劇了圍繞其 3 期臨床耐受性和給藥方案的執行風險。
- 槓桿率偏高與稅務訴訟陰霾: 安進因大規模併購仍揹負着超過 570 億美元的長期債務,同時還面臨美國國稅局(IRS)稅務訴訟的懸案陰霾,在產品上市前研發(R&D)費用不斷擴大的背景下,限制了其資產負債表的靈活性。
原文鏈接