文章來源:匯通財經
長期以來,實際利率被視作影響黃金價格最核心的變量,二者通常呈現顯著負相關關係。但近期市場正在發生微妙變化,這一傳統聯動邏輯逐步弱化。儘管美國利率走高、美元走強仍可能在短期內引發金價震盪,渣打銀行卻提出,多重結構性力量將為金價築牢底部。渣打銀行全球大宗商品研究主管蘇基·庫珀(Suki Cooper)在最新貴金屬報告中,圍繞黃金與實際利率相關性變化、資金流向、市場持倉以及後續行情預判展開全面分析,為投資者研判黃金後市提供新的參考框架。
傳統聯動邏輯弱化,金價對實際收益率敏感度下降
蘇基·庫珀表示,繼聯儲局上周加息25個點子之後,金價已經消化利空並收復下跌失地,當前正依託50日均線尋找技術支撐。市場焦點正在從短期貨幣政策轉向更宏大的長期議題,包括去美元化、貨幣貶值風險以及市場干預可能性等。黃金價格震盪格局仍將延續,但各國央行持續購金帶來的官方部門需求,源源不斷提供下方支撐,各類結構性驅動因素依舊存在,只是金價上行節奏或將有所放緩。
數據直觀印證了相關性的轉變。庫珀說:「黃金與10年期、30年期美債收益率的相關係數已經接近中性水平,分別為-20%和-10%。黃金同2年期、5年期實際收益率的負相關性同樣出現減弱,二者相關係數從一個月前的-30%、-38%降至-16%和-22%,不過這兩組相關性依舊具備參考意義。」
2026年市場對於貨幣政策的預期經歷巨大反轉,這種變化就更值得重視。年初市場押注聯儲局會降息兩次,彼時金價大約在每盎司4500美元。而如今聯儲局已經落地加息,市場還預期年底會再加一次,金價僅僅小幅回落,足以體現黃金韌性。

投資資金持續迴流,投機倉位並未過度擁擠
即便美債收益率維持高位,黃金的投資需求重新回暖。黃金ETF的資金流入規模有望追平8月表現,8月合計淨流入121噸,創下2025年9月以來單月最高水平。庫珀表示,即便10年期美國名義國債收益率突破5%,資金依舊持續流入黃金ETF,這說明長期結構性因素在黃金定價中的權重持續抬升。
從投機盤持倉來看,當前市場並未出現過熱擁擠的情況。9月聯儲局議息會議前夕,短線投資者主要通過止盈操作降低黃金敞口,在議息前兩周,基金淨多頭頭寸減少11800手,是今年3月以來最大降幅,其中多頭總頭寸減少14000手。
庫珀說:「短線資金往往會提前計價加息預期,反應速度快於降息預期,因此加息落地之後金價下行空間被壓縮。」目前基金淨多頭佔總持倉的比例仍高達34%,整體維持正向,但渣打銀行判斷當前倉位尚不算過度擁擠,不存在集中踩踏的巨大風險。
美元仍是短期主要風險,四季度金價預期浮出水面
渣打銀行經濟學家預判,聯儲局將在12月再完成一次加息,此後在2027年全年維持利率不變。在上調聯儲局終端利率預期50個點子之後,該行同步上調整條美債收益率曲線的預測值。雖然長期看多年底金價修復行情,但黃金依然面臨利空因素。
蘇基·庫珀認為,相較於實際利率,美元走強纔是黃金短期更重要的風險來源。黃金與美元三個月滾動負相關係數維持在54%,關聯性明顯強於黃金和實際利率的關聯水平。9月加息落地,一定程度緩解市場對美元貶值的擔憂,提升美元相對收益率優勢,因此美元后續若進一步走強,會對金價形成階段性壓制。不過投資者在議息會議前已經充分計入加息概率,加息後的一輪止盈行情持續時間較短。渣打銀行預測,黃金在今年第四季度均價大約為每盎司4650美元,而第三季度現貨黃金當前均價約每盎司4350美元,機構看好年末金價修復行情。
結語
黃金定價框架正在發生切換,曾經主導行情的實際利率影響力下降,去美元化、央行購金等長期結構性因素話語權不斷增強。短期維度,美元走強、聯儲局繼續加息的預期會帶來波動,限制金價上行節奏,但投機倉位並不擁擠,ETF資金持續流入,給金價提供緩衝。
渣打銀行的研判表明,黃金不再簡單跟隨利率起落,投資者需要跳出舊框架,兼顧短期美元擾動與長期結構性支撐,理性看待黃金接下來的行情演繹。
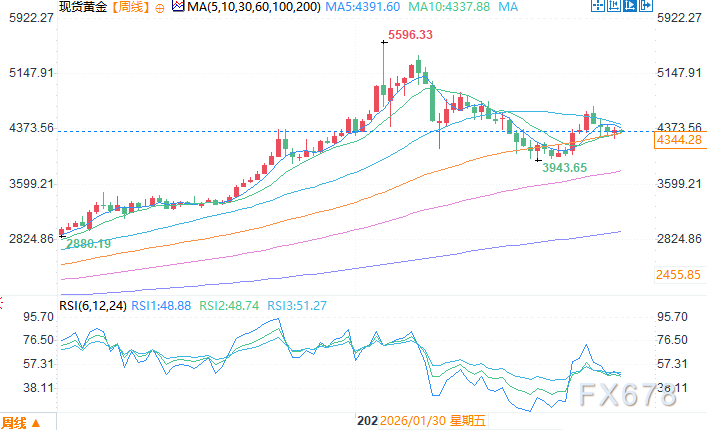
現貨黃金周線圖 來源:易匯通北京時間9月22日11:15 現貨黃金 報 4346.28 美元/盎司