大地期貨研究院
01、核心觀點
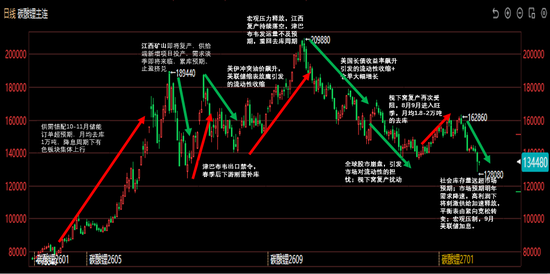
碳酸鋰價格覆盤
核心觀點
短期觀點:節奏優先,超跌反彈易發但難以出現趨勢性反彈;鋰價自 5 月見頂後,每一輪反彈高點逐次下移,在「強預期、弱現實」的主導敘事下價格中樞持續走低,我們判斷本輪上行周期已經結束;後續即便出現反彈,也應定性為超跌修復,趨勢流暢度有限。9 月價格由 16 萬元/噸快速崩塌至 12.5 萬元/噸,直接導火索在於社會庫存絕對量大幅超預期,需求預期邊際走弱則進一步強化行情。若寄望價格中樞進一步下探以試探成本支撐,需看到 10 月各環節排產及儲能裝機持續不及預期;反之,年內剩餘時段在月均去庫約 1 萬噸、倉單去化,疊加低估值環境下,仍易再度孕育超跌反彈。當前階段,對節奏的把握優先於對基本面的研判。
長期觀點:供需雙強,中樞下移;2027 年供需兩端預計延續雙位數擴張的「雙強」格局。但需提示兩點:其一,鋰礦開停成本低、非洲產區產量與品位高頻數據透明度不足,當前平衡表建立在 13–15 萬元/噸價格下「幾乎所有礦山均有豐厚利潤」的樂觀供應預期之上;隨價格快速下移,該供應預期將向中性情景平移。其二,江西、尼日利亞、津巴布韋等地供給與發運在 2027 年仍具較大不確定性。需求側增速雖將出現二階導降速,但仍維持雙位數增長。因此我們認為,鋰價中長期主基調為中樞下移,但難以復刻 2024 年單邊下行、刺穿全行業現金成本的極端行情,期間將反覆穿插由供給擾動驅動的供需錯配交易機會。
數據來源:大地期貨研究院
02、供給:鋰價高位刺激供給彈性
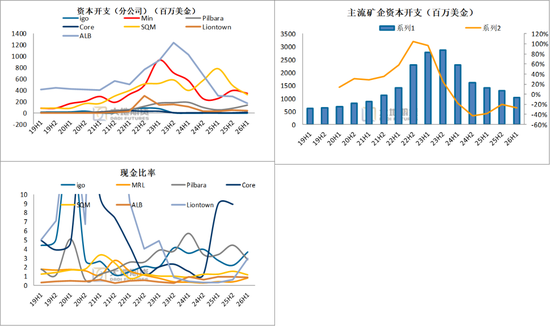
資本開支持續減少:截止26H1,主流礦山資本開支12.86億美金,按年-50%
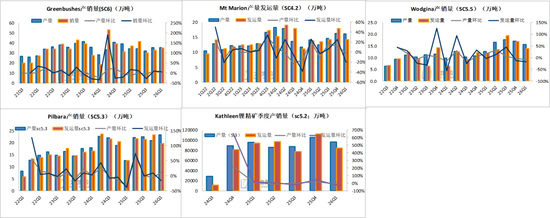
澳礦產銷更新:澳礦產量彈性小,新項目爬坡順利,老項目供給邊際走弱
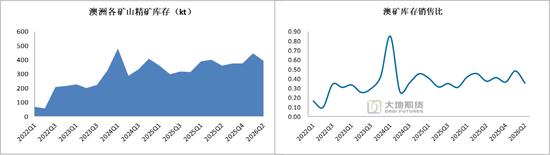
澳礦二季度小幅去庫,截止26Q2澳礦庫存4.89萬噸lce,按月-12%
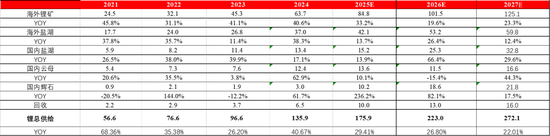
中性預期,2026年新增47.1萬噸,按年+26.8%,27年新增49.1萬噸,按年+22.01%
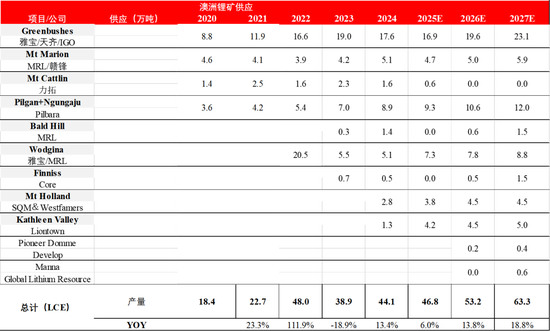
澳洲:2026年增6.45萬噸LCE,按年+13.8%,此前因低價維護的礦山下半年逐漸復產
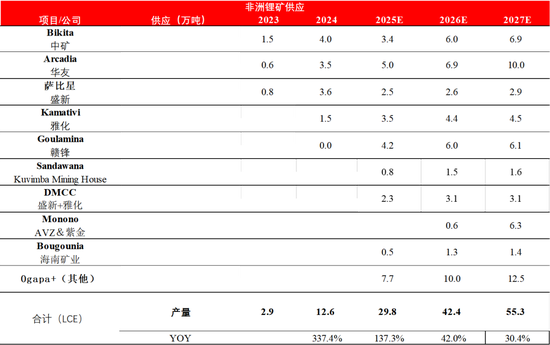
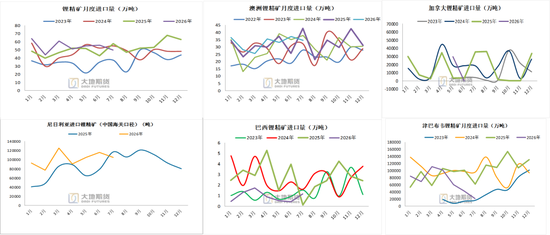
非洲:彈性大分歧大;Arcadia和Monono貢獻增量,發運節奏值得關注
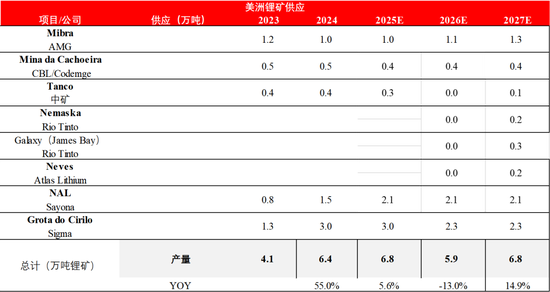
海外鋰資源情況:其他地區鋰礦產量持平,sigma現金流緊張,26年擴產進度後移
海外鹽湖:2026年增11.1萬噸,按年+26.4%,增量來自SQM和3Q

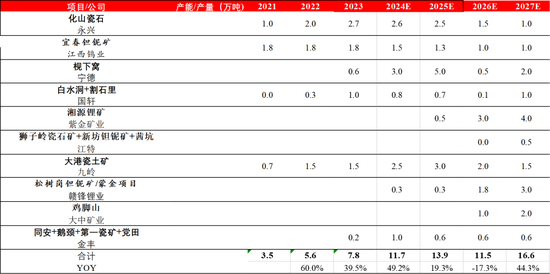
2026預計雲母減產2.4萬噸,按年17.3%,短期復產難度大
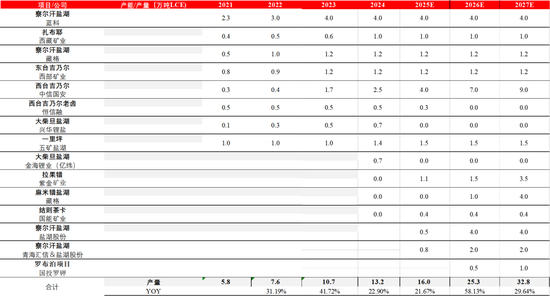
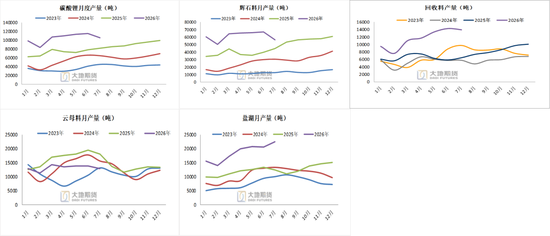
中國鹽湖新增產能建設有序進行,2026年增8.3萬噸,按年+58.13%
四川增產進度緩慢,新疆鋰礦放量顯著,預計26年新增8.4萬噸,按年+81.7%
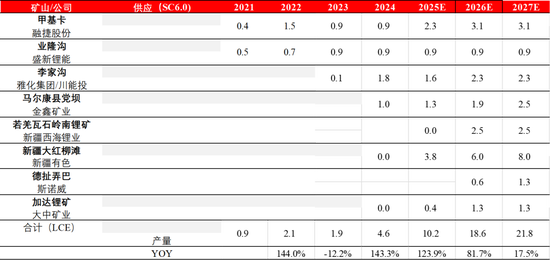
SMM,大地期貨研究院
國內碳酸鋰產量穩步抬升
鋰精礦進口
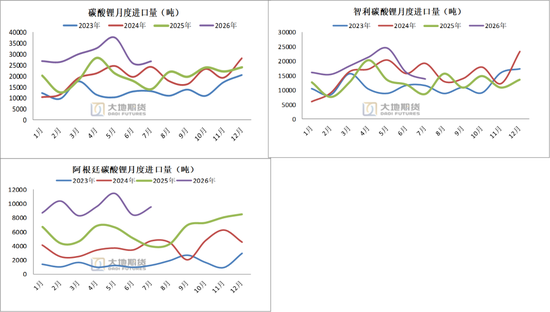
碳酸鋰進口:智利維持穩定;阿根廷爬坡顯著;南美月均2.8-3萬噸
碳酸鋰周度庫存:連續去庫4個月

03、需求:儲能接棒動力成就第二增長曲線
頭部電芯廠、正極材料廠資本開支漸回暖,上游中游資本開支謹慎
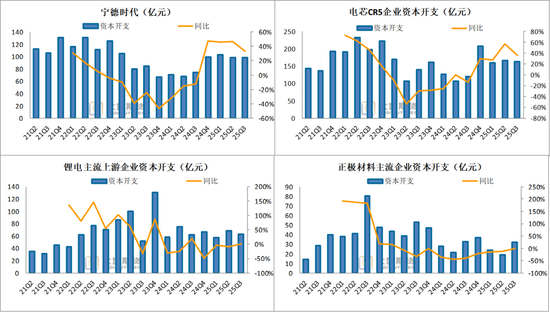
需求:正極材料馬太效應將更加顯著
淨利率低+孖展難+擴產謹慎+需求回升=產品漲價
行業新增產能顯著放緩。鐵鋰行業22-24年規劃項目均已投產,新建項目暫停。26年裕能(+40)、富臨(+25)、邦普(+45)、龍蟠(+9)等一線企業有擴產的動作,其餘擴產均謹慎,行業供給增速顯著放緩。頭部四季度產能利用率已滿產,二線產能利用率恢復至80%+。
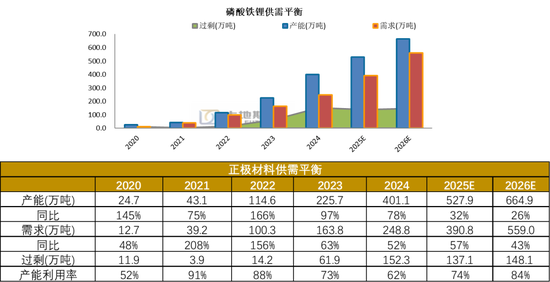
需求:正極材料產量維持高增長
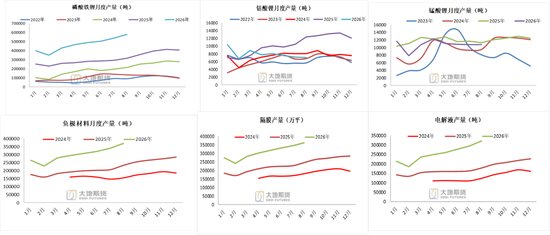
需求:一季度頭部材料廠開工率提升明顯,部分企業維持滿產狀態
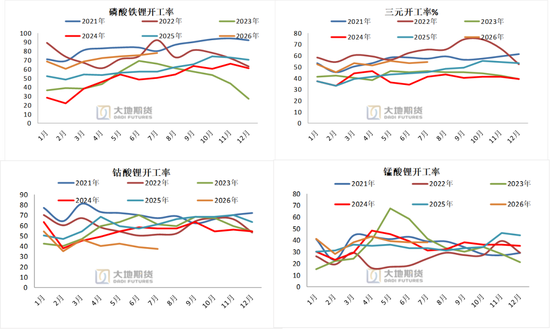
需求:正極材料生產利潤維持虧損,產品漲價迫在眉睫

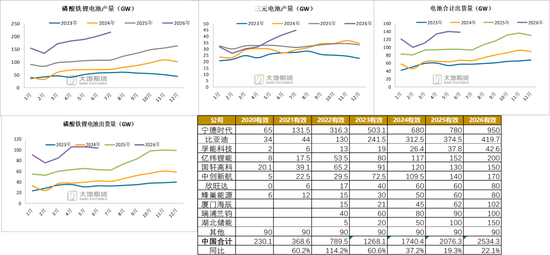
終端需求:鐵鋰電池維持高增長,2026年中國鋰電池有效產能2534GWh,按年+22.1%
新能源汽車相關政策:2026年補貼政策提前出台

終端需求:電車零售偏弱,預計26年內銷負增長
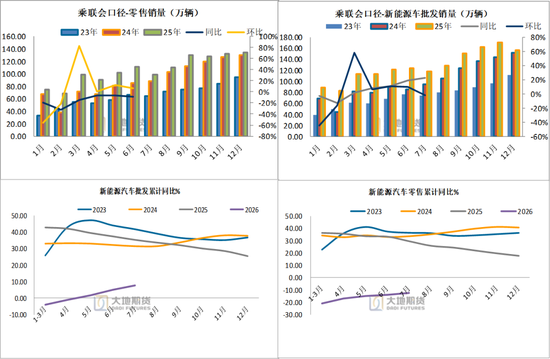
Ifind、SMM、大地期貨研究院
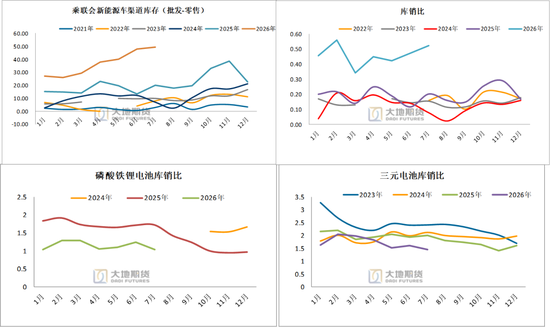
產成品庫存:新能源汽車渠道庫存偏高,零售壓力偏大,電芯庫銷比較為健康
新能源汽車註冊量:歐洲歐洲持續超預期,美國維持穩定
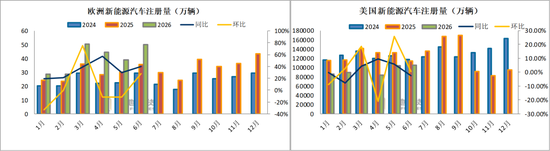
Marklines、ACEA,大地期貨研究院
儲能核心邏輯
國內:
-
國家和地方的政策驅動。內蒙的容量補償政策力度更大,《關於加快新型儲能建設的通知》明確2025年投產的獨立儲能可獲得0.35元/kWh的容量補償,26年0.28元/kwh;儲能收益率對鋰價較為敏感,鋰價17萬以上儲能裝機顯著走弱,當成本大幅下行後儲能的收益率會有所反彈,對需求會形成支撐。
-
消納和調控能力:新能源的快速接入,電網接納不穩定能源的能力相對弱勢,需要儲能進行調配;
-
波峯波谷套利需求推動獨立儲能的需求釋放,以內蒙為例,將近15%的IRR,其餘省份平均8-10%左右
海外:
-
中長期弱電網高電價下的缺電和備點需求,帶動戶儲的場景:歐美能源價格高且不穩定;
-
人工智能、數據中心旺盛的用電需求
數據來源: 大地期貨研究院
儲能招標:8月系統+EPC87.2Gwh,同按月分別25.6%/85.1%;1-8月累計382.2Gwh,按年+40.6%

CNESA,大地期貨研究院
儲能裝機:裝機量角度看上半年偏弱,四季度可能會有搶裝潮
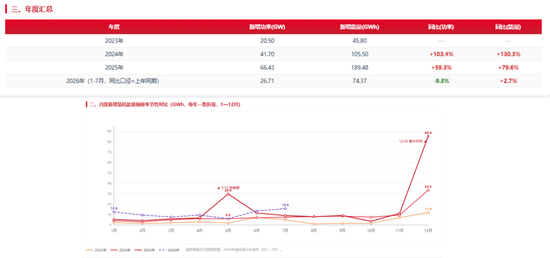
CNESA,大地期貨研究院
04、供需平衡表
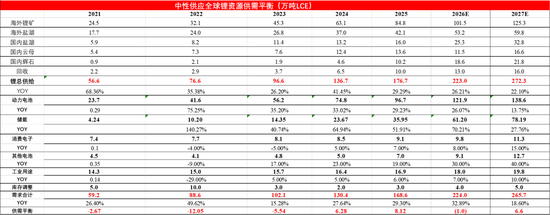
平衡表
05、總結
1-8月車端零售偏弱和儲能的裝機量不及預期,市場對鋰的供需格局和價格由樂觀轉向悲觀,反彈的天花板逐漸下移。
-
對於價格的預測:
①供應端的擾動依舊存在,但對價格的邊際影響在走弱;25Q4至26Q1鋰價對供給端的擾動極其敏感,其主要原因是市場認可需求端會超預期,供給只要有擾動價格大概率是往上的,但進入Q2後,無論是從各環節的排產還是終端需求來看按年是在降速的。覆盤過去的行情,升跌最核心的驅動均來自於需求,需求降速後即便是小過剩,對價格的壓制極其顯著。
②26Q4儲能或許還有一次搶裝潮,低庫存和階段低估值亦或是空頭擁擠,可能會醞釀一輪反彈,而27Q1後進入需求的真空期,27年動力持平,儲能二階導降速;假設儲能27年25-30%的增速,疊加高利潤驅動下供給快速釋放,27年小過剩,對應價格10-13;如儲能需求持續不及預期,則會試探成本支撐。
-
結論:不論27年儲能增速是在25%還是30%,邊際相較26年的高基數下開始降速,目前可以明確上升周期在26Q1就已經結束,需求轉向後鋰價已距離高點跌去四成,27年會跟隨需求的節奏螺旋式下行。①高價會持續刺激表外產量以及隱性庫存、 ②)需求預期轉向後天花板下移,唯一的支撐是成本。
數據來源:大地期貨研究院
張聽雨
從業資格證號:F3071018
投資諮詢證號:Z0023092
聯繫方式:0571-86774106