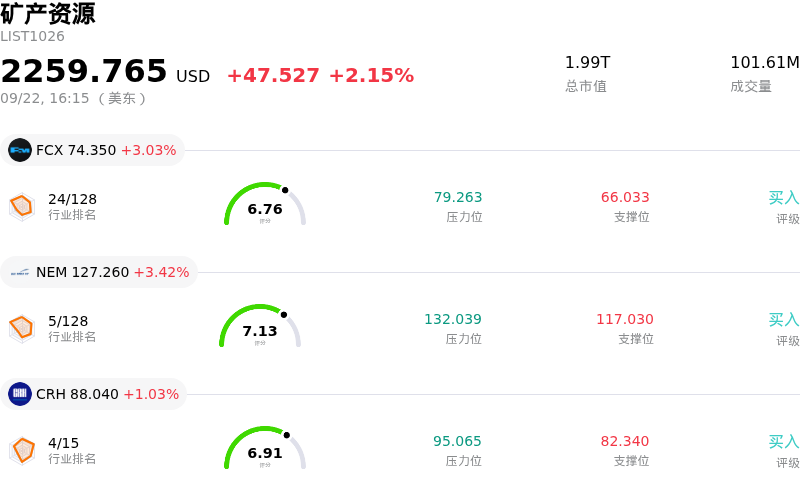
伊格爾礦業 (AEM) 收盤上漲3.07%, 所屬行業礦產資源上漲2.15% ,公司漲幅跑贏行業漲幅,行業成交額前三股票 自由港麥克莫蘭 (FCX) 上漲 3.03%;紐蒙特 (NEM) 上漲 3.42%;CRH PLC (CRH) 上漲 1.03%。
今日是什麼導致了伊格爾礦業(AEM)股價上漲?
阿格尼可老鷹礦業(Agnico Eagle Mines)出現顯著上漲並伴隨盤中波動,這主要受金價走強趨勢以及機構積極點評的推動。在貨幣當局近期做出宏觀經濟調整後,隨着投資者將焦點重新轉向持續的通脹動態以及央行對實物黃金的結構性需求,貴金屬市場趨於穩定。作為一家領先的大型黃金生產商,阿格尼可老鷹直接受益於高企的金價,這提振了其實現價格,擴大了營業利潤率,並帶來了強勁的自由現金流。
股價走強背後的一個關鍵催化劑是華爾街樂觀的研報覆蓋以及公司發布的戰略公告。包括加皇資本市場(RBC Capital)在內的主要金融機構分析師上調了對該公司的目標價,理由是其擁有頂級的資產組合,且相比同行具備更卓越的執行力。此外,管理層在進行有針對性的早期勘探投資的同時,繼續致力於保持獨立的有機增長軌道,展現出持續的資本紀律,進一步增強了市場對其長期運營戰略的信心。
從基本面和市場情緒角度看,機構投資者繼續將阿格尼可老鷹視為基礎材料板塊的核心持倉標的。儘管採礦業持續面臨投入成本壓力和運營調整,但阿格尼可老鷹穩健的資產負債表、強勁的淨盈利能力以及富有吸引力的回報表現,使其成為防禦性配置和對沖通脹配置的首選工具。盤中交易的波動反映了積極的投資組合再平衡和逢低買入行為,市場參與者利用近期的回調機會建倉,推動股價走高。
伊格爾礦業(AEM)技術分析
伊格爾礦業 (AEM) 技術面來看,MACD(12,26,9)數值-3.417,處於中性狀態,RSI數值57.085處於中性狀態,Williams%R數值31.932處於買入狀態,注意關注。
伊格爾礦業(AEM)基本面分析
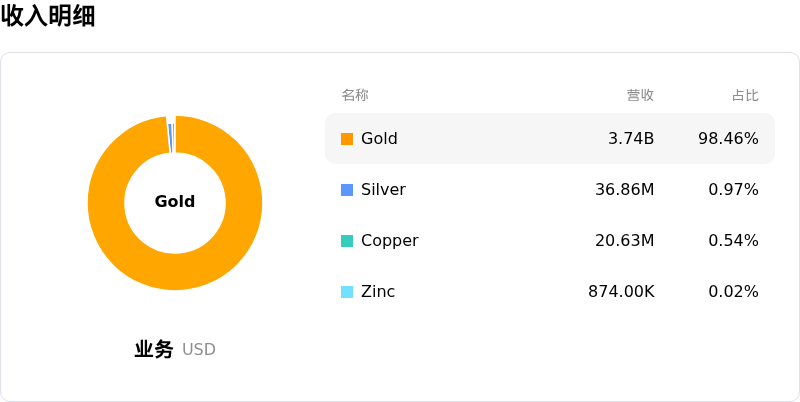
伊格爾礦業 (AEM) 處於礦產資源行業,最新年度營業收入$11.91B,處於行業19,淨利潤$4.46B,處於行業5。「公司簡介」
近一月多位分析師給出公司評級為買入。目標價預測平均價為$232.36,最高價為$355.00,最低價為$94.56。
關於伊格爾礦業(AEM)的更多詳情
公司特定風險:
- 估值溢價與增長放緩風險:華爾街一致下調評級至「持有」,反映出市場對估值擴張的擔憂。公司前瞻非GAAP PEG倍數已升至2.34倍(較採礦行業溢價91%),而3至5年每股收益(EPS)增長率僅為6.93%,大幅落後於該行業12.75%的中位數。
- Canadian Malartic 礦山坑壁不穩定及產量指引下調: Barnat 露天採坑北壁突發巖體變動,迫使坑內採礦作業臨時暫停,管理層因此將2026年產量目標下調60,000至80,000盎司,並警示到2028年每年可能面臨高達150,000盎司的潛在產量損失。
- 儲備項目資本支出居高不下:不斷擴張的項目承諾(包括 Hope Bay 的高成本開發項目以及 Detour Lake 的地下基礎設施建設)需要持續進行高額再投資,導致自由現金流指標易受運營成本超支或開發延遲的影響。
- 技術支撐收窄與大宗商品價格風險敞口:日內交易對現貨黃金價格波動表現出高度敏感性,技術面走勢在關鍵支撐位附近收窄。若貴金屬市場出現更廣泛的回調,股價恐面臨跌破既定波動通道的技術性破位風險。
原文鏈接