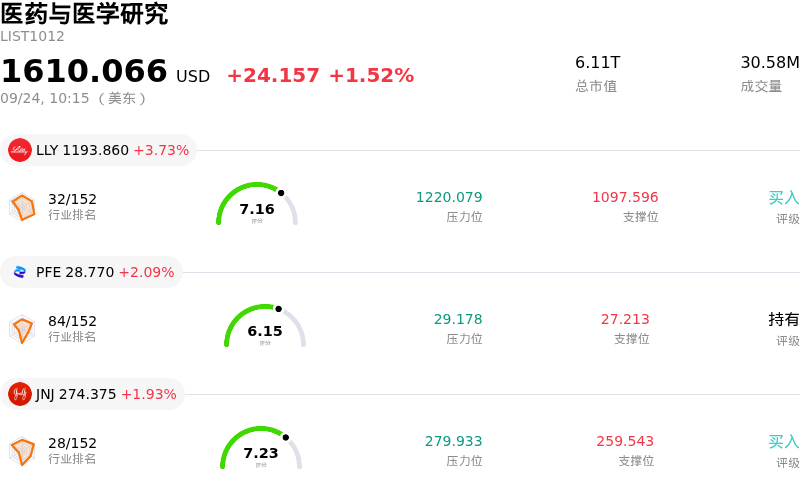
禮來 (LLY) 盤中上漲3.73%, 所屬行業醫藥與醫學研究上漲1.52% ,公司漲幅跑贏行業漲幅,行業成交額前三股票 禮來 (LLY) 上漲 3.73%;輝瑞 (PFE) 上漲 2.09%;強生 (JNJ) 上漲 1.88%。
今日是什麼導致了禮來(LLY)股價上漲?
在覈心心血管與代謝產品組合重大監管進展的推動下,禮來(Eli Lilly)股價展現出上漲動能。美國食品藥品監督管理局(FDA)批准了該公司用於成人2型糖尿病患者的創新型每周一次基礎胰島素Onswik。這一監管突破通過以每周一次的替代方案取代每日注射方案,拓展了禮來在糖尿病護理領域的領先地位,具備巨大的市場普及潛力。投資者對這一里程碑反應積極,這不僅鞏固了該製藥巨頭以Mounjaro和Zepbound為特色的腸促胰素療法的市場主導地位,也印證了其研發管線的持續高效推進。
除了監管突破之外,禮來代謝類產品的強勁商業化勢頭也形成了疊加效應。近期運營更新強調,在聯邦醫療保險(Medicare)擴大肥胖療法覆蓋範圍的推動下,其口服GLP-1療法的市場份額不斷擴大。為了應對全球攀升的需求並防止供應鏈瓶頸,該公司最近在休斯敦破土動工興建一座耗資數拾億美元的龐大生產基地,專門用於擴大產能。這一積極的資本部署體現了管理層將研發管線創新轉化為可持續收入增長的決心,滿足了機構投資者對長期擴展能力的需求。
華爾街分析師的點評以及各大投資研究機構對其目標價的上調,進一步支撐了市場的積極情緒。機構分析師指出,相較於全球競爭對手,禮來擁有行業領先的研發投資回報率、強勁的營業利潤率以及不斷擴大的市場份額。隨着在即將來臨的季度財報發布前前瞻盈利預期持續獲得上調,機構投資者對該股的風險收益特徵持樂觀態度。新產品獲批、產能規模擴大與券商評級上調的多重利好交織,為該股走勢提供了清晰的推動力。
禮來(LLY)技術分析
禮來 (LLY) 技術面來看,MACD(12,26,9)數值10.214,處於中性狀態,RSI數值56.661處於中性狀態,Williams%R數值1.992處於超買狀態,注意關注。
禮來(LLY)媒體輿情
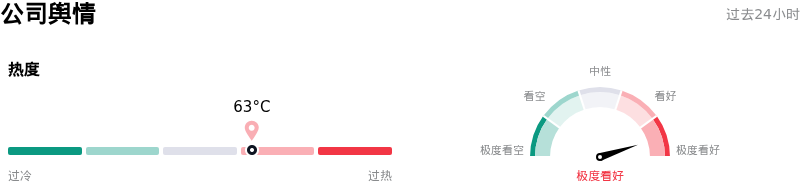
禮來 (LLY) 公司輿情熱度來看,當前熱度63,處於很熱狀態;公司市場輿情方向來看,當前輿情指數處於極度看好狀態。
禮來(LLY)基本面分析
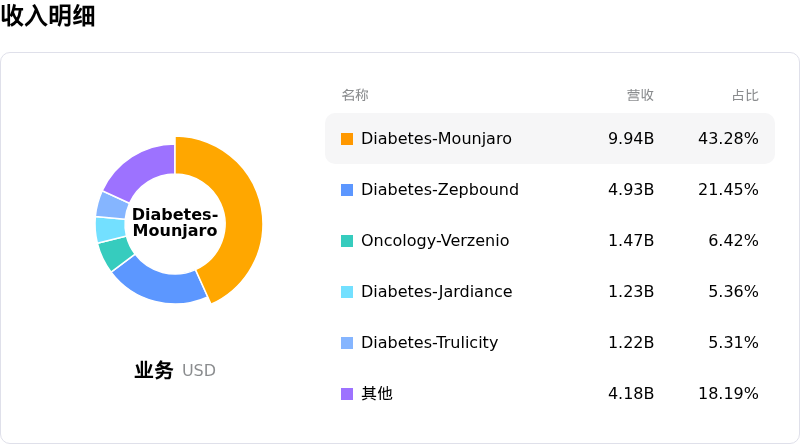
禮來 (LLY) 處於醫藥與醫學研究行業,最新年度營業收入$65.18B,處於行業4,淨利潤$20.64B,處於行業2。「公司簡介」
近一月多位分析師給出公司評級為買入。目標價預測平均價為$1306.81,最高價為$1600.00,最低價為$891.22。
關於禮來(LLY)的更多詳情
公司特有風險:
- 新興 GLP-1 訴訟與不良反應索賠: 近期的法律訴訟文件和報道顯示,針對禮來公司(Eli Lilly)產品責任的訴訟不斷增加,指控其 Mounjaro 和 Zepbound 等 GLP-1 治療藥物存在包括視力喪失風險和胃輕癱在內的嚴重不良反應,這帶來了潛在的財務負債和監管審查風險。
- 估值溢價與腸促胰島素收入過度集中: 該股目前遠期市盈率高達 32 倍左右——約為整個製藥行業 16 倍基準水平的兩倍——若 GLP-1 收入增速放緩或醫保支付方的價格壓力加劇,該股仍容易面臨日內估值倍數快速壓縮的風險。
- 多靶點授權合作引發的研發複雜性: 近期的早期研究協議(包括與諾誠健華合作開發多達五款新型專科候選藥物)增加了研發運營複雜性和早期臨床試驗失敗風險,因為禮來正力求從核心 GLP-1 產品組合向外尋求業務多元化。
- 產能擴張的資本支出與執行風險: 作為其 500 億美元本土製造推進計劃的一部分,該公司在休斯敦為其耗資 65 億美元的大型原料藥生產基地破土動工,這使其口服減重藥物 Foundayo 面臨施工延誤、成本超支和運營執行瓶頸的風險。
原文鏈接