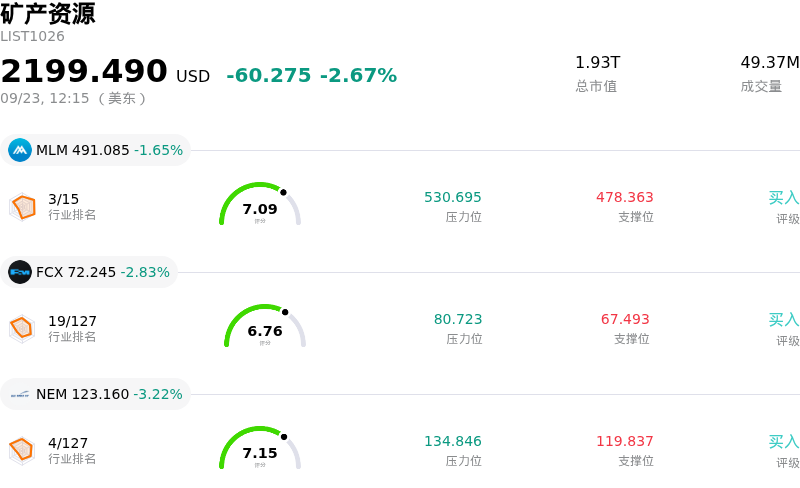
惠頓貴金屬 (WPM) 盤中下跌5.08%, 所屬行業礦產資源下跌2.67% ,公司漲幅跑輸行業漲幅,行業成交額前三股票 馬丁-瑪麗埃塔材料 (MLM) 下跌 1.65%;自由港麥克莫蘭 (FCX) 下跌 2.87%;紐蒙特 (NEM) 下跌 3.22%。
今日是什麼導致了惠頓貴金屬(WPM)股價下跌?
惠頓貴金屬(Wheaton Precious Metals)股價的下跌主要是由於貴金屬板塊出現更廣泛的拋售,而引發拋售的原因是市場對鷹派貨幣政策的預期重燃以及美元走強。隨着聯儲局官員發表講話強化利率將在更長時間內維持高位的立場,黃金和白銀的現貨價格均出現明顯回落。隨之而來的美債收益率上升和美元反彈增加了持有無息資產的機會成本,導致投機資金從黃金和白銀市場撤出。鑑於白銀相對黃金的跌幅更深,白銀業務敞口較大的流轉權益運營商在此次行業性下行中尤為脆弱。
作為一家頂尖的貴金屬流轉權益公司,惠頓貴金屬為投資者提供了顯著的大宗商品價格槓桿效應,同時無需承擔傳統礦企所面臨的直接運營成本通脹風險。然而,這種商業結構意味着其股票估值對標的金屬價格波動高度敏感。由於流轉權益收入在金屬交付時直接與市場價格掛鉤,貴金屬基準價格的突然走低會立即擠壓近期的收入預期和現金運營利潤率。儘管該公司擁有堅實的長期基本面(包括低成本的合約採購協議和穩定的股息保障),但在當天的交易中,其短期動能依然受到宏觀大宗商品逆風的壓制。
從市場策略角度來看,這一走勢反映了貴金屬股票在經歷持續上漲後的短期倉位調整。儘管機構對其長期內生增長管線以及拓展戰略性流轉協議的信心依然完好,但眼下的股價表現可能仍將與宏觀經濟政策信號緊密掛鉤。市場參與者將繼續密切關注實際美債收益率、美元走勢以及即將公布的經濟數據,以判斷貴金屬流轉權益運營商面臨的壓力是暫時的,還是預示着利率高企將更具持久性。
惠頓貴金屬(WPM)技術分析
惠頓貴金屬 (WPM) 技術面來看,MACD(12,26,9)數值-3.443,處於中性狀態,RSI數值48.881處於中性狀態,Williams%R數值88.541處於超賣狀態,注意關注。
惠頓貴金屬(WPM)基本面分析
惠頓貴金屬 (WPM) 處於礦產資源行業,最新年度營業收入$2.31B,處於行業39,淨利潤$1.47B,處於行業15。「公司簡介」
近一月多位分析師給出公司評級為買入。目標價預測平均價為$175.67,最高價為$250.00,最低價為$149.87。
關於惠頓貴金屬(WPM)的更多詳情
公司特定風險:
- 估值溢價與技術面看跌信號: 9月中旬投資者日之後的最新定量與估值分析表明,相比其現金流折現合理價值區間(99美元–139美元,對比約151美元的市價),WPM的交易價格存在溢價。包括MACD柱狀圖死叉和RSI脫離超買區域在內的技術動能指標,已引發短期機構獲利了結及技術性賣出信號。
- 貴金屬現貨價格敏感性: 由於WPM約99%的收入來自黃金和白銀流轉協議,當貴金屬現貨價格從2026年高點回落時,該股票會面臨盤中下行壓力。基準利率高企和美債收益率上升等宏觀經濟逆風,儘管該公司採用固定成本模式,仍直接限制了實際實現價格並擠壓盈利。
- 集中度風險與高額資本支出承諾: 在做出47億美元的資本承諾(以43億美元的Antamina白銀交易為主)之後,管理層概述了常規尋求數十億美元流轉交易的計劃。這種激進的資本部署增加了資產負債表的償債需求,並推高了淡水河谷的Salobo礦山和必和必拓的Antamina業務等主要合作伙伴資產中的交易對手集中度風險。
- 第三方運營與採掘順序依賴: 作為一家缺乏直接運營控制權的流轉模式公司,WPM的權益產量目標高度依賴合作伙伴的執行力。主要合作礦山的採掘順序變更、處理量瓶頸或礦石品位降低(例如最近報道的Peñasquito產量下滑),在缺乏內部補救手段的情況下,對季度交付量構成了直接風險。
原文鏈接