過去一個月,玖龍紙業(02689)的股價走勢可謂是頗具戲劇性。在8月10日盤中觸及8.43港元創下階段性高點後,這家包裝紙行業龍頭的股價便一路向下尋底,截至9月23日收盤報5.93港元,期間累計跌幅接近三成。
值得一提的是,在這期間玖龍紙業還披露了一份業績盈喜公告。然而也就是在盈喜公告披露的當天,玖龍紙業股價下午開盤後便由漲轉跌,當日最終收盤跌幅高達16.8%。在此之後玖龍紙業股價雖有反彈,但未能持續多久便又進一步向下尋底。
根據公司日前披露的2026財年業績,截至2026年6月30日止年度玖龍紙業實現營收750億元,按年增加18.6%;實現歸母淨利潤35.81億元,按年增加102.6%,業績改善趨勢明顯。而隨着雙節臨近,紙業傳統旺季來臨,近期玖龍紙業旗下六大基地還密集發布了漲價函,瓦楞紙及牛卡紙價格上調50元/噸,相關調價指令將於10月後陸續生效。在行業旺季提價與短期資金持續離場的雙重背景下,玖龍紙業的這份成績單能否為股價走勢起到一定程度的支撐作用,這或許會成為市場下一階段關注的焦點。
市場分歧難消,股價震盪尋底
盈喜披露當日的盤面表現,是理解玖龍紙業近期走勢的關鍵切口。8月20日午後,玖龍紙業股價走勢「變臉」,午後開盤便從紅盤運行掉頭向下,最終收跌16.8%,單日市值蒸發超過60億港元。從量能情況看,當日成交顯著放大,全天成交金額達到7.51億港元,換手率為2.31%,顯著高於該股近一年來的日均成交水平,顯示部分資金離場態度異常堅決。此後幾天股價雖有所反彈,但成交未能持續放大,反彈力度逐次減弱,之後更是重新進入新一輪下跌趨勢裏,並於9月23日刷新了股價的階段新低。
市場為何對盈喜「不買賬」?根據瑞銀的報告,從該行與投資者的溝通反饋來看,核心原因在於預期差。瑞銀在盈喜後與內地投資者交流後獲悉,部分投資者原先預期盈利會較指引高出約10%,因此將39億至41億元的淨利潤區間視為「不及預期」。不過,這種預期修正更多反映的是短期資金行為,而非對公司基本面趨勢的否定。從估值角度看,當前股價對應動態市盈率已回落至7倍以下,處於歷史偏低水平,顯然已在一定程度上消化了盈喜後的情緒衝擊。
而隨着中秋、國慶雙節臨近,造紙行業傳統旺季如期而至。玖龍紙業旗下六大基地近期密集發布漲價函,瓦楞紙及牛卡紙價格上調50元/噸,相關調價指令將於10月後陸續生效。相關券商研報指出,四季度需求旺季疊加成本端支撐,短期看好箱板瓦楞紙價格提漲。
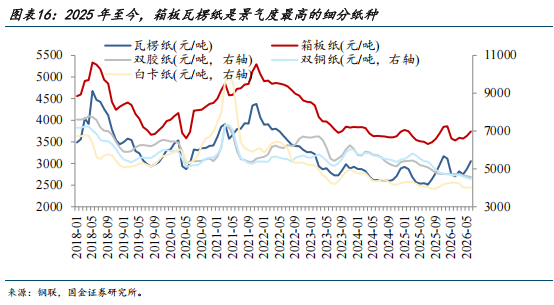
從行業層面看,箱板瓦楞紙是本輪造紙擴產周期中景氣度最高的細分紙種。2025年以來,文化紙及白卡紙價格持續磨底,而箱板瓦楞紙受益於更優的供需格局及成本端支撐,價格呈現底部修復態勢。當前行業庫存處於相對低位,若旺季需求溫和復甦,補庫與需求共振可期。
在智通財經看來,玖龍紙業盈喜後的股價回調更多是資金預期重新修正的結果;中期而言,若旺季提價能夠順利落地並傳導至利潤端,疊加漿紙一體化帶來的成本節降,公司估值或存在修復窗口。
業績改善趨勢明確,股價等待拐點
根據玖龍紙業披露的2026財年業績,報告期內公司的銷量按年增加14%至約2450萬噸,連續四年創歷史新高;平均售價則按年逆勢上漲約4%,在量價齊升的驅動下,玖龍紙業的收入按年增近兩成至750億元。
規模增加的同時,玖龍紙業的盈利表現亦有所優化。數據顯示,期內公司的毛利按年增加50.8%至109.25億元,對應毛利率升至14.6%,提升了足足3.1個百分點。得益於產品售價上漲幅度及速度均明顯高於原材料成本升幅,疊加漿紙一體化帶來的成本節降,玖龍紙業的盈利彈性充分釋放。同期,公司的歸母淨利潤則成功翻倍。
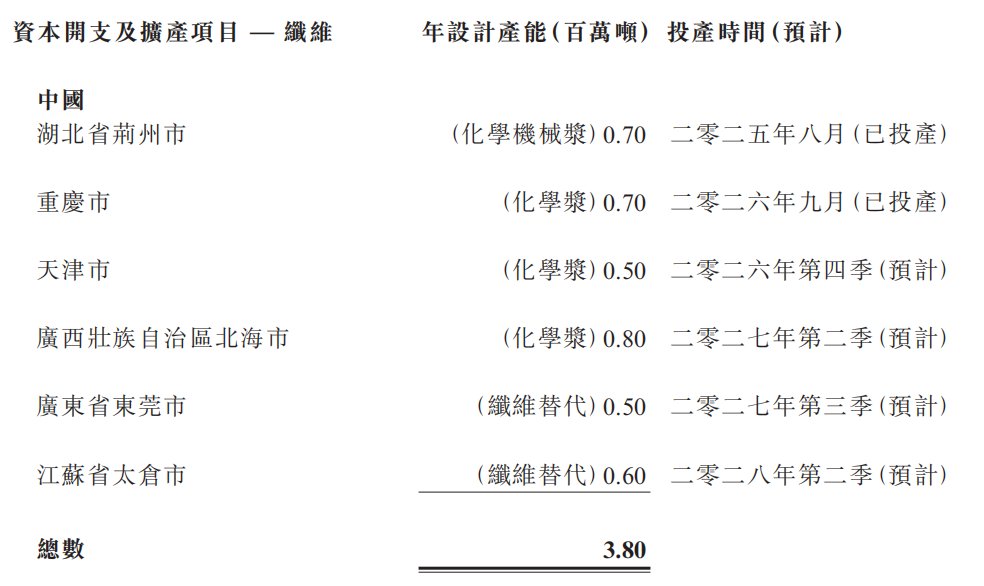
在盈利大幅改善的同時,玖龍紙業的資本開支重心也在向上遊原料端傾斜。根據年報披露,公司正在湖北荊州、重慶、天津、廣西北海、廣東東莞及江蘇太倉等地推進纖維及造紙產能建設,涉及纖維年設計產能約380萬噸、造紙年設計產能約320萬噸。項目全部完成後,木漿總設計年產能將超850萬噸,原料自給率將實現跨越式提升,為漿紙一體化戰略的持續兌現奠定基礎。
回到盤面,過去一個多月接近三成的回調,已在一定程度上反映了市場對盈喜預期的修正以及對旺季提價落地效果的觀望情緒。而玖龍紙業披露的全年業績,清晰展示了公司盈利質量的實質性改善——毛利率提升3.1個百分點、歸母淨利潤翻倍、漿紙一體化進入收穫期。在筆者看來,短期資金離場帶來的估值壓縮,與基本面持續向好的趨勢之間已形成一定背離。若四季度旺季提價順利傳導,疊加原料自給率提升帶來的成本節降,玖龍紙業有望迎來業績與估值的雙重修復。對於投資者而言,當前玖龍紙業的估值已處於歷史偏低水平,一旦後續紙價走勢與庫存去化驗證旺季成色,公司的投資價值有望被重新審視。