炒股就看金麒麟分析師研報,權威,專業,及時,全面,助您挖掘潛力主題機會!
出品:新浪財經上市公司研究院
作者:cici
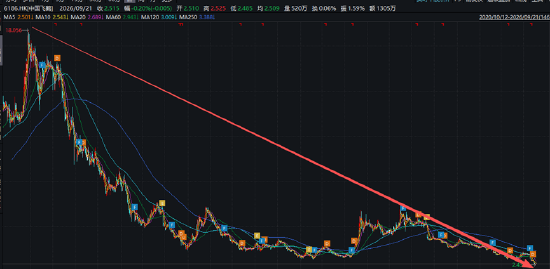
2021 年 1 月,中國飛鶴觸及上市以來股價巔峯,盤中最高至 25.7 港元,對應總市值高達 2295 億港元,也是公司市值的歷史頂點。截至2026年9月24日收盤,其股價已跌至約2.575港元/股,較2021年高點約26港元跌去超過90%,市值蒸發逾千億港元。
 (資料來源:wind資訊)
美銀證券將目標價從3.7港元大幅削減至2.4港元,評級下調至「跑輸大市」;花旗將評級降至「沽售」,目標價2.5港元。投資者紛紛「用腳投票」市值大幅蒸發、機構下調評級大幅削減目標價,曾經被價值投資者視為「奶粉界茅台」的飛鶴為何不被看好了?
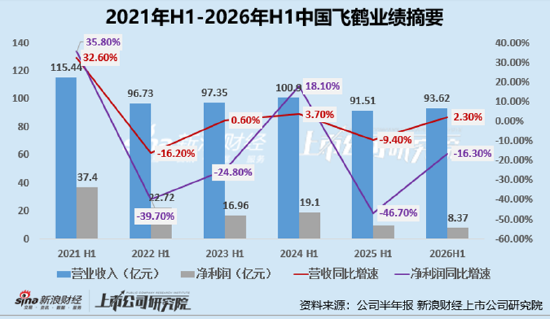
公司整體業績陷入頹勢、核心業務嬰配粉業務預期弱或為核心原因。2026年上半年,中國飛鶴營收93.62億元,按年僅微增2.3%,歸母淨利潤卻按年驟降16.3%至8.37億元,典型的「增收不增利」。更令市場警覺的是,飛鶴核心嬰配粉業務上半年收入80.9億元,按年再降1.3%,連續六個季度處於負增長通道。當核心品類持續萎縮、新業務尚未形成有效利潤貢獻,飛鶴的長期價值錨點正在被市場重新審視。
核心嬰配粉業務內卷加劇持續承壓、星飛帆和卓睿收入雙雙下滑
近年來,中國飛鶴的經營業績難言樂觀。2025年,中國飛鶴業績雙降,全年實現營業收入181.13億元,按年下滑12.7%,共實現歸母淨利潤19.39億元,按年暴跌45.68%。在此情況下,2026年上半年公司的整體業績並未出現顯著改善,2026年上半年,中國飛鶴營收93.62億元,按年僅微增2.3%,歸母淨利潤卻按年驟降16.3%至8.37億元。
更值得警惕的是公司賴以生存的基本盤——嬰配粉的營收走勢更是難看,後續持續增長預期更是嚴重不足,而嬰配粉市場的「卷」,已遠超正常競爭範疇。
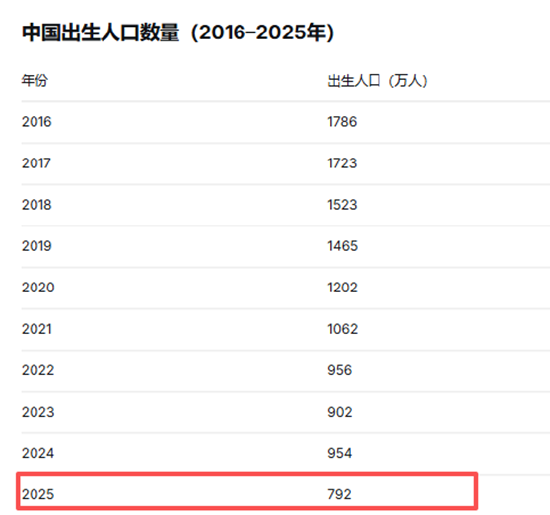
首先是行業大盤持續收縮——國家統計局數據顯示,2025年我國出生人口792萬人,按年減少162萬人。該數據同時跌破900萬與800萬兩個預期門檻,創下1949年以來的最低紀錄。同時,據弗若斯特沙利文數據,中國0—3歲嬰幼兒數量從2020年的約4190萬降至2025年的約2650萬,五年間縮水約37%(精確計算為36.7%)。
蛋糕在縮小,搶蛋糕的人卻在增加。伊利憑藉「金領冠」品牌以18.6%的零售額市佔率穩居全國第一,並在2026年4月明確提出「單品牌市佔率第一」的目標,直接劍指飛鶴的霸主地位。合生元上半年銷售額按年猛增58%,美讚臣連續12個季度雙位數增長,頭部品牌之間的份額爭奪已進入零和博弈。
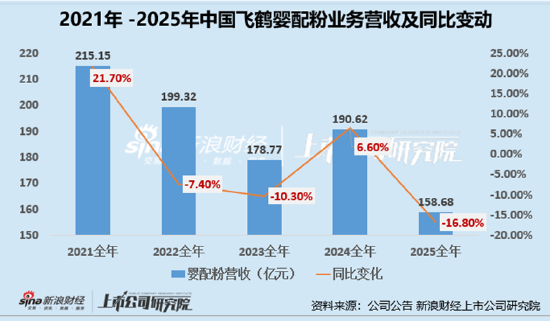
飛鶴嬰配粉業務持續承壓,2021年至2025年營收呈現「衝高—回落—短暫反彈—再度深跌」的走勢。2021年達到峯值215.15億元后,2022年、2023年連續下滑至199.32億元和178.77億元,按年降幅分別為7.40%和10.30%;2024年雖憑藉超高端產品短暫回升至190.62億元,按年增長6.60%,但2025年再度大幅下滑16.80%至158.68億元,創近五年新低。五年間營收累計減少56.47億元,縮水約26.2%。2026年上半年降幅雖收窄至1.3%,但收入仍處低位,企穩基礎尚不牢固。
據華創證券數據,預計中國飛鶴經典單品星飛帆和卓睿收入雙雙下滑,主要受前期價格策略調整影響渠道推力階段性減弱,疊加部分存量消費者升級轉向超高端雙萃系列。中國飛鶴「更適合中國寶寶體質」的差異化定位,在行業轉入存量博弈後,已難以構築絕對的競爭壁壘。
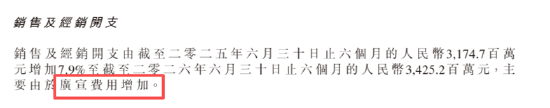
進入2026年上半年,銷售及經銷開支進一步增至34.25億元,按年增長7.9%,公司明確將增量歸因於廣告宣傳投入的主動加大,以應對伊利「金領冠單品牌市佔率第一」目標的直接挑戰。然而,這種以費用換份額的策略正面臨邊際效益遞減的困境——上半年銷售費用多花2.5億元,卻僅換來2.1億元的收入增長,費用增速持續跑贏營收增速,反映出在需求收縮與競爭加劇的雙重擠壓下,飛鶴的營銷投入已從增長引擎轉變為利潤的沉重負擔。
 (資料來源:公司公告)
飛鶴暗疾:第二曲線缺位,新業務有量無利 應收激增47.7%、經銷商與零售點數雙降
如果說主業下滑是飛鶴的「明傷」,那麼第二增長曲線的缺位與渠道關係的持續惡化,則是更深層的「暗疾」。飛鶴超過86%的收入仍然依賴嬰配粉單一品類,被寄予厚望的「全生命周期營養」戰略至今未能兌現為有效的業績接棒。
2025年新業務收入20.6億元,增速雖有36.1%,但營收佔比僅11.4%,毛利率僅1%,處於典型的「有量無利」投入期。2026年上半年,原料奶對外銷售從780萬元猛增至1.46億元,但佔營收比重僅1.56%;海外業務營收約1.3億元,佔比也不過1.4%。這些數字距離「確定性第二增長曲線」的願景,仍有相當距離。
除此之外,中國飛鶴應收賬款數據同樣值得關注。截至2026年6月30日,飛鶴貿易應收款項及應收票據餘額達到55.63億元,較2025年末的37.40億元增長47.74%。而同期營業收入增速僅為2.3%,兩者之間的巨大反差或在於:飛鶴上半年約2.12億元的收入增量中,相當一部分並非來自終端需求的真實回暖,而是通過放寬對經銷商的信用賬期「賒」出來的。
在存量競爭的壓力下,飛鶴對下游經銷商的議價能力正在減弱——過去「先款後貨」的強勢地位,正在被「先貨後款」的妥協所取代。這種妥協的代價,直接體現在飛鶴與經銷商日益緊張的關係上。
飛鶴過去賴以成功的「深度分銷」模式,核心在於經銷商能獲得可觀且穩定的利潤空間,但這一利潤基礎正在被多重力量侵蝕。飛鶴2024年推出的12億元生育補貼計劃引發全行業跟進,大量補貼奶粉流入灰色渠道,在二手平台以六折甚至更低的價格甩賣,直接衝擊了正規渠道的價格體系。
與此同時,飛鶴自2023年起大規模推行的「電子圍欄+掃碼活動」數字化管控,雖然在技術上封堵了竄貨路徑,卻也引發了部分經銷商的強烈反彈。一位曾試圖代理飛鶴產品的縣城經銷商向媒體表示,飛鶴「太遠、太嚴」,達不到合作門檻後只能轉向竄貨市場。2026年上半年飛鶴線下經銷商數量已由2025年末的2800多家減至2600多家,零售點數量也由超70000個降至約67000個,渠道的淨流失本身就是經銷商用腳投票的沉默表達。