9月24日,港股三大指數全天窄幅震盪,總體表現弱勢,大市連續2日下跌。
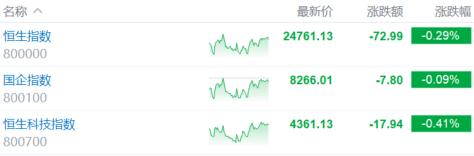
截止收盤,恒生指數跌0.29%報24761點,國企指數跌0.09%報8266點,恒生科技指數跌0.41%報4361點。
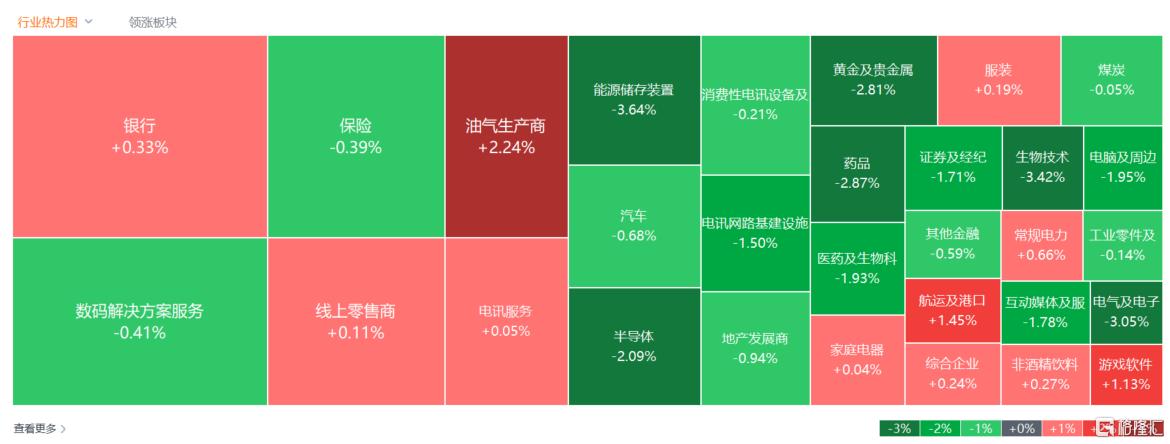
具體盤面上,大型科網股升跌不一;石油股全天活躍,三桶油領銜上漲,海運股普遍上漲,內銀股也相對堅挺,電力股、機器人概念股多數上漲。生物醫藥股集體下跌,鋰電池股再度下挫,黃金股領跌有色金屬股,存儲半導體股、光通訊概念股、PCB概念股、中資券商股、航空股、腦機接口概念股等紛紛下跌。
具體來看:
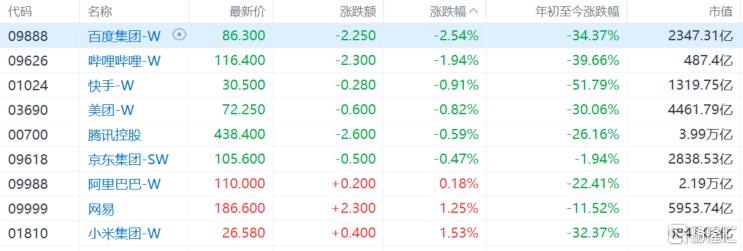
大型科技股升跌不一,百度跌2.54%,美團、騰訊、京東飄綠,小米漲1.53%,阿里巴巴勉強飄紅。
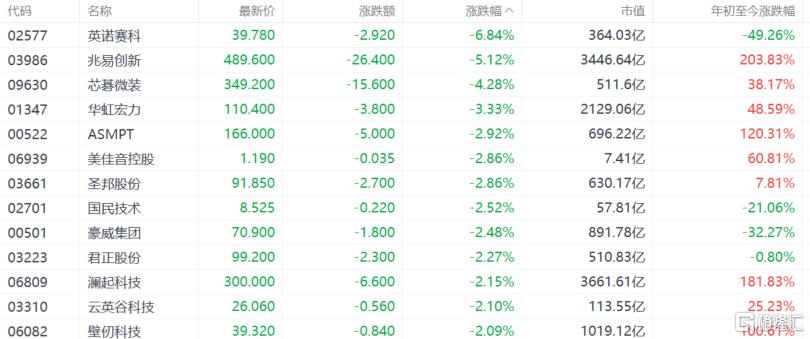
半導體、存儲概念股大跌,兆易創新跌超5%,華虹宏力跌超3%,瀾起科技跌超2%。高盛分析指出,美國核心通脹目前被關稅推升核心PCE商品通脹、AI內存價格統計偏差兩大暫時性因素虛增,剔除擾動後美國內生通脹壓力反而低於歐洲等其他主要發達經濟體,後者面臨更持久的服務業通脹粘性與住房壓力。聯儲局的鷹派表態加劇了市場對貨幣政策進一步收緊的擔憂,對市場風險情緒形成壓制。
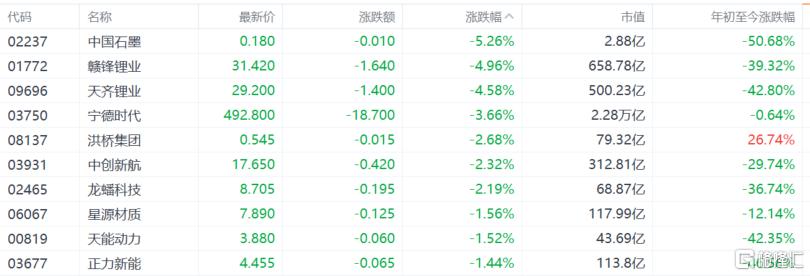
鋰電池概念股跌幅居前,贛鋒鋰業、天齊鋰業跌超4%,寧德時代跌超3%。
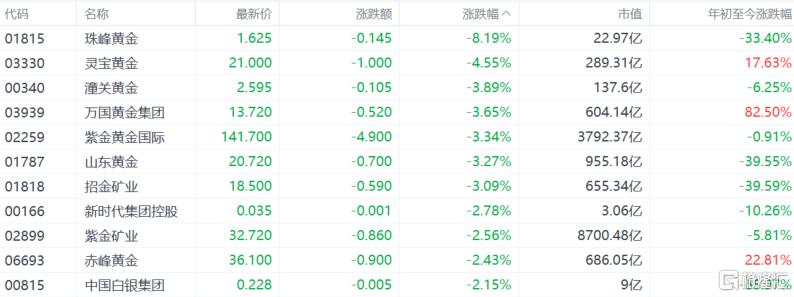
黃金及貴金屬股下跌,靈寶黃金跌超4%,潼關黃金、紫金黃金國際、山東黃金等跌超3%。消息面上,聯儲局鷹派表態推動10月加息預期飆升,美元及美債收益率走強壓制無息黃金,黃金失守4300美元/盎司。
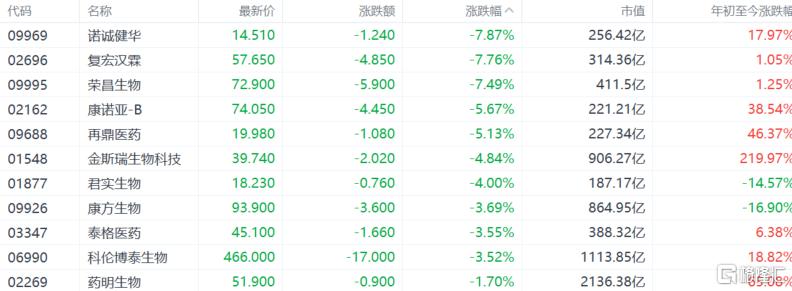
生物醫藥股走低,諾誠健華、復宏漢霖、榮昌生物跌超7%。消息面上,聯儲局理事稱還需進一步上調利率以壓制通脹,分析指出創新藥為利率敏感型行業,基本面和估值或受衝擊。此外報道稱美國財政部起草對華醫藥投資規則,機構認為中國創新藥企業向美國藥企授權風險邊際下降。
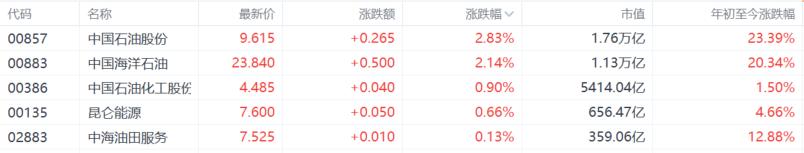
石油股漲幅居前,中石油、中國海洋石油跌超2%。消息面上,伊朗總統在聯大表示,伊朗不會在對美戰爭中投降,不會接受以強權、制裁或軍事威脅迫使其讓步。伊最高國家安全委員會祕書稱,在伊方條件滿足前,霍爾木茲海峽不會重開。
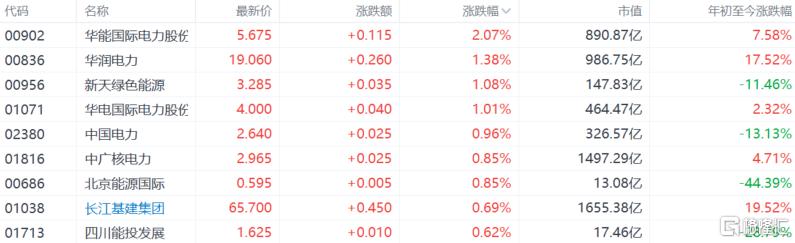
電力股上揚,華能國際電力股份升逾2%,華潤電力、中國電力等收漲。財通證券指出,2027年上半年機制電價有望回升10%-25%,疊加新能源消納條件持續改善,風電項目收益率將逐步修復,行業基本面底部特徵明確,中長期向好趨勢確立。
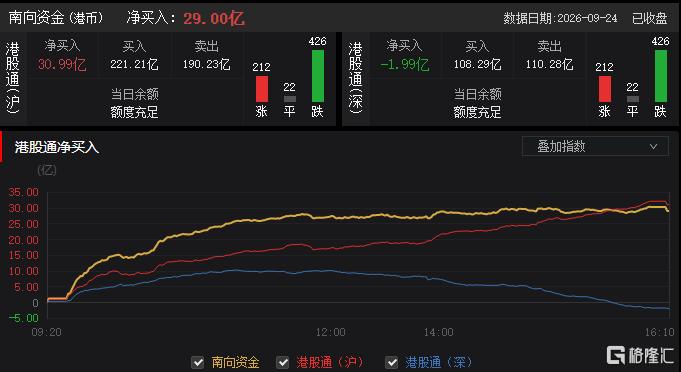
今日,南向資金淨買入29億港元,其中港股通(滬)淨買入30.99億港元,港股通(深)淨賣出1.99億港元。
展望後市,中信證券指出,港股科技板塊定價因素已從"外部風險偏好分化"轉向流動性預期+業績韌性+現金流;下半年行情圍繞AI進展與主業確定性演繹。