中糧期貨研究中心
概要
近期連盤玉米大幅波動,8月探底回升、9月衝高回落,回吐前期漲幅。華北新糧上市後快速下跌,東北產區及北港跟隨回落。當前弱現實形成共識,當前北港階段性跌破產區種植成本(含地租),關注國慶後的季節性收割壓力。進入四季度,政策收儲的預期對市場影響較大,後續關注「估值底—政策底—市場底」。深加工產品深度虧損,生豬虧損時間和幅度較大,對原料的負反饋影響將會持續。26/27年度或是倒逼行業應用期權場景、豐富風險管理工具的年份。
近期行情回顧
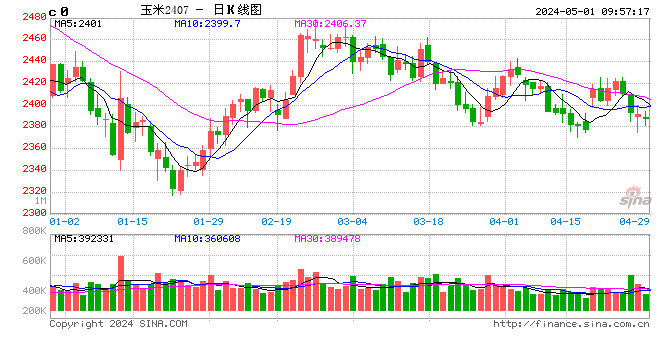
8月份,連盤玉米探底回升。月初延續弱現實定價,8 月 18 日盤中下探 2197 元/噸階段低點,自8月中旬後內外驅動共振,CBOT玉米大幅走強,主要是USDA調低新季單產預估疊加黑海出口受阻、厄爾尼諾擾動歐盟減產,投機基金淨多持續走高。連盤玉米受到農產品走強氛圍帶動跟隨走強,8月19日單日放量至 120 萬手完成轉強,月末收 2299 元/噸,8 月累計漲約 2%。9月份連盤玉米高開低走。9月3日衝高至 2310 元/噸,創兩個半月新高,但高點未能站穩。隨華北夏玉米集中上市、東北潮糧陸續開秤,供應壓力快速兌現,9 月 21 日下探 2166 元/噸,月內跌約 5%,基本回吐 8 月全部漲幅。
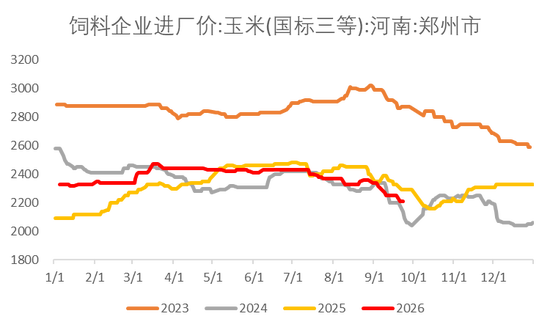
回顧近期行情來看,基本面仍是弱現實主導。養殖虧損拖累飼用需求,飼料企業隨用隨採、低庫存運作,深加工利潤低迷、山東到貨破千車即快速壓價;8 至 11 月進口穀物及副產品偏大,疊加小麥、糙米替代,持續分流玉米消費。9月上旬,華北新季玉米零星上市,質量明顯優於去年,河南南部 15% 水分毛糧快速下跌超150 1960 元/噸,成為全國價格窪地;東北開秤價高開低走,隨着遼寧局部上市,價格快隨回落,北港收購價也跟隨華北及期價快速回落。但新糧上量高峯尚未結束,短期盤面以弱勢震盪消化供應壓力為主。
四季度關注點
根據前期調研了解,東北產區面積增加對沖單產局部下滑,產量穩定,華北恢復性增產500-800萬噸,預計全國整體產量按年小幅增加。東北地租大幅上漲,黑吉平均集港成本(含地租)2200左右,當前已經跌破成本。東北集中收割上市在國慶之後,部分產區晚上市5-7天。考慮到下游利潤偏差,預計26/27年度產需缺口按年收窄。
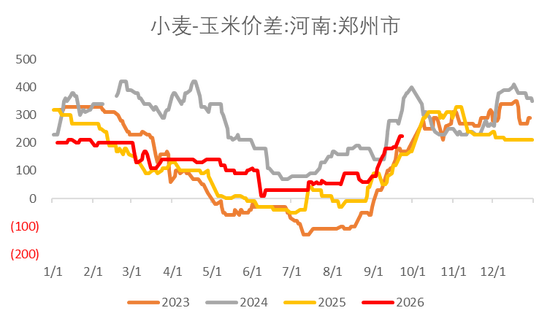
當前弱現實形成共識,當前北港階段性跌破產區種植成本(含地租),往下短期仍有空間,關注國慶後的季節性收割壓力。當前靜態看,南北港合計庫存水位偏高、區域倒掛,華北9月份上市後大跌,開啓玉米飼用反替代,華北小麥-玉米價差被動走強。隨着CBOT玉米大幅走強,明年Q1-2進口成本提升,預計26/27年度國內能量穀物進口按年小幅下滑,但國內玉米進口依存度低,內外聯動屬性弱。當前倉單水位偏高,C1-5月差也處於偏低水平,「弱現實-強預期」的carry結構反映玉米季節性規律。舊作超期陳化稻穀、進口玉米拍賣、進口替代品增加、小麥收儲量級顯著下滑,對5月份至今行情影響較大,進入10月份,關注超期陳化稻穀以及進口玉米拍賣是否持續。此外,新糧上市後糧食發票將會對市場購銷產生影響,關注是否發生類似Q2-3對小麥市場的影響。
進入四季度,政策收儲的預期對市場影響較大,後續關注「估值底—政策底—市場底」。厄爾尼諾對國內玉米產情影響較低,今年11月至次年2月強度高,關注對新季小麥產情的影響。中美農產品關稅對國內穀物影響較小,考慮到美高粱新作減產,預計明年會增加巴西高粱採購。此外,深加工產品深度虧損,生豬虧損時間和幅度較大,對原料的負反饋影響將會持續。26/27年度或是倒逼行業應用期權場景、豐富風險管理工具的年份。
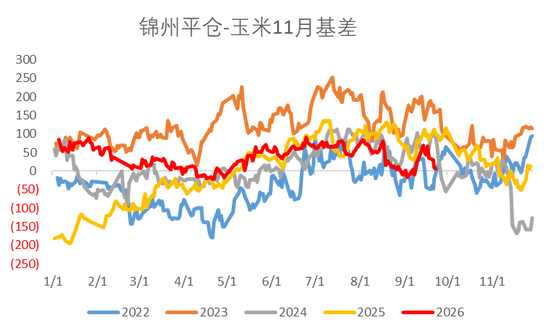
圖表:玉米基差
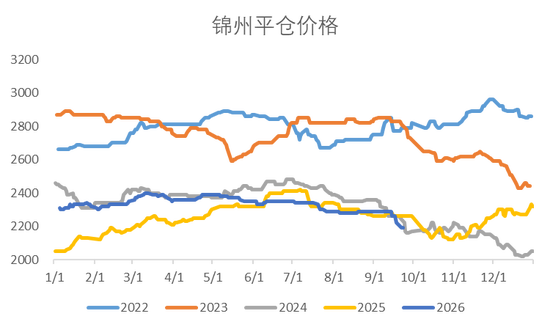
圖表:錦州平倉價
圖表:河南飼料玉米價格
圖表:河南小麥-玉米價差
作者簡介
張大龍
中糧期貨研究院 農產品資深研究員
交易諮詢號:Z0014269