專題:ATFX外匯專欄投稿
9月24日,ATFX匯評:隔夜多重因素驅動美元指數走強。首先是聯儲局理事邁克爾·巴爾講話表示:通脹仍高於我們2%的目標,且尚未明顯以及時的方式向目標回落,我們需要重新調整貨幣政策,以反映各項使命目標所面臨風險的平衡。這是聯儲局理事當中少有的相對明確支持加息的論調,表明巴爾和聯儲局主席沃什的觀點一致:通脹不僅要有下降趨勢,還要達到設定目標。
另一方面,美國拒絕了伊朗提出的開放霍爾木茲海峽的提議。本來伊朗外長和美國特使可能在聯合國大會期間舉行會晤,令市場認為美伊之間的緊張關係可能緩和。美國的表態再次拉低了市場預期,導致隔夜美原油WTI觸及高點92.43美元。
高油價大概率導致高通脹,高通脹的威脅會導致聯儲局採取預防性的加息政策。白宮正在準備一項為期90天的柴油出口禁令,雖然美國能源部長萊特對此持有悲觀態度,但可以凸顯美國在成品油方面的庫存危機。隨着霍爾木茲海峽低運量狀態的持續,以及烏克蘭對俄羅斯煉油廠的襲擊,成品油市場的供應緊缺局面恐將延續,這在間接上對美元指數形成提振。
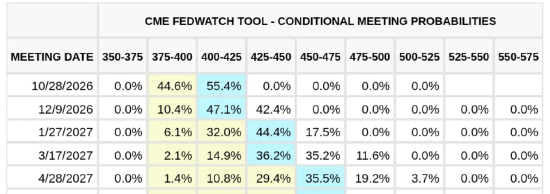
圖1,CEM FedWatch對聯儲局加息概率預測-ATFX
從CEM FedWatch的預測看,10月份聯儲局加息25點子的概率為55.4%,12月份加息概率為47.1%,明年1月份之前加息50點子的概率為44.4%。從CEM的預測看,聯儲局可能在年底之前再加息一次,但概率並不高。不過,經歷昨日一系列利多因素之後,市場人士對聯儲局加息的預期可能會更進一步。
美債收益率來看,4W期美債收益率為3.88%、8W期美債收益率為4.00%、3M國債收益率為4.14%,依次遞增,但三個周期的國債收益率距離當前4%的聯邦基金利率上限均不足25點子,可能意味着聯儲局年底前再加息一次的概率偏低。
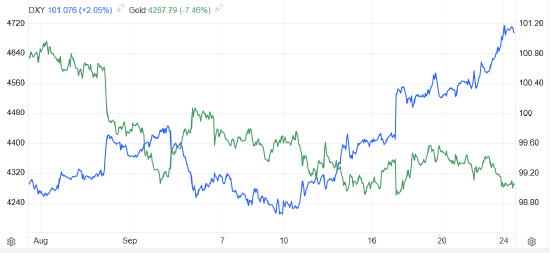
圖2,美元指數和黃金走勢疊加-ATFX
過去一個月時間,美元指數和黃金走勢呈現出高概率的反向波動關係。一方面是美元指數的上漲由加息預期主導,而黃金的無息資產劣勢被放大;另一方面是因為,黃金替代美元作為國際儲備貨幣的預期正在衰減。美伊衝突之前,特朗普對歐洲盟友的傲慢態度曾導致各國央行壓低美元儲備比例,大幅增持黃金資產。但是,美伊衝突爆發後,歐洲國家的安全依託問題暴露,美元重新在儲備資產市場佔據主導。
長遠來看,美國的宏觀經濟可能因為高油價和國際影響力的提升而持續復甦,典型的經濟數據是失業率,已經達到4.1%,創出2024年年中以來新低。美元和美債作為全球資產定價基準,可能在這種經濟的復甦當中持續受益。
ATFX風險提示、免責條款、特別聲明:市場有風險,投資需謹慎。以上內容僅代表分析師個人觀點,不構成任何操作建議。請勿將本報告視為唯一參考依據。在不同時期,分析師的觀點可能發生變化,更新內容不會另行通知。