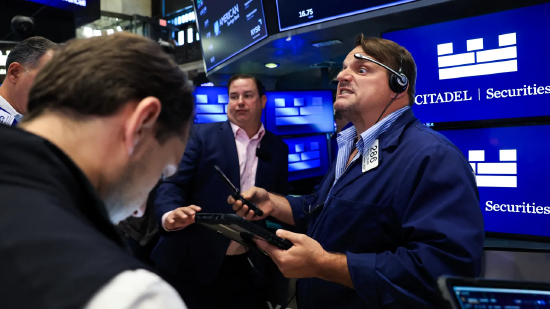
周四美國主要股指走低。通脹擔憂與美債收益率上行帶來的壓力,蓋過了市場對中東外交局勢緩和以及人工智能熱潮延續的樂觀預期。交易員普遍預期聯儲局將進一步加息。甲骨文股價回落,拖累科技板塊表現。
道指跌0.37%,標普500指數跌0.48%,納指跌0.76%。
「七姐妹」方面:Meta Platforms漲1.79%,谷歌跌0.31%,蘋果跌0.38%,特斯拉跌0.83%,英偉達跌1.17%,亞馬遜跌1.23%,微軟跌1.67%。
據消息源報道,甲骨文為規避新墨西哥州一處數據中心項目延期帶來的風險,準備援引不可抗力條款進行自我保護,受該消息衝擊,甲骨文股價大跌超 5%。
Meta 於周三晚間的 Connect 開發者大會上發布多款產品,推出 Muse 人工智能智能體。該公司的 Muse 智能體現已躋身各大應用商店熱門應用之列,近期被認為提振了市場對人工智能需求的樂觀情緒。
企業新聞方面,達登餐飲公布第一季度業績不及預期,股價走低;好市多將於盤後公布財報。
經濟數據上,截至 9 月 19 日當周,美國首次申請失業救濟金人數小幅回落,維持在歷史低位。
債市慘烈拋售還在繼續
債券市場的拋售也蔓延至亞洲。周四,日本、澳大利亞和新西蘭國債收益率均上升逾過10個點子。其中,日本10年期國債收益率在亞洲隔夜交易中升至30年來最高水平。
美國國債長端拋售繼續。美國10年期國債收益率——這是規模達29萬億美元的美國國債市場核心基準,也是全球幾乎所有金孖展產定價的重要錨——在歐洲早盤一度升至5.145%,創全球金融危機以來新高。30年期國債收益率上漲3個點子至5.43%。
美國 10 年期國債收益率再度急劇衝高,令衆多投資者回想起一段慘痛過往。
從股市出人意料的韌性就能看出,投資者未必願意直面這段歷史。
歷史經驗顯示,債券市場孖展成本大幅飆升往往會給股市帶來沉重壓力。上一次美國10年期國債收益率突破5%是在全球金融危機前夕,此後MSCI全球指數一度腰斬。不到10年前,市場也曾出現類似情況,當時接近6.8%的美國國債收益率飆升,成為刺破互聯網泡沫的因素之一。
當然,我們當下絕對沒有處在全球金融崩盤的局面。僅僅因為美債收益率重回 2007 年水平,就斷言股市即將崩盤,這種判斷太過魯莽。
但該現象值得密切關注,投資者或許應當收斂股票投資的風險偏好。
法國和德國政府借款成本之間的利差也擴大至2012年歐洲央行前行長德拉吉發表「不惜一切代價」講話以來最大水平。
強勁的PMI數據以及需求疲軟的美國國債拍賣進一步加劇了周三的全球債市拋售。
安盛首席經濟學家Gilles Moec表示,目前推動長期利率走高的各種條件都已經具備。
Moec表示:「通脹很高,央行官員不斷釋放鷹派信號,科技行業巨大的孖展需求也在爭奪資金,而且美國債務路徑仍然看不到令人安心的跡象。」
他補充稱:「這些本身都是非常重大的宏觀問題,而在此之上,還有一個非黑即白的地緣政治變量,也就是中東局勢接下來會怎麼發展。」
Pictet Asset Management策略師Arun Sai表示:「債券市場顯然存在焦慮,這一點毫無疑問。」
他補充稱:「我們正在經歷一個穩態均衡被多方面挑戰的階段,各種敘事彼此競爭,而現在還不清楚到底哪一種是正確的。」
周四還將有多位聯儲局和歐洲央行官員發表講話,包括紐約聯儲主席John Williams、克利夫蘭聯儲主席Beth Hammack,以及歐洲央行執行委員會成員Isabel Schnabel和Philip Lane。
國際金融協會:上半年全球債務增10萬億美元, 總規模突破365萬億美元。
國際金融協會數據顯示,今年上半年全球債務大增10萬億美元,總規模突破365萬億美元。
美國、日本、歐洲等發達經濟體赤字、付息壓力激增,去年利息支出超3.3萬億美元,超過全球國防、AI、清潔能源單項投入。
國際金融協會警示,債務問題已經演變為政治議題,催生「選舉周期與短期應急政策之間的惡性循環;隨着新增債務的邊際效用遞減,長期財政脆弱性隨之累積」。
報告補充道:「隨着基準利率上行,利息支出將大幅激增;而醫療與公共養老金支出帶來的結構性壓力,在很大程度上仍未得到解決。」
高盛資管:聯儲局不太可能進入持續加息周期。
高盛資產管理在一份報告中表示,仍不預計聯儲局會進入持續加息周期。
該機構稱:「我們認為,關祱和能源相關的價格壓力可能消退,經濟幾乎沒有過熱跡象,通脹預期也保持錨定。」
聯儲局上周會議的點陣圖顯示今年還將加息一次。根據LSEG數據,貨幣市場定價顯示,在聯儲局今年剩餘兩次會議上將累計加息37個點子。