9月中旬,聯儲局、歐洲央行與日本央行在「央行超級周」窗口相繼加息,海外流動性重新收緊。
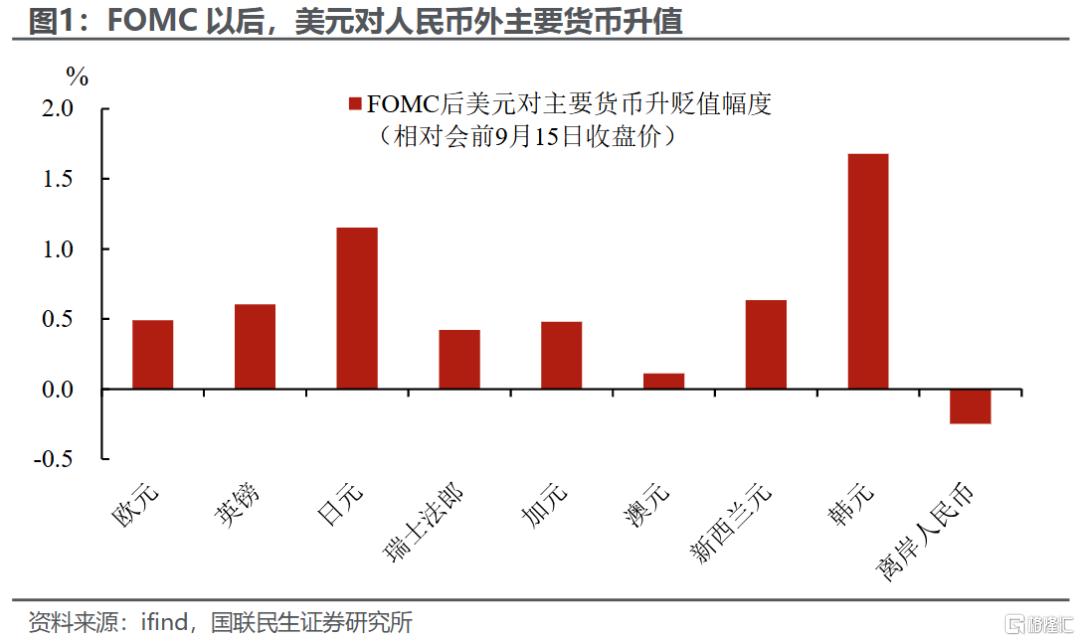
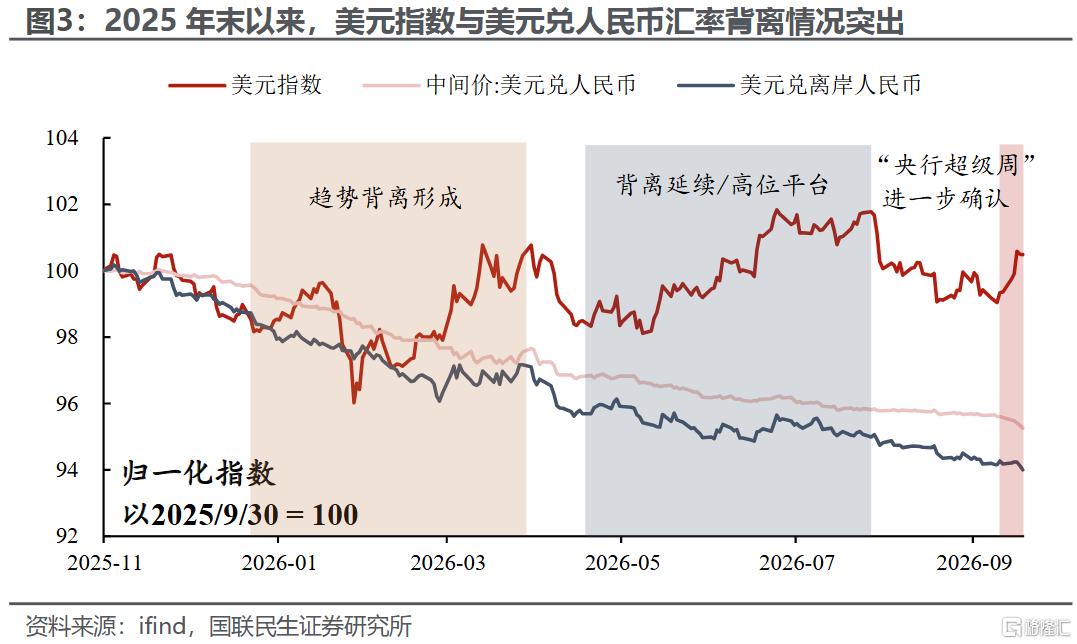
美元指數反彈、利差走闊,人民幣卻並未承壓,9月10日至18日,美元指數反彈約1.14%,人民幣不貶反升,離岸人民幣於9月18日升破6.7。
與此同時,人民幣對歐元、英鎊、瑞郎、澳元、加元、紐元、日元等交叉盤同步走強,這說明本輪行情的背後是一場美元指數與人民幣匯率之間走勢的「分歧確認」以及由結匯周期驅動的人民幣價值重估。
把美元指數與人民幣匯率關係拉長看,2014年以來人民幣匯率多數時間仍是美元周期下的「高beta」標的,美元強,人民幣弱。真正值得重視的不是背離是否存在,而是背離發生在何種宏觀環境下,以及趨勢能否被結匯和資產價格確認。歷史上看,美元與人民幣的動向大致有四種範式:
第一類以強美元作為驅動:這類場景通常以美國名義增長和實際利率相對佔優,全球資金迴流美元為宏觀背景,代表為2014年至2016年,聯儲局退出QE並進入加息預期,歐日仍寬鬆,美元趨勢走強。中國處在經濟增速換擋、811匯改後預期重構階段,資本外流和外儲下降壓力較大。
第二類由美元回落帶動人民幣修復:這類時期的宏觀背景通常是美國利率預期見頂或回落,美元周期轉弱;同時中國增長、政策或風險偏好改善,代表為2020年下半年至2021年初,公衛事件擴散後美聯儲加速寬鬆,美元流動性衝擊緩解,DXY回落;中國率先復工,出口高增、貿易順差擴大。
第三類場景,美元強但人民幣不貶:這類時期的特徵為美國沒有形成新的單邊緊縮衝擊,中國貿易順差和結匯足夠強,政策明確要堅決防範匯率端的超調風險,資產端出現性價比修復,代表為2024年中時段,美國經濟開始再通脹、降息預期反覆,而中國出口和順差有韌性,政策底明確。
第四類,美元與人民幣同向走弱:常對應國內增長、政策信用或事件衝擊,代表為2025年4月關稅衝擊打擊全球風險偏好和中國出口預期。
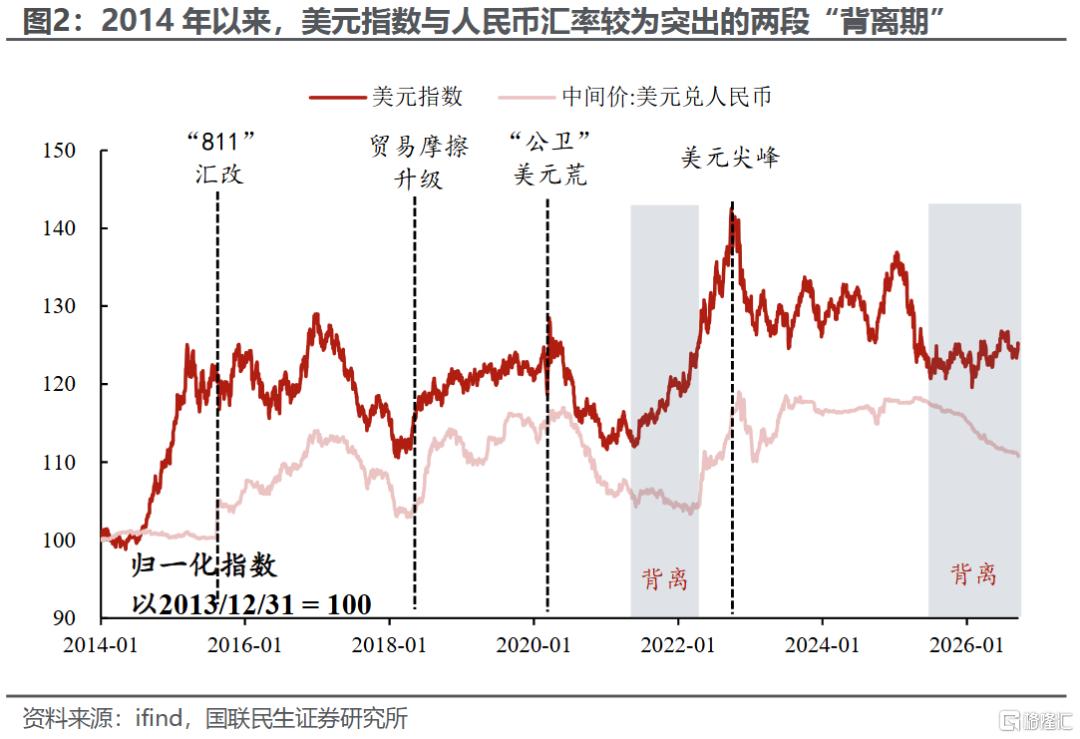
當下正處於第三類場景的自然演繹過程中,人民幣雖然「獨立強勢」,但長期趨勢並沒有脫離美元周期。
本輪人民幣的獨立強勢實際早已埋下伏筆。趨勢層面,2025年12月中旬至2026年3月下旬,人民幣已在美元反彈中反覆不跟貶,2026年4月上旬至6月下旬該格局延續。事件層面則由「央行超級周」驅動,美元指數與美元兌人民幣匯率的分歧從9月10日歐央行加息後開始加劇,9月16日聯儲局加息落地後,以離岸人民幣升破6.7為信號正式確認。
人民幣在海外加息時走強的核心不在於利差形態,而在於結售匯結構。我們在《貨幣觀察系列:日韓股匯為何「分叉」?》中提到,人民幣的獨立強勢來源於結售匯結構與資本賬戶管理。企業持匯收益主要由美元利息收益加預期人民幣貶值收益決定。當美元利率高企、人民幣仍在貶值,持匯是正收益,企業傾向「收匯不結」;當人民幣對美元止跌轉升時,持匯就從資產變成成本,結匯盤開始釋放。
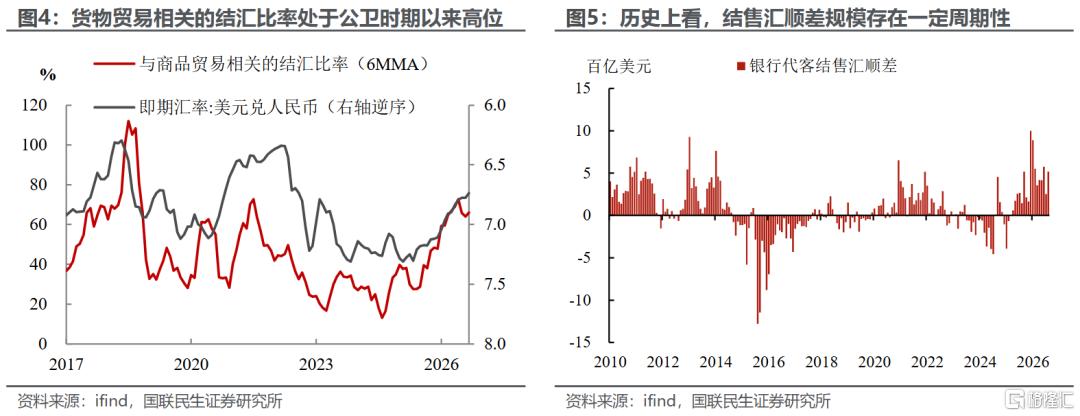
2025年12月至2026年5月,與貨物相關的結匯比率從59%附近抬升到72%以上,對應人民幣從7.04附近走強到6.78附近,說明升值拐點出現後,企業結匯強度確實系統性上移。6月至7月比率回落但人民幣沒有轉貶,說明最陡釋放階段過去、進入高位平台。8月比率回升到66%,與9月傳統結匯旺季、中間價偏強、離岸強於在岸相互印證。
從歷史節奏看,2010年以來已經完整走過的5個結匯逆/順差區間平均約36個月。早期受匯改和資本賬戶階段影響周期總體更長,2019年後明顯縮短,但仍持續兩年以上。本輪自2025年3月,至2026年8月已連續18個月,累計順差約6775億美元,其中高強度段主要在2025年12月與2026年1月(兩月共約1887億美元),2026年2月以後結售匯順差規模波動收窄,7月降至約252億美元,8月又因結匯旺季回升至519億美元。最陡的集中結匯大概率已經過去,但結匯周期並未結束,只是從「衝刺段」進入「平台段」。
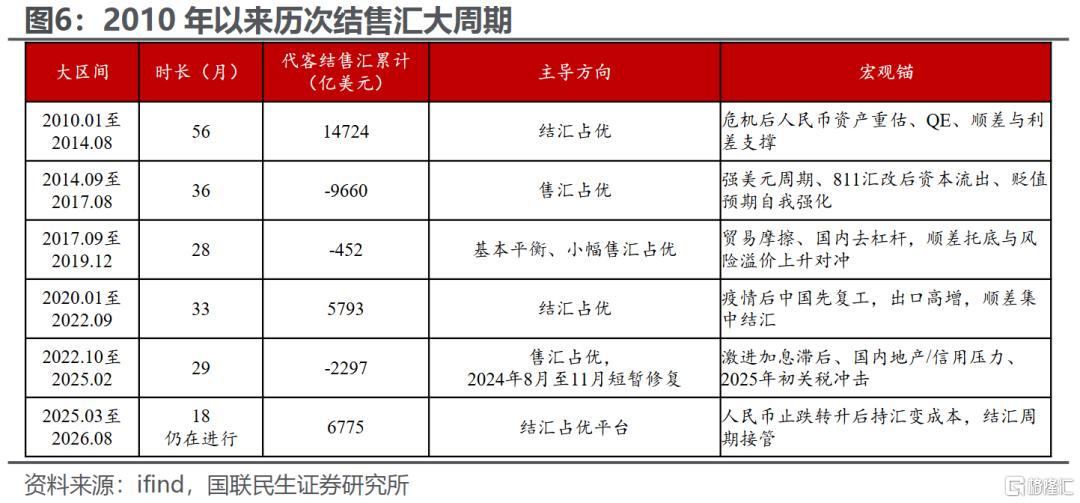
我們認為後續結售匯支撐的人民幣匯率將有以下三種情形:
基準情形下,美元指數突破動能衰減,中國出口順差維持高位,結匯比率6MMA守在60%的當前中性區域附近,則結售匯順差可能一直延續到2026年四季度。但由於前期結匯壓力的釋放及出口旺季拉動的消退,後續月度結匯順差均值將會低於2025Q4 - 2026Q1,結匯拉動效果邊際減弱,人民幣進入「慢牛」。
偏強情形下,美國通脹回落、聯儲局轉向更明確、美元指數跌破98至100的相對穩定區間,結匯比率重新上升突破5月高點,則結匯盤可能從「逢高釋放」轉為「加速釋放」,結匯佔優周期延長,人民幣彈性重新放大。
轉弱情形,油價、關稅或美債供給推動美元指數向上突破,同時結匯比率回落、離岸弱於中間價,則結匯周期可能會提前結束,市場重新接近售匯佔優,人民幣回到相對弱勢震盪區。
往後看,真正風險不在美歐日加息本身,而在美元指數是否重新進入的單邊強區間;若美元只是在100附近震盪,海外加息對人民幣的邊際約束有限。只要中國政策端與貿易規模所釋放的人民幣升值預期不被破壞,美元兌人民幣匯率扭轉至去年7.1上方的區域需要更強衝擊。
風險提示:美元指數重新進入單邊強區間風險;聯儲局路徑超預期收緊風險;中國基本面及貿易條件不及預期風險。
注:本文來自國聯民生宏觀2026年9月21日發布的《貨幣觀察系列:如何看待央行超級周後的人民幣匯率背離?》。分析師:林彥 SAC編號 S0590525110007;周至臻 SAC編號 S0590126040034