作者 | 中信建投期貨研究發展部 研究員:田亞雄
期貨交易諮詢業務資格:證監許可〔2011〕1461號
本報告完成時間 | 2026年9月22日
近十幾年做白糖研究,問題意識轉向內外定價脫鉤、玉米乙醇衝擊與歐盟和泰國產區面積萎縮等話題。新框架需要的跟蹤維度從糖價單變量擴展到油價、乙醇需求、糖醇比、各國摻混立法、玉米乙醇產能、大選周期、木薯替代收益等七八個並行變量。
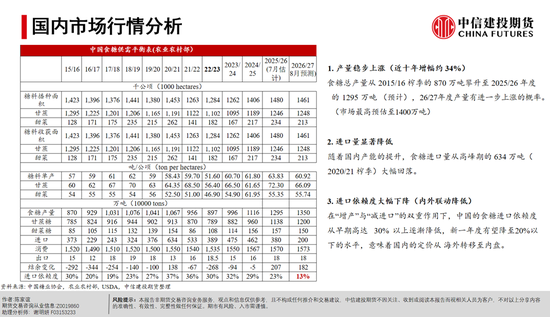
國內糖市最實質的變化是對外依存度明顯下降。國產糖產量從數年前 1000 萬噸上下提高到當下的 1350 至 1400 萬噸,仍有繼續走高的餘地。進口依賴度因此從過去的三成多降到一成五以內,產需缺口收窄到 100 至 280 萬噸,配額內 194.5 萬噸進口加上糖漿與預拌粉約 100 萬噸已經能夠覆蓋,配額外許可發一噸是多餘、發一百萬噸同樣是多餘。對外依賴降低之後,鄭糖逐步形成獨立定價,與海外原糖的聯動變得不明顯。
泰國去產能的路徑與廣西相似,因為缺少大型乙醇產業墊底,價格下跌會直接壓縮種植面積。泰國甘蔗與糖業委員會在 2025 年 11 月底確定 2025/26 榨季全國統一甘蔗基準價,以商業蔗糖百分比 10% 為基準覈定為每噸 890 泰銖,另有每 1 個 CCS 百分點對應 53.40 泰銖的浮動標準,多數糖廠還向第一、第三、第六、第九計價區蔗農額外支付每噸 40 泰銖補貼。這一基準價較上一榨季的 1160 泰銖下調 270 泰銖,降幅 23.28%,已連續兩年下調,相比 2023/24 榨季每噸 1420 泰銖的峯值累計回落 37.32%。同期木薯田間收購價穩定在每噸 2500 至 2800 泰銖,澱粉出口需求擴張帶來的收益差,正在把東北部的蔗農明顯地往木薯方向吸引。泰國是小農種植結構,價格下行傳導到面積很快,諮詢機構 Datagro 預計 2026/27 榨季甘蔗種植面積縮減 5% 至 6%,壓榨量降至約 8600 萬噸,產糖量可能降到 1000 至 1030 萬噸,較上一榨季減少 170 至 200 萬噸。此外東北部主產區白葉病持續蔓延,柬埔寨與緬甸跨境勞工減少造成勞動力短缺,也在加重供應壓力。
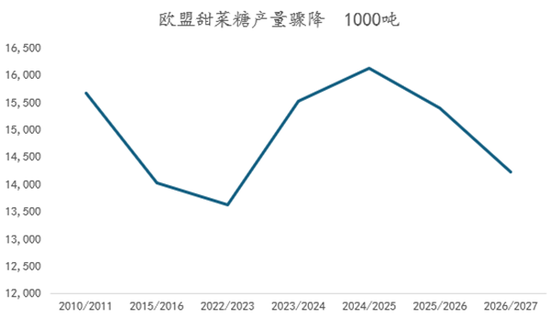
歐洲甜菜糖的收縮同時來自單產受損和轉種,後者可能形成連續的面積下滑。歐盟 2026/27 榨季甜菜糖產量預估已從 1500 至 1600 萬噸下調到 1340 至 1413 萬噸,按年減少 15% 至 19%。其中法國核心種植區遭遇持續熱浪與乾旱,土壤墒情處於十年低位,甜菜單產預計為每公頃 72.2 噸、按年降 11.5%,種植面積按年縮減 9%,高溫同時壓制塊根膨大與含糖量。更值得注意的是下一季,甜菜的種植利潤不及葵花籽與向日葵,農民會主動轉種,因此面積收縮可能不是單年現象。
巴西糖醇比是全球平衡表最容易反轉的那一個彈性變量。巴西中南部製糖比每變動 1 個百分點,大約對應 90 萬噸白糖供給。2026/27 榨季機構預計製糖比降到 46.1% 至 48%,糖產量落在 3870 至 4000 萬噸。全球平衡表之所以能在過剩與短缺之間反覆擺動,關鍵並不在甘蔗總量,而在糖與乙醇之間的分配。
玉米乙醇的快速擴張,是巴西乙醇側最值得跟蹤的結構變化。巴西 2025/26 榨季乙醇總產量約 375 億升,創歷史新高,其中甘蔗乙醇 273.3 億升、按年減少 6.9%,玉米乙醇 101.7 億升、按年大增 29.8%,佔總產量 27% 以上。2025 年玉米乙醇產量 94 億升,佔乙醇總產 24%,2026 年預計升至 110 億升;從更長周期看,2015 年巴西玉米乙醇僅 1.4 億升,2026 年已接近 92 億升,十年間增長超過60倍,當前佔比接近 28%。玉米乙醇工廠數量從 2017 年的 6 家增至 2025 年的 42 家,產能 161 億升。成本端的優勢更為明顯,按伊塔烏 BBA 測算,2025/26 榨季甘蔗乙醇平均生產成本為每升 2.55 雷亞爾,玉米乙醇約 1.79 雷亞爾;另一口徑是玉米乙醇每升 1.8 至 1.9 雷亞爾,甘蔗基為每升 2.4 雷亞爾,前者低 25% 至 30%。玉米單產更高,且玉米可以倉儲、全年開工,甘蔗乙醇則集中在 4 至 11 月榨季生產,二者構成季節性互補而非單純替代。玉米乙醇還產出副產品 DDGS 用於動物飼料,2025 年出口 85.3 萬噸,中國已是最大目的地,這部分收入進一步攤薄了乙醇的盈虧平衡成本。此外氣候基金貸款與 RenovaBio 政策下的 CBio 憑證補貼持續推動產能落地,巴西國內乙醇階段性過剩的局面由此形成。
巴西石油公司的價格管制,切斷了國際油價向國內乙醇傳導的通道。為抑制國內通脹,巴西汽油出廠價呈現明顯的單向調整特徵,向下調價迅速,向上調價遲緩,政府壓力是主要來源。2026 年國際汽油價格大幅上漲,而巴西國內汽油價格相對全球汽油的折價一度高達六成。這造成汽油進口利潤長時間處於負區間,曾接近負 100,醇油比價也一度低於 0.7 的臨界水平。結果就是全球汽油價格向巴西乙醇、再向原糖的傳導鏈條非常不通暢,糖廠決定製糖比時看的不是 ICE 盤面,而是被管制壓低的國內乙醇價格。
以上關於巴西供給彈性的判斷,需要疊加一個仍被低估的變量,就是能源屬性對甘蔗的重新定價。今年以來霍爾木茲海峽受阻,原油與成品油同步緊缺,多數燃料進口國同時面對進口成本激增與本幣貶值。在這樣的壓力下,用甘蔗、玉米等原料生產乙醇來替代石化燃料,已經從農業與氣候議題變成降低石油依賴、穩定外匯儲備的政策工具。印度 E20 已成為加油站標配並試點 E85,計劃向 E25 推進,2025/26 榨季糖轉乙醇分流約 340 至 400 萬噸糖當量;巴西在 2026 年 8 月把汽油中無水乙醇摻混比例從 30% 提高到 32%,初始期限 180 天並可延長一次,預計額外消化 12 億升無水乙醇,同時《未來燃料法》把乙醇摻混與可持續航空燃料納入制度性目標;東南亞方面印尼自 2026 年 7 月實施 B50,馬來西亞由 B10 向 B15 過渡,越南提前轉 E10,阿根廷允許企業自願摻混乙醇至 15%;美國 EPA 把 2026 至 2027 年可再生燃料標準上調至歷史高位並簽發夏季 E15 緊急豁免。
此外,近期廣西多次遭遇台風和超強降雨,但實地跟蹤下來對甘蔗尤其是拔節期植株並無實質影響,今年以來甚至能看到每畝八噸的產量水平,大致驗證了我們之前對於甘蔗抗逆性生長特徵的概括,甘蔗本質上像草,根系發達、不怕水淹,今年株高顯著超預期,且存在宿根屬性,即便次年不翻種也能維持相當水平的單產,這意味着2027年全國糖產量大概率沿既有趨勢線性增長至1400萬噸附近。
一、研究框架的代際切換
回顧過去十幾年,國內糖價的定價機制大致由三條底層邏輯支撐。第一條是內外盤高度聯動。過去十幾年國內產銷之間長期存在400-500萬噸的剛性缺口,需要通過配額進口、糖漿及其他渠道彌補,使得國內糖價近似於海外供需的鏡像函數。第二條是政策託市。政策託市的定位在於託底而非讓企業盈利,跌破成本時政策可以提供階段性託底,但寄望政策推動五六百點的趨勢行情歷來缺乏基礎。第三條是原油經巴西燃料價格傳導至糖價的鏈條,巴西甘蔗制乙醇比價與原油價格高度相關。
今年這三條底層邏輯同步失效。第一條失效根本原因是國產糖產量的快速恢復。廣西自 2023 年起實施退桉還蔗並配套重量級種植補貼,面積持續擴大。新品種桂糖 44 號、桂糖 42 號與桂糖 05139對降雨敏感度較高,乾旱時生長受抑,雨水充沛時則生長迅速;今年廣西降雨異常充沛,柳城局部達到 8 噸的單產水平,全區均值估計落在 5 至 6 噸的較高位置。雲南方面,在非常規進口路徑被壓縮的條件下轉以合法方式進口甘蔗,供應形式發生了轉換但實質未變。當缺口從四五百萬噸收窄至約 100 萬噸量級時,國內價格對海外端的敏感度隨之系統性下降。
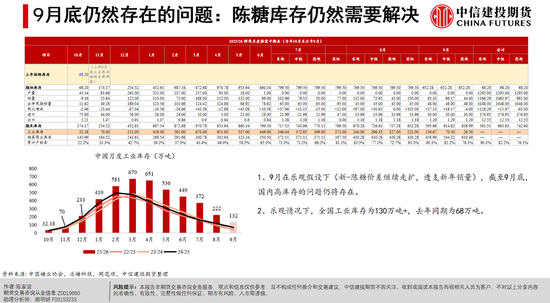
政策託市的邊際效力同樣在遞減。2026年 4 月,市場集中猜測進口許可發放節奏,但實際格局是國產糖約 1300 萬噸疊加糖漿約五六十萬噸與 200 萬噸進口配額,許可發放並不構成趨勢驅動。糖漿進口無法完全封堵,許可仍將延續發放,整體上國內供求轉為平衡偏寬鬆,政策對價格的邊際推動趨於遞減。原油經巴西傳導糖價的鏈條在現任巴西政府執政以來即已失靈。巴西石油公司出廠價向下調整迅速、向上調整遲鈍,國際油價大幅上行而出廠價基本未動,巴西汽油與乙醇價格同國際油價脫鉤,轉而取決於國內乙醇供需,原糖 7 月的真正驅動是厄爾尼諾降臨。
三層失效倒逼框架重構,研究重心需要重新放回供給端的分層定價。國內這一端,種植面積是最底層的變量,其上依次疊加天氣與單產、糖分積累、工業庫存、進口與糖漿政策,最後用消費常量做交叉驗證。海外層面則需要區分兩類供給主體:一類是廣西與泰國式的單腿模式,缺乏大規模乙醇產業作為緩衝,糖價下行則面積直接縮減,去產能徹底,但傳導需要跨榨季,對全球平衡表的影響多為脈衝式而非趨勢性;另一類是巴西與印度式的雙腿模式,背後是龐大的乙醇產業,面積與製糖比的彈性纔是決定全球拐點的關鍵變量。1 個百分點的製糖比擺動約對應 90 萬噸糖產出,2-3%的擺動足以逆轉主流預估的 200 萬噸級過剩,製糖比是當前彈性最大的單一變量。
二、宏觀驅動:厄爾尼諾與天氣周期
本輪厄爾尼諾為典型東部型,海水溫度上升快、下降同樣快,峯值溫差預測達 2.5 至 2.7 攝氏度,處於極強級別。這裏有一個常被忽略的口徑問題:用於計算溫差的 30 年基準值每五年調整一次,新基準較上一周期低約 0.2 攝氏度,實際嚴重程度在與歷史對照時需要考慮基準下移的影響。農產品存在約 4 至 5 年的 ENSO 周期,厄爾尼諾往往先衝擊棕櫚油與白糖等島嶼型作物,是新一輪農產品周期的啓動信號,拉尼娜階段農產品價格高點通常更兇猛。
歷史樣本值得反覆參考。2014 至 2015 年印度季風降水減少 12% 至 15%,食糖產量自 2500 萬噸降至 2000 萬噸,原糖自 10 美分上漲至 25 美分;2023 年厄爾尼諾年份印度產量預測 3550 至 3600 萬噸,實際僅 3000 至 3100 萬噸。厄爾尼諾對糖的衝擊通常在次年更為顯著,印度南部因水庫水位下降限制灌溉,新季甘蔗種植面積與單產存在進一步下修風險。甘蔗總量充裕時交易天氣沒有意義,這是巴西端的基本紀律;只有當面積縮減與單產受損同時出現,天氣才構成可交易的驅動。當前全球面積縮減集中在泰國與歐洲兩類自由市場,被政策扭曲的巴西與印度面積並未下降,天氣題材的兌現程度需要逐月驗證。
三、全球供給的邊際變化
全球食糖供給的結構相對穩定,約 80% 來自甘蔗,主要集中在赤道附近的低緯度地區,其餘 20% 來自甜菜。巴西是全球最大產糖國,年產量約 4000 萬噸,波動區間 3600 至 4300 萬噸,產量的一半用於出口,出口量相對穩定。印度年產量約 3000 至 3500 萬噸,但出口量極端不穩定,高產年可出口 1000 萬噸,低產年則完全停止出口。歐洲與烏克蘭合計約 1500 萬噸,中國年產量約 1000 至 1300 萬噸,泰國約 1000 至 1200 萬噸。全球供給呈南北半球兩個榨季互相銜接的結構,北半球榨季為 11 月至次年 3 月,南半球為 4 月至次年 3 月,若北半球印度產量不及預期,全球市場將面臨供應斷檔,須等待南半球補足。
巴西實際緊張程度不及多頭敘事。中南部雙周產糖按年一度接近 -20%,6 月下降 26.3%,7 月下降 11.8%,8 月上旬下降 7.9%,超預期減產疊加降雨阻礙壓榨是原糖三季度上行的直接導火索。但減產並不等同於拐點。巴西糖廠已連續 5 年盈利,出口折雷亞爾收益約 1700 以上處於成本線上方,乙醇價格僅在跌破 2400 雷亞爾時才構成虧損。糖價與乙醇價格雙雙盈利的格局下,糖廠沒有縮減甘蔗面積或拖欠蔗款的動機,且相當比例的甘蔗為糖廠自有資產。甘蔗總量在 6 億噸以上時糖與乙醇不構成原料競爭關係,今年降雨充沛推升單產,新季甘蔗量有望達到 6.5 億噸,糖廠提前開榨意味着供應斷流時間可能遠短於多頭預期。
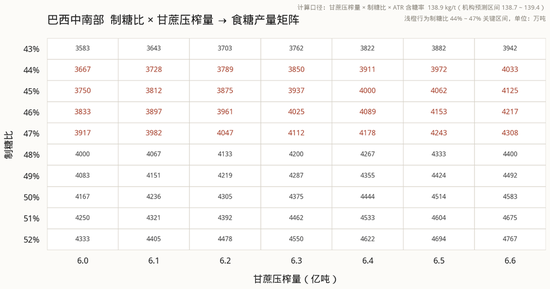
製糖比是比面積更關鍵的變量,其走向取決於糖廠在糖與乙醇之間的收益比較以及兩端產能的天花板。經歷數年牛市後,巴西製糖產能擴張明顯,製糖端對甘蔗的吸收能力更強,製糖比向糖端擺動的空間較大。1 個百分點的變化約對應 90 萬噸糖產出,2 至 3 個百分點的擺動即可逆轉全球平衡表。10 月大選是年內最重要的政策變量。若左翼延續執政,燃料價格延續行政壓制,乙醇難以跟隨國際油價上行,若油價回落乙醇跌勢反而更快;若右翼迴歸,燃料定價將恢復與國際油價掛鉤的調價機制。在結果明朗前,油糖傳導方向難以預判。
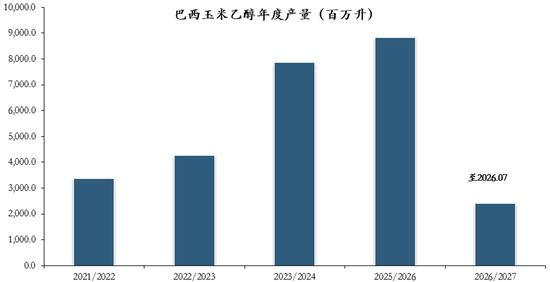
巴西玉米乙醇的擴張構成壓制原糖上行的中長期變量。玉米乙醇產量自 2015/16 年度約 1.4 億升增至 2026 年約 92 億升,佔乙醇總產量近 28%。其裸成本約 1.8 至 1.9 雷亞爾每升,顯著低於甘蔗乙醇約 2.4 的水平,可全年生產疊加副產品攤薄成本,生物燃料憑證與氣候基金貸款持續提供補貼,擴張態勢尚未結束。產能持續西進玉米帶,但受液體重卡運距限制,主消費區仍依賴甘蔗乙醇。當前乙醇汽油比價約 60%,低於 65% 至 70% 的常態區間,乙醇已呈過剩狀態。玉米乙醇在敘事階段支撐糖價,在落地階段壓制乙醇價格,構成糖價上行過程中的隱性約束。
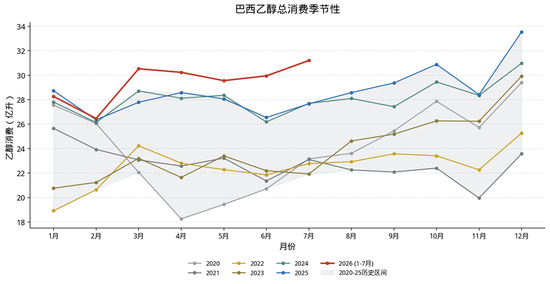
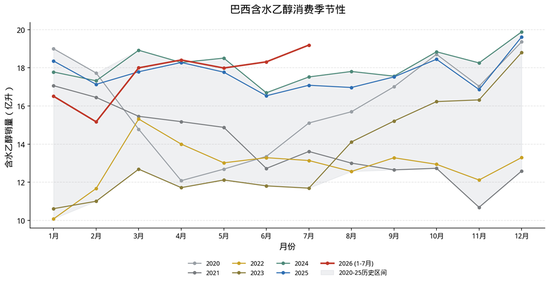
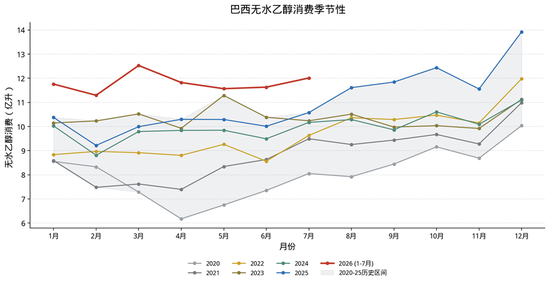
UNICA
巴西乙醇產業介紹:巴西燃料乙醇體系由兩種產品構成,含水乙醇和無水乙醇用途並不相同。無水乙醇不能單獨加進靈活燃料車油箱,它被分銷商按政府規定的體積比例摻入汽油A,形成汽油C後在加油站出售,普通汽油裏因此始終含有相當比例的國產乙醇。2025年8月起普通汽油C的無水乙醇強制摻混比例由27%提高到30%,2026年又出現臨時提高到32%的安排,高標號汽油仍維持25%,這一機制給無水乙醇創造了剛性需求,也把糖廠製糖還是制醇的邊界直接綁在政策比例上。
含水乙醇則是另一種銷售邏輯,它在加油站作為E100燃料單獨出售,主要供靈活燃料車直接加註,消費者按醇油比價在含水乙醇和汽油C之間做選擇。當含水乙醇與汽油C的每公里成本比價低於約70%時,司機傾向加含水乙醇,高於該閾值則迴流汽油C,所以含水乙醇價格更像市場競爭結果,不像無水乙醇那樣由摻混法令託底。巴西自2003年以後靈活燃料車成為主流,加油站同時擺出汽油C、柴油和含水乙醇泵,終端需求隨價格、地區和物流條件擺動,部分州因稅負和配送成本甚至很少賣含水乙醇。
從產業邊界看,巴西乙醇不是單一商品,而是受強制摻混、自由終端價格和靈活燃料車存量共同定義的雙市場。無水乙醇靠CNPE和ANP的摻混規則獲得穩定銷量,分銷商向煉廠買汽油A、向乙醇廠買無水乙醇,混好再送加油站;含水乙醇靠消費者用腳投票,價格受醇油比價、州稅、玉米乙醇擴張和甘蔗製糖比共同牽引。未來燃料法把無水乙醇摻混上限放到35%,加上玉米乙醇產能從十年前約1.4億升擴張到2025/26佔比超25%,無水乙醇的強制底盤會繼續喫掉一部分可製糖原料,而含水乙醇則決定乙醇對汽油的替代深度,兩條線共同重塑巴西糖產的機會成本。

UNICA
印度緊平衡敘事的可信度需相應下修。新季種植面積基本持平,全國季風降雨減少 14.7%,主產區降雨在時間與空間上分佈極不均勻,市場交易的單產損失預期約 5% 至 8%,含乙醇轉化的總糖量自約 3100 萬噸降至 2800 至 2900 萬噸。但三點現實約束削弱了減產幅度。第一,馬邦為 18 個月蔗周期,約三分之二入榨甘蔗為上年種植的宿根蔗,抗旱能力強;第二,北方邦具備河水灌溉條件,受降水約束相對有限;第三,甘蔗為草本植物,降雨恢復後再生能力強,簡單的減面積推演在實際情況中難以成立。補充的口徑是,馬邦本季風降雨偏離均值約負 5%,表面溫和但時空分佈極端;真正的風險在 2027 年,馬邦灌溉依賴水庫地表水,當前蓄水偏低,若厄爾尼諾下一年度的滯後乾旱兌現,新植蔗的出苗與伸長期將受到抑制。

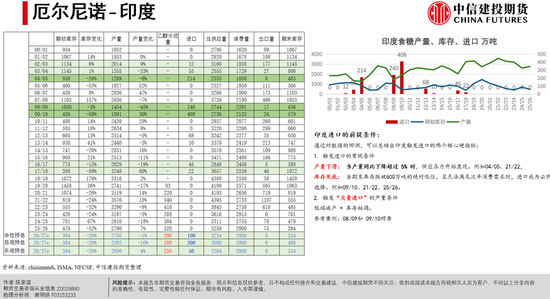
印度政策確定性強於巴西。印度現任政府任期至 2029 年,控通脹是首要任務。孟買批發糖價創歷史新高折約 6600 元每噸後,政府表態進口隨即引發渠道與終端囤貨溢價的擠出,糖價快速回落。100 萬噸免稅進口於 8 月獲批,至 9 月 12 日實際進口僅數千噸,原因是當前匯率折算下進口無利可圖,政策僅釋放進口窗口,執行與否取決於企業利潤。出口禁令預計延長至 11 月 30 日,10 月底前印度將確定 100 萬噸原糖進口的最終安排。乙醇分流是平衡表裏一個容易擺動的項,政府招標中甘蔗乙醇佔比只有 28%,糖廠對乙醇擴張的耐心正在耗盡,一旦糖價回到每噸 4100 至 4200 盧比的成本線附近,糖廠就更願意回到產糖。連續兩年低庫存之後,新季產量若剛好自足,對印度這樣的人口大國而言即構成緊平衡,這是原糖向上最值得期待的一條主線。
印度貿易政策同時構成原糖上限的區間閥。出口平價約 21 至 22 美分,構成原糖上邊界的靜態錨。2026 年釋放 100 萬噸進口許可後僅實採數千噸,證明政策喊話意在壓縮流通與終端環節的囤貨溢價,並非強制國企執行;若後續供需剛夠或短缺,政府或再開口子但企業按利潤擇機採購,匯率 95 附近使到岸成本偏高,實盤進口有限。政策尚未明朗階段,資金傾向於提前押注進口放量,實況卻是政策控價優先,原糖衝高易遭套保與拋儲預期打壓。
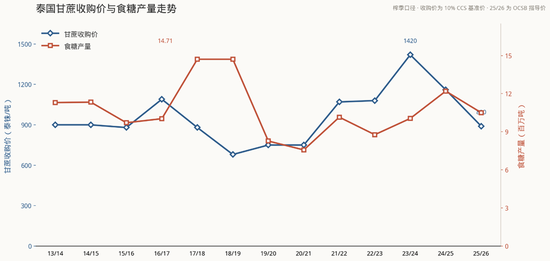
泰國與歐洲是價格敏感的自由市場。泰國甘蔗收購指導價折人民幣不足 200 元,疊加木薯因澱粉出口需求擴張而吸走邊際耕地,種植面積趨勢性縮減,新季預計減產約 170 萬噸。泰國屬單腿模式,價格下行直接觸發面積縮減,但傳導需跨榨季,且其體量對全球平衡表影響弱於巴西與印度,更適合作為脈衝式題材而非單邊趨勢主軸。歐洲甜菜面積向油菜與葵花等油料作物轉移的趨勢難以逆轉,法國作為核心產區部分甜菜地因油籽比較收益更高而轉種,面積去化具備連續性;疊加夏季熱浪抑制塊根膨大,單產與含糖分同步承壓。主口徑含烏克蘭新季產量約 1430 萬噸,按年減少 320 萬噸,市場由供大於求轉為約 200 萬噸缺口,需要國際採購補足;歐盟甜菜糖單一口徑則可下修至約 1350 萬噸。歐洲減產的持續性意味着,它在後續會成為糖市的一個長期題材。
USDA
四、國內定價重心的內移
國產糖產量是今年與明年國內定價的第一變量。廣西自 2023 年起實施退桉還蔗並配套重量級種植補貼,面積持續擴大。新品種桂糖 44 號、桂糖 42 號與桂糖 05139 對降雨敏感度高,乾旱時生長受抑,雨水充沛時則生長迅速;今年廣西降雨異常充沛,單產創出新高的可能性上升。甘蔗生長分階段,中秋之前為長高期,雨水多為利;之後進入糖分積累期,雨水少則糖分好,兩個階段並不矛盾。洪水對甘蔗的損傷是階段性的,草本特性決定其恢復速度較快。調研顯示柳城局部單產達 8 噸,雖非常態但印證了技術進步的方向。新季國產糖產量預期落在約 1400 萬噸。
消費端宜按常量處理。食糖消費具備強粘性,近十年國內消費量穩定在約1550 萬噸口徑,研究上建議以1500 萬噸常量處理。結構上民用與工業佔比已由三七調整為四六,大規模瓶裝飲料因配方調整用糖穩定,中小企業用糖萎縮,奶茶等定製杯裝飲品成為民用增量來源。代糖替代邏輯已近飽和,果葡糖漿約 3000 元每噸,可替代部分早已完成切換;三氯蔗糖等高端代糖成本 8000 至 10000 元每噸,對高價白砂糖的替代受成本約束。糖價上漲對整體需求的抑制作用有限。消費的定量驗證窗口在今年 11 月,屆時流通與終端環節已基本不囤貨,供應端幾乎全部為國產糖,庫存高度顯性化,工業庫存數據可直接校驗剛需水平。
庫存充裕與進口政策共同壓制了鄭糖的向上空間。當前工業庫存處於近8 年高位,現貨銷售相對寬鬆,需求表現平淡。進口管理體系為配額內 195 萬噸執行 15% 關稅,配額外許可 19.5 萬噸加徵 50% 關稅,年度最高理論進口量約 390 萬噸;糖漿及非規範渠道貢獻約 80 至 100 萬噸;國家儲備約 600 萬噸。按國際糖價約 20 美分折算,進口成本約 5800 至 6000 元每噸,而國內期貨僅 5300 至 5400 元每噸,終端供給充裕對價格形成壓制。本榨季產需缺口約 280 萬噸,新榨季在國產糖 1400 萬噸預期下收窄至約 100 萬噸。若缺口如預期收窄,許可一經發放國內即轉為剩餘,供求平衡偏寬鬆的基調決定鄭糖上方空間受限。
五、價格傳導與內外盤聯動
國內糖價的變動節奏與高價糖的進口時點密切相關。當前保稅區內仍存有大量成本 12 至 14 美分的低價原糖庫存,該部分庫存消化完畢之前,新進口的原糖成本至少 17 至 18 美分。慣例上每年 3 月是國際食糖期貨交割量最大的月份,也是國際庫存去化的關鍵時期。預計自 2027 年 4 至 5 月開始,新進口食糖成本顯著上升並傳導至國內市場。2026 至 2027 榨季若巴西維持在 4000 萬噸以下水平且印度產量不及預期,國際糖價存在向 25 至 26 美分上行的可能。
內外盤聯動強度由進口成本決定。當原糖價格漲至 21 美分以上,配額內進口成本將穿透國內生產成本,配額外進口成本自下而上穿過國內生產成本,國內價格與國際價格的聯動顯著增強,該機制可參考 2022 至 2023 榨季配額外進口成本持續上推國內價格的情形。反之,缺口收窄階段聯動減弱。當前國際原糖漲勢下國內跟漲幅度不足國際漲幅的三分之一,正是缺口收窄與進口依賴度下降的直接體現。
六、行情節奏與策略建議
原糖上邊界由印度出口平價錨定,落在 21 至 22 美分一線,按當前匯率靜態測算實際阻力略低於此。下邊界由巴西乙醇與玉米乙醇的成本競爭共同決定,原油 80 至 90 美元區間對應原糖 18 至 20 美分的歷史比價關係因巴西燃料政策扭曲而弱化,乙醇過剩格局下糖價的能源溢價有限。當前原糖自 13.0 至 13.4 美分起步後高點尚不足 20 美分,處於時間未到與價格未到並存的階段。時間維度上,10 月巴西大選決定燃料定價方向,10 月印度乙醇招標與進口落實決定緊平衡敘事的真僞,9 月中旬是制定條件觸發式交易預案的窗口。價格維度上,原糖自低位已有一定漲幅而回落幅度不足,16 美分水平往年可吸引中國煉糖廠投機性買盤,但新季國產糖 1400 萬噸預期下買盤意願存在不確定性。
鄭糖短期運行區間為 5050 至 5550,5400 至 5500 為強阻力,2026 年 12 月之前突破 5500 難度較大;5400 至 5500 區間已接近糖廠甘蔗收購成本線,形成支撐,跌破成本支撐並大幅下行的可能性較小。中期來看,2027 年二季度起定價邏輯切換。保稅區低價原糖庫存去化後,高價新糖進口成本顯性化,疊加國際市場減產兌現,鄭糖有望向 6000 至 6500 區間修復,2027 年 5 至 7 月或測試 6300 至 6500 水平。驅動價格大幅超越 6500 的因素目前尚不明確,若印度減產至 2500 萬噸量級或廣西天氣出現實質惡化,則上方空間需要重新評估。
關鍵時點:10 月為巴西大選與印度政策驗證月。11 月至次年 2 月為北半球壓榨季,重點跟蹤印度、泰國與歐盟產量數據是否完成從強預期向強現實的轉換;11 月國內工業庫存數據用於校驗消費剛需。2027 年 3 月前後關注國際庫存去化與保稅區低價庫存的清理進度。2027 年 4 至 5 月觀察新糖進口成本的傳導兌現。
原糖策略以等待回調後的逢低做多為主線,入場條件為價格回落至具備安全邊際的位置,且巴西大選與印度招標兩大時間變量落地。內外盤正套為核心套利結構,國內平衡偏寬鬆而全球趨緊的分化格局下,內外價差預期自負 800 擴至負 1500 至負 2000 區間。鄭糖以區間操作為主,區間邊界清晰,單波目標 70 至 100 點,勤做勤止。波動率策略在脈衝行情後執行期權雙賣,收割波動率回落。
風險:巴西大選結果落地前不押注油糖傳導方向;北半球開榨期間炒作缺口勝率下降,避免在該階段追多原糖。
研究員:田亞雄
期貨交易諮詢從業信息:Z0012209