炒股就看金麒麟分析師研報,權威,專業,及時,全面,助您挖掘潛力主題機會!
出品:新浪財經上市公司研究院
作者:cici
2025年,國內電動兩輪車市場在以舊換新政策與新國標切換的雙重驅動下,整體呈現增長態勢,奧維雲網數據顯示,全年市場生產規模達6316萬台,按年增長14.8%,但這一增長態勢並未延續到2026年。
2026年上半年,國內電動自行車行業受新國標落地、原材料價格高位、市場需求觀望及監管趨嚴等多重因素影響,經營整體承壓,整體呈現「銷量下滑、盈利收縮」的態勢。據行業數據,2026年上半年電動兩輪車內銷約2825萬台,按年下降約13%。
在此背景下,已披露中報的六家主要上市公司中,四家營收負增長,五家淨利潤按年下滑。
傳統龍頭如雅迪、愛瑪等營收、淨利普遍雙降,九號公司、小牛電動逆勢增長,其中九號公司超越愛瑪科技升至營收第二,小牛電動按年增長21.27%,但這兩家的利潤指標都不好看,九號公司歸母淨利潤按年下降18.79%,小牛電動則虧損進一步擴大。
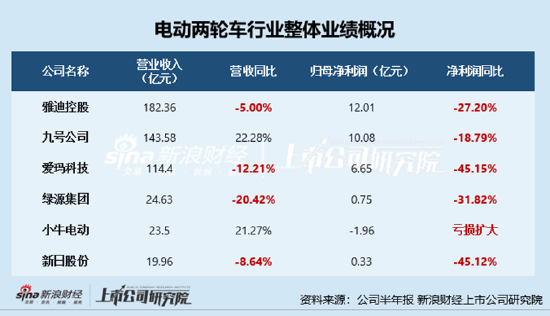
2026年上半年,電動兩輪車行業在新國標全面過渡後的調整期中整體承壓,內銷市場按年下降約13%,需求透支效應持續顯現。雅迪控股、愛瑪科技、綠源集團、新日股份四家傳統龍頭集體遭遇營收與淨利潤雙降,但表象之下的經營隱憂各有不同:雅迪面臨核心品類斷崖式下滑與運營效率走弱,愛瑪的現金流急劇逆轉暴露營運資金壓力,綠源的結構性矛盾在於電自業務失血與電摩優勢不穩,新日則已逼近主業盈虧平衡線。以下逐一剖析四家公司的具體困境。
雅迪控股:核心基本盤電動自行車銷量從上年同期的666.55萬台驟降至414.81萬台,按年下滑37.8%,儘管電動踏板車銷量增長63.7%,但無法彌補電自業務留下的收入缺口。盈利質量同步惡化,毛利率由19.6%回落至17.7%,電池及電驅動分部毛利下行進一步侵蝕利潤空間。運營效率的走弱更為隱蔽卻值得警惕:存貨因原材料備貨增加25.9%至17.96億元,存貨周轉日數從15.1日延長至19.3日,應收賬款從4.70億元激增至10.07億元,經營活動現金淨流入從上年同期的47.27億元大幅回落至16.26億元。銷量下滑導致規模效應瓦解,而渠道端積累的庫存和應收款壓力,意味着雅迪的調整周期可能比預期更長。
愛瑪科技:四家傳統龍頭中淨利潤降幅最大的一家,歸母淨利潤按年暴跌45.15%。更令人擔憂的是現金流的急劇逆轉:經營活動現金流淨額由上年同期的25.86億元轉為-6.01億元,按年驟降123.25%。毛利率由19.25%降至17.43%,淨利率從9.48%壓縮至6.01%。公司在業績說明會上將現金流惡化歸因於採購結算周期帶來的時間錯配,但結合營收按年下降12.21%的背景,經營性現金流入減少與前期旺季採購款的集中支付形成雙重擠壓,營運資金管理正面臨實質性考驗。一季度業績降幅最為劇烈,收入和歸母淨利潤分別下滑18%和68%,二季度雖有所收窄,但全年前景仍不明朗。
綠源集團:結構性矛盾最為突出的傳統品牌。電動自行車收入從上年同期的19.97億元驟降至12.28億元,按年暴跌38.5%,成為整體收入下滑20.4%的主因。電動踏板車雖增長76.9%至6.27億元,但基數尚不足以對沖電自業務的失血。更深層的隱憂在於,綠源在電摩領域的領先地位並不穩固——雅迪、宗申、極核等具備摩托車背景的品牌正在加速切入該賽道,綠源的先發優勢面臨被稀釋的風險。與此同時,高速電摩、海外市場和具身智能等新增量業務的前置投入正在對當期利潤形成持續壓力,公司權益持有人應占溢利按年下降31.82%,短期業績陣痛與長期戰略投入之間的平衡難度顯著加大。
新日股份:四家公司中經營基本面最為脆弱的一家。扣非歸母淨利潤僅38.08萬元,按年驟降99.2%,主業盈利能力已逼近盈虧平衡線。歸母淨利潤3336.65萬元幾乎完全由非經常性損益支撐,其中非流動性資產處置損益2506萬元、金孖展產處置收益512萬元,合計3299萬元。第二季度扣非淨利潤已轉為虧損116.59萬元,主業惡化並非短期波動。經營現金流淨額按年下降61.07%,同期計提資產減值準備約1252萬元,資產質量同樣承壓。新日在新國標切換中既未像九號那樣建立智能化壁壘,也未像綠源在電摩品類上形成突破,產品矩陣缺乏差異化定位,在存量競爭中面臨被進一步邊緣化的風險。
新勢力受益於智能化營收增長:九號營收反超愛瑪成第二但利潤下滑、小牛虧損擴大
新國標壓窄了電動自行車的產品定位,電摩、電輕摩需求相對提升。雅迪電動踏板車銷量按年增長63.7%;綠源電摩銷量達40.2萬輛,按年增長78.2%。新勢力在電摩和智能化領域的產品力優勢,正在轉化為增量。
九號的核心壁壘在於智能化技術積累向產品力的持續轉化。 上半年九號研發投入7.5億元,按年增長44%,將無鑰匙解鎖、RideyFUN智駕系統、RideyLONG長續航系統等功能從旗艦車型下放到更寬的價格帶。產品矩陣覆蓋不同人群和場景,兩輪車銷量284.4萬台,按年增長19%,遠超行業增速。更重要的是多元業務提供了對沖:Q2自主品牌零售滑板車收入11.76億元,按年增長27%,全地形車收入4.24億元,按年增長31%,兩者合計貢獻超16億元,有效彌補了兩輪車ASP下降對營收的拖累。「主業穩健+增量業務高增」的結構,使九號在行業下行期仍能維持22%的營收增速。
小牛的增長則是以價換量策略的直接結果,驅動力來自電摩品類的快速放量。 Q2整車銷量增長24.2%,其中國內電摩銷量佔比已提升至約60%,成為銷量增長的核心引擎。這一策略有被動的一面:高線城市需求走弱,對小牛傳統優勢的中高端電自業務形成直接衝擊,公司不得不將研發和產品資源向電摩傾斜,以低線城市的增量需求彌補高線城市的存量流失。渠道端,小牛並未快速擴店,而是強調同店效率提升——Q2同店銷售按年增長24%,線上銷量按年增長50%,線上渠道已佔國內零售銷量的重要組成。這種策略在銷量端見效快,但代價同樣顯著。
兩家新勢力共享同一增長邏輯,也面臨同一隱憂:「增收不增利」正在成為共同標籤。 九號歸母淨利潤按年下降18.79%,最大單一拖累是匯兌損失3.71億元,而上年同期為匯兌收益2.57億元,一正一負形成約6.28億元的利潤缺口。小牛的盈利惡化更為直接:毛利率從20.1%驟降至16.0%,淨虧損1.96億元,電摩產品較低的均價和毛利率正在稀釋單車盈利能力。九號兩輪車業務毛利率按年下降6.5個百分點至17.2%,小牛單車收入從3313元降至3029元。新勢力的營收增長證明了它們在存量博弈中的份額攫取能力,但增長質量的修復——ASP企穩、毛利率回升、匯兌敞口管理——纔是決定這輪逆勢擴張能否轉化為可持續競爭力的關鍵。