文/《清華金融評論》丁開豔
9月22日,人民幣兌美元中間價報6.7459,上調28點;上一交易日中間價6.7487,上一交易日官方收盤價6.6955,上日夜盤報收6.6953。回顧近一周行情,人民幣中間價呈現波動調升態勢,9月18日離岸、在岸人民幣對美元匯率一度觸及6.70關口。業內專家認為,人民幣近期走強,是國內經濟基本面向好、出口增強等因素的共同結果,未來仍將以雙向波動為主,在合理均衡水平上保持基本穩定。
內外因素共振驅動人民幣匯率走勢
回顧近一周行情,人民幣中間價呈現波動調升態勢,9月18日離岸、在岸人民幣對美元匯率一度觸及6.70關口。從全球來看,受海外主要經濟體貨幣政策調整、中東局勢波動等多重因素影響,全球匯市波動加劇,但人民幣總體維持穩中偏強,我國外匯市場運行穩健。
表:人民幣匯率中間價
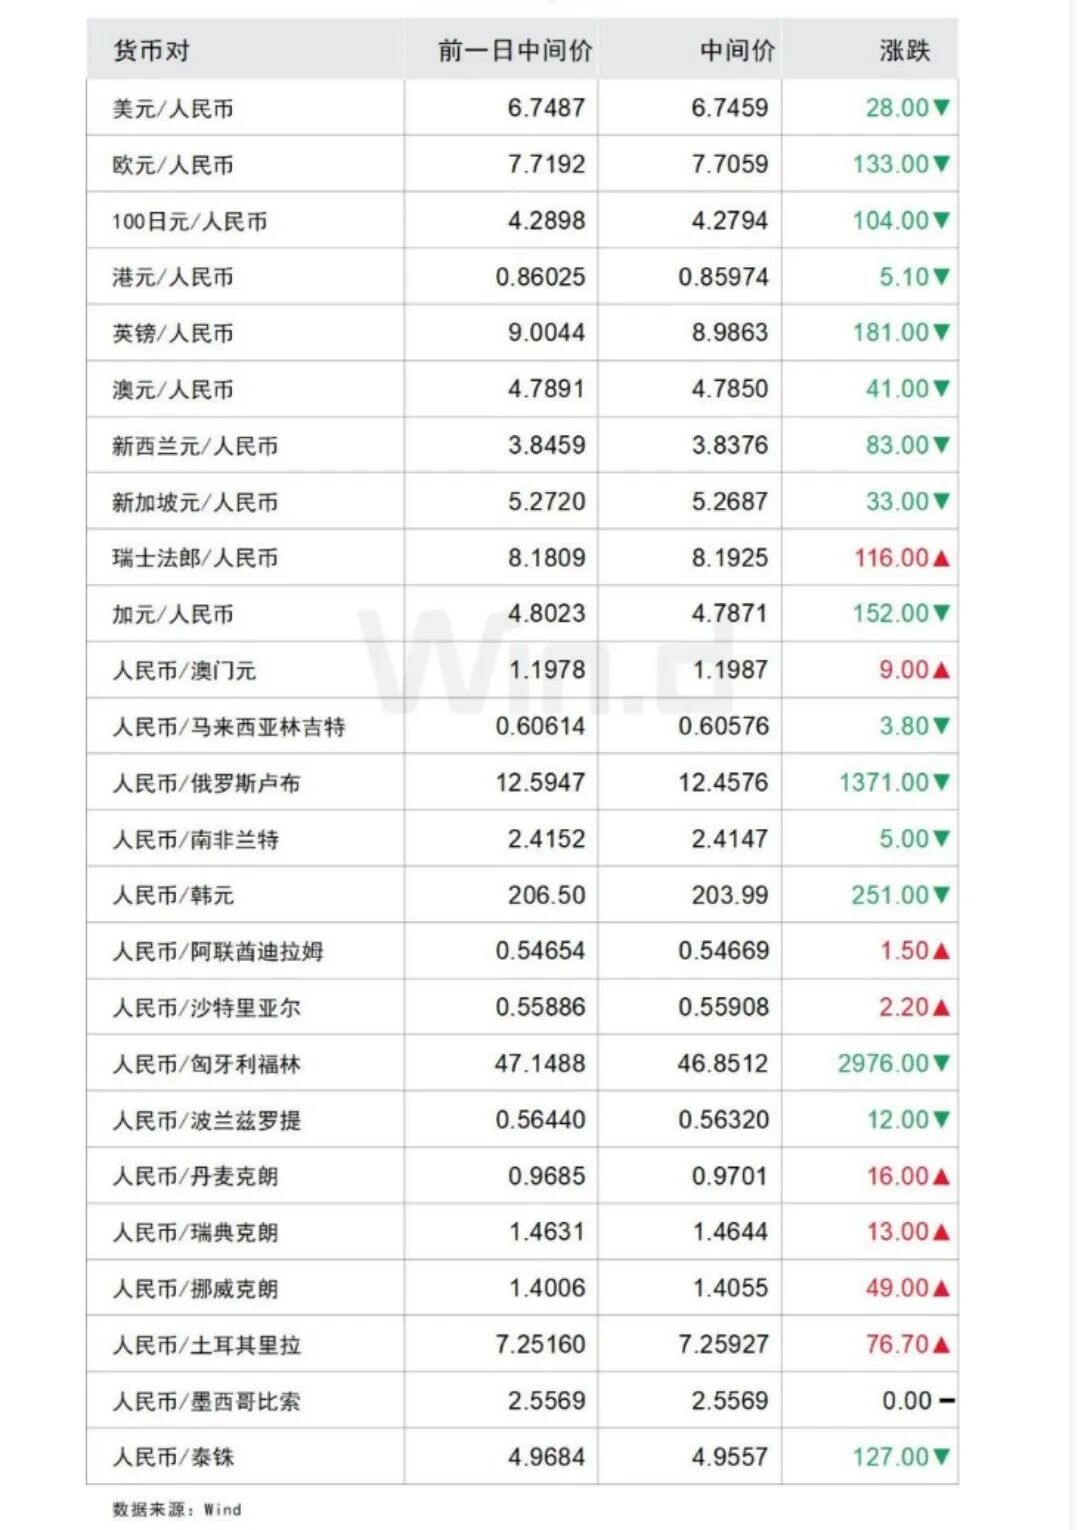
對於本輪人民幣匯率升值,多位專家表示,出口強勁、結匯需求旺盛等因素助力人民幣匯率表現偏強。
東方金誠首席宏觀分析師王青表示,兩大因素驅動人民幣走強,一是聯儲局加息效應釋放之後,隔夜美元指數衝高回落;二是近期人民幣中間價持續向偏強方向調整。
王青表示,背後的支撐來自我國外部經貿環境保持穩定,出口實現持續高增,國內宏觀經濟穩中有進,為人民幣匯率築牢基本面基礎。同時,我國已經構建跨境資金流動「宏觀審慎+微觀監管」兩位一體監管框架,能夠有效應對中美貨幣政策周期錯位帶來的大規模跨境資金流動風險,市場不必過度高估聯儲局加息對人民幣匯率帶來的衝擊。
東吳證券的研報認為,三方面因素讓人民幣穩中走強。
其一,美元強勢基礎轉弱,非美貨幣受提振。7月末以來美元指數自101.6回撤近3%至98.6。美日聯合干預後, 8月日本外匯儲備消耗947億美元,日元升值近7%,日元走強直接削弱美元強勢基礎。
其二,外貿景氣疊加經常賬戶順差,結匯韌性延續。2026年8月商業銀行結匯順差為485億美元,遠高於2010年以來單月均值。1—8月貿易順差累計8063億美元,遠超過去6年同期均值5200億美元;2026年Q2經常賬戶差額1951億美元,遠高於2010年單季均值705億美元。
其三,央行中間價連續調升釋放牽引信號,但逆周期因子系統性轉正。引導升值斜率更為平滑,側面映射市場供需力量更多推動匯率走向溫和升值。
天風證券(維權)的研究認為,隨着中國貿易順差和經常賬戶規模擴大,人民幣自身基本面因素對匯率的支撐作用顯著增強。出口保持韌性,基本面成為人民幣重要支撐,本輪人民幣走強的核心支撐之一來自中國外部經貿環境和經濟基本面的韌性。今年我國出口繼續保持較強增長,外部經貿環境總體穩定。出口增長意味着企業持續獲得美元等外匯收入,並形成較為穩定的外匯供給。較強的出口和經常賬戶順差能夠對人民幣匯率形成支撐,並部分對沖海外貨幣政策變化帶來的資本流動壓力。
招商宏觀分析認為,人民幣兌美元中間價18個月升值6.4%,是本輪AI發展推動中國產業升級的結果。2011年中國迎來劉易斯拐點、2014年至今美元指數處於強勢周期,但過去15年間人民幣出現過三段時間較長、幅度較大、對美元及一攬子同步升值的走勢,分別對應2012—2013年、2020—2021年以及2025年以來,均由中國產業升級推動。預計AI資本開支進一步鞏固中國產業優勢階段,人民幣仍保持升值態勢;若AI資本開支增速放緩、人民幣匯率或啓動雙向波動。
匯率有望延續穩中偏強走勢
對於今年接下來人民幣的走勢,分析認為短期內人民幣匯率有望延續穩中偏強走勢,後期要關注我國出口增速變化,以及海外主要經濟體貨幣政策調整等因素對美元指數的影響。
天風證券分析認為,展望來看,人民幣短期或仍有望維持穩中偏強運行。一方面,如果中國出口和國內經濟基本面繼續保持韌性,人民幣仍具備較強的基本面支撐;另一方面,如果美元在加息衝擊消化後重新進入震盪或偏弱階段,也將改善人民幣的外部運行環境。
首先,當前匯率進入相對偏強區間後,繼續快速升值可能面臨一定阻力。人民幣過快升值也可能增加出口企業匯率管理壓力,因此後續走勢更可能從單邊升值逐步轉向高位雙向波動。
其次,短期人民幣有望延續穩中偏強走勢,後期需要關注我國出口增速變化以及海外主要經濟體貨幣政策調整對美元指數的影響。運行節奏上,人民幣大體仍會保持與美元反向波動、波幅相對較小的格局,預計年底前人民幣匯率可能呈現「穩中有升」。
最後,聯儲局鷹派加息並沒有改變人民幣階段性偏強的運行邏輯。當前人民幣匯率的核心定價因素正在從單純的「美元周期+中美利差」,轉向「美元周期+中國基本面+外匯供求+政策調節」的多因素框架。短期人民幣仍有基本面支撐,但隨着升值幅度擴大,後續更可能呈現高位雙向波動,「下行有底、上行受限,波動彈性增強」或成為下一階段人民幣匯率的重要特徵。
在運行節奏上,王青預計,接下來人民幣大體上會保持與美元反向波動、波幅相對較小的運行格局。「預計年底前人民幣匯率核心波動區間在6.7至6.9之間,全年人民幣匯率走勢有可能‘先升後穩’。」
9月10日,在國新辦新聞發布會上,中國人民銀行副行長陸磊表示,為實施好「十五五」規劃《綱要》和《金融強國建設「十五五」規劃》,中國人民銀行制定印發了《中國人民銀行「十五五」改革發展規劃》,配套出台了9份相關領域的行動方案,其中包括髮揮市場在匯率形成中的決定性作用,增強人民幣匯率彈性,保持人民幣匯率在合理均衡水平上基本穩定。
陸磊指出,中國實施有管理的浮動匯率制度,堅持市場在匯率形成中的決定作用,防範市場羊群效應和非理性預期的自我強化,中國沒有必要也無意通過匯率貶值來獲取貿易競爭優勢。陸磊還表示,隨着出口結構轉型升級,企業的議價能力和匯率風險管理能力不斷增強,中國貿易對匯率的敏感性大幅度下降,同時外貿企業也更多使用匯率避險工具,人民幣在貿易結算中的佔比不斷提升,也進一步降低了貿易對匯率的敏感性。
編輯 | 丁開豔