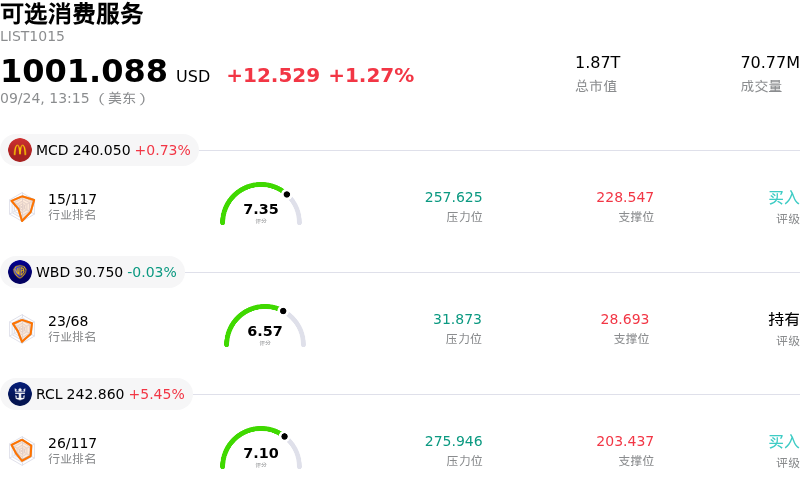
皇家加勒比郵輪 (RCL) 盤中上漲5.34%, 所屬行業可選消費服務上漲1.27% ,公司漲幅跑贏行業漲幅,行業成交額前三股票 麥當勞 (MCD) 上漲 0.73%;華納兄弟探索公司 (WBD) 下跌 0.03%;皇家加勒比郵輪 (RCL) 上漲 5.45%。
今日是什麼導致了皇家加勒比郵輪(RCL)股價上漲?
皇家加勒比集團股價上漲,主要受超賣拋售後的急劇技術性反彈推動,同時也得益於華爾街主要分析師上調目標價引發的強勁機構買盤。在宣佈大規模陸地度假村擴張計劃並遭遇沉重拋盤壓力後,動量指標跌入超賣區域,吸引了抄底買家和空頭平倉活動。此外,主要投資銀行(尤其是摩根大通)顯著上調了對該郵輪運營商的目標價並維持「增持」評級,強調其股價在處於低位之際具備可觀的潛在上漲空間,這進一步提振了市場情緒。
市場參與者也開始重新評估皇家加勒比通過合資公司收購 Sandals and Beaches Resorts 50% 股權的戰略意義。儘管最初的市場反應反映了對該交易採用債務孖展形式以及公司現有資產負債表債務負擔的擔憂,但機構投資者正日益關注該交易合理的遠期估值倍數,及其在交割後預計帶來的每股收益增厚效應。該合資項目拓寬了皇家加勒比的陸地度假生態系統,為其核心郵輪船隊建立了交叉分銷渠道,並擴大了其在消費者旅行支出中的可獲取份額。
該公司良好的基本面健康狀況繼續為估值提供底部支撐。皇家加勒比近期的季度經營業績展現出有韌性的消費者需求、強勁的預訂收益率以及穩健的船上收入增長,支撐了積極的全年盈利前景。與更廣泛的酒店住宿行業同行及其自身歷史估值倍數相比,該股存在明顯的估值折價,為重新評估資本投入風險與結構性增長機遇平衡關係的長期股權投資者提供了具備吸引力的風險回報比。
皇家加勒比郵輪(RCL)技術分析
皇家加勒比郵輪 (RCL) 技術面來看,MACD(12,26,9)數值-1.832,處於賣出狀態,RSI數值34.829處於中性狀態,Williams%R數值56.499處於賣出狀態,注意關注。
皇家加勒比郵輪(RCL)媒體輿情
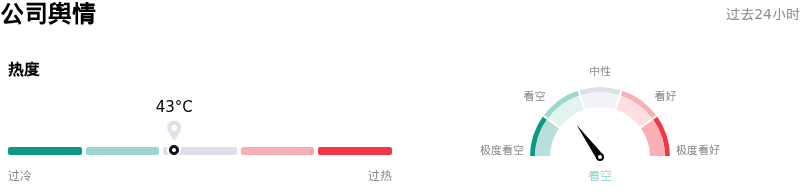
皇家加勒比郵輪 (RCL) 公司輿情熱度來看,當前熱度43,處於穩定狀態;公司市場輿情方向來看,當前輿情指數處於看空狀態。
皇家加勒比郵輪(RCL)基本面分析
皇家加勒比郵輪 (RCL) 處於可選消費服務行業,最新年度營業收入$17.93B,處於行業7,淨利潤$4.27B,處於行業4。「公司簡介」
近一月多位分析師給出公司評級為買入。目標價預測平均價為$346.87,最高價為$425.00,最低價為$259.71。
關於皇家加勒比郵輪(RCL)的更多詳情
公司特定風險:
- 收購 Sandals 帶來 30 億美元資產負債表槓桿:皇家加勒比於 2026 年 9 月 23 日提交了 8-K 文件,確認通過 30 億美元的債務孖展交易收購 Sandals and Beaches Resorts 50% 的股權。該筆收購由摩根士丹利承諾的新債務提供資金,在公司現有 234 億美元債務負擔的基礎上推高了淨資產負債率,引發了投資者對 2027 年和 2028 年即將到期債務的擔憂。
- 戰略多元化與陸上運營風險:Stifel 和 Truist Securities 的華爾街分析師強調了皇家加勒比將其業務跨出核心郵輪領域拓展至陸上酒店住宿業所帶來的執行風險。分析師強調,固定的陸上度假村資產帶有結構性負債——包括直接受加勒比天氣和颶風乾擾的影響——這是無法像傳統郵輪業務那樣通過重新部署郵輪來進行管控的。
- 技術面破位與內部人士減持陰霾:交易公布後,RCL 股價暴跌超 6%,下探至 222 美元至 234 美元附近的 52 周低點,大幅跌破 20 日和 50 日均線,並將 RSI 指標推至深度超賣區間。過去一年內部人士累計達數億美元的歷史性減持,加上市場對這項非核心收購感到極為意外,加劇了機構的拋售壓力。
- 未對沖燃油敞口與利潤率收縮:皇家加勒比在 2026 財年擁有 42% 的未對沖燃油敞口,導致其盈利能力極易受到基準原油價格飆升的影響。此外,儘管營收增長且預訂量強勁,但近期財務表現顯示底層調整後 EBITDA 利潤率有所收縮,對自由現金流的產生造成了持續阻礙。
原文鏈接