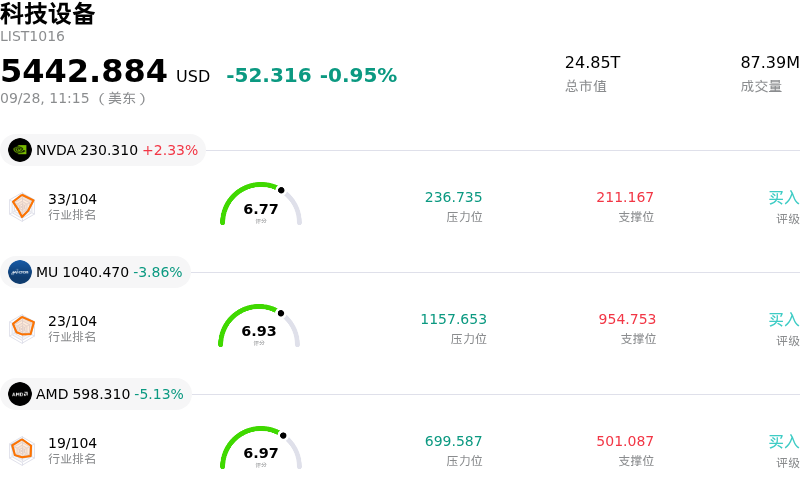
高通 (QCOM) 盤中下跌6.30%, 所屬行業科技設備下跌0.95% ,公司漲幅跑輸行業漲幅,行業成交額前三股票 英偉達 (NVDA) 上漲 2.39%;美光科技 (MU) 下跌 3.77%;超威半導體 (AMD) 下跌 5.12%。
今日是什麼導致了高通(QCOM)股價下跌?
高通股價出現明顯回落,原因是在經歷了連續數周的強勢反彈後,短期交易者與機構投資者紛紛獲利了結。此前,受一系列重大基本面利好的推動,該股大幅走高,其中包括與蘋果公司續簽多年專利許可協議、與亞馬遜雲科技(AWS)就面向人工智能數據中心推理的定製芯片達成戰略合作,以及推出下一代產品。隨着這些備受矚目的催化因素已被市場充分消化,且股價觸及分析師共識的合理價值基準,上漲動能有所停滯,在缺乏新上漲驅動因素的情況下,引發了典型的「利好出盡即拋售」行情。
此外,針對下一代代工節點的新增供應鏈不確定性也加劇了下行壓力。公司高管證實,目前正在評估用於未來處理器產品線的先進2納米制程工藝,但有關與主要製造合作伙伴在定價方面存在分歧的報道,引發了對生產時間表可能推遲的擔憂。半導體投資者對獲取前沿製造產能以及毛利率受到的影響尤為敏感,因此對獲得先進節點產能可能面臨延誤的情況表現謹慎。
公司內部人士的交易(包括首席執行官預先安排的股票出售)進一步削弱了市場情緒。儘管該交易是根據標準的預先設立的交易計劃執行的,但仍使短期交易者多了一份謹慎。從估值角度來看,近期的上漲已將該股推至華爾街目標價範圍的上限附近,在沒有即將到來的業績超預期表現的情況下,短期內估值倍數擴張的空間有限。結合大盤的普遍走弱,這些因素共同催化了盤中的拋售壓力。
儘管出現單日回調,高通長期的基本面多元化戰略依然未受影響。汽車芯片、物聯網解決方案以及數據中心人工智能基礎設施領域的加速發展,繼續降低該公司歷史上對手機芯片的依賴。機構投資者的焦點可能會轉向運營執行力以及即將公布的季度業績,以評估長期的財務指引能否支撐未來的估值重估。
高通(QCOM)技術分析
高通 (QCOM) 技術面來看,MACD(12,26,9)數值2.435,處於買入狀態,RSI數值55.812處於中性狀態,Williams%R數值47.288處於中性狀態,注意關注。
高通(QCOM)媒體輿情
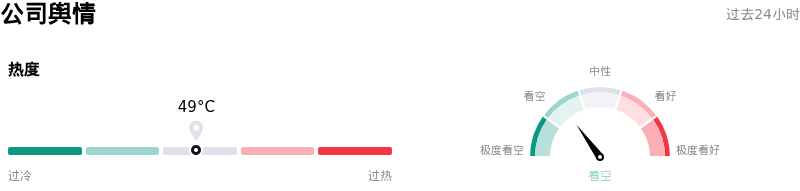
高通 (QCOM) 公司輿情熱度來看,當前熱度49,處於穩定狀態;公司市場輿情方向來看,當前輿情指數處於看空狀態。
高通(QCOM)基本面分析
高通 (QCOM) 處於科技設備行業,最新年度營業收入$44.28B,處於行業6,淨利潤$5.54B,處於行業9。「公司簡介」
近一月多位分析師給出公司評級為持有。目標價預測平均價為$194.11,最高價為$400.00,最低價為$100.00。
關於高通(QCOM)的更多詳情
公司特定風險:
- 蘋果基帶芯片份額流失加速收入下滑: 儘管高通已將其與蘋果的專利授權協議延長至2027年,但管理層預計高通在即將推出的iPhone中的基帶芯片份額將顯著低於此前20%的預估,並預計隨着蘋果向自研芯片過渡,9月至12月期間與蘋果相關的收入將下降約50%。
- 智能手機業務收縮與利潤率承壓: QCT手機芯片收入按年下降20%,同時由存儲器驅動的零部件成本通脹以及數據中心前期部署成本,正對營業利潤率造成擠壓,使其低於高通曆史48%至50%的目標區間。
- 高管內部減持套現: 近期SEC Form 4披露文件顯示高管發生拋售行為,包括首席執行官 Cristiano Amon 減持價值195萬美元的10,000股股票,以及首席財務官 Akash Palkhiwala 的拋售,引發機構對管理層近期前景的謹慎態度。
- 業績預期下調與關稅不確定性: 華爾街一致預期面臨逆風,未來幾個季度的盈利預估遭遇了20多次下調;同時,擬議中的美國半導體關稅帶來了宏觀脆弱性,威脅到高通非手機類AI PC及數據中心硬件業務佈局的成本結構。
原文鏈接