專題:ATFX外匯專欄投稿
▲ATFX表
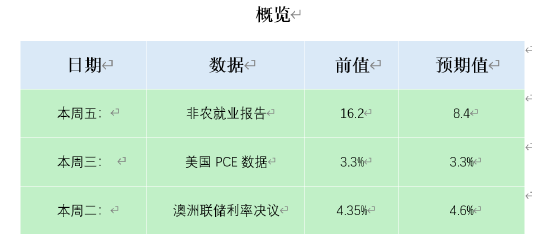
本周五:非農就業報告
9月28日,本周五20:30,美國勞工部統計局將公布九月份的非農就業報告,其中新增非農就業人口數據和失業率數據最受關注。8月份新增非農就業人口為16.2萬人,表現亮眼,但9月份市場的預期值僅為8.4萬人,約為8月份的一半。如果公布值與市場預期一致,意味着美國就業市場的良好局面並不穩定,隨時可能陷入低增長,利空美元指數。
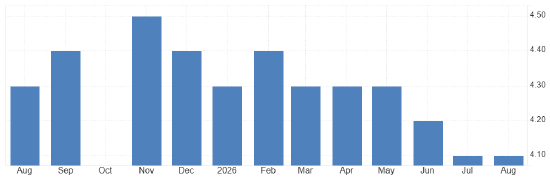
圖1,美國失業率數據-ATFX
美國的失業率數據正穩步下降,8月份最新值4.1%,市場預期9月份數據持平。失業率數據衡量的是總體就業水平,要比新增非農就業數據更具長期指導價值。從上圖可以看出,自2025年11月份以來,美國的失業率從高點4.5%一路回落,至今已經保持了連個月的4.1%低位狀態。
由於美國的失業比例低,我們認為,即便新增非農就業人口的最新數值大幅低於前值,也不能斷定美國的就業市場暗藏風險,反而可以歸咎於短期的因素擾動。另外,低失業率往往導致高通脹,因為勞動人口能夠獲得穩定的薪資收入,美國的小時工資年率又持續高增長,美國的消費能力會不斷上升。
CPI數據的升高將刺激聯儲局出台加息政策,市場預期聯儲局年內會有第二次加息,在這種緊縮預期之下,美元指數大概率會持續走強。根據CME FedWatch的預測,聯儲局10月份加息的概率已經達到68%,處於極高水平,這印證了我們的加息判斷。
本周三:美國PCE數據
9月份最後一天,也就是本周三,美國商務部將公布美國9月核心PCE物價指數年率,預期值為3.3%,與前值持平。美國PCE數據是聯儲局經常參考的通脹指標,對於貨幣政策決策至關重要。美國CPI數據和PCE數據共振性較強,9月份CPI數據結果已經公布,最新值3.4%與前值持平,這與PCE數據的預期情況一致。
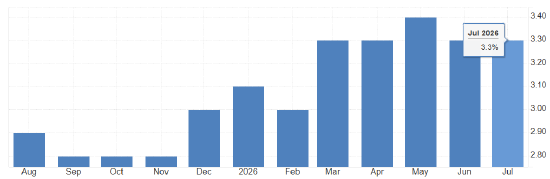
圖2,美國PCE數據-ATFX
聯儲局主席凱文沃什並不十分認同PCE數據對通脹形勢的研判,他更推崇截尾均值PCE數據研判通脹。不過,凱文沃什也曾公開表示,PCE依舊是當前聯儲局內部研判通脹形勢的核心指標。從上圖可以看出,自今年3月份以來,美國的PCE數據迅速升高,連續五個月穩定在3.3%水平上方。
聯儲局將2%設定為溫和通脹標準,當前3.3%的核心PCE增速顯然超過目標水平。疊加PCE數據近期不斷升高,聯儲局勢必採取緊縮貨幣政策以遏制高通脹。考慮到美伊衝突爆發時間就是在3月份,國際油價高漲也是在同一時期,意味着美國當前的高通脹問題主要由能源價格上漲影響。我們認為,只有美伊之間達成持久的和平協議,纔有可能降低美國的潛在高通脹風險。僅僅依靠聯儲局緊縮貨幣政策,遏制物價上漲的作用可能不夠明顯,或者見效極慢。
本周二:澳洲聯儲利率決議
本周二12:30,澳洲聯儲將公布9月利率決議結果,主流預期其將加息25點子,基準利率有望升高至4.6%。9月份,歐央行、聯儲局、日本央行均加息25點子,核心驅動因素一致:高油價導致的高通脹風險。澳洲聯儲大概率隨着主流中央銀行加息,依據同樣是遏制高通脹風險。
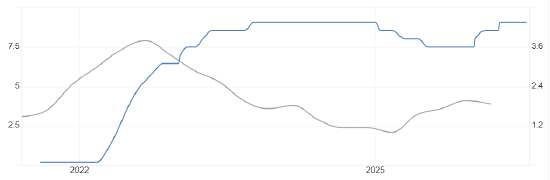
圖3,澳大利亞季度CPI年率與利率曲線-ATFX
今年以來,澳洲聯儲已經加息三次,其首次加息要早於聯儲局和歐央行。澳洲聯儲很早就意識到了高通脹可能來臨的風險,所以儘早做了加息準備。今年二季度,澳大利亞的季度CPI年率為3.9%,遠高於2%的溫和通脹標準,但低於前值4.1%。意味着澳洲聯儲的加息政策大概率延續下去,同時高通脹的風險已經初步得到了遏制。對於澳元幣值來說,緊縮貨幣政策有利於AUDUSD短期上漲,但其長期趨勢,仍取決於聯儲局的貨幣政策和美元指數表現。
ATFX風險提示、免責條款、特別聲明:市場有風險,投資需謹慎。以上內容僅代表分析師個人觀點,不構成任何操作建議。請勿將本報告視為唯一參考依據。在不同時期,分析師的觀點可能發生變化,更新內容不會另行通知。