「供需」政策加碼正重構行業基本面,十五五規劃、貸款貼息及公積金管理方案等政策在需求端持續發力,房地產行業「強政策」是否能改變「弱需求」現狀?
智通財經APP了解到,房地產行業已進入存量時代,開發量以及銷售量均雙雙大幅下滑,企業虧損嚴重被動出清,而政策方面供需兩端發力,房地產高質量發展已成為「十五五」規劃的重點。證監會近期制定了《關於資本市場支持構建房地產發展新模式的意見》,疊加全國大範圍貸款貼息,行業基本面出現了拐點的呼聲。
而基於行業多重利好,房地產板塊已有啓動跡象,但不同市場出現分歧。A股持續強勢,從9月17日起,萬科(02202)大升逾25%,我愛我家(000560.SZ)三連板後仍有衝高動能,港股上漲乏力,大部分標的衝高兩天後回落,萬科回調後漲幅不足10%,融創中國幾乎打回原形,港股似乎並不買賬。
不過,房地產行業估值已進入底部區域,那麼,此次上漲是曇花一現還是行業拐點徵兆?
政策底已出現,行業磨底或轉向順周期
智通財經APP了解到,自「三道紅線」於2021年全面施行以來,降負債、降槓桿以及孖展縮緊遇上疫情,購房需求低迷,婚房剛需持續下降,房地產行業步入衰退期,行業銷售額及銷售面積等各項指標全面下行。2022-2025年,商品房銷售額下降約四成,「量價齊降」,2026年繼續維持雙位數下滑趨勢,但下滑趨勢有所企穩。
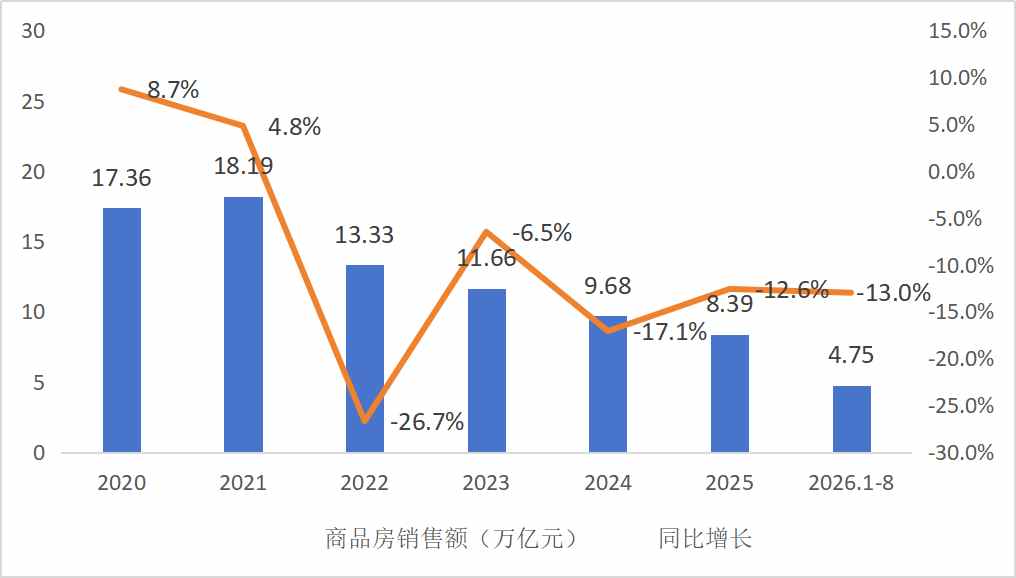
數據來源:公開披露的數據
2026年1-8月,房地產開發投資下降19.9%,其中住宅投資下降19.7%,房屋新開工面積下降24.8%,竣工面積下降23.7%,商品房銷售面積4.99億平方米,下降12.1%,銷售額4.75萬億元,下降13%,平均單價0.95萬元/平方米。截止8月,新建商品房待售面積7.53億平方米,下降1.1%,保持較緩慢的去化速度。
實際上,縱觀過去幾年,衰退周期大浪淘沙,以恒大的為代表的破產的破產,退市的退市,仍有大部分龍頭房企處於破產重組階段,6年的下行周期雖尚未形成"全面企穩"。然而房地產行業發展趨勢有拐點跡象,政策底已出現,在供需兩端持續發力,與基本面調整並存,磨底周期有望逐步轉向順周期。
國家「十五五」規劃託底房地產行業基本盤,今年8月28日,住建部、央行、金融監管總局等部門發布一系列房地產新政,新政在供需兩端持續釋放組合拳。比如中國證監會制定了《關於資本市場支持構建房地產發展新模式的意見》,「以舊換新」,貸款貼息方案已覆蓋全國,9月底新修訂的《住房公積金管理條例》正式落地施行,同時加快推進現房銷售模式,「一手交錢,一手交房」全面改善供需格局。
拐點尚待確認,龍頭優質房企「強者恒強」
從行業現狀看,房地產行業分化嚴重。從2026年上半年財報看,多數房企收入持續雙位數下滑,整體虧損但有所縮窄。在房地產行業,「穩」才能走的遠,「強者恒強」,負債率低且有央國企背景的房企表現韌性,以保利發展、華潤置地及中國海外發展為代表保持盈利,上半年股東淨利潤分別為98.42億元及70.3億元,其中中國海外發展收入逆勢增長,按年增長17.28%,股東淨利率7.2%。
從全口徑銷售金額來看,上半年銷售額在1000億元以上的房企僅有保利發展、中國海外發展及華潤置地,而這三家負債管理在行業中均處於領導地位,其中中國海外發展及華潤置地期末剔預資產負債率處於行業最低水平。不過經過了長達六年的行業調整,多數重點房企的現金短債比仍能維持在1.0倍以上,而由於孖展政策趨於寬鬆,房企順勢拉長債務久期,重點房企短期有息負債佔比多數低於35%。
面對行業下行壓力,地產商拿地謹慎,現金流充裕的央國企是拿地主力,上半年拿地金額最高的為保利發展,其次華潤置地,持續豐富優質土儲,新項目集中於核心城市核心區域,在行業復甦周期獲取更大的競爭優勢。截至2026年6月末,已披露房企中土儲建面規模居前的為萬科、華潤置地及中國海外發展。
值得一提的是,基於業績韌性以及保持盈利,保利發展、華潤置地及中國海外發展三家優質房企的市值於行業周期影響很小,以華潤置地來說,今年市值升幅超5%,過去兩年升幅超25%,而反觀高負債的房企,比如融創中國,今年腰斬,目前市值較2020年已跌去99%。可見,「強者恒強」在地產行業全方位指標中非常明顯。
那麼,地產行業何時迎來拐點?順周期才能獲得超額收益率,參照鋰電行業,2022年步入調整期,2025年上半年「量價」跌至谷底,板塊跌幅超過70%,行業龍頭贛鋒以及天齊鋰業也不例外。然2025年下半年啓動順周期,碳酸鋰價格開啓上漲模式,連虧幾年的行業開始賺錢,資金青睞龍頭,其中贛鋒從低點16.2港元一路漲至高點91.2港元,升幅4.63倍,2026年5月後板塊隨碳酸鋰價格下行。
底部拐點具備較高的溢價誘惑力,但房地產拐點的確認具有不確定性,首先供給端規模收縮至谷點,但需求端相對仍疲軟,「量價」上漲預期較弱,且在房住不炒的政策下,業績預期落在需求,而不是價格;其次政策託底和政策釋放,包括貸款貼息以及公積金等方案在需求端需要時間驗證。
總的來說,房地產行業仍處於磨底階段,今年「十五五」規劃以及8.28新政支撐行業高質量發展,為需求端帶來預期。現階段行業整體虧損,標的表現分化,優質龍頭房企「強者恒強」,保利發展、中國海外發展及華潤置地三家在業績、財務以及業務等多項指標均處於行業領先水平。
行業存在結構性機會,磨底周期優質龍頭房企「強者恒強」,而行業拐點周期若到來優質龍頭房企也將最大受益標的,市值溢價機會確定性高。當然,具備預期的估值底部標的機會更大,萬科PB值僅為0.2倍,相比於保利發展、華潤置地及中國海外發展三家低,若行業拐點市值彈性更高,值博率更大。