智通財經APP獲悉,AI算力基礎設施投資浪潮正在面對一組愈發尖銳的矛盾:AI智能體應用大舉擴張帶來的強勁算力預期強化了企業提前大規模鎖定算力資源的必要性,能源通脹與聯儲局主導的貨幣緊縮預期卻在同步抬高這些投資的資金成本。9月28日亞洲早盤,特朗普拒絕伊朗最新霍爾木茲海峽開放方案後,布倫特原油上漲1.4%至每桶105.80美元,美國國債重新遭遇大幅拋售:對政策利率敏感的兩年期收益率上升5個點子至4.90%,10年期美債收益率則上升4個點子,繼上周四之後再度升至5.20%以上點位。
在亞盤早期時段,日本和澳大利亞國債也跟隨美債持續承受重大拋壓。對甲骨文、亞馬遜、以及谷歌、CoreWeave等正在舉債擴建AI數據中心的算力基建相關企業而言,這意味着新增孖展需要支付更高利息等孖展成本;對股票投資者而言,則意味着未來盈利必須接受更高貼現率與更高孖展成本的持續檢驗。AI算力需求能否繼續增長,與這些增長最終能為股東留下多少現金回報,正在成為兩個需要分別回答的問題。
這輪全球債市調整的直接催化劑,是市場重新評估能源供應恢復的時間,與聯儲局還需要加息多少,再加之對於10年及以上長期限美債收益率曲線而言,更關鍵的結構性力量來自「財政赤字攀升+AI發債」爭奪全球久期債券資金池。
理解10年期美債這一「全球資產定價之錨」,需要區分未來短期利率的預期路徑與持有長期債券所要求的期限溢價。聯儲局9月16日已將政策利率上調25個點子至3.75%—4.00%,通脹格局之下的進一步加息預期會通過未來利率路徑傳導至長債;除了AI發債狂潮與美國財政部財政擴張共同搶佔全球資金池,財政孖展、通脹不確定性以及長期債券供需格局,都是影響投資者要求的額外補償。
在日本,金融市場也在失去過去低利率環境提供的緩衝。近期報價顯示,日本10年期國債收益率9月25日一度達到3.115%,為1996年以來高位;20年期和30年期收益率在9月24日分別升至3.900%和4.130%。日本央行9月18日決定將政策利率從約1.00%提高至約1.25%,並明確指出,高油價、日元貶值和AI相關需求正在推高企業成本,部分壓力開始向消費者價格傳導,工資轉嫁與通脹預期也在增強。
特朗普拒絕伊朗提議後油價上漲,債券拋售再度來襲
周一,美國國債再度遭遇拋售。此前,美國總統唐納德·特朗普拒絕了伊朗關於重新開放霍爾木茲海峽的最新提議,推動國際油價上漲,布倫特原油價格早盤直接升逾2%逼近107美元,加劇了市場對於全球通脹擔憂。
對利率變化敏感的美國兩年期國債收益率上升5個點子至4.90%,10年期國債收益率則上升4個點子至5.20%。日本和澳大利亞的主權債券價格也出現下跌。上周,在聯儲局官員發表鷹派言論的背景下,各期限美國國債收益率大幅攀升至多年高位,周一的美債拋售是在此之後再度出現的。
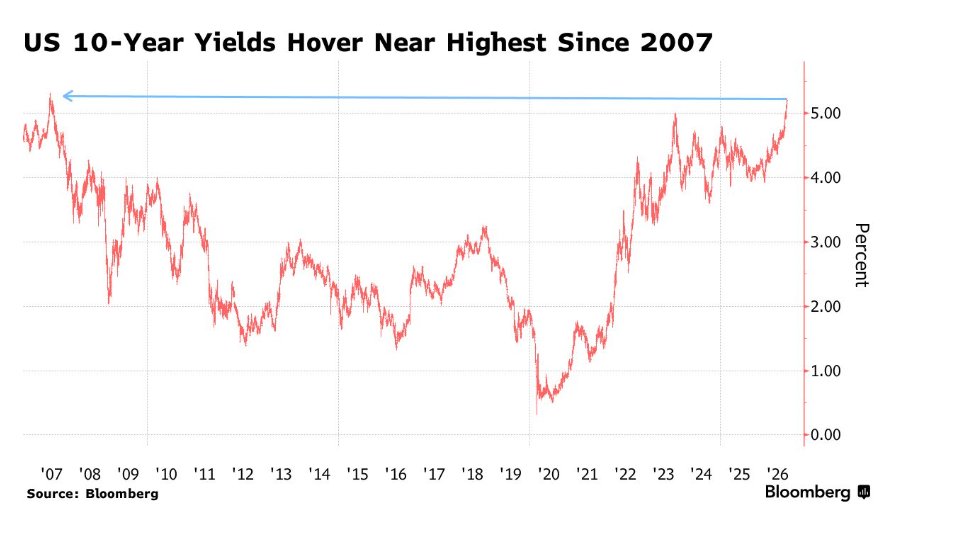
如上圖所示的那樣,美國10年期國債收益率徘徊在2007年以來最高水平附近。
亞洲交易時段早盤,布倫特原油上漲1.4%,至每桶105.80美元。此前,伊朗表示不會放寬重新開放霍爾木茲海峽的條件,這再次加大了聯儲局通過加息遏制通脹的壓力。據Axios消息,特朗普表示,儘管他拒絕了德黑蘭的最新提議,但預計談判將在本周恢復。
西太平洋銀行固定收益研究主管達米恩·麥卡洛表示:「聯儲局持續釋放鷹派信號,以及油價維持在100美元上方,是推動債市走弱的關鍵因素。」
與此同時,美國財政部長斯科特·貝森特敦促聯儲局政策制定者在利率問題上保持「開放態度」,認為人工智能和放鬆監管帶來的生產率提升,將有助於控制美國通脹。
AI繁榮的「收益率反噬」:AI算力需求越旺,擴張越需要算清資金賬
AI孖展擴張已經從投資級科技巨頭延伸至創紀錄的高收益債交易。軟銀9月24日確定了100億美元及10億歐元新債的發行條款,合計約111億美元,媒體普遍將其列為全球有紀錄以來規模最大的高收益公司債交易;按照軟銀公告,預定發行日為9月29日。其中7.5年期美元債票息達到9.75%,募集資金用途包括支付對OpenAI追加投資的最後一期100億美元款項。這筆交易說明,AI孖展渠道仍然開放,但獲得鉅額資金所需支付的價格已經相當高。
大型科技企業同樣在擴大孖展規模並延長資金期限。谷歌母公司Alphabet已於8月10日完成250億美元美元債發行,最長一檔於2066年到期;亞馬遜9月9日通過首次英鎊債交易募集42.5億英鎊,約合57.6億美元。更值得關注的是供給預期:高盛預測數據顯示,超大規模雲廠商2027年債務發行總額預計達到創紀錄的4200億美元,比2026年估計值高60%。
孖展壓力正在同時來自基準利率與信用利差。9月22日的市場數據顯示,AI相關發行人的利差約為115個點子,高於廣義投資級市場的78個點子。受訪機構強調,額外補償不僅涉及信用判斷,也來自持續增加的債券供給、發行節奏的不確定性和投資組合集中度限制;這些利差不能直接等同於違約概率。對新增美元固定利率孖展而言,成本通常由相應期限的基準收益率(通常緊密關聯有着「全球資產定價之錨」稱號的10年期美債收益率)加上信用及流動性補償構成。當兩部分同時抬升,即使企業仍能順利孖展,其項目回報也可能被壓縮。
這組矛盾在一定程度上可以被概括為AI繁榮的「長期限美債收益率曲線反噬」:企業為兌現未來的生產率紅利,先擴大芯片、電力、建築和孖展需求;如果短期需求增長快於供給擴張,便可能增加成本與通脹壓力,進而使孖展環境更緊。貝森特強調AI和放鬆監管能夠提高生產率、幫助控制通脹,這一邏輯着眼於長期供給能力改善;聖路易斯聯儲研究人員的模型分析則提示,即使生產率提升尚未實現,對未來增長的樂觀預期也可能先刺激當前需求和通脹。兩種判斷涉及不同的時間階段:長期降本潛力,並不能自動抵消建設期的長期孖展成本壓力與資源約束。從AI基建項目財務角度推演,真正需要關注的是投資回報率與資本成本之間還能留下多大空間,以及現金流能否趕上償債時間表。