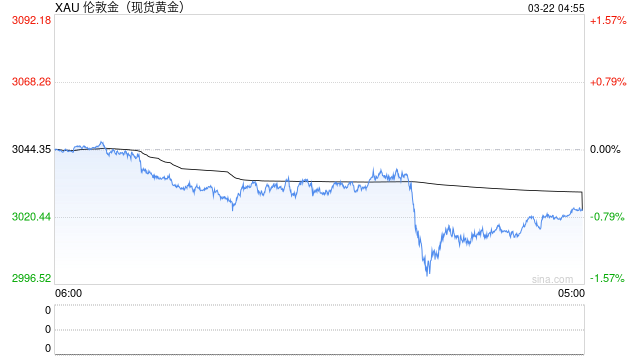
上周倫敦現貨黃金整體震盪下行,周內衝高回落,周跌約2%,滬金同步走弱。核心壓制來自美國經濟數據韌性超預期,市場上調聯儲局高利率維持時間預期,10年期美債收益率上行、美元走強。短期行情由利率預期重定價主導,本周市場關注海內外PMI和美國非農就業數據,臨近長假,關注資金流向。
展望四季度,貴金屬價格中樞有望在多重結構性利多驅動下重心緩慢上移,但上行空間仍然受到沃什「鷹派」思維的政策限制。第一層邏輯在於黃金定價錨重新切換至「美元信用」。三季度已顯現「收益率上行但金價不跌」的背離,地緣格局碎片化疊加市場對美國財政穩健性與美元信用的擔憂,持續催生對替代性儲備資產的旺盛需求,作為唯一的金屬儲備資產,黃金自然受到較強的青睞。第二層邏輯來自央行購金的剛性買盤。全球央行二季度購金量創出季度新高以及中國央行6至8月單月增持量分別為48萬、64萬、65萬盎司,黃金「越跌越買」這種央行強信用背書構成了金價最堅實的底部支撐。第三層邏輯是中期選舉帶來的事件驅動催化。11月3日美國中期選舉臨近,特朗普頻頻政策失利下共和黨能否守成,民主黨能否重新掌控國會,均具有極大的不確定性,美股面臨大幅逆轉風險,風險資產面臨承壓,黃金作為避險資產或穩中求進。然後需警惕的風險在於,沃什「鷹派」思維並沒有較大轉變,通脹若沒有迴歸下跌通,年內第二次加息或將在12月落地,金價可能面臨階段性回調壓力。綜合來看,四季度中上旬黃金或繼續呈現緩慢修復態勢,金價有望重新上探4800~5000美元/盎司的市場買盤情緒,但中下旬宜轉向謹慎,市場或因聯儲局12月議息態度以及來年貨幣政策的不確定性而再次轉向觀望甚至回調。
撰稿:李琪
從業資格:F3046227
交易諮詢資格:Z0016145
免責聲明:本報告的信息均來源於公開資料,我公司對這些信息的準確性和可靠性和完整性不作任何保證,也不保證所包含的信息和建議不會發生任何變更。我們已力求報告內容的客觀、公正,但文中的觀點、結論和建議僅供參考,並不構成任何具體產品、業務的推介以及相關品種的操作依據和建議,投資者據此作出的任何投資決策自負盈虧,與本公司和作者無關。