文|曾羽 周博文
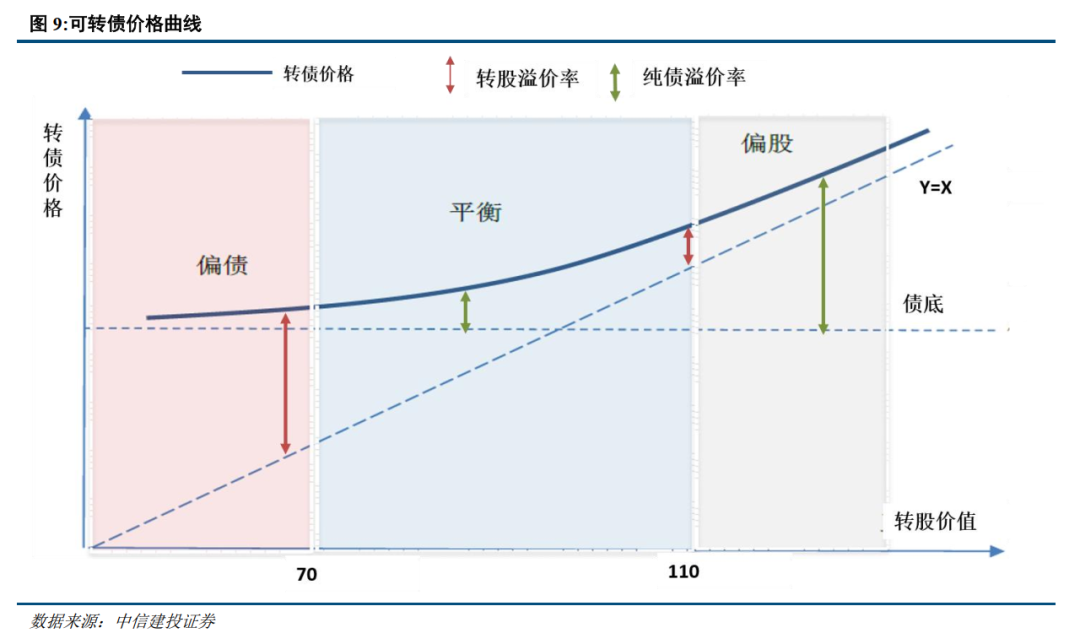
可轉債是公募債中稀缺的優質含權資產,兼具債性與股性,價格曲線關於轉股價值單增下凸,可適配不同投資者的風險偏好。對於固收+資金而言,轉債資產的配置價值顯著,主要體現在:①現有公募債品種中稀缺的含權屬性;②在股債配置之間有自身獨特的資產定位;③為債券投資者提供較好的中小盤風格股票的敞口暴露;④轉債指數具有長期上行趨勢,雙低指數則充分發揮品種優勢進一步增強了轉債收益,此外轉債資產與其他資產聯動效果較好。然而目前轉債資產供需失衡導致估值短期高企,配置機會仍需等待價格迴歸。
本文是《多資產固收+系列報告》的第四篇,重點梳理了可轉債的基本屬性、資產特徵以及在「固收+」語境下的配置意義。
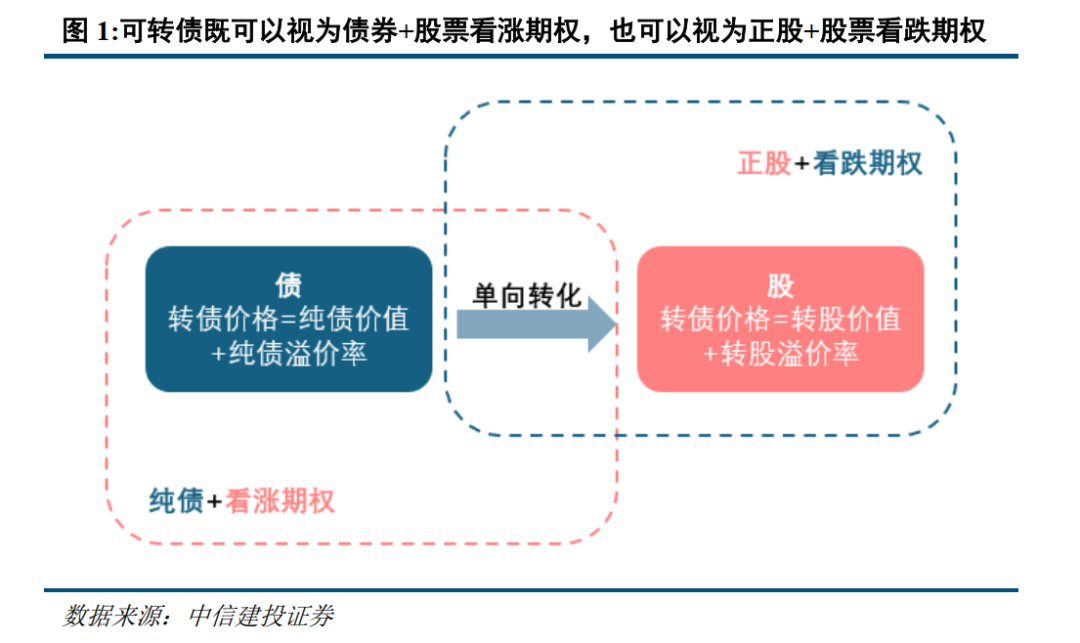
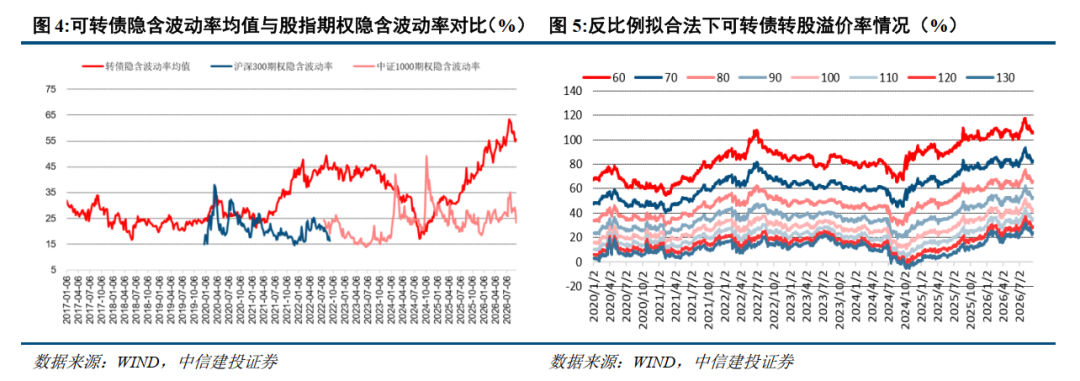
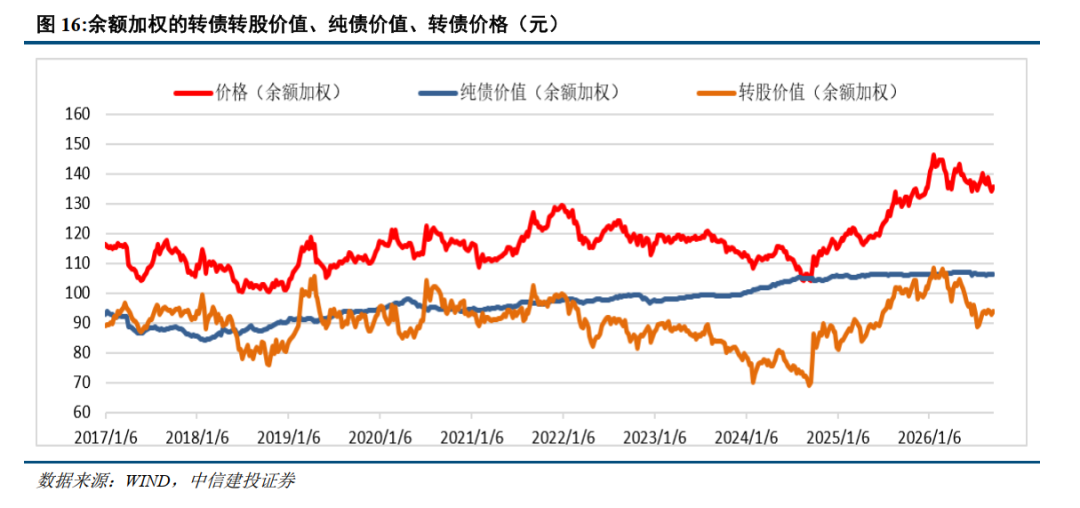
從資產特徵看,可轉債價格曲線是關於轉股價值的單增下凸曲線,偏債、平衡、偏股三個區間分別適配不同的風險偏好。中短期內,轉債價格由正股走勢與條款事件共同驅動,前者連續、後者離散。長期視角下,估值與轉股價值均呈現均值迴歸特徵:下修條款為轉股價值提供向上修正力,強贖條款使高價標的退出,不損害指數前提下讓轉股價值向下迴歸,二者合力構成轉債資產的均值迴歸特徵。基於曲線下凸特徵與紀律性「低買高賣」的轉債雙低策略長期表現優異。未來兩年較多個券面臨到期,歷史上轉債市場並未經歷過相似的集中到期階段,稀缺性、兌付風險、溢價率臨期壓縮等多因素均可能成為市場的階段性主導因素,因此未來兩年的轉債投研可能需要新的框架支撐。
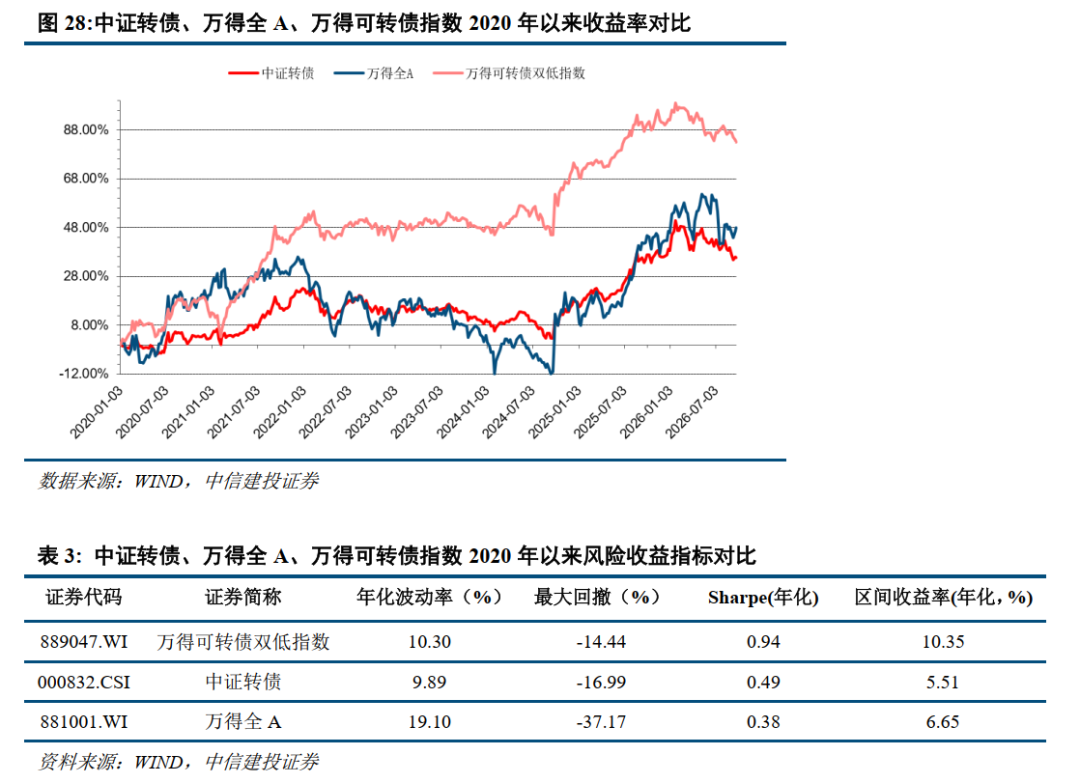
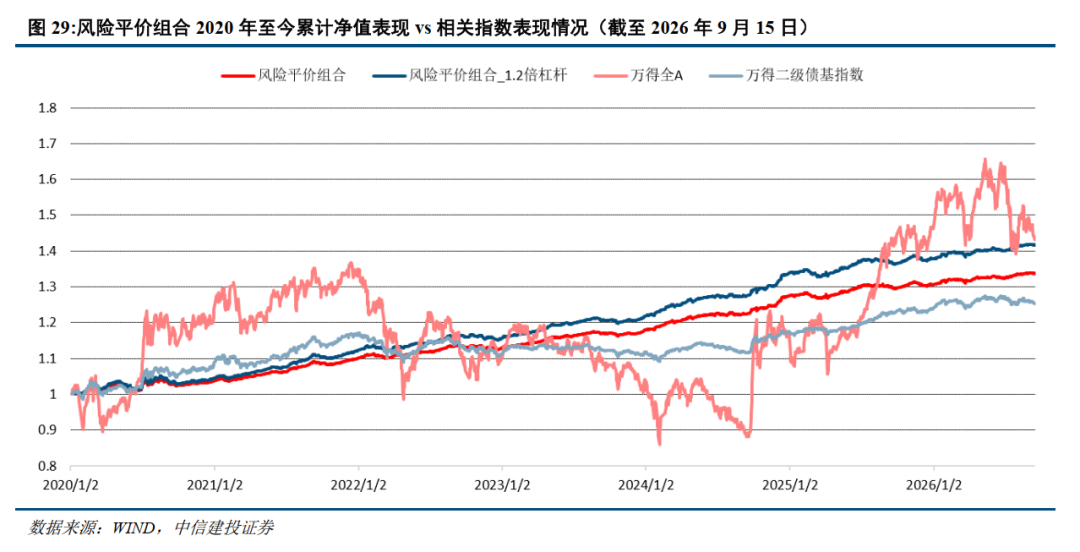
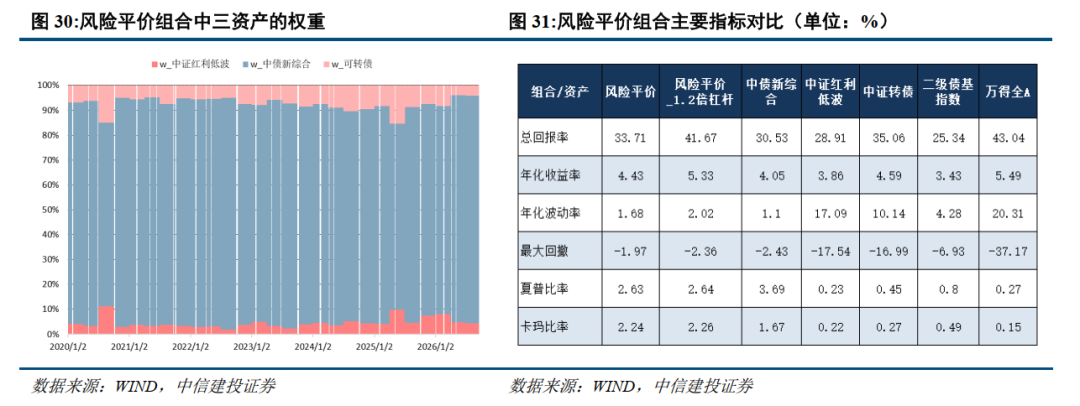
從配置價值看,可轉債在多資產「固收+」中具備多重優勢。①作為公募債中稀缺的含權資產,轉債對於大部分固收+資金而言計入債券倉位而不佔用有限的權益額度。②轉債在股債之間擁有獨特定位,債牛向股牛切換的初期表現最優。③是「固收+」資金提高對中小盤風格股票敞口暴露的有效途徑。④中證轉債指數歷史長期表現具備優勢,適合「固收+」的長線資金進行配置,而雙低指數則在轉債指數基礎上進一步增強了風險回報。此外風險平價視角下,轉債資產與「固收+」其他資產可以產生較好聯動效應。
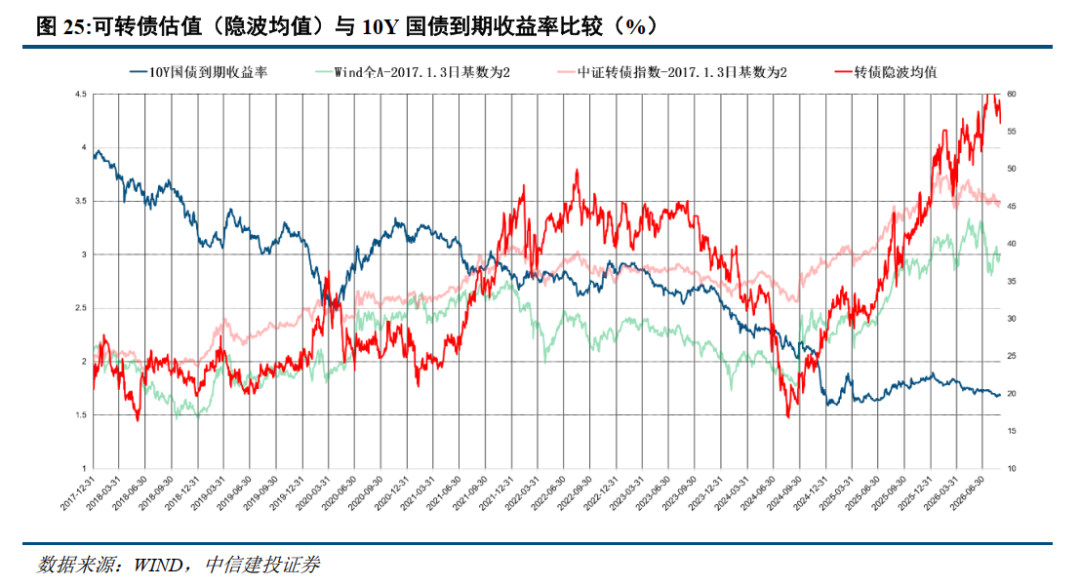
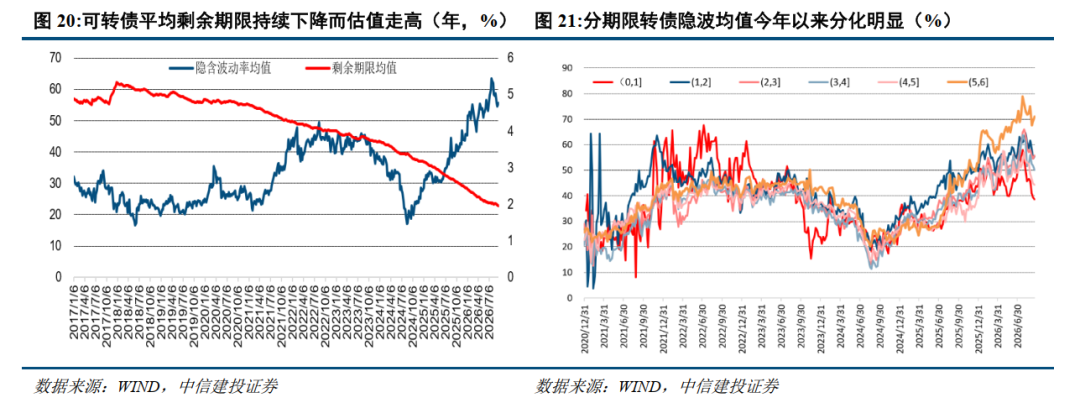
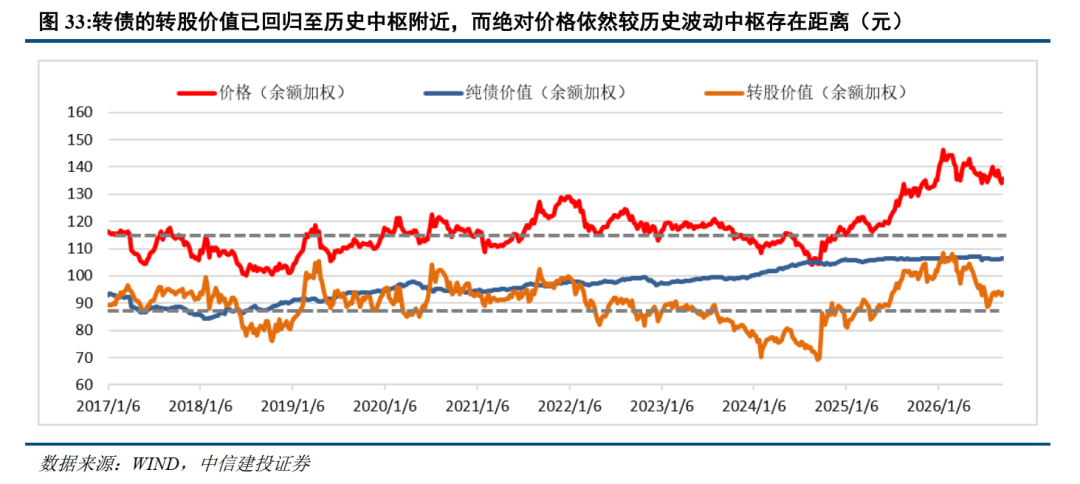
然而目前轉債資產面臨的核心矛盾是供需失衡下估值高企。基於轉債品種自身的優勢,以及轉債指數、轉債雙低指數編制上存在一定Smart Beta特徵,當轉債的轉股價值與絕對價格處於歷史中樞附近便可具備較好的配置價值,目前轉債的轉股價值已迴歸波動中樞附近,靜待價格迴歸後可積極配置。
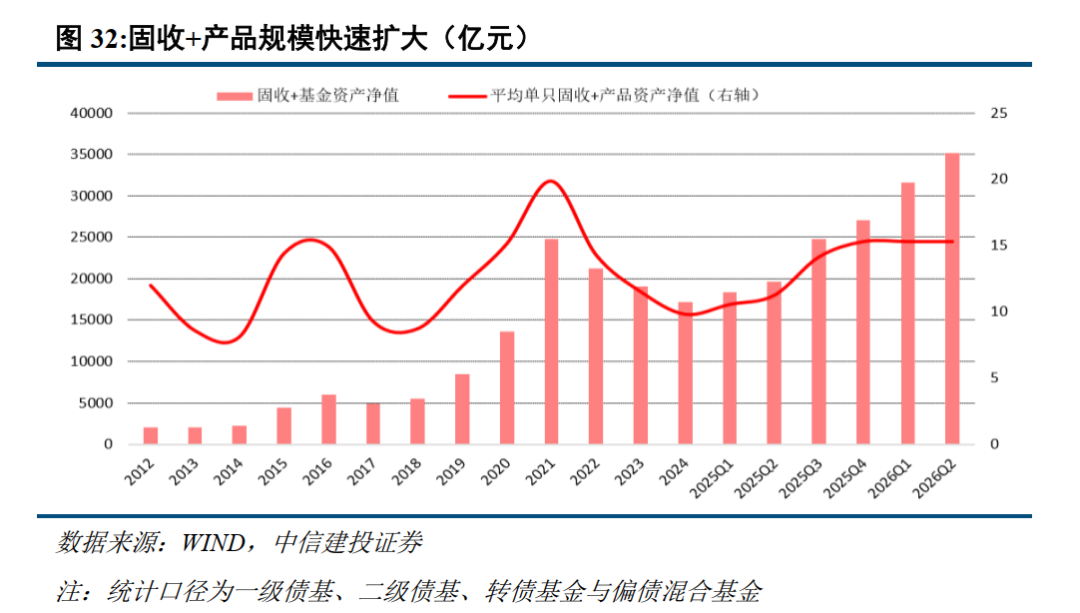
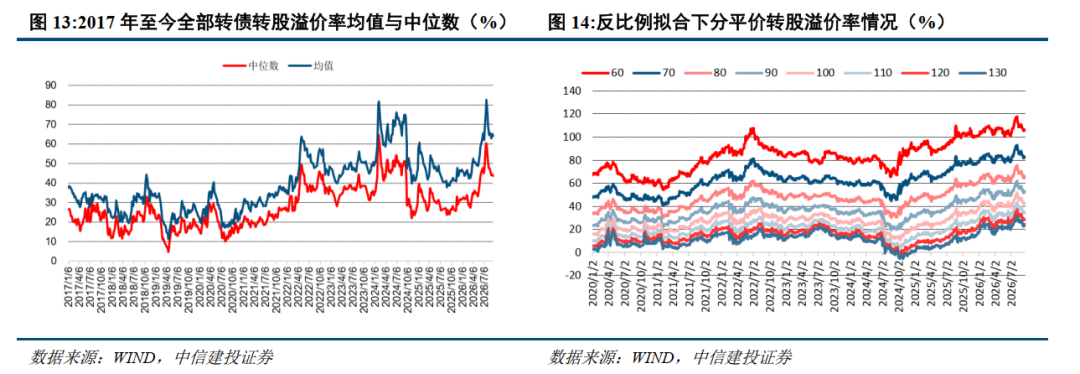
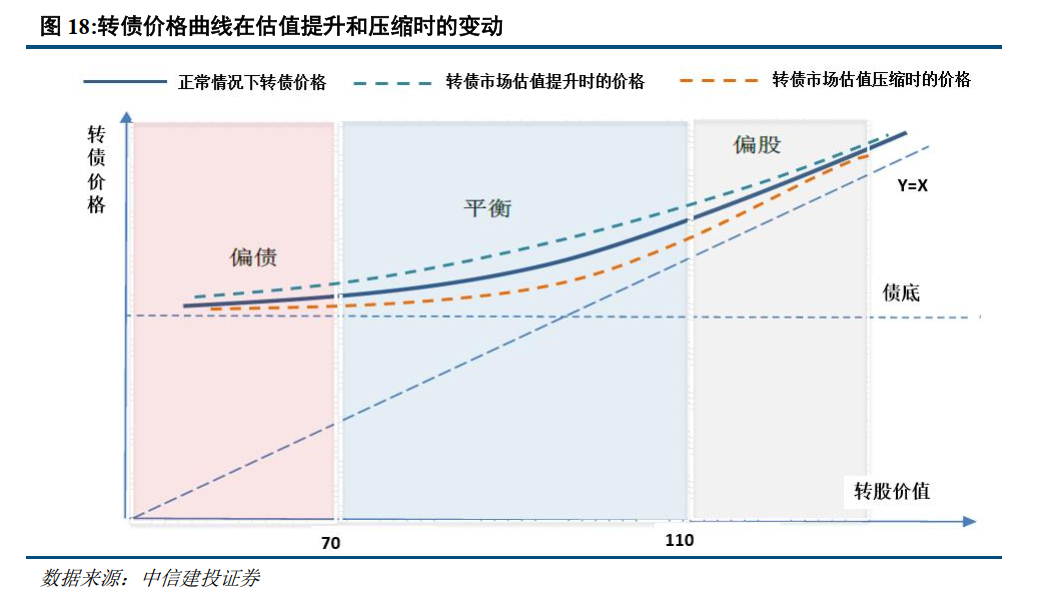
轉債估值壓縮風險:可轉債估值受資金面、供給節奏與風險偏好共同影響,當前處於歷史較高水平。若「固收+」規模擴張放緩、轉債供給恢復或權益市場情緒轉弱,估值可能出現系統性壓縮,屆時轉債價格將同時承受正股下跌與估值下移的雙重壓力,雙低等依賴估值迴歸的策略亦將面臨較大回撤。
正股波動風險:正股走勢是轉債中短期價格的主導變量。若權益市場大幅調整,轉股價值隨之下行,轉債價格同步回落;對於股性較強的高價個券,債底保護有限,回撤幅度可能接近正股。
條款與強贖風險:強贖條款使轉債上行空間受到約束。對於轉股溢價率較高的個券,一旦發行人公告行使強贖權利,溢價率將迅速向零收斂,持有人若未及時轉股或賣出,可能面臨顯著損失。
供需失衡與流動性風險:轉債存量規模較2023年末下降約45%,個券數量與市場規模同步收縮,市場容量與日均成交額下滑可能降低調倉效率;若出現集中贖回,流動性收縮可能進一步放大價格波動。
信用與退市風險:隨轉債違約與退市案例出現,市場對轉債「下有保底」的預期被打破。低資格、低價個券的債底保護並不可靠,若正股基本面惡化或發行人喪失償付能力,相關個券可能出現估值大幅下修甚至本金損失。
集中到期風險:2027年、2028年將迎來轉債到期高峯,年度到期規模均超1000億元。歷史上轉債市場未經歷相似的集中到期階段,到期兌付與強贖轉股的比例存在不確定性,可能改變轉債的估值結構與定價範式。
證券研究報告名稱:《可轉債:公募債中稀缺的優質含權資產,靜待供需再平衡——多資產固收+系列報告四》
對外發布時間:2026年9月24日
報告發布機構:中信建投證券股份有限公司
本報告分析師:
曾羽 SAC 編號:S1440512070011
周博文 SAC 編號:S1440520100001