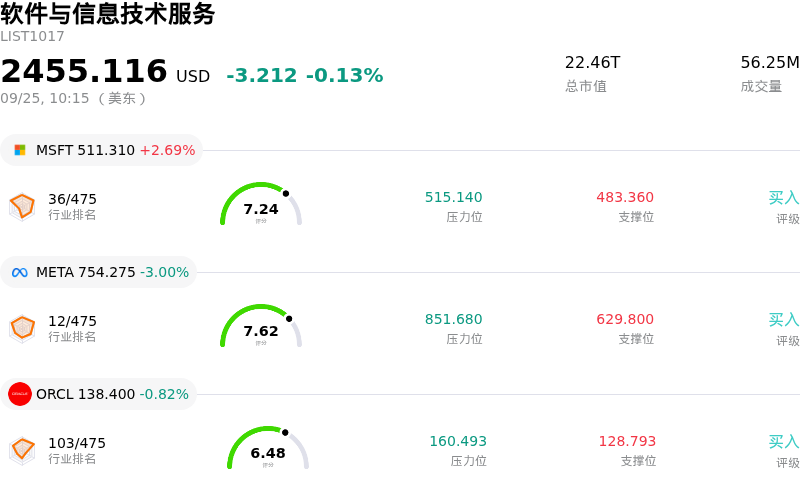
派拓網絡 (PANW) 盤中下跌3.95%, 所屬行業軟件與信息技術服務下跌0.13% ,公司漲幅跑輸行業漲幅,行業成交額前三股票 微軟 (MSFT) 上漲 2.51%;Meta Platforms Inc (META) 下跌 3.14%;甲骨文 (ORCL) 下跌 1.02%。
今日是什麼導致了派拓網絡(PANW)股價下跌?
派拓網絡(Palo Alto Networks)遭遇了顯著的下行壓力,原因是獲利回吐盤席捲高估值科技及網絡安全軟件股。在此前由人工智能整合與平台化舉措熱潮推動的長達數月的反彈之後,市場參與者對偏高的估值指標表現出高度警惕。隨着遠期市盈率處於歷史高位附近,投資者開始權衡近期增長率是否足以支撐目前的股價水平,從而引發了全行業資金從高估值軟件股撤出的再平衡潮。
近期提交的內部人交易文件顯示公司高管及董事會成員減持股票,進一步加劇了謹慎情緒。儘管此類減持通常反映的是例行財務規劃或期權行權,但在高估值期間減持仍會打擊短期市場信心。此外,市場還在繼續消化該公司的前瞻性經營表述。儘管最近幾個季度的營收表現強勁,但投資者的注意力已日益集中於下一代安全業務年度經常性收入(ARR)增長可能放緩,以及與雲基礎設施擴張相關的毛利率逆風。
儘管面臨短期回調,派拓網絡(Palo Alto Networks)憑藉其全方位的平台化戰略以及新推出的由人工智能驅動的安全服務,依然保持着核心戰略優勢。該公司對先進威脅防禦工具的持續整合,使其在企業安全預算爭奪中佔據有利地位。然而,在市場情緒轉向注重估值紀律的大環境中,高增長的網絡安全提供商面臨着這樣一個局面:經營動能與市場高預期之間一旦出現任何差距,都可能引發日內波動。
派拓網絡(PANW)技術分析
派拓網絡 (PANW) 技術面來看,MACD(12,26,9)數值5.618,處於買入狀態,RSI數值54.289處於中性狀態,Williams%R數值30.699處於買入狀態,注意關注。
派拓網絡(PANW)媒體輿情
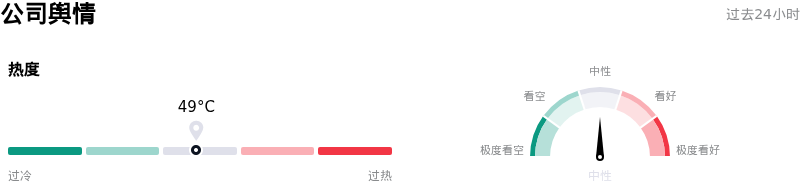
派拓網絡 (PANW) 公司輿情熱度來看,當前熱度49,處於穩定狀態;公司市場輿情方向來看,當前輿情指數處於中性狀態。
派拓網絡(PANW)基本面分析
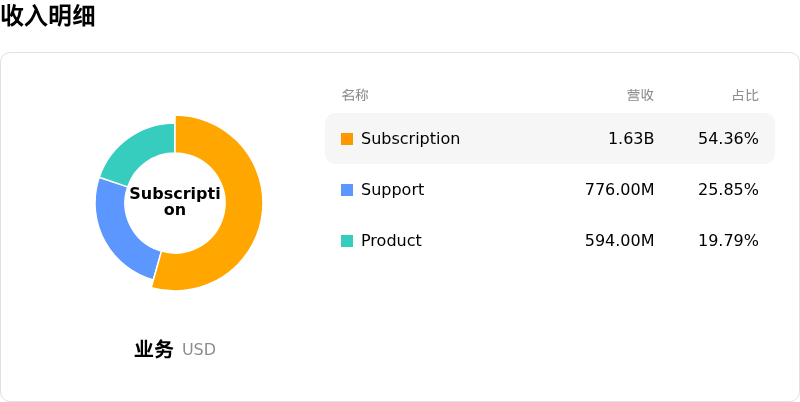
派拓網絡 (PANW) 處於軟件與信息技術服務行業,最新年度營業收入$11.48B,處於行業33,淨利潤$307.00M,處於行業90。「公司簡介」
近一月多位分析師給出公司評級為買入。目標價預測平均價為$395.73,最高價為$475.00,最低價為$190.00。
關於派拓網絡(PANW)的更多詳情
公司特定風險:
- 估值倍數阻力與目標價封頂: 在今年迄今累計上升逾過100%後,Palo Alto Networks 的股價已逼近華爾街共識目標價,導致其股價處於遠期市盈率近89倍的高估值水平。華爾街的下調評級(包括伯恩斯坦將其評級下調至「與大盤同步」,目標價為351美元)凸顯出AI帶來的增長順風已基本被市場計價,使該股在面臨微小市場調整時極易遭遇劇烈的估值倍數壓縮。
- 預計ARR增速放緩與內生增長被掩蓋: 業績指導顯示,下一代安全業務的年度經常性收入(ARR)增速預計將從此前63%的峯值大幅放緩至2027財年的22%–23%,同時毛利率縮減100個點子至74.8%。此外,近期營收擴張在很大程度上依賴於收購 CyberArk 和 Chronosphere 等帶來的外生貢獻,掩蓋了潛在的內生營收增速放緩。
- 中國網絡安全監管調查: 在中國網絡安全監管機構宣佈對在該國銷售的 Palo Alto Networks 產品展開官方調查後,監管風險有所加劇。這項監管審查帶來了直接的運營阻力,並構成了該地區市場準入受限的威脅。
- 高管內部股權減持加速: 美國證券交易委員會(SEC)Form 144 文件顯示,在股價接近歷史高點時,內部人士減持套現有所增加。高管 Dipak Golechha 提交了 Form 144 通知,擬出售價值約 1376 萬美元的 35,000 股股票,加上額外的家族信託股份減持,打壓了市場對近期上漲潛力的信心。
原文鏈接