核心要點
諾和本周公布一項宏大戰略,試圖在王牌注射劑維格維(Wegovy)與諾和泰(Ozempic)之外重新拉動增長,但想要贏回投資者、奪回肥胖症藥物市場份額,前路艱難。 與此同時,禮來持續蠶食諾和諾德的市場地位,包括快速興起的口服減肥藥賽道。 就在諾和諾德努力扭轉頹勢之際,部分分析師認為,禮來手握多項優勢,有望穩固其在肥胖藥市場龍頭的位置。
每當諾和諾德呼籲投資者放眼未來,禮來總能拿出新的佐證,讓市場看到這家丹麥藥企的領先優勢正在不斷被對手縮小。
諾和諾德本周發布戰略,謀求在王牌注射藥 Wegovy 與 Ozempic 之外重啓增長;這兩款核心藥物將在 2030 年代初於主要市場迎來專利到期。在周一的資本市場日活動上,公司公布了一系列有望成為重磅炸彈的在研產品管線,藥物研發方向跳出肥胖與糖尿病兩大核心領域,實現業務多元化。
但華爾街目前並不認可諾和諾德的發展路線圖。公司給出的增長目標僅與行業平均水平持平,未能實現超額增長,令投資者大失所望,股價遭到重挫。同時,市場對其缺乏清晰的短期扭虧方案也心存疑慮。
同一時期,禮來持續蠶食競爭對手的市場份額,蓬勃發展的口服減肥藥賽道亦不例外。
諾和諾德的口服 Wegovy 片劑搶先上市,比禮來競品 Foundayo 早數月,公司希望藉此守住口服減重賽道的先發優勢。諾和諾德首席執行官邁克・杜斯達(Mike Doustdar)周二接受 採訪時表示,從早期使用情況來看,不少患者一直在等待注射劑的替代方案。
「如果這種趨勢持續保持當前的力度,那麼從數據上看,到 2030 年代末,口服藥的使用佔比將會超過注射劑。」
不過禮來憑藉強大商業化能力緊追不捨。
周一,禮來首席執行官戴夫・裏克斯(Dave Ricks)在採訪中稱,公司新款肥胖口服藥 Foundayo 在美國市場正在穩步滲透。裏克斯在得州休斯頓告訴 ,新增 GLP‑1 口服藥患者中,有三分之一選擇禮來這款藥物,其在口服藥市場的份額 「每周都在上漲」。
美國聯邦醫保自 7 月起將肥胖症藥物納入報銷範圍,禮來在這個新興醫保市場同樣取得先發優勢。裏克斯表示,醫保報銷落地後,醫保新患者中70% 選擇禮來的藥物。
他補充道,醫保患者格外青睞禮來的減重注射劑澤邦德(Zepbound),這幫助禮來在整體市場佔據主導地位。禮來 8 月披露,其二季度在美國 GLP‑1 市場份額約61%,諾和諾德約39%。
在周一投資者大會上,投資者希望諾和諾德能提供更多 Wegovy、Ozempic 之後的增長規劃細節;而這家藥企押注,重磅產品矩陣中,後繼藥物或將不止一款。
對諾和諾德而言,挑戰不只是在兩款王牌藥專利保護到期、面臨大量仿製藥競爭後彌補營收缺口;更要說服投資者:即便對手持續拉開差距,諾和諾德依舊能在這片由自己率先開拓的 GLP‑1 市場重獲增長動能。
禮來大概率維持優勢地位
儘管經歷連續兩年多重挫折、艱難自救,分析師認為禮來擁有多項優勢,有望守住肥胖藥市場榜首。
Leerink Partners 分析師戴維・裏辛格(David Risinger)在採訪中表示:「禮來目前處於領跑地位。依託強大商業化實力、全球產品推廣佈局,加上前沿候選藥物管線,我們認為它將持續保持領先。」
裏辛格預計 Foundayo 在口服 GLP‑1 市場份額將繼續提升,原因在於禮來擁有極強商業化能力、更高營銷投入。他還認為 Foundayo 最終有望主導全球口服減肥藥市場,部分原因在於大規模生產時,其生產成本有望低於 Wegovy 口服片劑。
Foundayo 屬於小分子藥物,生產工藝和規模化難度低於多肽類藥物(例如諾和諾德的 Wegovy 口服片、現有注射型 GLP‑1 藥物)。雖然 Foundayo 平均減重效果弱於 Wegovy 口服片,但服用該藥無需限制飲食飲水,這一點對部分患者很有吸引力。
諾和諾德高管本周沒有直接回應 「Foundayo 是否更容易擴產」 的問題。公司正投入數十億美元建設生產基地,高管稱目標是到 2030 年,將使用 GLP‑1 藥物的患者數量提升十倍。管理層多次強調,供應不再是難題,不會重演早年 Ozempic 與 Wegovy 注射劑的缺貨危機。
在注射劑賽道,Zepbound 減重效果優於早期劑量版本 Wegovy,這也是禮來能夠搶佔諾和諾德市場份額的關鍵。諾和諾德今年推出高劑量版 Wegovy,試圖縮小療效差距,新版減重效果與 Zepbound 大致相當。
但禮來並未止步不前。
裏辛格稱,禮來擁有下一代肥胖藥管線,有望在 Zepbound 和 Foundayo 之外繼續擴大領先優勢。其中包括retatrutide(三重受體激動劑),可靶向三種腸道激素,臨床試驗減重效果優於現有減肥藥;禮來計劃 2027 年一季度提交該藥上市申請。
禮來還在開發一款周製劑注射藥物,靶向胰島澱粉樣多肽受體,該通路調控食慾與飽腹感,和現有藥物靶點不同。裏辛格評價,這款藥的潛力遠超市場當前預期,尤其適合大量無法耐受 GLP‑1 藥物、或用藥應答不佳的患者群體。
「我們非常看好禮來 Zepbound、Foundayo 之後的後繼藥物管線。」
雖然投資者高度關注諾和諾德、禮來下一代藥物的減重數據,但諾和諾德預判未來市場會走向分化。
諾和諾德首席科學官馬丁・霍爾斯特・朗格(Martin Holst Lange)本周對 表示,豐富的未來管線將為醫生與患者提供更多選擇,提升藥物滲透率。公司正在研究新藥在耐受性、肌肉保留、肥胖相關合併症、用藥便捷性等維度的表現。
「單靠一款藥物無法實現全部目標。」
諾和諾德押注下一代管線
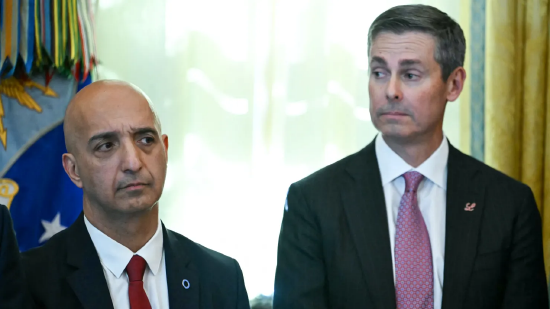 諾和 CEO 邁克・杜斯達(左)、禮來 CEO 戴維・裏克斯,2025 年 11 月 6 日白宮橢圓辦公室減重藥物相關活動
面對禮來的強勢領跑,諾和諾德的應對方案是全面押注下一代新藥。
諾和諾德目標:2030 年前推出5 款以上有望成為重磅炸彈的新藥;到 2035 年,管線藥物銷售額超 1500 億丹麥克朗(約合 230 億美元)。公司計劃在肥胖、糖尿病領域至少保有 5 項三期臨床項目,另在其他治療領域佈局 5 項三期項目,以此實現管線多元化。
這份宏大計劃,恰恰反映了諾和諾德亟待解決的危機:Wegovy 與 Ozempic 的活性成分司美格魯肽專利保護持續至 2032 年;這兩款藥物貢獻諾和諾德約三分之二營收,2025 年合計銷售額達 310 億美元。
諾和諾德必須說服投資者:當仿製藥入局,公司的新藥管線能夠填補營收缺口。而在接連遭遇管線挫折之後,公司股價已經連續多年承壓下跌。
公司寄予厚望的新產品中,包括CagriSema(司美格魯肽聯合 cagrilintide,靶向胰島澱粉樣多肽),預計明年初上市;後續還會推出單方 cagrilintide、2028 年推出高劑量 CagriSema 以及其他肥胖新藥。華爾街對 CagriSema 熱情有限,此前該藥物臨床試驗減重效果不及預期。
但諾和諾德堅持認為 CagriSema 療效突出、差異化足夠,具備商業化潛力。朗格告訴 ,個體化給藥方案或是這款重磅新藥的破局方向,並且本周公布了最新後期臨床數據:一項頭對頭試驗顯示,在 2 型糖尿病患者中,CagriSema 減重效果優於替爾泊肽(禮來 Zepbound、Mounjaro 的活性成分)。
不過該結果存在侷限性:試驗採用的兩組藥物劑量均偏低;而在採用更高劑量的頭對頭研究中,替爾泊肽減重效果優於 CagriSema。
與此同時,諾和諾德依舊看好口服減肥藥市場增長。
杜斯達接受 採訪稱,未來投資者不應只盯着市場份額,市場整體規模同樣重要,肥胖藥物市場還有巨大增長空間。
諾和諾德計劃擴產,到 2030 年產能可支撐 1500 萬口服減重藥使用者。公司稱口服藥最終有望拿下全球減肥藥市場半數份額。其 Wegovy 口服片在美國處方量已達 700 萬張,90% 銷售額來自自費渠道。
但問題在於,投資者想要的不只是前景良好的管線。
周一分析師向諾和諾德高管追問定價假設:一旦 Wegovy、Ozempic 專利到期,後續管線新藥能否繼續維持高價。
諾和諾德 2026–2030 年收入指引的增速僅和同行藥企持平,難以重現當年 Wegovy、Ozempic 爆發期的超高增長。
諾和諾德因此陷入艱難的平衡博弈:一方面要對抗禮來、守住現有肥胖藥基本盤;另一方面,還要持續投入資金研發接替現有產品的新一代藥物。