美股新高背後,出現了本世紀未見的一幕。
指數持續飆升,但微觀數據正引發華爾街關注。
以9月21日為例,標普500大漲1.49%,離歷史高位只有一步;納斯達克指數創下歷史新高。
把指數拆開看,畫風截然不同。標普500成分股裏,約30只股票跌到了52周新低,創52周新高的只有7只。
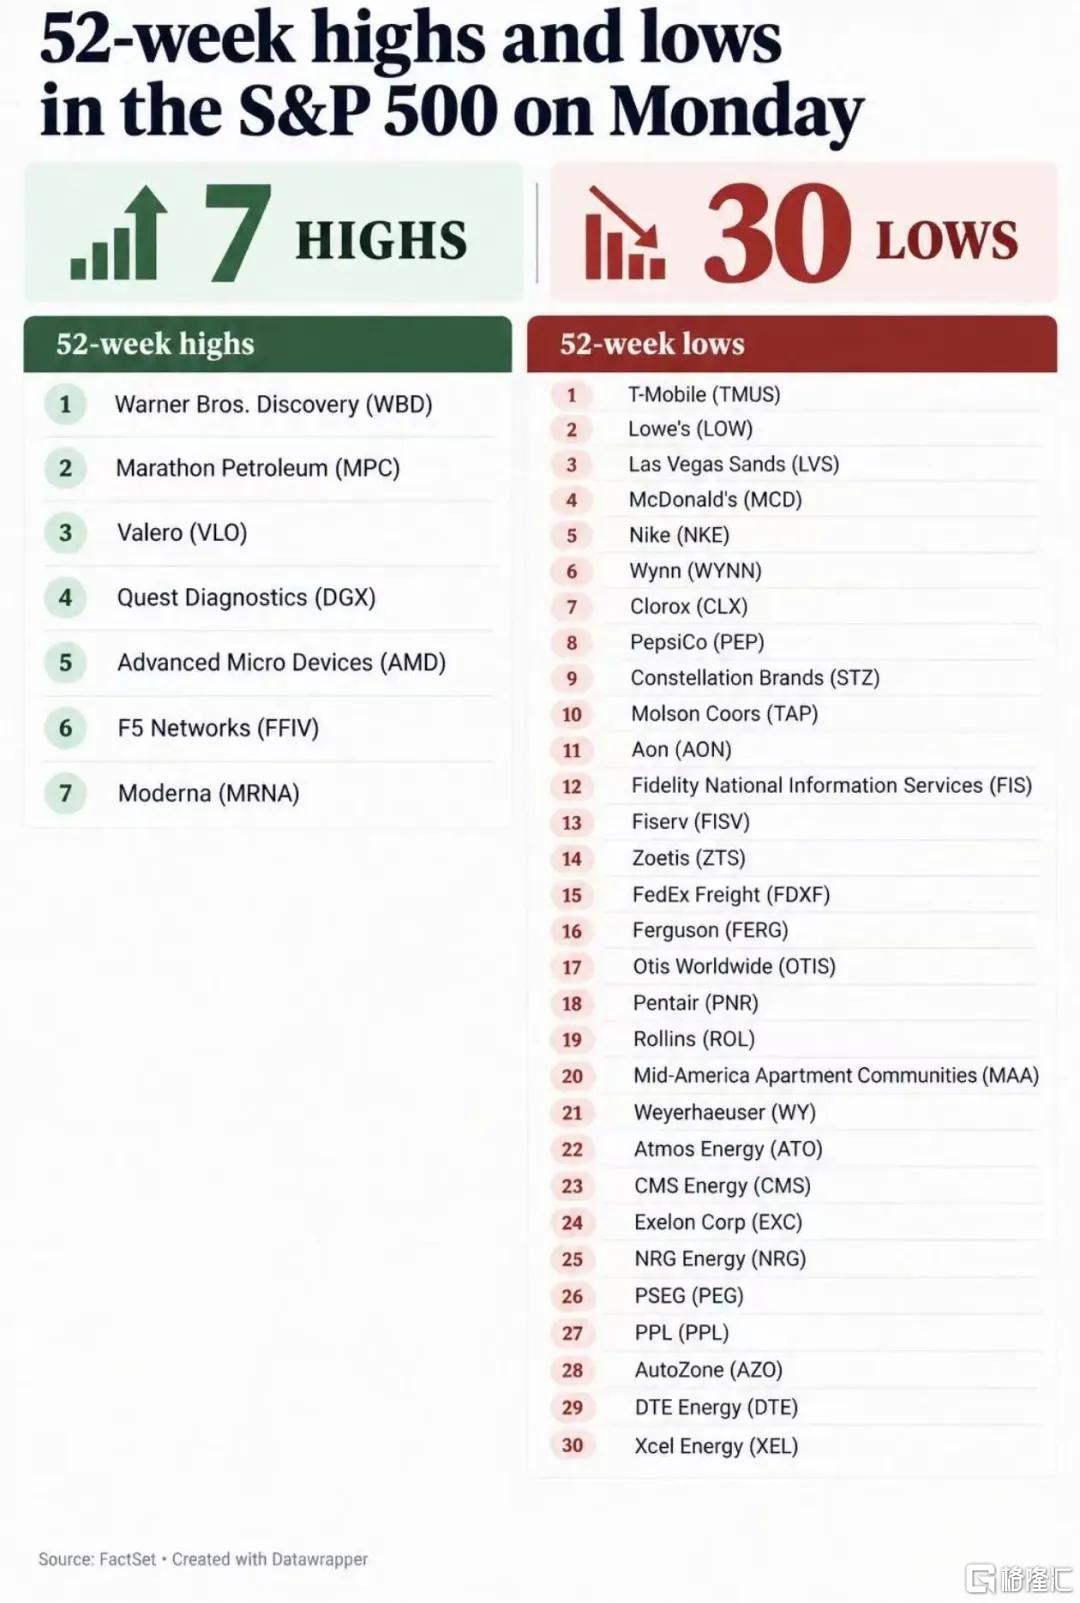
Jason Goepfert給這組數據加了三個條件:標普500單日上漲至少1%,距離52周高點不足1%,同時成分股新低數量多於新高數量。
指數在往上走,越來越多的股票卻在往下沉。按這套嚴格篩選,上一回是1999年12月21日,再上一回是1929年7月23日。
兩個年份都很刺眼。一個站在互聯網泡沫破裂前夜,一個寫在大蕭條的序章裏。
這組數據引發關注的原因在於這是本世紀第一次出現。這裏並非說明「1929重演」,歷史上只有兩個樣本,做不了統計學,它真正提醒市場的不是明天一定暴跌,而是另一件更樸素的事:指數的新高,與多數股票的體感,已經不是同一回事。
這一次,把美股推上去的力量很集中。市場買的不是「美國經濟全面繁榮」,而押注少數公司完整喫下新一輪科技革命的利潤。
9月初,Meta推出Muse。它不是一個單純的大模型,而是一款能寫郵件、訂旅行、完成購物和交易任務的AI助手。過去的大模型負責回答問題,Muse試圖替用戶把事情辦完。
這一步很關鍵。一旦AI可以替用戶搜索、選擇、下單,平台拿到的就不只是廣告費,還有每一次行動背後的分發權和抽成權。
華爾街迅速給這張門票標價。9月21日,Meta股價單日罕見暴漲11.4%,市值一天增加約1923億美元。自Muse發布以來,截至9月25日,Meta股價累計上漲約22%,市值增加約3300億美元。
標普500是市值加權指數,幾家巨頭公司上漲,就能把整個指數抬起來。於是出現一個看似矛盾、其實很合理的場景:指數是真實的新高,大多數股票的冷清也是真實的。
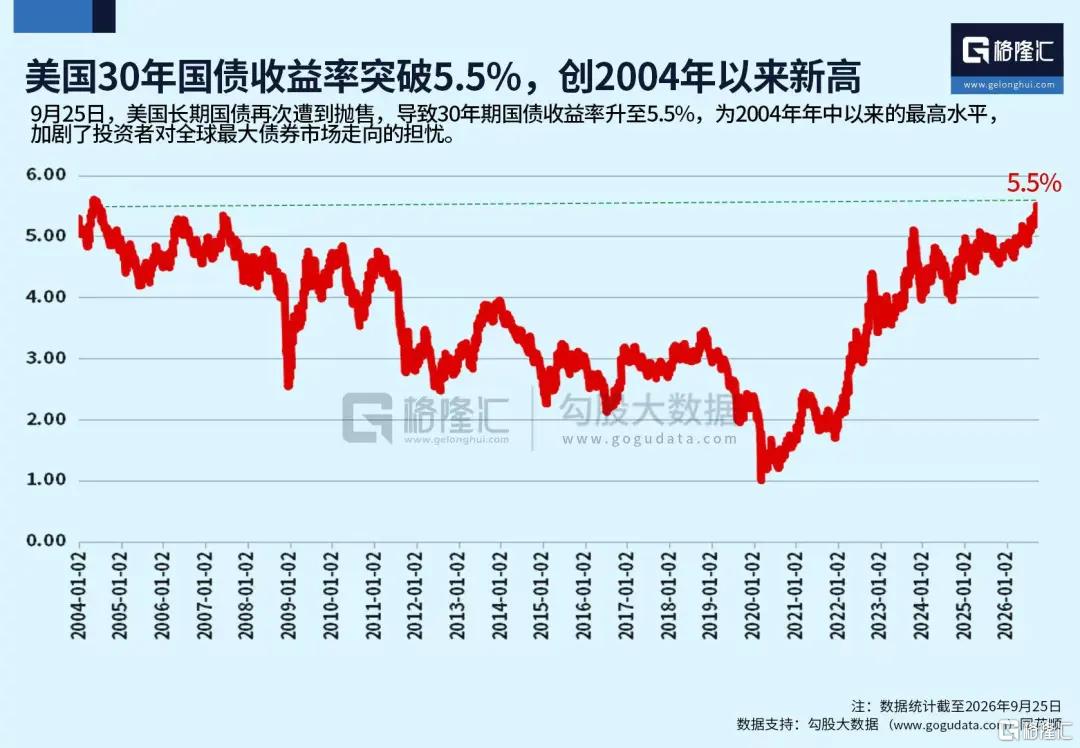
更刺眼的是,同一周美債收益率繼續狂奔,又破新高。
9月25日,10年期美債收益率盤中升至約5.23%,為2007年以來高位;30年期一度達到約5.53%,創下2004年以來新高。
(本文內容均為客觀數據信息羅列,不構成任何投資建議)
事情遠不止這麼簡單。
美債收益率,可以理解成全球資金的基礎價格。一旦長期停在5%以上,影響的就不只是美國債券。科技股估值、企業孖展、房地產、全球資金流向,都可能跟着重新定價。
現在最大的爭議是:美債收益率為什麼還在漲?
市場上有兩種完全不同的解釋。
第一種觀點比較悲觀,認為這並非美國資產的吸引力增加,而是投資者開始重新給美國財政風險標價。
2026年8月,美國聯邦債務總額首次突破40萬億美元。財政赤字擴大,國債供給增加,通脹又沒有徹底退出舞台。債券買家自然會問:如果未來要借更多債,為什麼不能要求更高的收益率?
最反常的是,美債收益率不斷創新高,美元卻沒有同步走強。
按照過去的經驗,美國利率上升,美元往往也會受益。錢會流向回報更高的美元資產。
現在利率上去了,美元的表現卻沒有同樣強勢,意味着有市場資金擔憂,美國財政、債券供給和流動性。
海外資金的實際選擇,也能看出這種變化。截至2026年7月的12個月裏,外國私人和官方投資者合計淨買入約9419億美元美股,創下1985年有紀錄以來的新高。
形成鮮明對比的是美債,二季度海外資金對美國債務證券的淨買入仍有1880億美元,卻比一季度的約3140億美元明顯下降。
也就是說,全球資金更願意追逐美國公司的增長,但對美國債務回報率要求更苛刻了。
第二種觀點,則完全不同。一些市場人士認為,美債收益率創新高,不一定是美國出了大問題,也可能說明美國經濟裏的投資需求依然很強。
AI就是最典型的例子。大模型要訓練,智能體要推理,背後都是真金白銀的數據中心、芯片、電力和網絡。
路透援引市場估算,超大規模雲計算企業的債券發行額到2027年可能達到4200億美元,比2026年的預測高約60%。
這是一筆龐大的資金需求。
科技巨頭髮債,導致錢的需求突然變多,資金價格自然上漲。而利率,就是錢的價格。
這也解釋了為什麼美股新高和美債收益率新高可以罕見的同時出現。
對於當下持續飆升的美債收益率,這兩種解釋其實都說得通。
「財政風險定價」可以解釋,為什麼美國債務越滾越大,長端收益率不斷創新高,美元卻沒有跟着明顯走強。投資者不是單純追逐高利息,也在要求美國政府為不斷擴大的赤字支付更高代價。
「投資旺盛、資金短缺」則可以解釋,為什麼利率已經升到多年高位,美股仍能創新高。科技巨頭還在大規模擴張,它們相信AI未來創造的利潤,足以覆蓋今天越來越貴的資金成本。
兩種力量甚至可以同時存在。
美國政府借錢,是為了填補赤字、償還舊債;科技巨頭借錢,是為了建設數據中心、爭奪AI入口。一個在為過去的賬單孖展,一個在為未來的增長下注。它們爭奪的是同一批長期資金,共同把利率推向高位。
真正的分水嶺,不是10年期美債收益率停在5%還是5.5%,而是這些借來的錢,最終能不能創造足夠的回報。
如果AI帶來的收入、利潤和生產率,增長速度超過孖展成本,那麼高利率可能只是投資繁榮的結果,美股的強勢也有盈利支撐。
如果AI投入遲遲不能轉化為現金流,美國財政赤字又繼續擴大,那麼高利率就會從「錢不夠用」,慢慢變成「錢用不起」。政府利息支出、企業孖展成本和股票估值,都要重新算賬。
說白了,美股和美債的分歧,根本不是在賭一天的升跌。炒股的在憧憬未來能賺多大,做債的在盤算現在得扛多高利息。
大家走到最後,其實就等一個答案:靠這麼龐大的債務堆出來的繁榮,到底是在給未來鋪路,還是在挖坑。