9月貴金屬走勢整體偏弱,FOMC會議後,市場總體呈現較為明顯的偏弱調整態勢。FOMC會議加息後,聯儲局官員依然處於轉鷹的步調中,原油的風險溢價並未被完全證僞,這使得在此前的高基數下,「通脹敘事頂點」開啓主升浪的時機繼續後移。
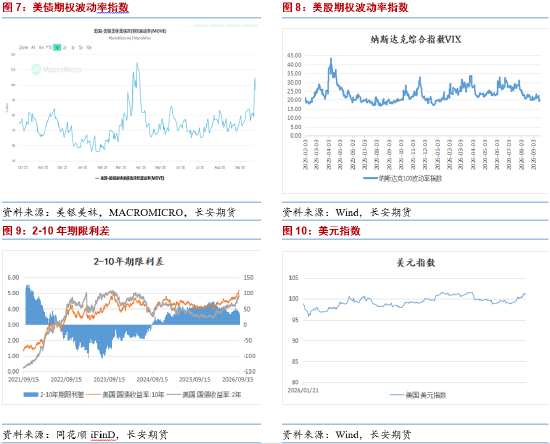
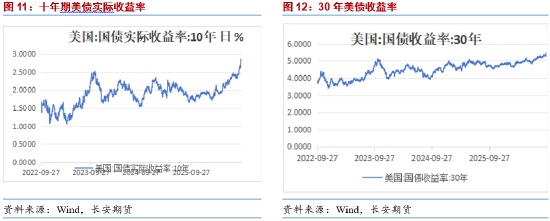
在美元為主的大類資產的表現下,納斯達克再創新高,但需觀察其是否具備持續上漲的動能;美債長端收益率難以回落,美元指數走出多頭趨勢:上周10年期美債收益率上漲至5.10%以上,美元指數連續上漲兩周,當前繼續上漲至101上方,創近兩月新高點。
回到貴金屬本身,打破「能源通脹-被迫加息-壓制金銀」這一負反饋的條件只有兩個:油價回落,或數據轉弱。美國經濟數據在當前AI增長強勁的情況下較難真正意義上迎來轉弱,且當前美伊局勢的不確定性依然較強,導致我們認為當前貴金屬重回多頭行情的時間點或持續後移。
當前多頭資金或在黃金抱團,其區間震盪特徵或許更為明顯,但白銀、鉑、鈀的走勢或更加無序,需關注其價格在7月前低附近的表現。貴金屬板塊或整體偏弱。僅供參考。
行情回顧
上周貴金屬市場整體依然呈現承壓的走勢,從文華財經滬金VIX口徑來看,滬金VIX上周4個交易日連續下降,代表市場對於反彈的整體情緒繼續後置,滬銀VIX更是回到25年12月的水平,代表資金對於白銀行情真正啓動的時間缺乏明確的預期。
上周貴金屬行情從走勢上來看整體依然呈現承壓震盪,以COMEX黃金加權價格為估值中軸來看,其價格在7月中到達中期底部,底部價格為3970-4000美元/盎司,但周度價格來看,在兩周震盪後,其加權價格失守4300美元/盎司這一關鍵支撐位。
白銀、鈀價格更具不確定性,我們認為當前雖然其緊平衡情況較黃金更盛,但資金明顯並未押注其多頭趨勢的開啓。這與白銀當前較低的VIX水平相呼應。收到供給端Sibanye-Stillwater蒙大拿罷工延續、南非Kwezi礦坑關停磋商的擾動,鉑相對白銀、鈀價格來說更為抗跌。
中美和談過後財報季來臨,美權益市場回調壓力較大
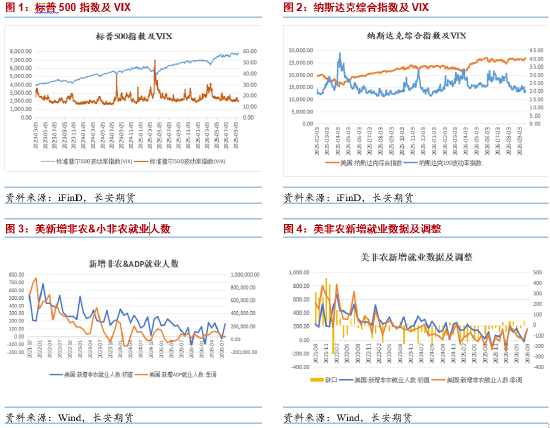
當前美國權益市場利好已被提前定價,且在創新高後上漲結構較為畸形。會晤前納指已創歷史收盤新高27288,標普明顯走出雙頂結構,而道瓊斯工業指數已經搶先一步回落。全市場結構來看,全周Mag7 ETF漲5%而道指跌破20日均線,少數AI巨頭獨力拉指數,指數新高由少數權重股貢獻,或說明增量資金並未普漲入場,而是存量資金在利率上行環境中向確定性抱團。這種結構下指數對單一龍頭(微軟、Meta)的財報與指引高度敏感,一旦不及預期,缺乏補漲板塊承接拋壓。
前臨近美股財報季,在目前機構抱團的情況下,9月30日美光財報與10月中旬財報季是最可能的單邊行情觸發窗口。AI資本開支若邊際放緩,擁擠的多頭將集中平倉,「利好出盡」的殺傷力會被低波動率環境進一步放大。
非農數據方面,10月2日(周五)將公布9月非農就業報告,這是國慶假期內的最大變量。8月新增就業16.2萬人、失業率4.1%的高基數下,市場對9月的預期已明顯轉弱——新增就業預期降至約7.5-8.5萬人,失業率預期4.1%-4.2%。數據的雙向含義直接對應貴金屬的節後路徑:若非農如期走弱,10月加息預期降溫,金銀有望迎來反彈窗口;若再度超預期,加息定價將進一步前移,COMEX加權將考驗4000美元的中級支撐位。值得注意的是,由於10月1-8日國內長假休市而外盤正常交易,非農結果將完整反映在節後開盤的跳空缺口中,節前持倉需為這一事件預留足夠的安全邊際。
原油價格目前仍然受到消息面驅動,貴金屬仍受壓制
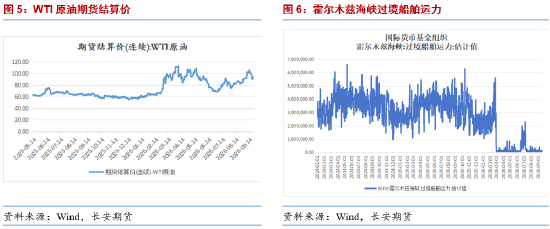
我們在此前的報告中提到的「通脹加息同步見頂」的確認在9月一再延後:塞拉萊地區會議先遭推遲,其後伊朗經卡塔爾提交的「7天方案」(七日內重開海峽,換取解除封鎖、豁免制裁、解凍資產與地區停火)一度令市場看到曙光,但9月26日特朗普公開拒絕該方案,周五因協議預期建立的油價跌幅在周一開盤即被回補。通脹的能源底色短期難以消退,加息預期與通脹同步回落、貴金屬開啓主升浪的宏觀組合當前並不具備。
從風險溢價的結構看,當前油價中約35-45美元的風險溢價可拆為三層:其一,霍爾木茲層——海峽事實封鎖,全球約五分之一的石油通道受限;其二,紅海/胡塞層——胡塞武裝切斷紅海沿岸,沙特東西管道這一繞行保險實質失效;其三,成品油/煉化層——美國柴油價格創歷史新高、煉廠開工率達98%,市場甚至傳聞美國將出台柴油出口禁令。三層溢價相互獨立,任一層的消退都不足以驅動油價趨勢性回落,油價下方支撐整體較強。
當前較多的風險溢價主要是源於美國底層的模糊性。自美國重啓對伊軍事行動以來,特朗普從未就停火條件給出書面承諾,其公開表態僅集中於「不允許伊朗擁核」,打擊目標限於核設施與軍事設施;圍繞「何種條件下恢復談判」,美方始終停留在口頭施壓與軍事威懾並行的階段。這使原油風險溢價的消退缺乏可信路徑——美伊博弈的實質,已演變為中期選舉(11月3日)前特朗普是否願意作出實質性讓步的政治問題,油價回落時點因此難以預判,貴金屬所受的壓制也將相應延長。
美債收益率與美元同走高,需謹防尾部風險
9月FOMC之後,美債定價進入新格局:沃什明確廢除前瞻指引,意味着此後每次議息會議都是「現場直播」,數據定價權被放大到極致;聲明刪去「供給衝擊」歸因,聯儲不再承諾「看穿」能源通脹,油價的每一次波動都直接轉化為利率路徑的重估。此外,聯儲局持續轉鷹,僅上周五就有三位聯儲官員釋放鷹派信號,就通脹風險發出警告。聖路易斯聯儲 Musalem 稱通脹可能長期高於目標、需繼續加息;波士頓聯儲 Collins 支持繼續收緊。克利夫蘭聯儲主席貝絲·哈瑪克表示,她擔心持續高企的通脹可能會讓美國公衆逐漸將高物價視作常態,而聯儲局絕不能讓這種情況發生。
美債期權波動率指數(MOVE)隨之飆升至階段峯值;雖然MOVE自本周初起已明顯回落——上述不確定性重定價更多呈現事件性脈衝特徵,市場正在消化而非持續放大這一新格局,債市的恐慌峯值大概率已經過去。
利率層面,10年期美債收益率升破5.10%(19年新高)、盤中觸及5.20%,30年期創2004年以來新高;強數據連環推動定價前移——9/23 Markit綜合PMI錄得58.4(2021年7月以來新高)當日加息概率跳升,隨後初請失業金降至19.7萬、耐用品訂單超預期,市場定價已從「年內2次」轉向「累計3次」。美元指數同步突破101、創近兩月新高,與實際利率(10Y TIPS約2.8%)形成對無息資產的雙殺。
我們認為從債市觀察來看,尾部風險尚未解除,但性質已從「一觸即發」轉為「閾值觀察」:其一,利率的非線性——5%上方每上行10個點子,養老金與保險資金的配置再平衡、CTA趨勢資金的止損可能形成共振,需跟蹤10年期能否在美盤時段站穩5.20%上方,這是風險從「觀察」升級為「警報」的分界線;其二,法德利差走闊至110個點子(2012年歐債危機以來最高),提示全球主權信用正在同步再定價,但其演進更偏慢變量而非即期威脅;其三,財政主導(美國債務超40萬億美元、回購執行不足上限、日本央行加息後日元反貶)是長線約束而非近憂。
MOVE回落與VIX低位(14.87)的組合表明,短期系統性風險的概率正在下降;但債市已經定價的風險股市尚未充分定價,這一背離仍值得在10月保持跟蹤。
小結
綜合來看,9月大類資產的主線依然難言明朗:強數據、鷹派聯儲、強美元與高油價四重壓制貫穿全月,貴金屬走出持續調整。在美債收益率持續高企、「通脹敘事頂點」一再延後的環境下,資金配置端或許更需要考慮收縮風險敞口,而非等待通脹回落敘事下的抄底機會——貴金屬作為前瞻性、預測性較強的板塊,10月存在領跌於其他資產的可能。
對於貴金屬的定價中樞來說,當前金價的下方存在三重緩衝:一是央行購金與儲備多元化構成的官方需求底盤——中國央行連續21個月增持,8月全球黃金ETF創紀錄流入;二是40萬億美元債務與財政主導背景下,黃金的「美債替代價值」隨加息周期深化不降反升;三是4,000美元區域對應7月加息定價僅2.5次時的市場均衡位,當前定價已深至3次以上,鷹派定價的邊際殺傷力正在衰減。因此我們對10月的基準判斷是「偏弱箱體而非單邊下跌」:COMEX黃金海權4,000美元為中級支撐區,4,400-4,500美元為壓力帶,區間內高拋低吸優於方向押注。領跌判斷的證僞條件同樣清晰——若油價趨勢性回落、9月非農顯著轉弱、或美歐各國長債收益率狂飆,三者出現其一,貴金屬將先於其他資產完成底部構築;反之,若10年期收益率站穩5.20%上方引發系統性去槓桿,金銀將先隨流動性拋售下探,其後纔是中長線資金的佈局窗口。操作上建議控制倉位、以區間思維與期權結構應對,避免在負反饋解除前重倉押注方向。僅供參考。
作者:閆雋永 從業資格號:F03135728,投資諮詢號:Z0024434,長安期貨貴金屬分析師。