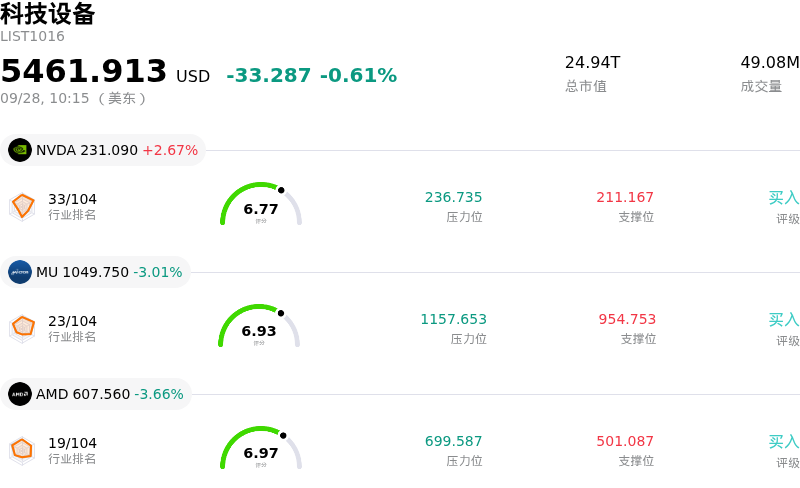
超威半導體 (AMD) 盤中下跌3.66%, 所屬行業科技設備下跌0.61% ,公司漲幅跑輸行業漲幅,行業成交額前三股票 英偉達 (NVDA) 上漲 2.60%;美光科技 (MU) 下跌 3.31%;超威半導體 (AMD) 下跌 3.66%。
今日是什麼導致了超威半導體(AMD)股價下跌?
超威半導體(AMD)股價的走低反映了更廣泛的宏觀經濟逆風以及整個板塊的獲利了結,而非公司自身出現了結構性惡化。美債收益率飆升,加上原油價格高企,重新引發了市場對通脹的擔憂並加劇了地緣政治緊張局勢,對高增長科技股形成廣泛壓制。由於較高的折現率對高估值的動量股造成了不成比例的重壓,隨着投資者減少對高 Beta 科技股的頭寸配置,半導體板塊普遍表現疲軟。
有報道稱 OpenAI 暫時暫停了部分先進模型的訓練和測試以審查安全協議,這進一步打擊了整個半導體行業的市場情緒。該消息引發了投資者對近期 AI 資本支出節奏的短暫擔憂,並對高度依賴數據中心建設的頭部芯片製造商蒙上了一層陰影。儘管出現了短期暫停,但在智能體 AI(agentic AI)工作負載不斷擴展以及來自主要企業客戶和超大規模雲服務商多年期基礎設施承諾的支撐下,市場對 AI 加速器和高性能計算硬件的底層結構性需求依然強勁。
從技術面和市場籌碼分佈的角度來看,在該股此前經歷了一輪快速且持久的上漲並將其市值推至歷史裏程碑之後,尤為容易出現回調。技術動量指標此前已發出超買信號,導致股價交易價格顯著高於關鍵移動平均線。這種過度拉升的籌碼分佈促使機構和散戶交易員在避險情緒高漲的交易日鎖定短期利潤,從而加劇了盤中波動和下行壓力。
儘管遭遇回調,但支撐這家半導體巨頭長期投資邏輯的基礎依然穩固,並擁有堅實的基本面催化劑。華爾街分析師繼續強調,受下一代架構應用的推動,該公司在服務器 CPU 領域的市場份額不斷擴大,同時企業級 AI 加速器的部署也在加速推進。大型投資銀行近期上調其目標價,進一步增強了市場對其多年期營收和盈利增長前景的信心,這表明當前的波動代表着更大結構性趨勢內的估值整合,而非基本面的根本性轉變。
超威半導體(AMD)技術分析
超威半導體 (AMD) 技術面來看,MACD(12,26,9)數值22.464,處於買入狀態,RSI數值65.468處於中性狀態,Williams%R數值19.947處於超買狀態,注意關注。
超威半導體(AMD)媒體輿情
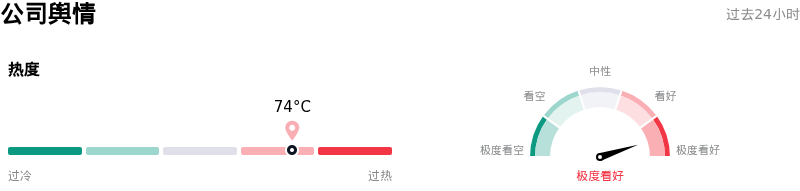
超威半導體 (AMD) 公司輿情熱度來看,當前熱度74,處於很熱狀態;公司市場輿情方向來看,當前輿情指數處於極度看好狀態。
超威半導體(AMD)基本面分析
超威半導體 (AMD) 處於科技設備行業,最新年度營業收入$34.64B,處於行業9,淨利潤$4.33B,處於行業12。「公司簡介」
近一月多位分析師給出公司評級為買入。目標價預測平均價為$607.14,最高價為$1250.00,最低價為$320.00。
關於超威半導體(AMD)的更多詳情
公司特定風險:
- 估值壓縮與華爾街下調評級:股價在飆升至接近每股600美元的歷史新高後,近期機構將其評級下調至「持有」,引發了獲利回吐,分析師警告稱,遠期市盈率已消化了截至2027年激進的AI增長預期。
- 系統集成拖累毛利率:向Helios機架解決方案等全面AI基礎設施系統的轉型將毛利率限制在56%附近,散熱、網絡和電力基礎設施等非硅芯片集成成本壓低了核心芯片的盈利能力。
- 封裝與代工產能限制:高帶寬存儲器(HBM3e)供應瓶頸以及台積電外部先進封裝產能限制,繼續壓制Instinct系列AI加速器的總可交付量,進而限制了其從競爭對手手中奪取市場份額的能力。
- 地緣政治現實與出口管制壓力:隨着外交談判未能放寬美國對海外市場的技術出口管制,市場波動加劇,打壓了對擴大國際AI芯片出貨量的市場情緒。
原文鏈接