隨着全球可用銅庫存降至前所未有的低位,供應端的任何擾動都可能進一步放大市場緊張程度,德意志銀行認為,銅市正從需求驅動邏輯轉向供應流動性危機,價格上行風險明顯升溫。
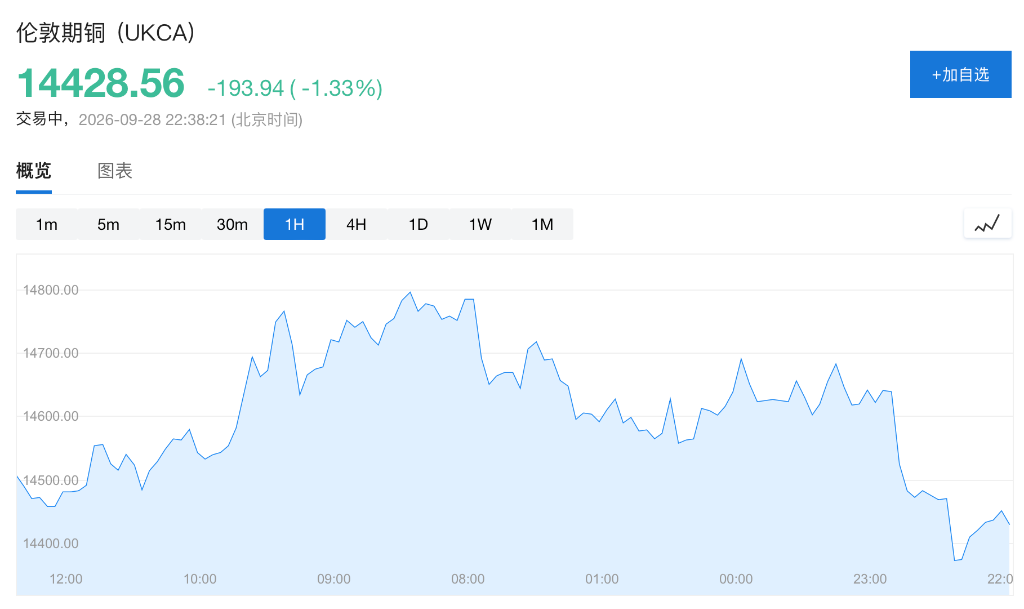
據報道,德意志銀行分析師Daniel Ghali預計,銅價將在2027年第二季度升至每噸22050美元,較周一倫敦金屬交易所(LME)14458.50美元的價格高出逾50%。Ghali將當前市場形容為一場「歷史性金屬爭奪戰」,買家正競相鎖定日益有限的現貨供應。
在他看來,當前銅市已難以同時承受多重壓力,包括美國持續囤貨、進一步補庫需求、精煉銅供應出現明顯中斷,以及全球供需平衡意外收緊。隨着可用庫存持續下降,市場定價邏輯正從「需求增長」轉向「爭奪有限供應」,銅價對供應端擾動的敏感度也隨之上升。
庫存持續收緊,銅市進入供應爭奪階段
德意志銀行認為,美國持續囤貨正在進一步改變全球銅庫存分佈。該行估算,若當前趨勢延續,到今年年底,美國與亞洲主要消費市場合計持有的銅庫存可能佔全球供應總量的71%,進一步壓縮其他地區能夠獲得的現貨資源。
即便美國最終不徵收銅關稅,銅料也未必會重新流向其他市場。由於美國銅期貨價格相對LME存在溢價,而LME在美國設有倉庫,銅料進入美國體系後,即便溢價收窄,也可能繼續留在美國不同倉儲地點之間流轉,而不是重新進入全球市場。
Ghali進一步警告,如果囤貨趨勢持續,全球其他用戶可獲得的銅供應甚至可能在2028年底前耗盡。不過,這一極端情景最終可能通過價格機制得到緩解:銅價大幅上漲後,部分用戶將尋求以鋁替代銅。儘管鋁的導電效率較低,但成本優勢可能推動需求轉移。
德銀預期2027年銅價均值20900美元
問題在於,當前銅價仍不足以觸發大規模替代。這意味着,在價格真正高到足以改變終端用戶行為之前,供應緊張仍可能持續,並對銅價形成支撐。
德意志銀行預計,銅價2027年均價將達到每噸20900美元,並在2027年第二季度觸及22050美元;2028年均價則回落至18500美元,反映出市場在經歷極度緊張後逐步恢復平衡的預期。
短期來看,銅價距離這一目標仍有明顯空間。周一LME銅價下跌1.33%,報每噸14428.50美元。當前價格與德銀2027年目標價之間仍相差逾50%,意味着從現價走向極端緊缺情景並非直線過程,關稅政策、精煉產能以及實際需求變化仍將決定這一輪銅市緊張能否進一步演變為真正的供應危機。