智通財經APP獲悉,瑞銀亞洲半導體團隊最新發布行業報告《Asia Semis Pulse》,給出四條同時加速的主線:台積電(TSM.US)埃米級製程 A14 的建設節奏提前、聯發科靠谷歌(GOOGL.US)TPU與新增 ASIC 項目打開第二增長曲線、硅電容成為 AI 封裝的新咽喉、硅晶圓進入第三輪上行周期。報告的核心判斷是,雲 AI 需求正在把半導體最上游的每一個環節同時推入擴產狀態——從 1.4 納米級晶圓廠到最不起眼的被動元件。
A14 提前:寶山進機、中科擴廠被拉快
瑞銀稱,台積電正在進一步加速其最先進產能的建設:新節點 A14 將率先在寶山 Fab 20 於 2026 年下半年啓動設備進機,而原定在中科 Fab 25 的擴產計劃正在被提前,以支撐 2028 年量產時更大的產能規模。瑞銀估算,到 2028 年底台積電可建成約 6 萬片/月的 A14 產能,高於 N2 在同期裝機產能的 3 萬至 4 萬片/月。
這一判斷與中國台灣供應鏈的公開信息互相印證。台灣媒體 9 月 25 日報道稱,A14 已在新竹寶山 Fab 20 與中科 Fab 25 啓動試產,用於評估節點可行性、讓客戶提前了解自身設計在量產環境中的表現,因試產進展好於預期,時間表因此前移;按規劃 A14 將於 2027 年進入風險試產、2028 年在台灣量產。寶山 Fab 20 的 P3 廠區第二季已取得使照、9 月開始陸續進機,預計 2027 年首季試產;量產主力廠區中科 Fab 25 的 P1 廠區預計 2027 年 4 月前完工,P2 至 P4 同步趕工,兩廠合計 A14 產能約 6 萬至 7 萬片/月。
規格上,A14 相對 N2 在同等功耗下速度提升 10% 至 15%,或在同等頻率下功耗降低 25% 至 30%,邏輯密度增加超過 20%,採用第二代納米片晶體管與 NanoFlex Pro 標準單元,光刻仍沿用 Low-NA EUV、要到 1 納米前後才導入 High-NA。
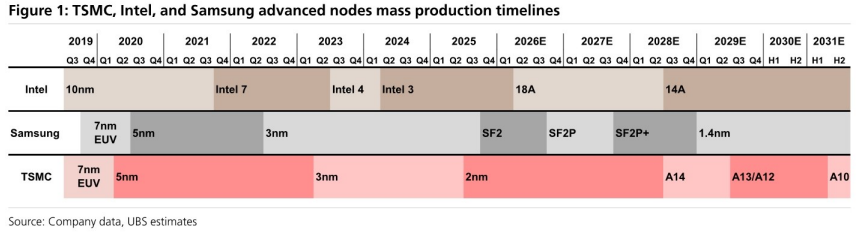
競爭側,瑞銀點出兩個對照:英特爾(INTC.US)目標 2028 年量產 14A、今年晚些時候發布 PDK 1.0;三星晶圓代工的 SF1.4 因良率挑戰,量產看起來要推遲到 2029 年。英特爾代工負責人 Naga Chandrasekaran 此前公開表示,14A 與台積電 A14 的性能差距預計在 5% 以內,並計劃 2027 年下半年啓動風險試產。也就是說,2027 至 2028 年兩家將在埃米時代正面撞車,而三星掉隊。
資本開支上調:2028 年破千億美元
基於 N3、N2 更大幅度的擴產與 A14 更快的爬坡,瑞銀把台積電 2027 與 2028 年的資本開支預測從 800 億與 950 億美元,上調至 900 億與 1,050 億美元。這是本篇報告中幅度最直接的一次數字上調。
產能側,法人預估台積電 2 納米月產能今年底可達 9 萬至 10 萬片、2027 年提高到 13 萬至 14 萬片,南科 3 納米今年第四季約 17 萬至 18 萬片、明年有望突破 20 萬片——這意味着 2027 年將出現 N3、N2/A16 與 A14 三個世代同步擴產、試產的罕見局面。Digitimes 則指出,台積電 3 納米、2 納米與 CoWoS 先進封裝產能持續供不應求,隨着亞馬遜 AWS、聯發科各自因自研 AI 芯片與谷歌 TPU 大單加大投片,台積電已重新調整先進產能配置。
聯發科:TPU v9 定檔,兩年 20 倍
報告第二條主線是聯發科。瑞銀稱對 TPU v9 的 EMIB-T 封裝方案執行轉趨正面:基板廠揖斐電(Ibiden)良率改善,欣興與新光電氣加大 2 納米以下 TPU v9 的量產支持;若 2029 年 TPU v9 需求突破 400 萬顆,聯發科正與台積電洽談在 EMIB-T 之外加入 CoWoS 先進封裝。據悉,TPU v9 將同時採用台積電 CoWoS-L 與英特爾 EMIB-T,前後段供應模式改變後,台積電已微調聯發科的 3 納米、2 納米產能安排。
量化的部分更引人注目。瑞銀測算谷歌 TPU 相關銷售額將從 2026 年的 21 億美元,跳升至 2027 年 180 億、2028 年 435 億、2029 年 525 億美元,2030 年達 600 億美元;換言之,兩年 20 倍。TPU 業務佔聯發科營收比重相應從 2026 年的 10% 升至 2028 年的 65%(2029、2030 年為 68%、69%),TPU 業務的每股收益貢獻則從 8.1 元新台幣膨脹到 2028 年的 291.4 元、2030 年 402 元。
驅動這一測算的,是 TPU 之外的新項目。瑞銀稱聯發科正接洽兩個新 ASIC 計劃、預計近月敲定,合計收入機會最高 100 億至 150 億美元:一是 SpaceX 的 Dojo 3,採用台積電 2 納米與晶圓級系統(SoW)封裝,並可能與英偉達合作提供 NVLink Fusion;二是特斯拉 AI6,用於高階輔助駕駛與機器人,規劃先在英特爾晶圓廠生產、後續轉到 Terafab。
這套邏輯在 9 月 24 日已由瑞銀單獨出過一份聯發科專篇:重申買入、目標價從 6,500 元新台幣上調到 7,300 元,並預測聯發科 2027 年營收按年增長 85% 至 1.25 兆元新台幣、2028 年再增約七成至 2.14 兆元,每股收益 2028 年達 363.36 元;瑞銀強調其 2028 年 EPS 預估比市場共識高出 44%。本篇脈動報告是這一判斷的行業側註腳。
硅電容:AI 封裝的新咽喉
第三條主線是硅電容。瑞銀的邏輯是:AI 與 HPC 封裝尺寸持續變大、功耗走高,功率完整性成為關鍵瓶頸,硅電容由此成為封裝內的關鍵元件。過去硅電容基本只存在於台積電的 CoWoS 與中介層生態,未來數年將隨英特爾 EMIB 與日月光等封測廠的先進封裝擴張走向全行業;瑞銀估算,非台積電體系的硅電容需求到 2028 至 2029 年可能成長至每月 4 萬至 5 萬片,受益者包括已通過英特爾驗證並開始出貨的力積電、2028 至 2029 年加入的聯電,兩家都與愛普科技緊密合作;三星電機近期亦宣佈擴產硅電容以供應英特爾 EMIB。
供需的緊張程度已被多方量化。摩根士丹利報告估算,截至今年 6 月全球硅電容短缺率高達 57%,未來三年都可能處於結構性缺料,2027、2028 年的缺口分別為 16% 與 11%。產業側的擴產與長約同樣密集:三星電機 5 月公告一份 1.557 兆韓元(約 10.35 億美元)的硅電容長期供應合約,執行期為 2027 年 1 月至 2028 年 12 月,相當於其 2025 年營收的 13.8%;模擬器件大廠 ADI 以 15 億美元收購硅電容廠商 Empower Semiconductor,已於 7 月完成交割。這類元件須在封裝設計階段就導入、還要經過至少兩年的可靠度驗證,客戶一旦認證通過就不易更換,公司規劃 2027 年下半年把 12 吋廠硅電容月產能擴大三到四倍;聯電方面則稱先進封裝事業已有逾十家客戶,明年將擴至逾 35 個新設計案。
需求端的確定性來自兩家人工智能主導者:英偉達 Rubin 架構已將內嵌硅電容列為標配,英特爾計劃 2027 年開始大規模採用硅電容以增強 EMIB 性能。愛普科技的業績已驗證趨勢——2026 年第二季合併營收 23.6 億元新台幣、年增 78%,其中堆疊式硅電容(S-SiCap)貢獻 6.4 億元、年增 273%,佔營收比重達 27%。
不過商業周刊同時提示了一個天花板:與 28 納米以上、年產值七百多億美元的成熟製程代工相比,今年全球硅電容產值僅約 23 億美元,規模尚不足以改變產能配置與獲利結構;如果硅電容永遠只能貼在 AI 芯片旁邊,它的上限就會被先進封裝產能鎖死。
硅晶圓:第三輪上行周期
第四條主線是硅晶圓。瑞銀援引台灣媒體報道稱,合晶正就新一輪約 8% 的漲價與客戶談判;若確認,這將是其在第二季對部分 6 吋、8 吋客戶調漲約 10%(2026 年下半年生效)之後的第二輪。瑞銀判斷,新產能要落地,必須有意義的漲價才能在 2028 年前解決供給緊張,漲價自 2026 年上半年啓動,2027 至 2028 年按年漲幅可能超過 20%;報告以 12 吋晶圓稼動率與環球晶報價對照,指出這是繼 2017 至 2018、2021 至 2022 之後的第三輪上行周期。
產業鏈的驗證同樣密集。今年 5 月,信越化學、SUMCO 與環球晶同步發出漲價函,啓動年內第二輪調價,12 吋常規產品上調 5% 至 8%,面向 AI 與 HPC 的高階特殊硅晶圓漲幅達 18% 至 22%;進入下半年,6 吋、8 吋、12 吋出現三年多來首次全尺寸漲價,漲幅一成起步。合晶上半年已完成約 10% 的價格調漲並於下半年落實,公司確認正就其他 8 吋客戶洽談報價、新價格可能自 2027 年起適用,尚未調整 12 吋報價;環球晶董事長徐秀蘭則直言現貨與長約價格都已進入上升通道。
需求側的數字來自 SUMCO 的測算:AI 服務器對 12 吋硅片的需求量是通用服務器的 3.8 倍,同等容量下 HBM 對 12 吋硅片的消耗是主流 DRAM 的 3 倍,2026 年 AI 相關先進製程硅片月需求預計突破 100 萬片、佔全球 12 吋總需求的一成以上。SEMI 數據顯示,2026 年第二季全球硅晶圓出貨量按年增長 7.4%、按月增長 9.1%,達 3,573 百萬平方英寸,創近兩年單季新高,並已連續四個季度按年正增長(SEMI、SUMCO)。
結論
把這四條線放在一起看,瑞銀這份脈動報告實際給出了一個判斷:AI 算力的瓶頸正在從「算力芯片」擴散到「每一個配套環節」——先進製程要提前投產、封裝要提前備料、最上游的硅片要提前漲價。報告同時給出了兩個需要跟蹤的變量:一是台積電 2028 年 1,050 億美元的資本開支能否落地為實際產能,二是聯發科在 CoWoS 與 EMIB-T 之間的封裝路線選擇,將決定它能否喫下 2029 年之後的 TPU 需求。