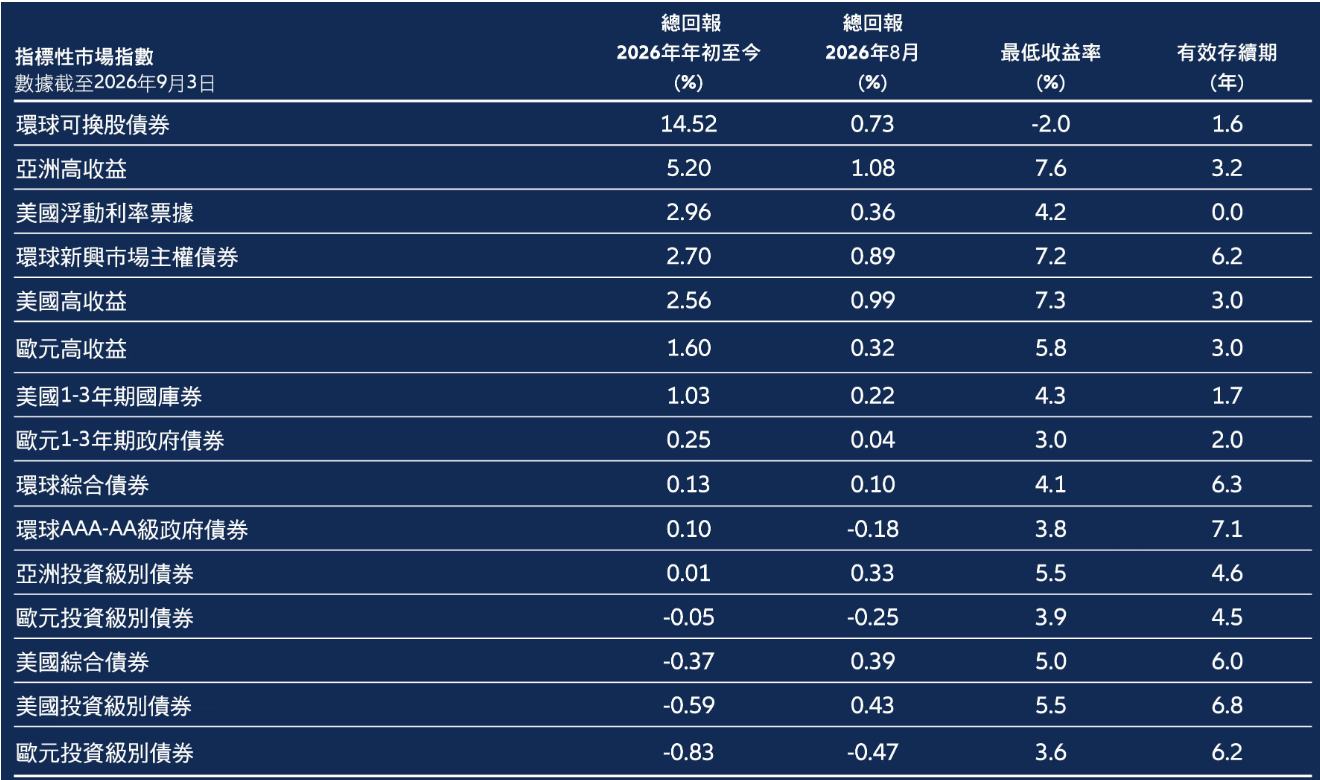
智通財經APP獲悉,安聯投資發布9月定息收益展望稱,受美伊衝突尚未得到徹底解決影響,市場擔憂能源價格高位或將持續推升通脹,長年期主權債券價格承壓。分區域來看,日本債券表現墊底,美英債券表現優於歐元區。美國財政部實施數十億美元長年期美債回購,僅起到平抑波動效果,並未帶動收益率下行。市場加息預期升溫推高短端收益率,收益率曲線普遍趨平。外匯市場層面,美元對主要貨幣走弱,大宗商品關聯貨幣表現亮眼;新興市場債券與企業信貸整體佔優,高收益債券表現尤為突出。
安聯投資指出,市場已經邁入貨幣環境趨緊新階段。9月上旬超長年期主權債券遭遇拋售,收益率攀升至多年高點。歐洲央行加息 25 個點子至 2.50%,同時上調通脹預期,油價再度站上每桶 100 美元。即便美國財政部 8‑9 月開展市場干預,債券市場並未受到明顯提振,10 年期美債收益率逼近 5%,30 年期美債收益率在 5.4% 下方震盪。
若對比08年金融危機之後被持續壓低的收益率水平,當前收益率看似處於高位,但相較於歷史長期均值,主權債券收益率仍不算高。這一輪變化更偏向一場市場制度範式切換,而非簡單債券危機。範式轉變背後多重驅動因素:通脹風險抬升、財政赤字擴張,政府與科技巨頭競相為 AI 基建搶奪資本,進一步加劇全球資金競爭。
安聯投資認為,當前債券估值並不存在顯著泡沫,寬鬆貨幣時代正在有序落幕。自特朗普第二任期以來,美國 10 年期美債收益率大致維持約 90 個點子區間震盪,在市場不斷渲染債市崩潰論調背景下,整體走勢尚算有序。當然市場依舊存有各類風險隱患。固收投資思路也必須隨之迭代,告別過去利率人為壓低時期的舊框架。
對於固收投資者而言,更高收益率並非完全利空,債券自身回報吸引力迴歸,有望推動投資者提升債券配置比例;收益率上行也讓債券對比股票的配置價值提升,可以作為股票組合重要補充。2020 年後傳統多元資產策略持續承壓,市場下跌階段股債經常同步走弱,根源來自通脹超預期上行,市場一度將 5% 收益率視作非正常狀態。隨着 「高利率維持更久」 逐步成為現實,債券有望重新發揮風險對沖功能。
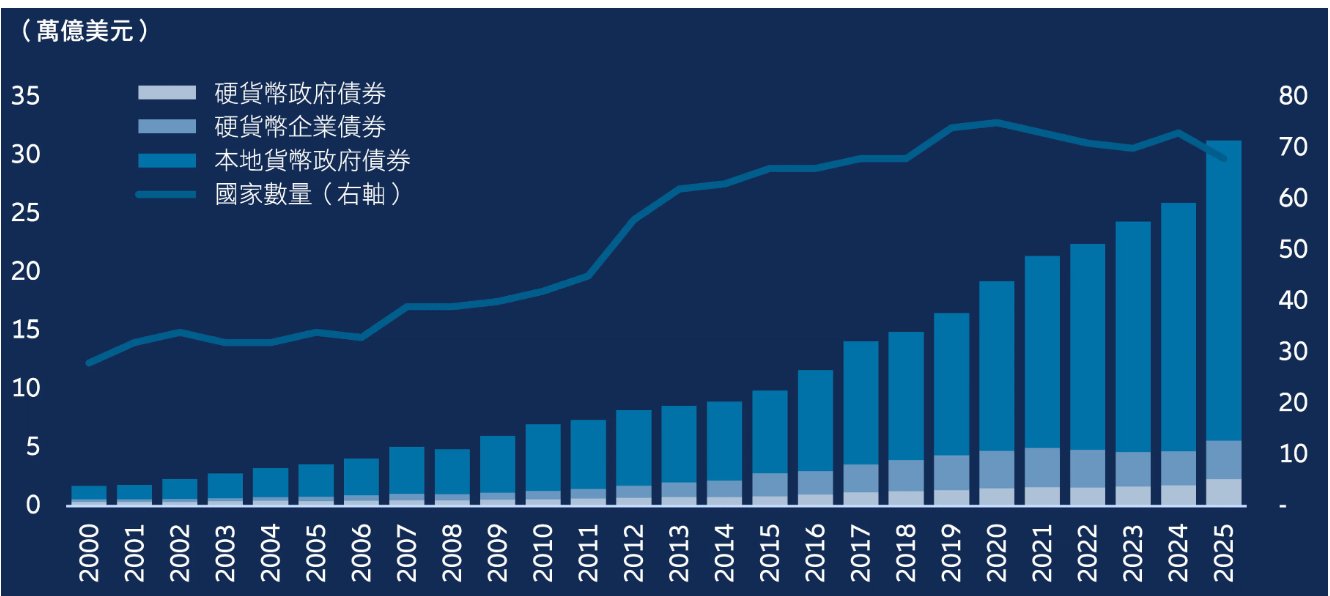
安聯投資表示,更高收益率帶來複利收益,能夠對沖股票組合波動。再通脹與加息環境之下,金融機構發行的浮動利率票據具備投資價值,票息跟隨利率上行而抬升。同時安聯投資看好新興市場債券以及亞洲高收益信貸,一方面整體收益率具備誘惑力;另一方面主權與企業信貸基本面穩健改善,對AI投資熱潮依賴度相對更低。