TradingKey - 美光科技(MU)將於9月30日美股盤後公布2026財年第四季度業績。在AI服務器持續擴張、DRAM和NAND價格上漲以及HBM需求快速增長的背景下,這份財報受到市場高度關注。
根據FactSet預期,美光第四季度營收預計約為510.7億美元,每股收益約31.52美元。公司此前給出的指引為營收約500億美元,上下浮動10億美元;調整後每股收益約為31美元,上下浮動1美元。過去四個季度,美光均實現盈利超預期,市場目前對本次財報的預期也相對較高。
HBM4放量能否幫助美光追趕三星和SK海力士?
過去一年,美光最大的變化來自AI數據中心需求。
隨着AI模型規模擴大以及推理工作負載增加,服務器對於內存容量和帶寬的要求越來越高,HBM、DDR5等高性能存儲產品因此成為行業增長的主要驅動力。與此同時,傳統DRAM和NAND市場供需關係也明顯改善,價格上漲進一步放大了美光的收入和利潤增長。
這一趨勢預計仍將延續至第四季度。根據市場預測,美光第四季度DRAM收入有望達到約382.6億美元,按年增長超過300%;NAND收入預計達到約123.2億美元,按年增長超過400%。
目前,美光在HBM市場的份額仍落後於SK海力士和三星,但公司正試圖藉助HBM4的產品迭代縮小差距。管理層此前表示,美光已經出貨超過10億美元的HBM4產品,而下一階段能否擴大產量,將直接影響公司在AI內存市場的競爭地位。
競爭對手也沒有停下擴產腳步。三星正在擴大HBM4及下一代HBM4E產能,SK海力士也在加快相關晶圓廠建設和設備投入。在兩大競爭對手同步增加供應的情況下,美光能否憑藉HBM4擴大市場份額,將成為未來幾個季度的重要觀察指標。
存儲價格還能漲多久?美光真正面臨的是周期風險
目前美光最強的盈利驅動力之一,就是存儲芯片市場正在經歷供需趨緊。
此前行業曾長期受到庫存過剩拖累,但隨着廠商控制資本支出、AI服務器需求快速增長,市場供應逐漸收緊,DRAM和NAND價格開始明顯回升。對於美光而言,這種環境不僅改善銷售規模,也顯著提升了利潤率。
公司2026財年第三季度已經實現營收414.6億美元,按月增長74%,GAAP淨利潤達到282.4億美元,利潤率同樣處於高位。市場預計第四季度毛利率可能進一步升至約87%,部分機構甚至認為利潤率還有繼續向上的空間。
但問題也恰恰在這裏。
存儲行業始終具有較強周期性。當前價格上漲讓美光獲得了非常高的盈利能力,但隨着三星、SK海力士以及其他廠商逐漸增加產能,市場供應遲早會恢復。如果新增產能釋放速度超過AI需求增長,價格上漲的幅度就可能下降,美光的利潤率也會隨之承壓。
美光本身也在為下一輪需求增長投入大量資金。公司持續增加HBM、DRAM等產品產能,同時擴大研發和製造設施建設。未來十年,公司計劃投入約100億美元在愛達荷州博伊西建設先進研發中心,進一步佈局下一代內存和先進封裝技術。
這些投資有利於美光長期保持競爭力,但同時也意味着公司需要承擔更高的資本投入。如果市場景氣能夠延續,新增產能將成為未來收入增長的基礎,如果周期突然反轉,高資本支出則可能進一步放大盈利波動。
華爾街仍然樂觀,但預期已經很高
從目前市場預期來看,華爾街仍然對美光保持較高信心。
根據TipRanks統計,過去三個月覆蓋美光的20位分析師中,有19位給予「買入」評級,僅1位建議持有。平均目標價達到1501.84美元,最高目標價為2000美元,最低為1100美元。
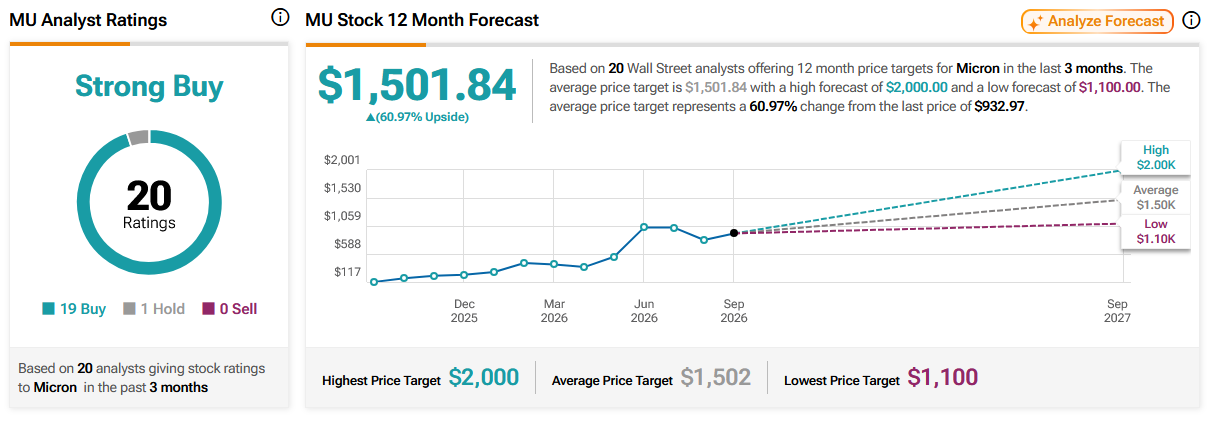
來源:TipRanks
近期,多家機構也繼續維持較為積極的判斷。瑞銀維持「買入」評級,目標價1625美元;Rosenblatt繼續給出1500美元目標價;花旗將目標價從1150美元上調至1300美元;BMO資本市場同樣維持1300美元目標價;富國銀行則給出1400美元目標價。
這些目標價背後的核心假設基本一致,即AI基礎設施投資仍將保持較快增長,HBM和高性能DRAM需求繼續擴大,同時美光能夠維持較強的定價能力。
但值得注意的是,市場預期已經很高,這意味着單純實現業績超預期可能不足以推動股價持續上漲,對於已經經歷巨大漲幅的美光而言,投資者更希望看到管理層釋放未來幾個季度仍然供不應求的明確信號。
原文鏈接