
佈局「計算連續體」

出品 | 虎嗅科技組
作者 | 梁卡爾
編輯 | 苗正卿
頭圖 | 虎嗅拍攝
夏威夷時間9月24日,驍龍峰會臨近尾聲,高通突然宣佈與蘋果續簽全球專利許可協議。新協議將於2027年4月1日生效,期限和具體金額沒有披露。
對高通而言,這是一個足以讓華爾街暫時鬆口氣的消息。但蘋果續下的是專利,不是芯片。
隨着蘋果自研C1、C2系列基帶進入更多iPhone,高通失去蘋果基帶訂單的趨勢並未逆轉。蘋果仍然繞不開高通的通信專利,卻在努力擺脫高通的芯片。
根據Bernstein分析師Stacy Rasgon及市場此前的測算,蘋果每年向高通採購基帶及射頻前端的金額約為50億至70億美元,另貢獻約15億至17億美元專利許可收入。前者正隨蘋果擴大自研基帶應用而下降;後者規模較小,但高通技術許可業務QTL稅前利潤率長期維持在70%以上。
新協議中的價格部分並未公布,分析師的預測未必會原封不動地延續,但續約至少消除了高通許可收入在2027年後驟然中斷的風險。換句話說,高通守住了利潤底,但沒有守住增長曲線。
這構成了本屆驍龍峰會最真實的背景。
在續約消息公布之前的活動上,高通公司總裁兼CEO克里斯蒂亞諾·安蒙(Cristiano Amon)稱,「我們正從‘以App為中心’的體驗模式,邁向‘以智能體為中心’的新時代。」整場峰會圍繞這一判斷展開。高通試圖從一家手機芯片供應商,變成覆蓋手機、PC、汽車、可穿戴設備乃至數據中心的AI計算平台。高通將這一佈局稱為「計算連續體」。
蘋果續約證明,高通舊時代的商業模式仍然有效。安蒙講的是,手機之後,高通還能成為誰?


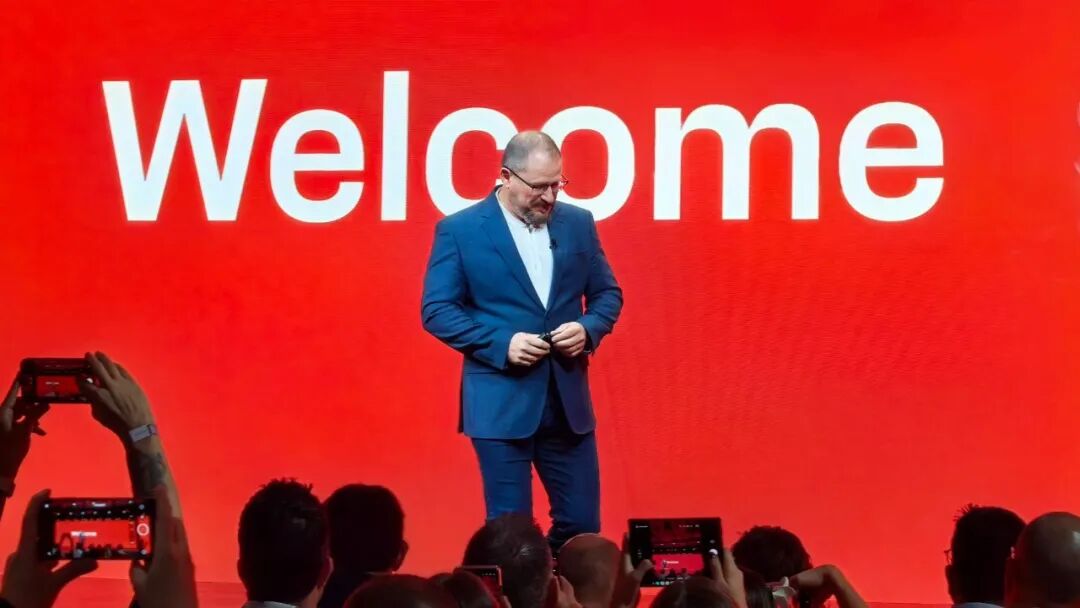
夏威夷時間9月22日,峰會首日,安蒙走上舞台,把未來的人機交互劃分為兩個維度,「一個維度是你親自完成任務,另一個維度是你的智能體代替你完成任務」。
在他的設想中,智能手機不會被智能眼鏡或其他AI硬件取代,而是從一個運行App的設備,變成調度個人智能體的控制中心。耳機、眼鏡、PC和汽車負責感知和執行,手機負責連接不同終端及個人數據。個人AI時代,手機仍是中樞嗎?
這是一個關於AI的判斷,也是一套為高通量身定製的商業敘事。
過去,高通的商業模式建立在兩層確定性上。
第一層是專利。只要一台手機需要連接蜂窩網絡,就很難完全繞過高通積累的標準必要專利。第二層是芯片。安卓旗艦機長期需要高通的SoC,蘋果也一度高度依賴高通的基帶和射頻前端。
現在,第一層確定性仍然穩固,第二層卻在持續鬆動。
蘋果已經用自研基帶削減高通的芯片份額;聯發科通過「天璣開放架構」與手機廠商進行更深的聯合調優;小米等高通的長期客戶也在加碼自研SoC。對手機廠商而言,多供應商採購和自研芯片不僅是技術選擇,也是爭奪產品定義權、降低採購成本和提升議價能力的手段。
高通中國區董事長孟樸相當平靜地向虎嗅對此做出回應。他表示,OPPO、vivo長期同時採用高通和聯發科平台,並會在不同產品上選擇不同芯片;客戶自研SoC也不罕見,背後既有技術戰略考慮,也有展示自身技術能力的需求。
但客戶可以多元選擇,高通卻不能對單一市場保持依賴。
2026財年第三季度,高通手機芯片收入佔公司總營收的比例下降到接近50%。同一時期,汽車業務按年增長61%。到2029財年,高通希望將非手機業務收入提升至400億美元,形成手機、汽車與物聯網、數據中心三條收入支柱。
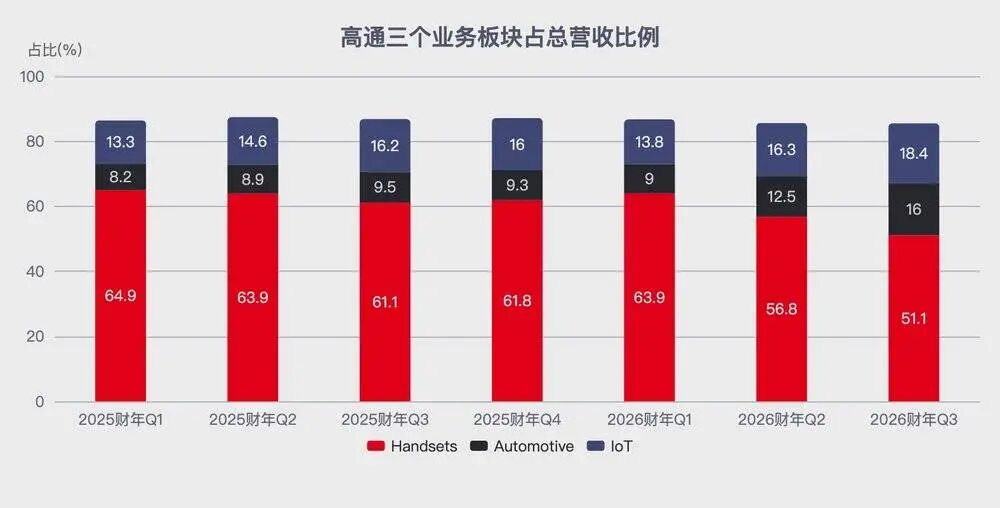
數據來源:高通財報
這就是「計算連續體」的商業含義,當一顆手機芯片不再足以支撐增長,高通必須把CPU、NPU、連接和軟件能力鋪到儘可能多的終端上。
過去,高通的優勢是客戶需要驍龍。未來,它要證明的是,即便客戶有了更多選擇,仍然願意為驍龍支付溢價。


「計算連續體」很容易淪為一句覆蓋所有業務的口號。高通這次試圖用芯片架構解釋,它究竟意味着什麼。
傳統App通常接收一條指令,完成一項確定的任務。智能體則需要持續感知環境、理解上下文、拆解目標、調用工具,並根據執行結果規劃下一步動作。
因此,智能體需要的並不只是更高的峯值算力。
在一套端側智能體工作流中,傳感器中樞負責持續感知,CPU負責規劃和任務調度,NPU負責模型推理,GPU負責並行計算。數據還要在多個計算單元之間頻繁流動。算力、內存帶寬、時延和功耗,任何一環都可能成為瓶頸。
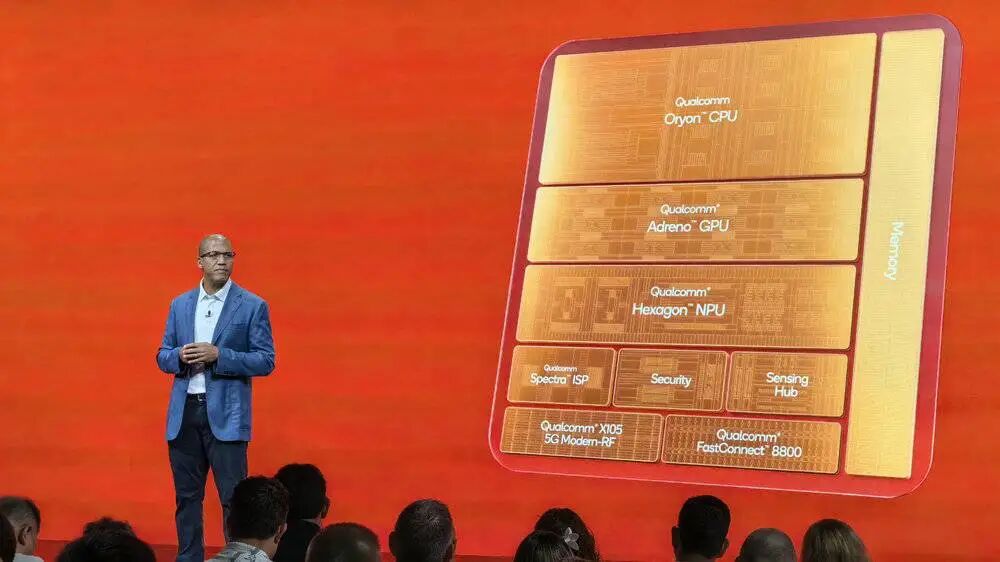
具體到第六代驍龍8超級至尊版,Oryon CPU首次突破5GHz主頻,並引入FlexCache共享緩存池,Hexagon NPU的共享內存容量提高50%,支持最高32K Token上下文窗口。
圖片來源:虎嗅拍攝
這些參數背後更重要的變化,是高通開始重新設計芯片內部的數據搬運方式。
高通技術公司執行副總裁兼技術規劃、邊緣解決方案和數據中心業務總經理馬德嘉(Durga Malladi)解釋,智能體在推理、規劃和調用工具時會產生大量臨時數據。如果這些數據被放在手機主內存中,每次使用都需要在內存和NPU之間來回搬運,不僅增加時延,也會推高功耗。
高通的解決思路是利用NPU附近的大容量片上共享內存(SRAM)和GPU側的第二代Adreno獨立高速顯存(HPM),將高頻調用的數據塊及中間數學運算結果直接鎖死在芯片內部,儘可能減少對系統外部內存(DDR)的訪問頻次。它不能讓大模型徹底繞過主內存,卻可以降低數據搬運的頻率。
這正是高通在峰會現場重點展示30B MoE模型的原因。
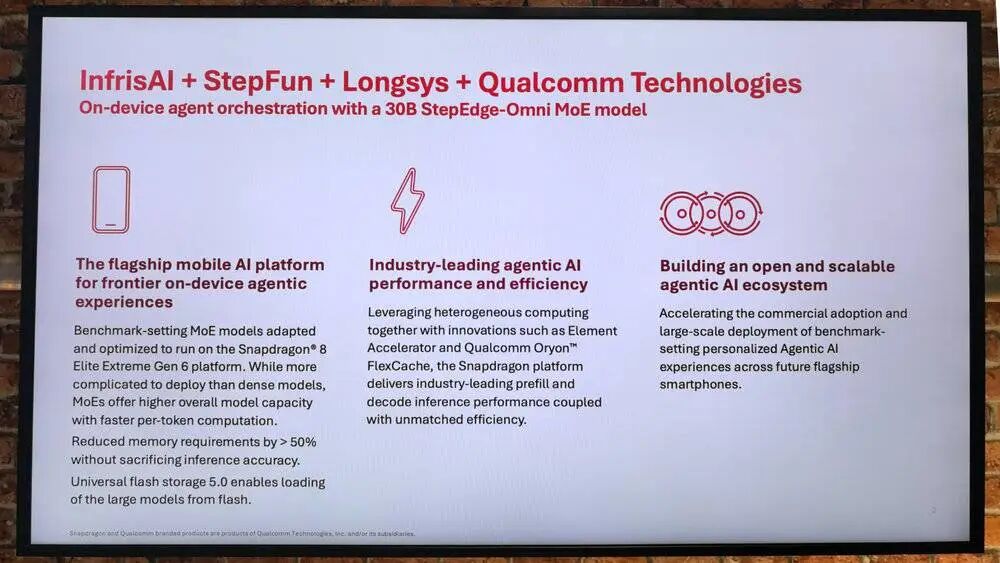
高通與階躍星辰、無量火、江波龍合作,將StepEdge-Omni 30B MoE模型完整部署在搭載新一代驍龍平台的參考設計上。演示中,模型在本地完成了郵件理解、行程規劃、日曆同步、航班酒店推薦和郵件草擬等連續任務,全程不需要調用雲端。
圖片來源:虎嗅拍攝
按照現場公布的數據,無量火的Ember推理引擎在不改變模型結構、不損失推理精度的前提下,將運行內存需求降低超過50%;模型預填充吞吐超過每秒330 Token,相較只使用NPU的通用推理方案提升超過30%。
這場演示真正跨過的不只是單純的算力門檻,更重要的是手機的內存牆。
一個300億參數的MoE模型,其靜態權重在FP16精度下約需60GB,INT8量化下約需30GB,遠超普通手機的運行內存。但通過MoE稀疏激活、模型量化、運行時優化和分層內存調度,高通及其合作伙伴將模型權重存儲在端側閃存中按需加載,使運行時內存需求降至約10-14GB,從而將這類模型部署進旗艦手機的參考設計。
從2023年展示端側Stable Diffusion,到支持百億參數語言模型,再到如今部署30B MoE,高通押注的是一個更底層的趨勢。當模型從雲端向終端下沉,幾乎所有個人設備都將需要本地推理、持續感知和低功耗連接。
高通2021年收購Nuvia並發展自研Oryon CPU,由此獲得了更強的CPU設計控制力。隨着高通與Arm結束持續數年的授權訴訟,這條自研架構路線上的一項重大不確定性也被消除。
問題是,證明模型能夠在手機上運行,和證明這門生意可以成立,仍然是兩回事。


參考設計上的技術演示,並不能直接等同於消費電子產品上的規模化量產。
模型權重之外,手機還需要為KV Cache(鍵值緩存)、運行時激活值、操作系統和其他應用預留相當可觀的內存空間。因此,參考設計採用多大內存、模型處於何種量化精度、持續運行時功耗多少,以及峯值性能可以維持多久,都會決定這場演示距離走向消費者的大規模量產還有多遠。
高通公布的每秒330 Token也是預填充吞吐,而非用戶能夠直接感知的逐Token生成速度。它證明芯片可以快速處理輸入上下文,卻不能單獨說明模型的完整交互體驗。
更現實的障礙是成本。
孟樸在峰會期間算了一筆低價手機的賬。一款原本硬件成本約40美元的產品,內存、SoC、螢幕和其他部件可能各佔約10美元;如果內存成本上漲至40到50美元,整機成本就會升至70到80美元,原有的100美元價格帶將難以維持。
與此同時,先進製程和封裝成本也在上漲。孟樸坦言,高通新一代2nm旗艦芯片的成本高於3nm產品。頂配產品還需要採用成本更高的封裝和散熱方案,消化端側AI帶來的算力與功耗需求。
這揭示了端側AI的基本矛盾,本地運行更大的模型,需要更強的SoC、更大容量的內存和更復雜的散熱,但手機行業同時面臨存儲價格上漲、先進製程成本攀升和換機周期延長。
技術上可以裝進手機,不等於商業上可以裝進每一部手機。
至少在短期內,完整的端側智能體仍可能是一項旗艦機能力。它能否下沉到主流價格帶,取決於模型壓縮效率、內存價格,以及用戶是否願意為隱私、低時延和離線能力支付額外成本。
如果用戶無法感知端側與雲端的區別,手機廠商就沒有充分理由為更大的內存、更昂貴的芯片和更復雜的散熱買單。
高通可以做出技術標杆,最終卻需要手機廠商提高BOM成本,並由消費者承擔溢價。端側AI的第一道量產門檻,可能不是模型能不能運行,而是誰願意為它付錢。


成本之外,高通還面臨一道芯片公司無法獨自解決的門檻,也就是應用控制權。
峰會現場,個人AI公司Awear首席執行官Ash Saulsbury介紹了As-One系統。用戶提出一次請求,智能體便可以跨越七個應用,尋找餐廳、查詢天氣、預訂座位、發送信息,並提醒用戶何時出發。
這看起來像理想中的手機智能體,但現場沒有解釋最關鍵的問題:它如何獲得七個應用的調用權限。一位行業人士跟虎嗅說,可能考慮到市場環境不一樣,豆包手機的困境可能未必和Awear遇到的一樣,但目前這些都只是在demo階段。
智能體要跨應用完成任務,需要處理操作系統接口、用戶隱私、賬戶登入、支付權限、平台分成和責任歸屬。高通可以讓30B模型在手機上運行,卻不能單方面要求社交、支付、電商和航旅平台向智能體開放核心接口。
高通掌握的是計算底座,智能體入口和應用規則卻更多掌握在手機廠商和互聯網平台手中。
這也是「計算連續體」面臨的第一道生態障礙,跨終端不等於跨平台。
一副採用驍龍芯片的眼鏡,未必能夠順暢調用另一品牌手機中的應用;一台驍龍PC上的智能體,也未必能取得手機和汽車上的數據權限。芯片架構可以統一,賬戶、數據和服務卻未必願意互通。
圖片來源:虎嗅拍攝
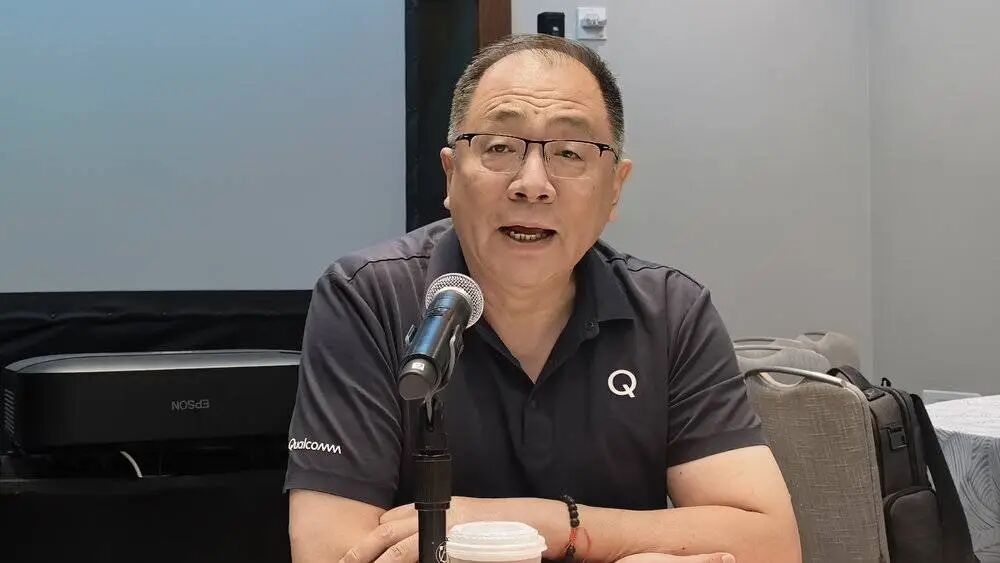
孟樸因此給出了一個更謹慎的時間判斷。在他看來,各類AI智能體在不同終端之間真正形成協同,可能要到2027年或2028年纔開始落地。
「不同AI終端廠商的發展往往各有側重,很少有企業能夠覆蓋所有的通用終端」,孟樸解釋,因此,跨廠商、跨設備的協作,還需要時間。
換句話說,高通已經準備好了一部分基礎設施,但智能體生態尚未做好使用這些基礎設施的準備。


手機之外,高通並非沒有找到增長。
按公司2026年投資者大會給出的目標,到2029財年,高通非手機業務收入將達到約400億美元。其中,汽車業務目標為100億美元,IoT及個人計算業務超過140億美元,數據中心業務超過150億美元。
這組目標看上去接近「三分天下」,但三塊業務的成熟度並不相同。
汽車是路徑最清晰的一塊。到2026年,高通汽車業務正向約70億美元年化收入邁進,公司還擁有約650億美元的汽車定點項目管線。但汽車芯片從獲得定點到量產確認收入周期漫長,定點金額也不能直接等同於未來收入。
IoT及個人計算業務已經有一定收入基礎。2026年,該業務單季度收入約17億美元。高通希望到2029財年,將工業、網絡和機器人相關收入推高至80億美元,將PC與個人AI計算業務提升至60億美元。
真正激進的目標來自數據中心。
這項業務目前仍處於從零到一的商業化階段,高通卻給出了2029財年超過150億美元的收入目標。相比之下,汽車業務從約70億美元年化規模增長至100億美元,更多是兌現已有項目,但數據中心則需要高通在三年左右進入一個由英偉達、AMD、雲廠商自研ASIC共同爭奪的市場,並迅速形成百億美元收入。
這意味着,高通所謂的多元化轉型,並不是汽車、IoT、PC和數據中心四條成熟曲線的自然疊加。相當一部分增長壓力,被押在了一個尚未經過規模化驗證的數據中心業務上。
收購AI軟件公司Modular,是這場押注的一部分。
高通已經將Modular旗下的Mojo語言開源,並計劃讓MAX框架不僅運行在高通硬件上,也能支持英偉達GPU和數據中心ASIC。它想借此進入開發者工具鏈,把過去主要面向設備廠商的生意延伸到雲端開發者。
但現階段,Modular還不能和高通的專利業務並列為兩條護城河。
專利許可已經具備明確的標準必要性、法律約束力和長期現金流。軟件平台則仍需要開發者數量、應用規模和商業模式來驗證。允許軟件運行在第三方硬件上,可以擴大生態覆蓋,也可能削弱軟件與高通芯片之間的綁定。
開源是一張進入軟件生態的門票,還不是護城河本身。


蘋果續約,為高通保住了每年十幾億美元、利潤率極高的許可收入。蘋果推進自研基帶,則仍可能逐步拿走每年數十億美元的硬件訂單。
前者給高通爭取了轉型時間,後者決定了它必須轉型。
驍龍峰會給出的答案,是把CPU、NPU、連接、傳感器和軟件棧鋪向手機、PC、汽車、可穿戴設備和數據中心,讓高通從一顆芯片的供應商,變成跨終端的AI計算平台。
但這套故事還需要跨過三道門檻。
第一,手機廠商是否願意承擔端側AI帶來的芯片、內存和散熱成本;第二,操作系統和應用平台是否願意向第三方智能體開放權限;第三,汽車、PC和數據中心業務能否提供足以彌補蘋果訂單流失的收入規模和利潤質量。
這個搭載30B MoE模型手機參考設計,只能證明高通有能力把大模型壓縮進芯片裏。但它還沒有證明,「計算連續體」可以變成一套與手機業務同量級的新利潤池。
蘋果續約說明,高通舊時代的專利收費站依然堅固。但新時代的高通,不能只等待客戶為標準必要專利付費,還要讓客戶主動選擇它的芯片、軟件和開發平台。
這是兩種完全不同的能力。
蘋果保住了高通的利潤底,僅是幫高通穩住了資本市場,卻沒有替高通解決增長問題。未來兩三年,資本市場真正要看的,是高通除了每一類終端能否裝上一顆驍龍之外,究竟能不能在純粹的算力架構和軟件買賣裏,再建立一套可持續的收費模式。

本內容未經允許不得轉載。授權事宜請聯繫 hezuo@huxiu.com。
End
想漲知識 關注虎嗅視頻號!