英特爾 (INTC) 盤中上漲3.00%, 所屬行業科技設備下跌0.41% ,公司漲幅跑贏行業漲幅,行業成交額前三股票 美光科技 (MU) 下跌 0.02%;超威半導體 (AMD) 上漲 1.57%;英特爾 (INTC) 上漲 3.00%。
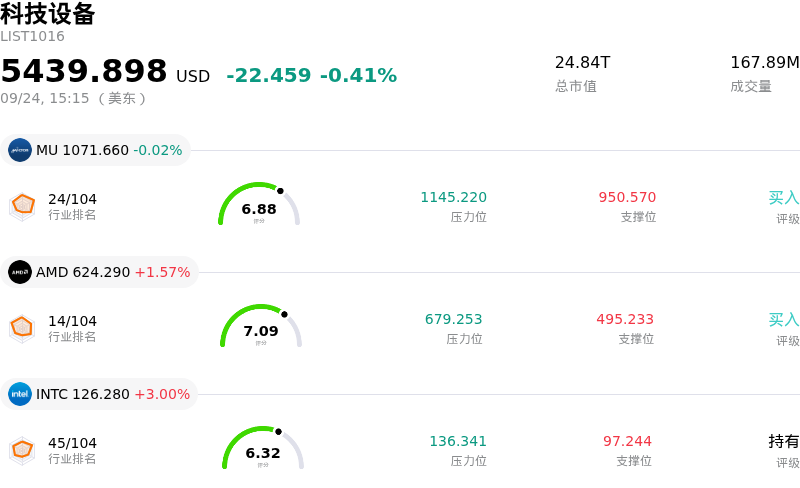
今日是什麼導致了英特爾(INTC)股價上漲?
推動該股股價上漲及盤中波動加劇的核心催化劑,主要是人工智能工作負載需求的加速增長以及賣方機構的有利調升。在企業級和超大規模生態系統中廣泛部署的背景下,依賴CPU的AI Agent(智能體)推理任務急劇增加,重新激發了市場對主機服務器處理器的關注。隨着數據中心擴展其算力架構以應對複雜的Agentic AI(代理式人工智能)工作流,對高性能CPU的需求大幅上升。管理層的表態顯示,對下一代服務器芯片的需求已超過當前的實際生產能力,這進一步證實了供需緊張的動態,預示着核心數據中心業務部門將在多個季度內迎來營收利好。
研究分析師看好並上調目標價後,華爾街的情緒提供了額外的上漲動能。股票研究機構強調了該公司在先進製程節點(尤其是向18A工藝技術的過渡)上的高效執行力,以及持續擴大的第三方代工業務機遇。此外,有報道稱客戶端處理器產品線進行了戰略性價格調整,這表明終端市場需求強勁且定價權有所提升,從而堅定了投資者對毛利率擴張和盈利復甦的信心。目標價上調與代工業務進展的雙重重合,促使機構動量買家在盤中回調時積極承接,進而推高了成交量。
從宏觀和行業角度來看,大盤環境的趨穩以及建設性的地緣政治進展,有助於提升整個科技板塊的風險偏好。隨着機構資金持續流入半導體實體基礎設施領域,該公司憑藉戰略優勢,有望在芯片架構和代工服務兩大領域進一步奪取市場份額。儘管近期連續數周的上漲引發了短期盤中震盪,但AI的結構性普及、嚴謹的資本分配策略以及製造業務轉型取得的顯着進展,依然為長遠邏輯提供有力支撐。
英特爾(INTC)技術分析
英特爾 (INTC) 技術面來看,MACD(12,26,9)數值6.478,處於買入狀態,RSI數值72.416處於買入狀態,Williams%R數值0.950處於超買狀態,注意關注。
英特爾(INTC)媒體輿情
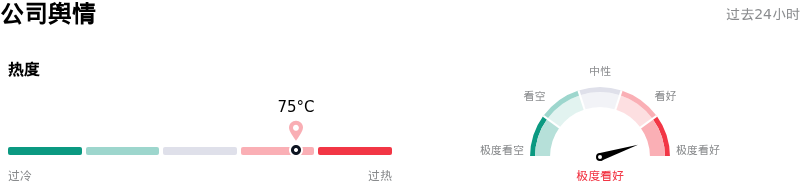
英特爾 (INTC) 公司輿情熱度來看,當前熱度75,處於很熱狀態;公司市場輿情方向來看,當前輿情指數處於極度看好狀態。
英特爾(INTC)基本面分析
英特爾 (INTC) 處於科技設備行業,最新年度營業收入$52.85B,處於行業5,淨利潤$-267.00M,處於行業111。「公司簡介」
近一月多位分析師給出公司評級為持有。目標價預測平均價為$114.77,最高價為$200.00,最低價為$75.00。
關於英特爾(INTC)的更多詳情
公司特定風險:
- 產能不足與供應瓶頸:管理層近期承認,英特爾目前僅能滿足高密度 AI 推理工作負載中約 50% 的客戶 CPU 需求,這暴露了嚴重的產能限制,並面臨訂單流失給競爭對手的風險。
- 傳統客戶端生態系統加速萎縮:蘋果已正式通知 Mac App Store 開發者,對於需要 macOS 13 或更高版本的應用,可以停止對搭載英特爾芯片的 Mac 的支持,從而進一步加速了英特爾在 Mac 客戶端剩餘傳統市場份額及生態系統中的淘汰進程。
- 估值過高與獲利回吐風險:機構分析師警告稱,在經歷連續數周的大幅動量上漲後,英特爾的市銷率已擴大至 11.4 倍以上;鑑於市場價格相對於負 GAAP 利潤率存在大幅溢價,盤中獲利回吐風險顯著增加。
- 鉅額資本支出承壓與代工執行不足:為支持先進製程節點的推出,資本支出指引已增加至 200 億美元以上,代工業務部門的鉅額現金消耗持續拖累財務表現,而尚未達成的外部客戶合同也給新制造工藝的採用帶來了風險。
原文鏈接